按次看起征,按年看总额
单次劳务报酬,每次收入不超过800元,预扣税额为0,但注意,
一个月内在同一单位多次取得劳务报酬,要合并为一次计算,比如每周去讲一次课,每次500元,四次合计2000元,并不适用每次800元免税,而是要按2000元计算预扣额(2000×(1-20%)×20%=320元)。
从全年看,如果只有兼职收入且全年不超过6万元,预缴的税款在汇算时全额退还。“兼职收入超过多少要交税”的准确答案是:单次超过800元即有预扣义务,但全年综合所得未超6万元起征点,最终税负为零,对于有正式工作的上班族,兼职收入则直接叠加到工资上参与汇算,超出6万元的部分才产生实际税负。
兼职收入在哪里申报:分清代扣与自行申报的边界
平台或公司代扣:你只需核对,不用操作
大多数兼职场景下,付款方(企业)在支付报酬时会通过个税扣缴客户端进行劳务报酬申报并代扣税款。
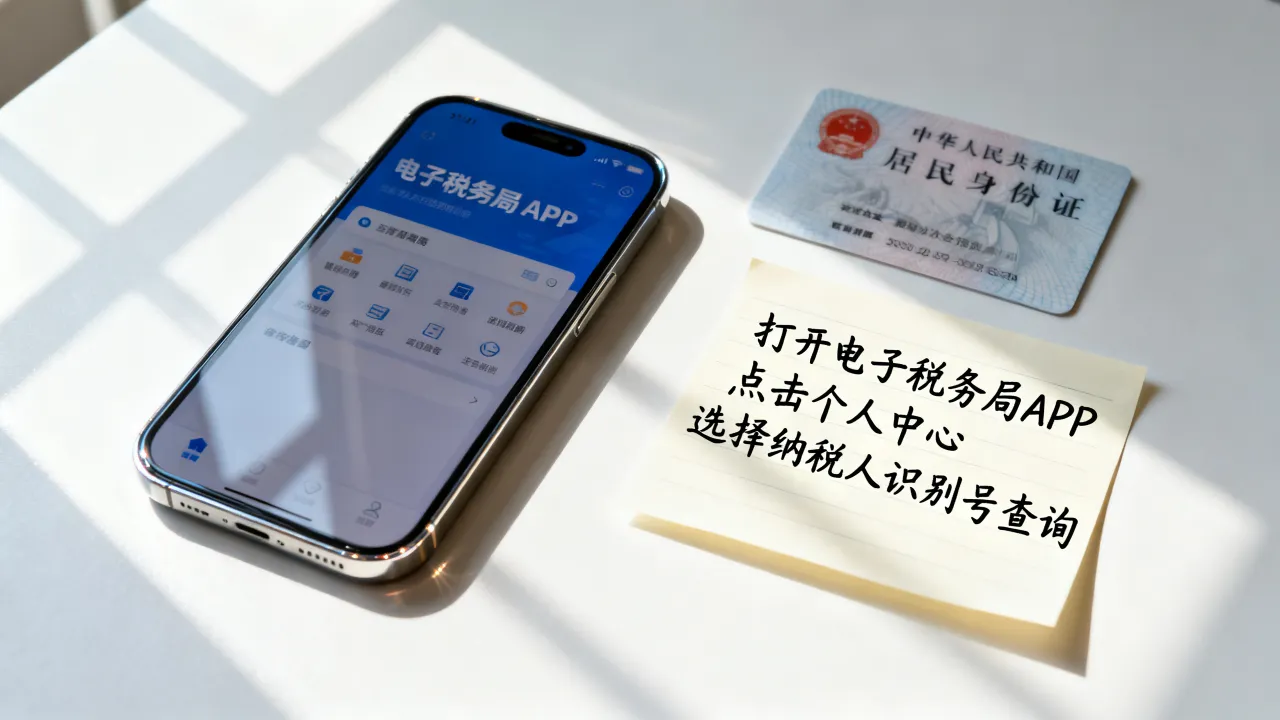
这种情形下你不需要做任何申报动作,但要在次年汇算期间检查收入明细是否有遗漏,具体路径:个人所得税APP→“收入纳税明细查询”→选择年度,逐笔核对劳务报酬记录,如果发现某笔收入被付款方以工资薪金名义申报,或者压根没有申报,这会影响你的税负计算。
点开APP看到“收入纳税明细”里有劳务报酬记录,但实际没收到钱?
这在兼职场景中时有发生,可能是不法公司利用你的身份信息虚列劳务支出以冲抵自身成本,发现后需在APP内发起“异议申诉”,选择“从未在该单位任职或取得收入”,税务部门会介入核实。
自行申报:适用于个人支付方或无代扣场景
以下几种情况需要自己申报或汇算:
帮个人(非公司)做事,对方没扣税:比如家教、私人摄影、私下接单等,你需要自行记录收入,在次年汇算时如实填报。在境外平台兼职,比如远程为海外公司做设计,若该境外公司未在中国设立机构,没有代扣义务。这种情况下,理论上需要你自行申报劳务报酬所得,实际操作中可通过自然人电子税务局办理。全年有多笔劳务报酬,且预扣较多:这种则需要办理年度汇算申请退税,而非“申报收入”。兼职收入怎么避税:合法优化路径而非逃税
利用专项附加扣除降低应税所得
很多人忽略了专项附加扣除对兼职人群的减税作用,如果你有房贷利息(每月1000元)、租房租金(按城市每月800-1500元)、赡养60岁以上父母(每月3000元)、子女教育(每个子女每月2000元)等情形,汇算前在APP中填报即可从综合所得中减除,兼职者往往没有固定单位统一申报,自己动手填报是关键。
许多城市对灵活就业人员有专门的社保缴纳和个税政策 这里要区分:社保是社保,个税是个税,两者独立,但一些城市(如深圳、杭州等)对灵活就业人员给予社保补贴或创业税收优惠,具体政策因城市而异,以下是操作路径:
搜索“城市名+灵活就业人员 社保补贴 条件”或“城市名+灵活就业 税收优惠”,进入当地人社局或税务局官网查看最新文件,这类政策属于地方性规定,变动频繁,以官网发布为准。
收入并入经营所得是否更划算
对于持续性的兼职,比如长期接单的设计师、独立开发者,可以考虑注册个体工商户,将劳务报酬转化为经营所得,经营所得在扣除成本费用后适用5%-35%的税率,且部分地区对月收入3万元以下的小规模纳税人免征增值税,但要注意,这属于主体变更,涉及工商登记、记账报税等成本,不是人人适合。
判断标准很简单:年兼职收入是否超过10万元,是否有房租、设备采购等可抵扣成本,如果两者都是肯定答案,个体工商户可能是更优选择。
常见场景问答
问:兼职收入年底汇算时,到底怎么操作退税?
答:次年3月1日至6月30日期间,登录个人所得税APP,点击“综合所得年度汇算”,系统会自动预填工资薪金和劳务报酬信息,确认无误后提交
,若应退税额大于0,绑定银行卡即可等待退税到账,若发现系统未自动带入某笔兼职收入,点击“劳务报酬”栏的“新增”,手动填写付款方名称和金额,需要说明:劳务报酬预扣率本来就高于全年平均税率的可能性较大,因此退税是常见结果。
问:兼职收入被预扣税了,但为什么有的月份预扣税额非常高?
答:因为你看到的预扣数是按照单次收入跳档计算的,不是最终税负,单次劳务报酬超过2万元,预扣率跳到30%;超过5万元跳到40%,但全年汇算时,综合所得的税率从3%起跳,大部分兼职者的全年实际税率通常低于预扣率,差额会通过退税返还,行业共识认为,预扣制度的设计初衷是确保税款及时入库,最终多退少补,并不会让纳税人吃亏。
问:学生兼职、退休返聘这类特殊身份,纳税规则有不同吗?
答:学生兼职同样按劳务报酬预扣个税,但全日制学生因无工资薪金,全年收入未满6万元的情况很常见,汇算时基本全额退税,退休人员返聘取得的收入,按“工资薪金所得”或“劳务报酬所得”申报,取决于是否签了劳动合同——已办理退休手续后重新被聘用且签劳动合同的,通常按工资薪金计税,但不再缴纳养老保险和失业保险,两类特殊身份均需主动在汇算时确认收入明细,避免因漏报影响个人征信。
版权声明:本文由互联网内容整理并发布,并不用于任何商业目的,仅供学习参考之用,著作版权归原作者所有,如涉及作品内容、版权和其他问题,请与本网联系,我们将在第一时间删除内容!投诉邮箱:m4g6@qq.com 如需转载请附上本文完整链接。
转载请注明出处:https://www.qituowang.com/portal/173289.html