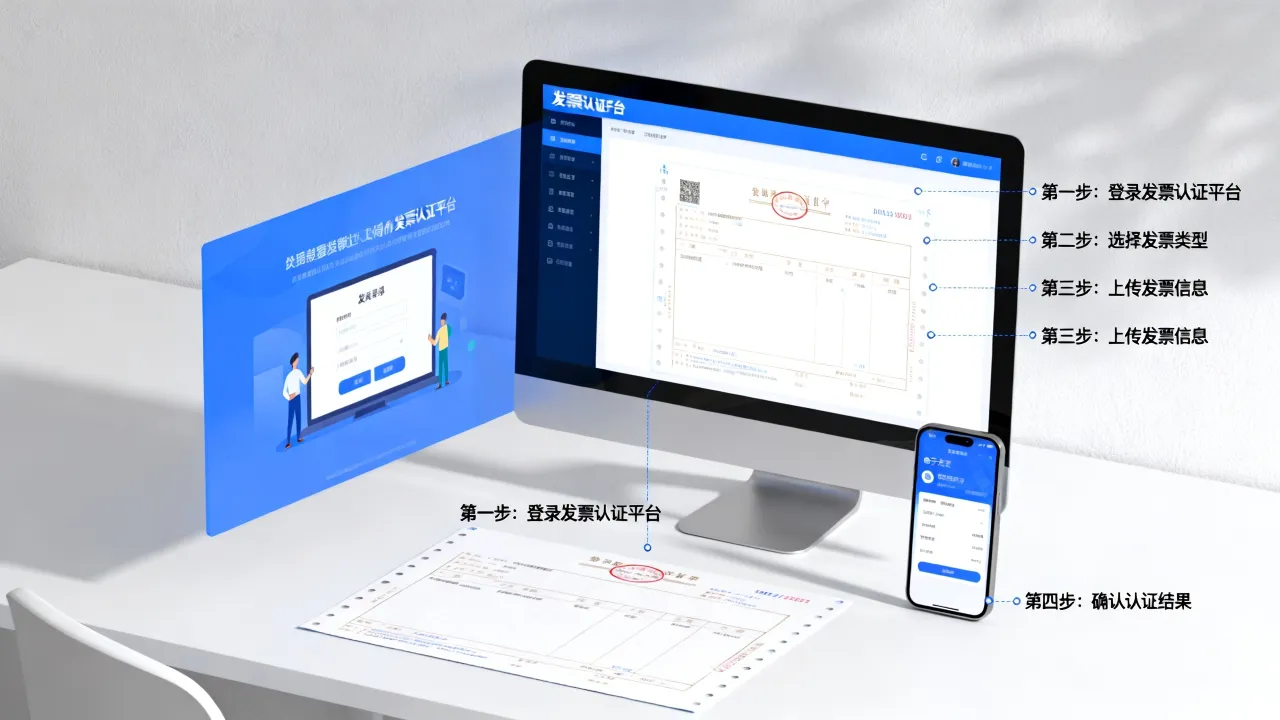
如何做好国税信息管税是新时代税收征管现代化的重要课题,随着数字经济的发展和税收征管改革的深入推进,传统以票控税模式已难以适应复杂多变的税收环境,信息管税凭借其数据驱动、精准监管的优势,成为提升税收治理能力的关键抓手,做好国税信息管税需要从数据治理、技术应用、机制创新、风险防控和人才支撑等多维度协同发力,构建全方位、立体化的税收管理体系。

夯实数据治理基础,激活信息资源价值
数据是信息管税的核心要素,高质量的数据资源是实现精准监管的前提,要完善数据采集机制,拓宽数据来源渠道,不仅涵盖税务系统内部的登记申报、发票管理、税款缴纳等数据,还应加强与市场监管、银行、海关、社保等部门的信息共享,整合第三方涉税数据,形成“税务数据为主、第三方数据为辅”的全量数据池,强化数据标准化建设,统一数据采集口径、格式和编码规则,建立数据质量监控体系,通过数据清洗、去重、校验等手段,确保数据的真实性、准确性和完整性,避免“垃圾数据”影响决策效果,推进数据存储与优化,依托云计算、大数据平台构建分布式数据仓库,提升数据存储和处理能力,为后续分析应用奠定坚实基础。
深化技术应用赋能,提升智能监管水平
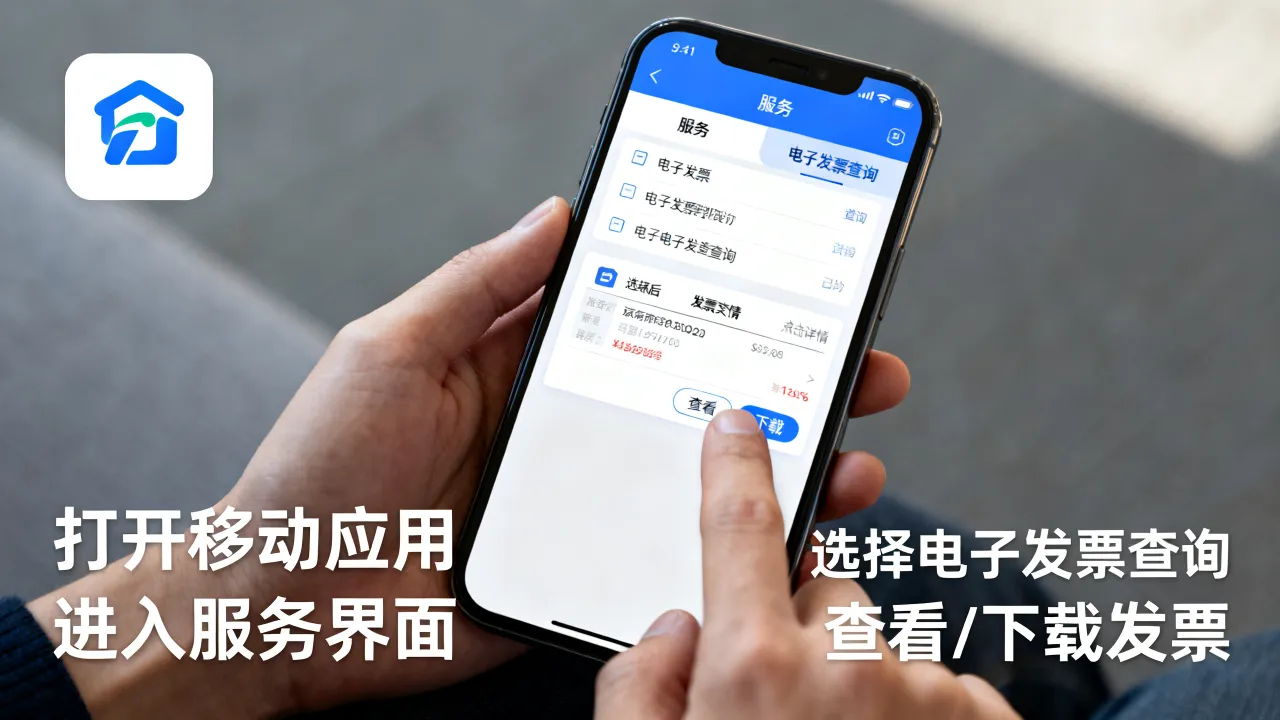
技术是信息管税的强大引擎,需充分运用现代信息技术提升征管效能,要加快税收大数据平台建设,整合现有信息系统,打破数据壁垒,实现跨部门、跨层级的数据互联互通,通过数据建模和算法优化,实现对纳税人画像的精准刻画,积极引入人工智能、机器学习等技术,在发票管理、税源监控、风险预警等场景中应用智能工具,利用自然语言处理技术解析政策文件,自动匹配企业适用政策;通过机器学习算法识别申报数据异常,精准推送风险提示;借助区块链技术实现发票全流程溯源,防范虚开骗税行为,推广电子发票和移动办税,简化办税流程,提升纳税人缴费人体验,同时通过电子数据的实时采集,增强税源动态监控能力。
创新管理机制,构建协同共治格局
信息管税不仅是技术问题,更是机制问题,需通过制度创新保障长效运行,一是建立“数据驱动”的征管流程,改变传统“事前审批”模式,转向“事中预警、事后监管”,依托数据分析实现风险分级分类管理,对不同风险等级的纳税人采取差异化管理措施,提升监管精准度,二是完善跨部门协同机制,推动税务与公安、银行、市场监管等部门建立常态化数据共享和联合执法机制,形成“信息共享、风险共防、违法共治”的税收治理合力,与银行协作实现对纳税人账户资金的动态监控,与市场监管部门联动开展企业登记信息核查,堵塞征管漏洞,三是健全纳税人信用管理体系,将信息管税成果与纳税信用评价挂钩,对守信企业给予办税便利和税收优惠,对失信企业实施联合惩戒,引导纳税人自觉遵从税法。

强化风险防控,保障税收安全
在提升信息管税能力的同时,需高度重视数据安全和风险防控,加强数据安全保护,建立健全数据安全管理制度,采用加密技术、访问权限控制、安全审计等手段,保障数据在采集、传输、存储、使用全流程的安全可控,严防数据泄露和滥用,强化税收风险预警和应对,构建覆盖行业、税种、环节的风险指标体系,通过大数据分析识别偷逃税、虚开发票等高风险行为,建立“识别—评估—应对—反馈”的风险闭环管理机制,提升风险应对的及时性和有效性,加强对新技术应用的风险评估,防范算法歧视、数据偏见等技术风险,确保信息管税在法治轨道上运行。
加强人才队伍建设,支撑信息管税落地
人才是信息管税的根本保障,需培养一支懂税收、通技术、善分析的复合型人才队伍,一是加强业务培训,组织税务干部学习大数据、人工智能等新技术知识,提升数据分析和应用能力,同时深化税收政策法规培训,确保技术应用与业务需求精准对接,二是引进专业人才,通过公开招聘、人才引进等方式吸纳数据科学、信息技术、统计学等专业人才,优化队伍结构,三是建立激励机制,鼓励干部参与信息管税项目实践和创新探索,对在技术应用、风险防控等方面做出突出贡献的人员给予表彰奖励,激发队伍活力。
做好国税信息管税是一项系统工程,需统筹数据、技术、机制、人才等多方面要素,持续深化改革创新,通过夯实数据基础、深化技术赋能、优化管理机制、强化风险防控和建强人才队伍,不断提升税收征管的智能化、精准化水平,为推进国家治理体系和治理能力现代化提供坚实税收支撑。

FAQs
问:信息管税中如何平衡数据利用与纳税人隐私保护的关系?
答:在信息管税中,数据利用与隐私保护需通过制度和技术双重保障实现平衡,严格遵守《个人信息保护法》《数据安全法》等法律法规,明确数据采集、使用的边界和程序,确保数据收集合法正当,且仅限于税收征管目的;采用数据脱敏、加密存储、权限分级等技术手段,对敏感信息进行匿名化或去标识化处理,限制非必要人员接触原始数据,建立纳税人权利救济机制,保障纳税人知情权、异议权,对数据使用行为进行审计监督,防止数据滥用。
问:中小企业数据基础薄弱,如何通过信息管税实现公平监管?
答:针对中小企业数据基础薄弱的问题,信息管税可采取差异化策略:一是通过简化申报流程、推广电子发票等方式,降低中小企业数据报送负担;二是利用大数据分析行业平均水平,建立“行业风险模型”,避免因数据不足导致的监管偏差;三是强化政策辅导和纳税服务,帮助中小企业规范财务核算,提升数据质量;四是推行“无风险不打扰、有违法要追究”的监管方式,对诚信纳税的中小企业减少检查频次,对高风险企业精准监管,实现监管资源的优化配置和公平对待。