营改增作为我国税制改革的重要举措,对优化税制结构、减轻企业税负、促进产业升级具有深远意义,为确保改革顺利推进并充分发挥其效能,做好服务是关键环节,这需要税务机关、企业及社会各界协同发力,构建全方位、多层次的服务体系,让政策红利精准落地。

政策精准解读,确保理解无偏差
政策宣传与解读是做好服务的基础,税务机关应建立“政策发布+解读辅导+动态更新”的立体化传播机制,通过官方网站、微信公众号、短视频平台等多渠道发布政策原文及解读材料,用通俗易懂的语言解析税率调整、抵扣范围、申报流程等核心内容,针对不同行业特点,开展“点对点”专题培训,邀请税务专家、行业代表共同参与,结合实际案例讲解政策应用要点,建立政策咨询快速响应通道,通过12366热线、在线客服等方式及时解答企业疑问,确保纳税人准确理解政策内涵,避免因认知偏差导致申报错误。
优化办税流程,提升服务便捷性
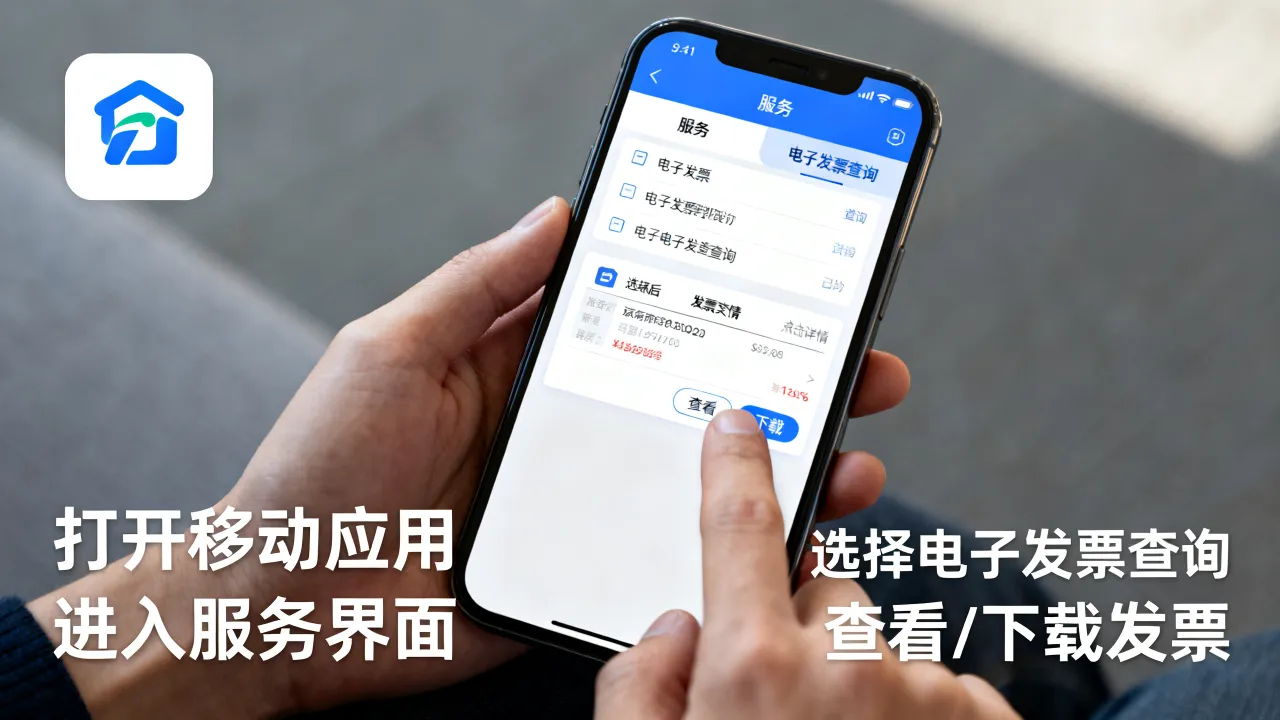
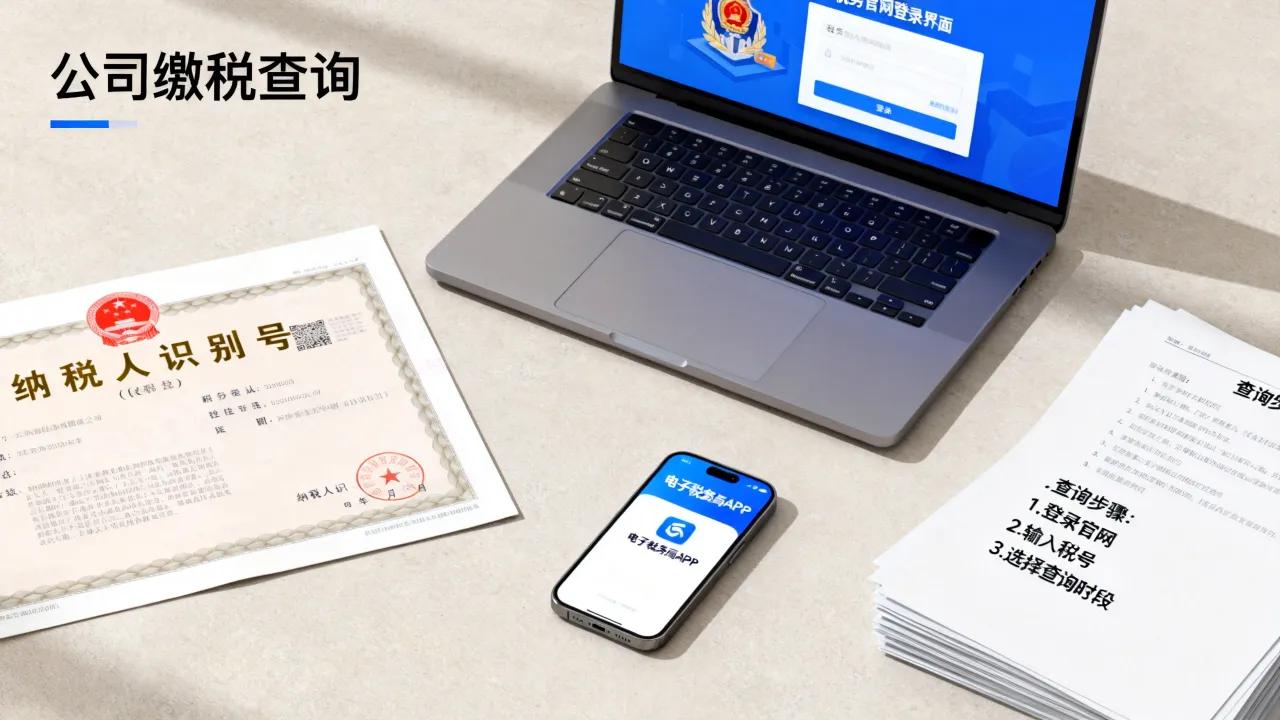
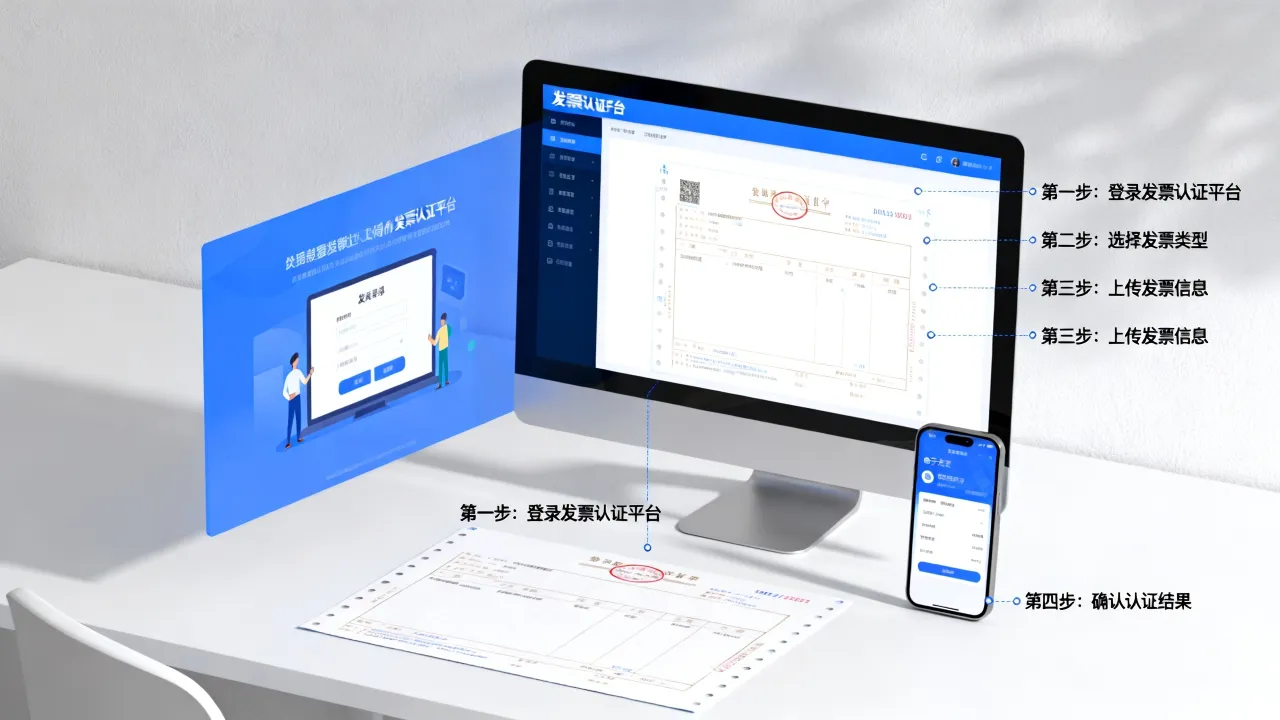
简化办税流程、降低制度性交易成本是提升服务体验的核心,税务机关应充分利用信息化手段,推进“互联网+税务”服务,完善电子税务局功能,实现发票申领、纳税申报、税源认证等业务全程线上办理,减少企业跑腿次数,针对营改增后的新增业务,如增值税专用发票认证、进项税额抵扣等,优化系统操作界面,提供智能引导和校验功能,降低企业操作难度,可推行“一窗通办”“容缺受理”等服务模式,整合税务、工商、银行等部门资源,实现数据共享、流程并联,缩短办税时限,为企业提供高效、便捷的办税体验。
强化个性化辅导,满足差异化需求
不同行业、不同规模的企业在营改增过程中面临的挑战各异,需提供个性化辅导服务,税务机关可建立“企业服务专员”制度,为大型企业、中小企业分别配备专业团队,深入企业调研,了解其经营模式和财务状况,提供定制化的政策建议和风险提示,针对交通运输、建筑安装、金融服务等重点行业,编制行业指引手册,明确可抵扣项目、发票管理规范等实操要点,关注小微企业和个体工商户等薄弱环节,通过上门走访、集中座谈等方式,帮助其解决营改增初期可能遇到的财务调整、税负变化等问题,确保政策普惠到每一户市场主体。

加强风险防控,保障政策平稳落地
营改增后,增值税抵扣链条的复杂性可能带来税收风险,需建立“事前预警、事中监控、事后核查”的全流程风险防控体系,税务机关应利用大数据分析技术,建立行业税负模型,监控企业税负异常波动,及时发现虚开发票、骗取抵扣等风险行为,并通过风险提示函、约谈等方式引导企业自查整改,加强与市场监管、公安等部门的协作,形成跨部门联合监管机制,严厉打击涉税违法行为,维护公平有序的税收环境,为企业提供风险培训,普及税务合规知识,帮助企业建立健全内部税务管理制度,从源头上防范税收风险。
注重反馈改进,形成服务闭环
服务质量的提升离不开持续的企业反馈,税务机关应建立常态化意见征集机制,通过问卷调查、座谈会、第三方评估等方式,广泛收集企业对营改增服务的意见和建议,及时梳理服务中的薄弱环节,针对企业反映的突出问题,如系统操作不便、政策理解偏差等,制定整改措施并限期落实,形成“收集分析整改反馈”的服务闭环,定期归纳服务经验,推广优秀案例,不断完善服务内容和服务方式,推动营改增服务向更高质量、更高效率迈进。
营改增改革的深入推进,离不开优质的服务保障,通过精准解读政策、优化办税流程、强化个性化辅导、加强风险防控和注重反馈改进,可以有效破解改革中的难点堵点,帮助企业充分享受政策红利,为经济社会高质量发展注入动力。

相关问答FAQs
问:营改增后,企业如何正确进行增值税进项税额抵扣?
答:企业需确保取得的增值税扣税凭证合法有效,如增值税专用发票、海关进口增值税专用缴款书等,并在规定期限内通过增值税发票选择确认平台进行认证或勾选,需符合抵扣条件,如用于应税项目、不属于免税项目或非正常损失等,建议企业建立健全发票管理制度,定期核对进项税额,确保抵扣流程合规。
问:营改增对小规模纳税人有哪些优惠政策?
答:营改增后,小规模纳税人可享受多项优惠政策:一是月销售额未超过10万元(季度未超过30万元)的,免征增值税;二是适用3%征收率的应税销售收入,减按1%征收率缴纳增值税(政策执行期限以最新规定为准);三是可享受六税两费减半征收等地方性优惠政策,小规模纳税人需关注政策适用条件,及时申报纳税,确保充分享受红利。