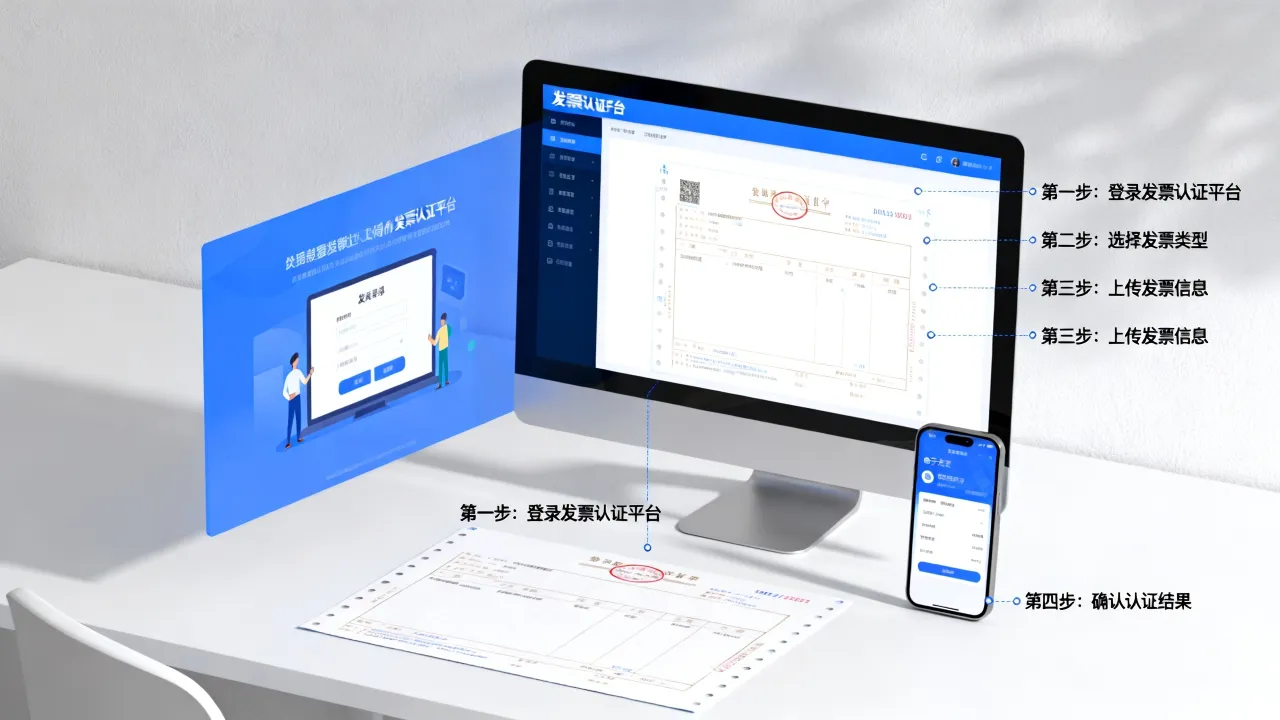
在企业的日常财务工作中,发票认证是增值税管理的重要环节,而税率的选择直接影响企业的税负、成本核算以及合规性,发票认证税率的选择并非简单的“高税率好”或“低税率好”,而是需要结合业务实质、税收政策、企业类型等多重因素综合判断,本文将从税率选择的基本原则、不同场景下的税率应用、常见误区及风险防范等方面,系统梳理发票认证税率的选择逻辑,帮助企业财务人员做出合规且优化的决策。

发票认证税率选择的核心原则
发票认证税率的选择,首要原则是“业务实质匹配”,即发票上注明的税率必须与实际发生的经济业务内容、交易双方资质及税收政策规定保持一致,根据《中华人民共和国增值税暂行条例》及相关规定,增值税税率(征收率)的确定核心在于“应税行为”的性质,而非企业自身的意愿或主观判断。
以真实业务为基础
税率的选择必须依附于真实的交易背景,企业提供加工劳务,适用税率为13%;若提供咨询服务,则适用6%的税率,如果业务实质与发票注明的税率不符,即便通过认证抵扣,也属于虚开发票或不当抵扣,存在税务风险,财务人员在认证前需核对发票的业务编码、商品服务名称与实际业务是否一致,确保“票、款、货(或服务)”三统一。
严格遵循税收政策规定
税收政策是税率选择的“硬约束”,近年来,增值税税率经历了多次调整,目前主要分为13%、9%、6%三档税率,以及5%、3%(按季销售额30万元以下免征)等征收率,针对特定行业(如农产品、不动产、跨境服务等)还有特殊的税率或扣除政策,农产品收购发票可按9%计算抵扣进项税,但需提供收购凭证、付款凭证等资料以证明业务真实性,财务人员需及时关注政策更新,避免因政策理解滞后导致税率选择错误。
综合考量企业税负优化
在合规前提下,企业可通过合理选择税率(如适用不同征收率的小规模纳税人身份转换、利用差额征税政策等)优化税负,但需警惕“为降税而降税”的误区,小规模纳税人若选择月销售额10万元以下免征增值税政策,虽无需缴纳增值税,但无法取得增值税专用发票进行进项抵扣,需权衡销项税减免与进项税损失的利弊。

不同业务场景下的税率选择
货物采购与销售
- 一般纳税人采购货物:若销售方为一般纳税人并提供13%税率的专票,企业可按13%认证抵扣;若销售方为小规模纳税人(适用3%征收率),企业取得3%的专票后,按3%抵扣(注意:2025年小规模纳税人适用3%征收率的应税销售收入减按1%征收,但开票税率仍为3%,企业认证时按3%抵扣)。
- 货物销售:根据货物类型选择税率,如销售动产适用13%,销售不动产(不含自建)适用9%,农产品(初级)适用9%等,需注意,混合销售行为(如销售货物并运输服务)需按主业适用税率,分别核算的兼营行为则需分别适用不同税率。
服务类支出
服务类税率需根据服务类型确定:
- 现代服务业(如研发、信息技术、鉴证咨询):适用6%税率;
- 生活服务业(如餐饮、旅游、居民服务):适用6%税率;
- 交通运输、邮政、基础电信:适用9%税率;
- 建筑、不动产租赁服务:适用9%税率。
企业支付广告费,取得广告公司开具的6%税率专票,可按6%抵扣;支付运输费,取得9%税率专票,则按9%抵扣。
不动产与在建工程
- 购进不动产:取得增值税专用发票的,可按9%税率全额抵扣(60%分2年抵扣的政策已取消);
- 不动产进项税抵扣:需区分“不动产”与“不动产在建工程”,后者取得的进项税额需分2年抵扣(第一年60%,第二年40%),但自2019年4月1日起,纳税人取得不动产或不动产在建工程的进项税额不再分2年抵扣,可一次性全额抵扣。
特殊业务与政策优惠
- 农产品收购:企业向农业生产者个人收购自产农产品,可开具收购发票,按买价和9%的扣除率计算抵扣进项税;若从一般纳税人购进农产品,取得9%专票可直接抵扣。
- 跨境应税行为:符合条件的服务出口(如技术出口、离岸服务外包)适用零税率,免税进口货物则不涉及进项抵扣。
- 差额征税业务:如金融商品转让、经纪代理服务等,可按差额销售额确定销售额,但需注意差额征税不得抵扣进项税(另有规定除外)。
税率选择的常见误区与风险防范
误区一:“专票税率越高,抵扣越多越好”
部分企业认为,尽可能取得高税率专票(如13%)能最大化抵扣税额,但忽略了业务匹配性,企业支付咨询费,若对方按13%税率开票,实际可能属于“虚开”,因为咨询服务适用6%税率,高税率发票无法通过认证,且可能引发税务稽查。
误区二:小规模纳税人强制要求按3%征收率开票
小规模纳税人可根据业务实际选择征收率,如销售货物适用3%,提供不动产租赁服务适用5%,但若企业为小规模纳税人却要求对方开3%专票,而自身业务不适用3%税率,可能导致进项税无法抵扣。
风险防范措施
- 建立发票审核机制:财务部门需对发票的业务内容、税率、开票方资质进行严格审核,确保“票、单、证”一致(发票与合同、入库单、付款凭证等)。
- 加强政策学习:定期组织财务人员学习最新税收政策,特别是税率调整、差额征税、简易计税等特殊规定。
- 利用信息化工具:通过财务软件或税务管理系统自动校验发票税率与业务类型的匹配性,降低人工错误风险。
发票认证税率的选择是企业增值税管理的“必修课”,需以“合规为前提、业务为核心、政策为依据”,财务人员应跳出“唯税率论”的思维,从业务实质出发,结合企业类型、税收政策及税负优化目标,做出科学合理的决策,通过建立完善的内控机制和信息化工具,有效防范税率选择不当带来的税务风险,确保企业税务管理健康、规范运行。

相关问答FAQs
Q1:取得税率错误的发票(如咨询服务开了13%税率专票),还能认证抵扣吗?
A:若发票税率与实际业务不符,属于“发票开具不规范”,原则上不得作为增值税扣税凭证,企业应联系开票方作废或红冲原发票,按正确税率重新开具,若已认证抵扣,需进项税额转出,并可能面临税务机关的处罚。
Q2:小规模纳税人月销售额未超过10万元免征增值税,但对方要求我方开专票,是否需要缴纳增值税?
A:小规模纳税人若月销售额未超过10万元(季度30万元),可享受免征增值税优惠,但购买方若需要专票,小规模纳税人可自愿向税务机关申请代开3%征收率的专票,代开专票后,需按代开金额缴纳增值税,不能再享受免征优惠,企业需根据购买方需求权衡是否代开专票,避免因代开导致不必要的税负。