地税发票的使用范围和有效性是许多企业和个人关心的问题,以下是对地税发票哪些还能用的详细解答。

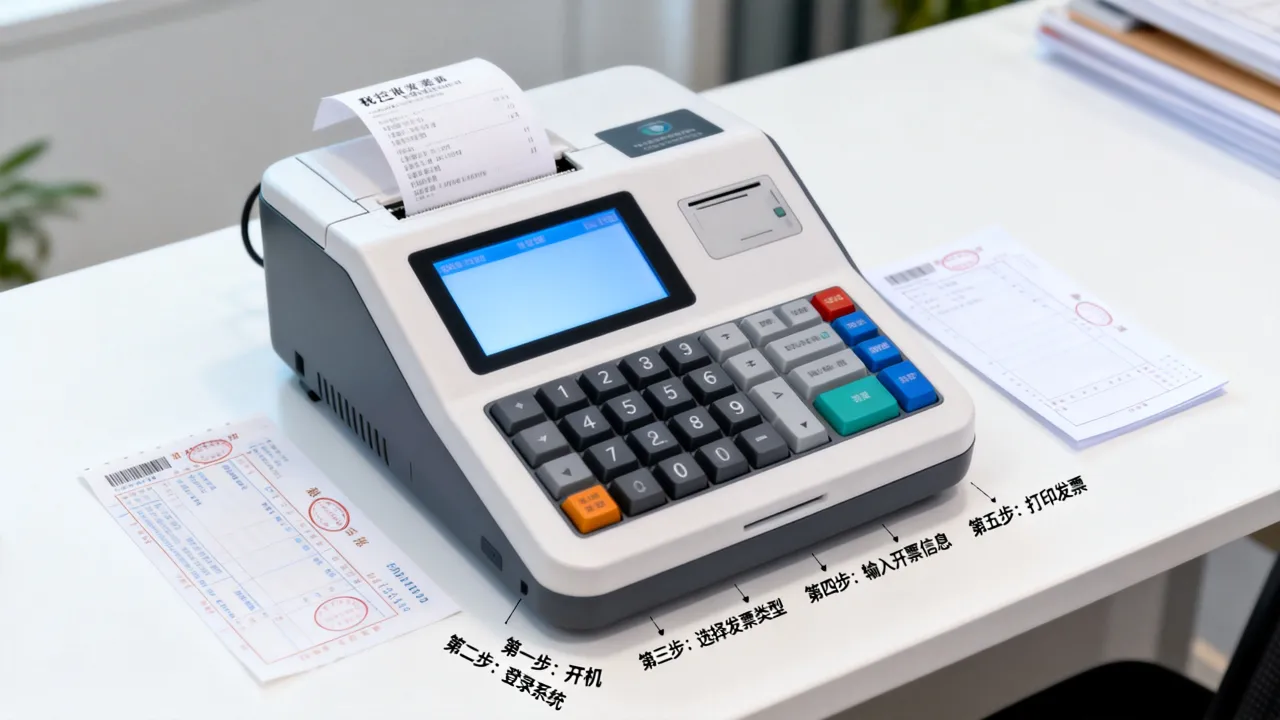
我们需要明确地税发票的概念,地税发票是指由地方税务机关监制,用于记录销售商品或者提供劳务的收入和支出的凭证,以下是地税发票的分类和使用情况:
| 发票类型 | 适用范围 | 是否还能使用 |
|---|---|---|
| 增值税普通发票 | 适用于一般纳税人销售货物、提供加工、修理修配劳务、销售服务、无形资产、不动产等行为。 | 根据国家税务总局的规定,符合条件的增值税普通发票仍然可以使用,具体使用情况请参照最新政策。 |
| 增值税专用发票 | 适用于一般纳税人销售货物、提供加工、修理修配劳务、销售服务、无形资产、不动产等行为,用于抵扣进项税额。 | 同样,符合条件的增值税专用发票在规定范围内仍然可以使用,具体使用情况请参照最新政策。 |
| 增值税电子普通发票 | 适用于一般纳税人销售货物、提供加工、修理修配劳务、销售服务、无形资产、不动产等行为,以电子形式开具。 | 电子普通发票与纸质发票具有同等法律效力,可以继续使用,但请注意,部分地区可能有特定的使用要求。 |
| 其他发票 | 包括定额发票、普通发票、临时发票等,用于记录小额交易或特定情况下的交易。 | 其他类型的发票是否还能使用,取决于地方税务机关的具体规定和实际业务需求,建议咨询当地税务机关获取最新信息。 |
以下是地税发票使用的一些注意事项:
- 发票代码和号码:发票代码和号码是发票的唯一标识,应确保清晰、完整,开票内容应真实、准确,与实际交易相符。
- 发票领购:企业应根据实际需要领购发票,避免浪费。
- 发票保管:发票应当妥善保管,以便后续的税务审计和查询。
以下是一个FAQs部分:

FAQs
问:已经开具的地税发票,在发生退货或折扣后,是否需要作废原发票并重新开具?答:是的,根据税务规定,发生退货或折扣时,应作废原发票并重新开具,作废的发票应当保留,以备查验。
问:企业在使用地税发票时,需要注意哪些税务风险?答:企业在使用地税发票时,需要注意以下税务风险:发票内容与实际交易不符、发票开具不规范、发票遗失或损毁、发票管理不善等,这些行为可能导致税务处罚,甚至影响企业的信用等级。

关于地税发票的相关文献权威来源,以下是国内详细的文献:
- 《中华人民共和国税收征收管理法》
- 《中华人民共和国增值税暂行条例》
- 《国家税务总局关于增值税发票管理的通知》
- 《国家税务总局关于进一步加强增值税发票管理的通知》
- 《国家税务总局关于推行增值税发票电子化的通知》
- 《国家税务总局关于进一步规范增值税发票开具和管理有关事项的通知》
文献均为国内税务法规和政策的权威来源,具体内容请查阅相关法规。