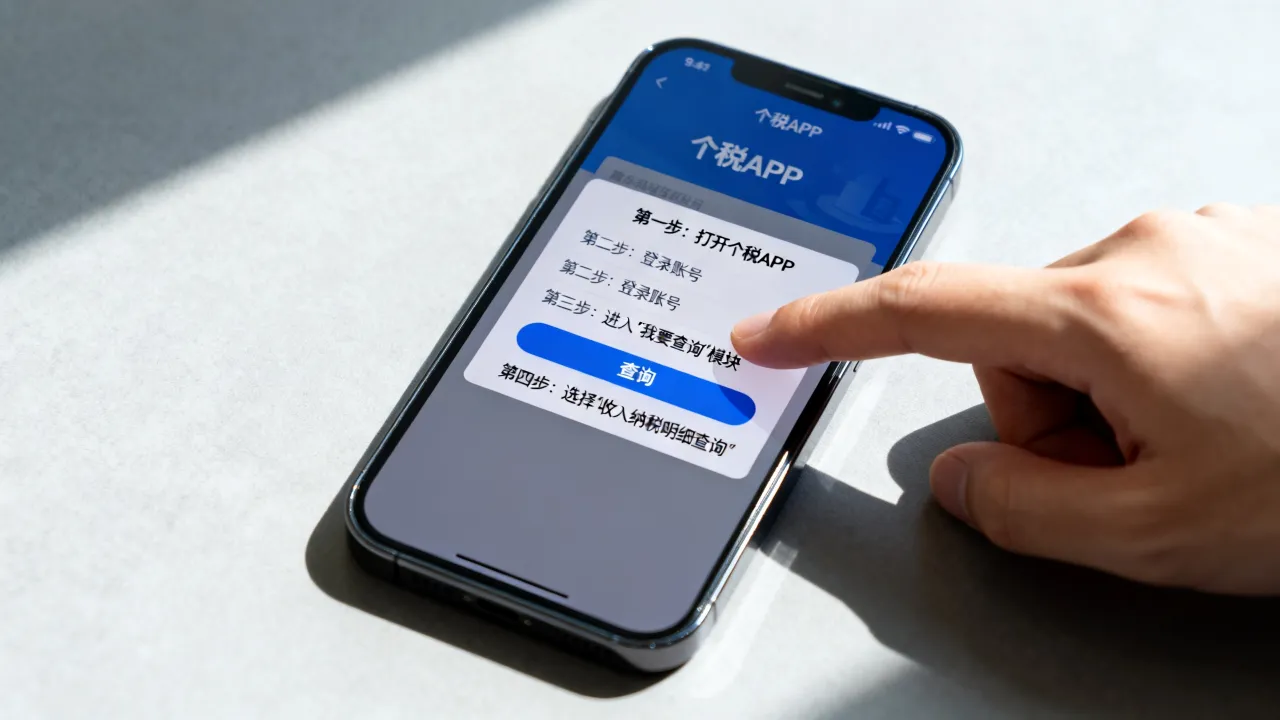
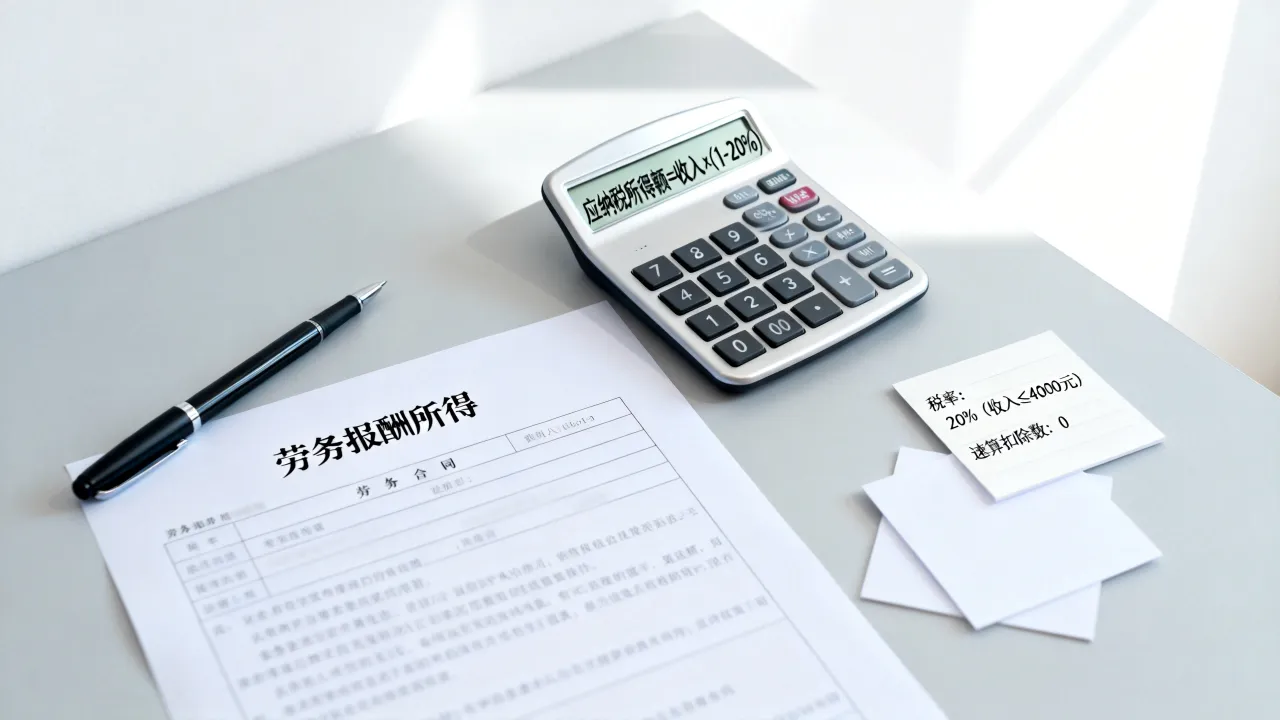
税收申报对象是指在我国税法规定的范围内,需要按照法定程序向税务机关申报纳税义务的人或单位,税收申报对象主要包括以下几类:

| 序号 | 税收申报对象类别 | 说明 |
|---|---|---|
| 1 | 企业 | 指在我国境内依法设立的企业,包括国有企业、集体企业、私营企业、外商投资企业、港澳台投资企业等。 |
| 2 | 个人 | 指在我国境内居住的个人,包括中国公民、外籍个人等。 |
| 3 | 事业单位 | 指依法设立,具有法人资格,不以营利为目的,从事教育、科研、文化、卫生、体育等公益事业的单位。 |
| 4 | 社会团体 | 指依法设立,由成员自愿组成,从事社会公益、文学艺术、科学技术、体育、宗教等活动的组织。 |
| 5 | 基金会 | 指依法设立,以非营利为目的,从事公募、资助、公益等活动的社会组织。 |
| 6 | 个体工商户 | 指依法从事工商业经营,具有一定规模,独立承担民事责任的自然人。 |
| 7 | 特许企业 | 指由政府授权,在特定区域内从事生产经营活动,享有特定权益的企业。 |
| 8 | 特许经营企业 | 指在特定区域内,根据政府授权,从事特许经营业务的企业。 |
| 9 | 临时经营单位 | 指在一定时期内,根据特定需要,依法设立,从事生产经营活动的单位。 |
| 10 | 外国企业分支机构 | 指在我国境内设立的,依法取得营业执照,从事生产经营活动的外国企业分支机构。 |
税收申报对象的具体分类如下:
企业:包括各类公司、合伙企业、个人独资企业等。
个人:包括工资薪金所得者、个体工商户、稿酬所得者、特许权使用费所得者、财产租赁所得者、财产转让所得者等。
事业单位:包括公立学校、医院、科研机构、图书馆等。
社会团体:包括各类协会、学会、基金会、慈善组织等。
基金会:包括公募基金会和非公募基金会。

个体工商户:指从事个体经营的自然人。
特许企业:指经政府授权,从事特定行业的企业。
特许经营企业:指从事特许经营业务的企业。
临时经营单位:指在一定时期内,根据特定需要,依法设立的单位。
外国企业分支机构:指在我国境内设立的外国企业分支机构。
FAQs:

问题:企业需要申报哪些税费? 解答:企业需要申报的税费主要包括增值税、企业所得税、个人所得税、营业税、印花税、房产税、土地增值税、城市维护建设税、教育费附加、地方教育附加等。
问题:个人在什么情况下需要申报个人所得税? 解答:个人在以下情况下需要申报个人所得税:工资薪金所得、个体工商户所得、稿酬所得、特许权使用费所得、财产租赁所得、财产转让所得、偶然所得等。
国内详细文献权威来源:
《中华人民共和国税收征收管理法》、《中华人民共和国企业所得税法》、《中华人民共和国个人所得税法》、《中华人民共和国增值税暂行条例》、《中华人民共和国营业税暂行条例》等。