股权转让印花税的缴纳遵循“合同双方均需缴纳、税率为合同所载金额的万分之五”这一核心原则,在实际操作中,股权转让涉及立据双方,即转让方(卖方)和受让方(买方)均属于印花税的纳税义务人,纳税义务发生时间为股权转让合同签订的当日,企业或个人通常需要在合同签订后次月的纳税申报期内完成申报和缴纳,对于计税依据,原则上按照合同所载的股权转让金额确定,若合同未列明金额或金额明显不公允,税务机关有权依据《中华人民共和国税收征收管理法》进行核定。

明确纳税主体与适用税率
在处理股权转让印花税时,首要任务是厘清“谁交钱”和“交多少”的问题,根据《中华人民共和国印花税法》及相关规定,股权转让书据属于产权转移书据的一种。
纳税主体方面,股权转让印花税实行双向征收,也就是说,无论是出让股权的一方,还是接受股权的一方,都必须就同一份股权转让合同履行纳税义务,这一点与许多仅由卖方承担税种的交易不同,买卖双方不可推卸各自的申报责任。
税率方面,目前的标准税率为万分之五(0.05%),如果一笔股权交易的成交价格为1000万元,那么转让方需要缴纳5000元印花税,受让方同样需要缴纳5000元,双方合计纳税额为1万元,需要注意的是,如果股权转让方是个人,其转让股权主要涉及个人所得税和印花税;如果转让方是公司,则涉及企业所得税和印花税,无论转让方性质如何,印花税的税率保持一致,但申报渠道和可能涉及的税收优惠存在细微差别。
精准核定计税依据
股权转让印花税的计算看似简单,即“合同金额 × 0.05%”,但在实际税务处理中,计税依据的确定往往是争议的焦点,也是税务风险的高发区。
原则上,计税依据为股权转让协议上书明的转让价格,在实务中,出于各种商业考量或税务筹划意图,交易双方有时会在合同中约定较低的转让价格,甚至出现“1元转让”或“零对价转让”的情形,对此,税务机关拥有核定征收的权力,根据相关法律法规,当纳税人申报的股权转让价格明显偏低且无正当理由时,税务机关将参照每股净资产或股权对应的净资产份额核定计税依据。
所谓的“正当理由”通常包括:由于国家政策调整导致股权转让价格偏低;或者转让双方能够提供有效证据证明其具有合理的商业目的,如企业内部重组、家族财产分割、离婚财产分割等,如果企业无法提供充分的证据链来证明低价的合理性,税务机关将按照公允价值调整计税基础,导致补税甚至加收滞纳金的风险,在确定合同金额时,必须确保其与公司实际净资产价值相符,避免因人为压低价格而引发税务稽查。

规范申报缴纳流程
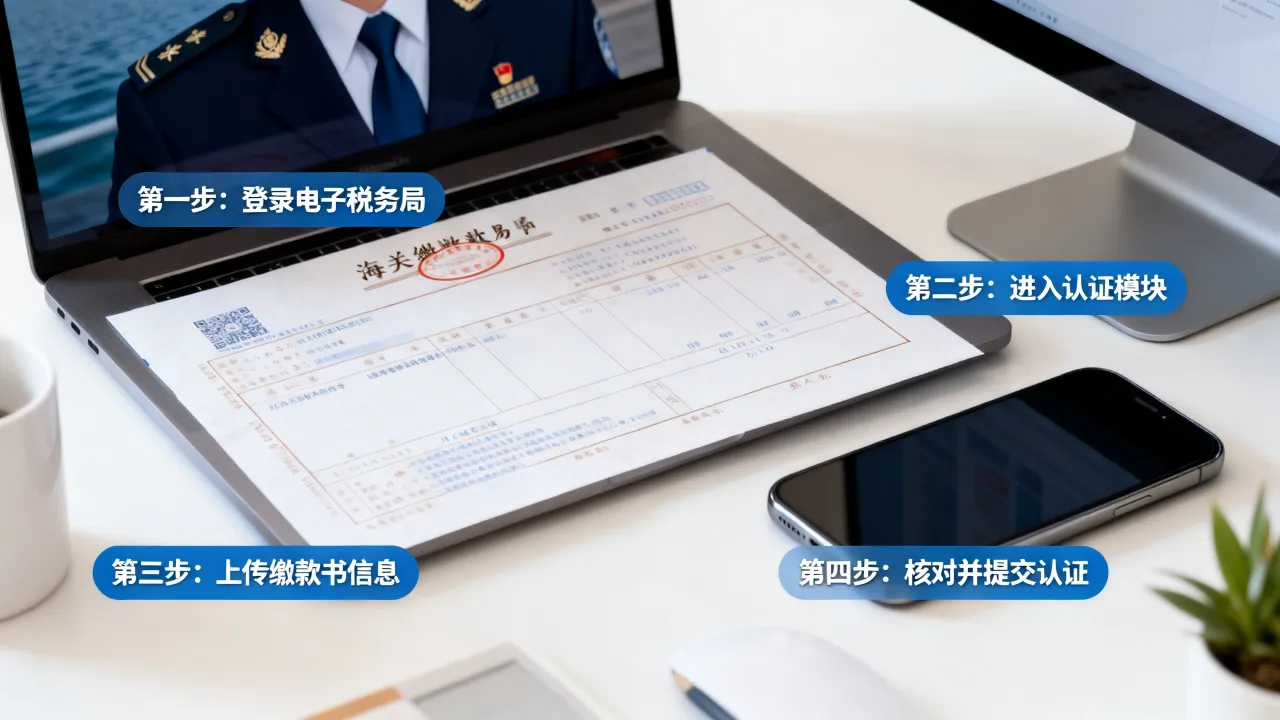
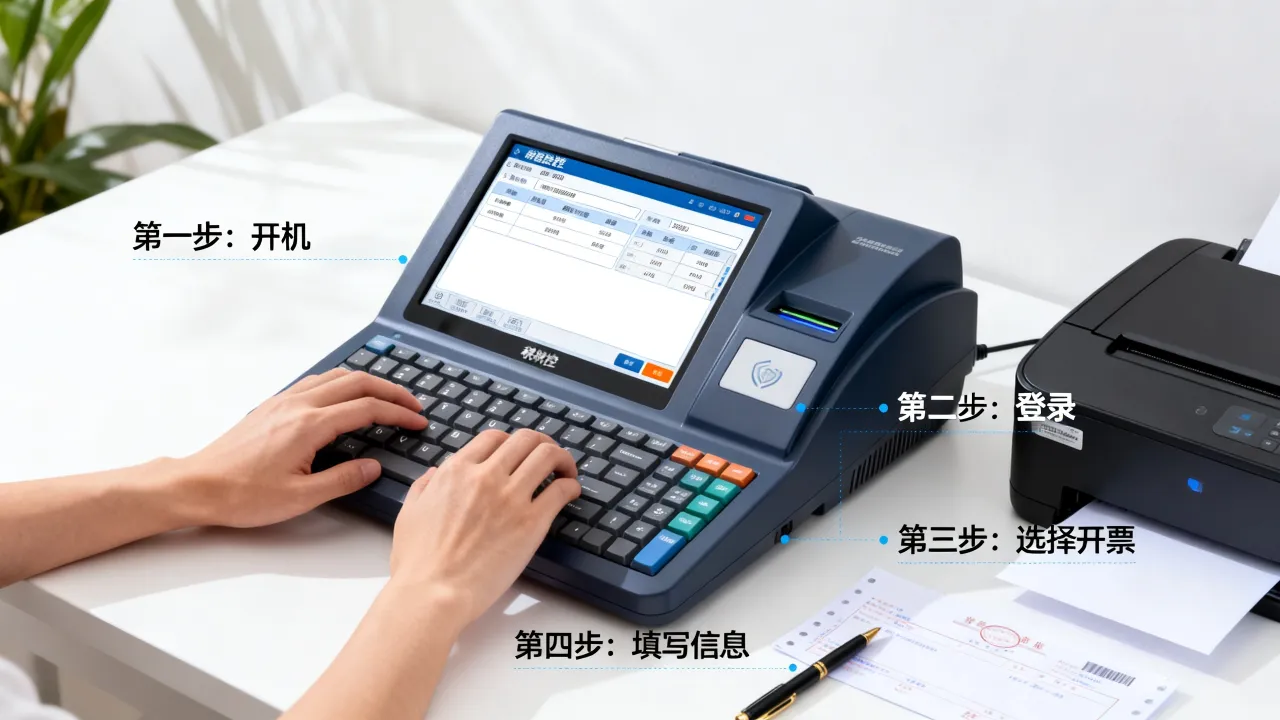
随着税收征管数字化的推进,股权转让印花税的缴纳流程已经高度标准化,主要分为线上电子税务局申报和线下办税服务厅申报两种方式,其中线上申报已成为主流。
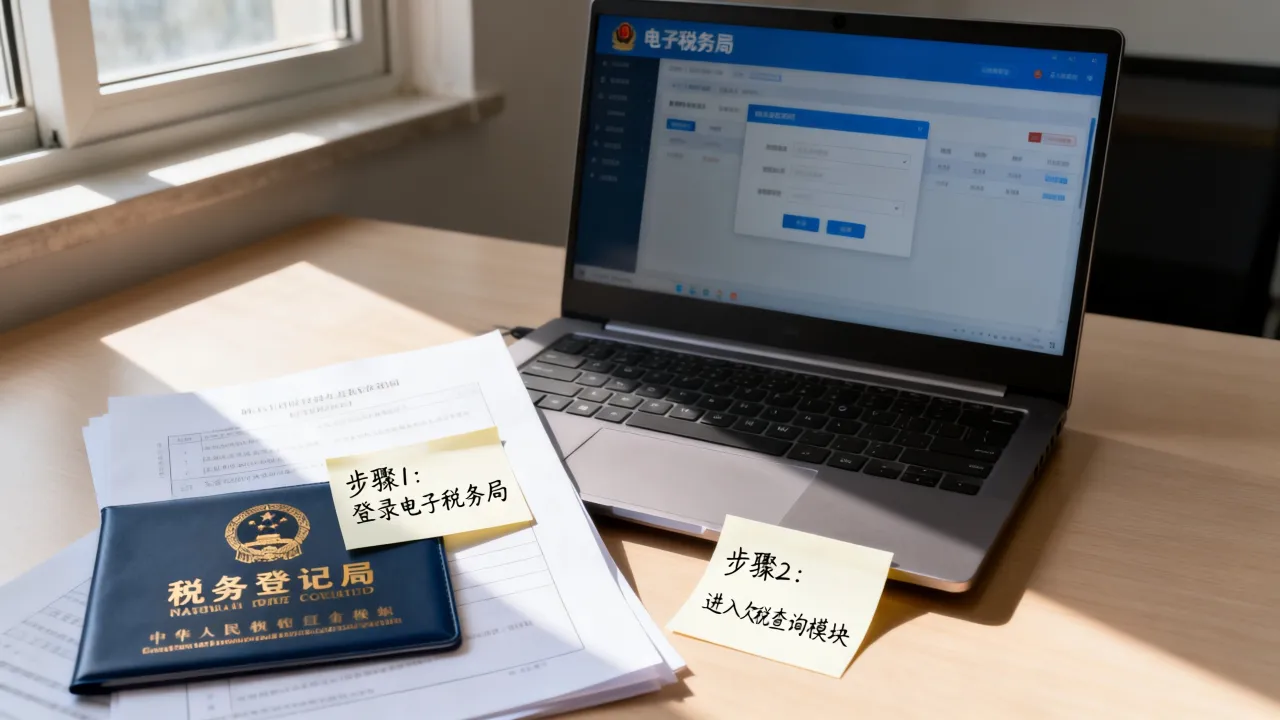
对于企业纳税人,无论转让方还是受让方,均需登录所在地的电子税务局,在“财产和行为税税源采集”模块中选择“印花税-产权转移书据-股权转让书据”,填写合同名称、合同金额、签订日期等信息,系统会自动计算应纳税额,确认无误后即可扣款,需要注意的是,如果涉及多次股权转让或复杂的股权架构变更,建议在申报前先整理好所有相关的股权转让协议、股东会决议以及公司章程修正案,以备税务机关后续抽查。
对于个人纳税人,申报流程相对简便,个人股权转让通常涉及个人所得税的“先税后证”流程(即先完税再办理工商变更),在缴纳个人所得税时,税务机关会一并征收印花税,部分地区要求个人通过自然人电子税务局或手机APP进行申报,具体操作需遵循当地税务机关的指引。
特殊情形处理与风险防范
在股权转让实务中,存在几种特殊情形需要特别关注,以避免产生不必要的税务合规风险。
未实缴出资的股权转让,如果股东转让的是未完全履行出资义务的股权,且转让金额为零或负数,是否需要缴纳印花税?根据现行政策,如果股权转让合同明确约定了转让价格(即使是零元),只要合同具有法律效力,原则上仍需按合同金额申报,若合同金额为零,则印花税为零,但必须警惕的是,这种零元转让极易触发税务机关对个人所得税的反避税调查,如果被认定为无正当理由,税务机关将按公允价值核定个税,届时印花税的计税依据也会随之调整。
多次变更导致的合并申报,如果企业在同一年度内发生多次股权转让,可以将不同合同的数据汇总在同一税源申报表中,但必须确保每一笔交易的合同编号、金额和日期准确无误,不可混淆。

跨境股权转让,非居民企业转让中国居民企业的股权,除了缴纳印花税外,还涉及预提所得税,这种情况下,交易双方更应严格审核合同条款,明确税费承担方,并按规定进行税务备案,避免因跨境资金流动监控而引发合规问题。
相关问答
股权转让时,公司净资产为负,还需要缴纳印花税吗?解答: 即使公司净资产为负,只要股权转让合同中约定的转让价格大于零,就需要按照合同金额缴纳印花税,印花税是对“书立合同”这一行为征税,属于行为税,其计税依据是合同所载金额,而不是企业的盈亏状态,如果合同约定转让价格为0元,且不属于将股权赠与给直系亲属或承担直接抚养责任人的情形,虽然印花税为0,但仍需注意可能面临的个人所得税核定风险。
股权转让合同未履行或解除,已经缴纳的印花税可以退还吗?解答: 通常情况下不予退还,根据印花税的相关规定,印花税凭证一经书立并粘贴印花,合同即具有法律效力,无论合同是否实际履行或是否后续解除,已缴纳的印花税一般不予退还,这体现了印花税作为行为税的特征,即只要签订了应税合同,纳税义务即已产生,但在极少数多缴税款的特殊情况下(如计算错误),纳税人可以申请退税或抵缴。
通过以上解析可以看出,股权转让印花税虽然税率不高,但其合规性要求严格,建议在进行股权交易前,充分评估交易价格,规范合同文本,并严格按照法定期限履行申报义务,从而有效规避税务风险,确保交易安全,如果您在具体操作中遇到复杂的股权架构或价格认定问题,欢迎在评论区留言探讨,我们将为您提供更具体的解答。