0申报是纳税人在纳税申报期内没有应税收入或应纳税额为零时,必须履行的法定纳税义务,其核心上文归纳在于:0申报并非“不申报”,而是一种“如实申报无收入”的状态,必须严格按照税务机关规定的流程,在电子税务局或办税服务厅完成申报动作,企业若长期违规进行0申报,将面临税务稽查、信用等级降级及罚款等严重风险,掌握正确的申报条件、操作流程及风险规避策略,是企业财税合规的基石。

明确0申报的适用条件与定义
在进行具体操作前,必须准确界定何为0申报,根据税务法规,0申报是指纳税人在纳税申报期内,收入为零、成本费用为零,或者虽然发生了收入但处于免税阶段,最终应纳税额为零的情况,很多企业主容易产生误区,认为“未开发票”就等同于“0申报”,这是极其危险的认知。
0申报主要适用于以下两种情形:一是纳税人处于筹建期,未发生经营活动;二是纳税人因季节性停产等原因,当期确实无经营收入,需要特别强调的是,如果企业虽然未开具发票,但取得了未开票收入,或者发生了视同销售行为,这部分收入必须如实申报,绝不能进行0申报,享受免税政策的纳税人(如小规模纳税人月销售额未达标),虽然无需缴纳税款,但仍需进行申报,在申报表中填列免税销售额,而非简单的全空或填零。
电子税务局全流程操作指南
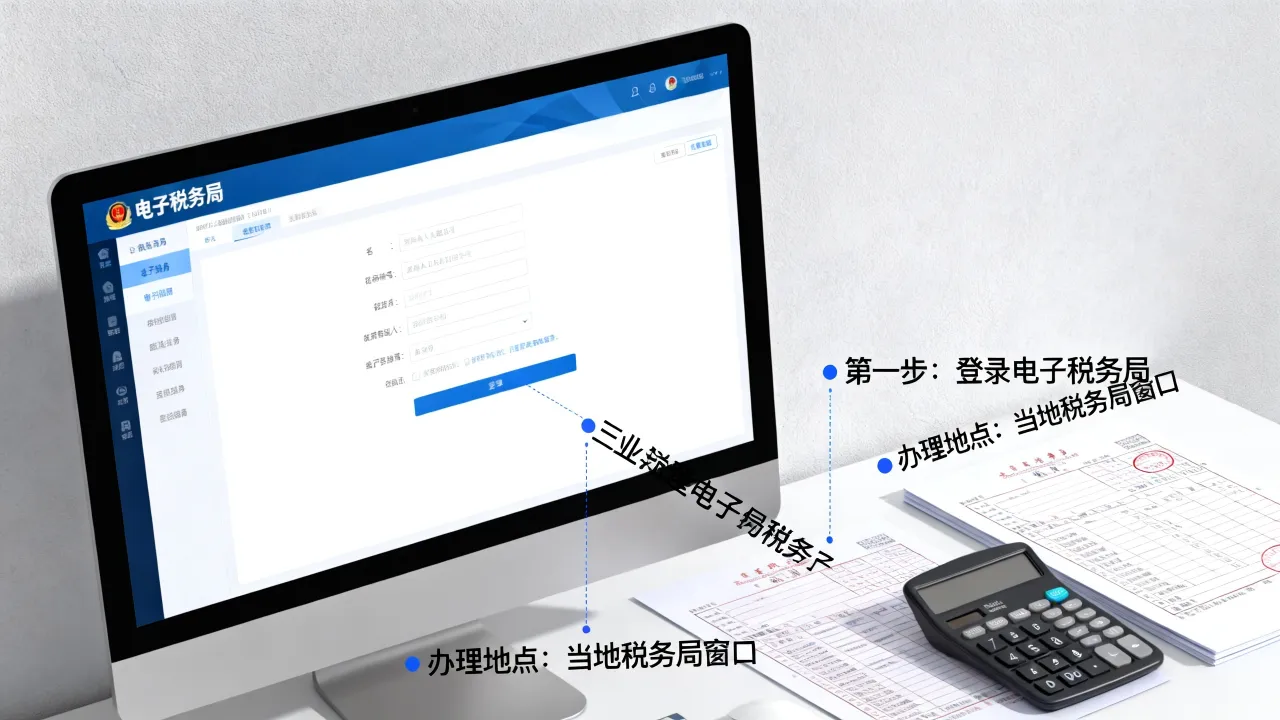
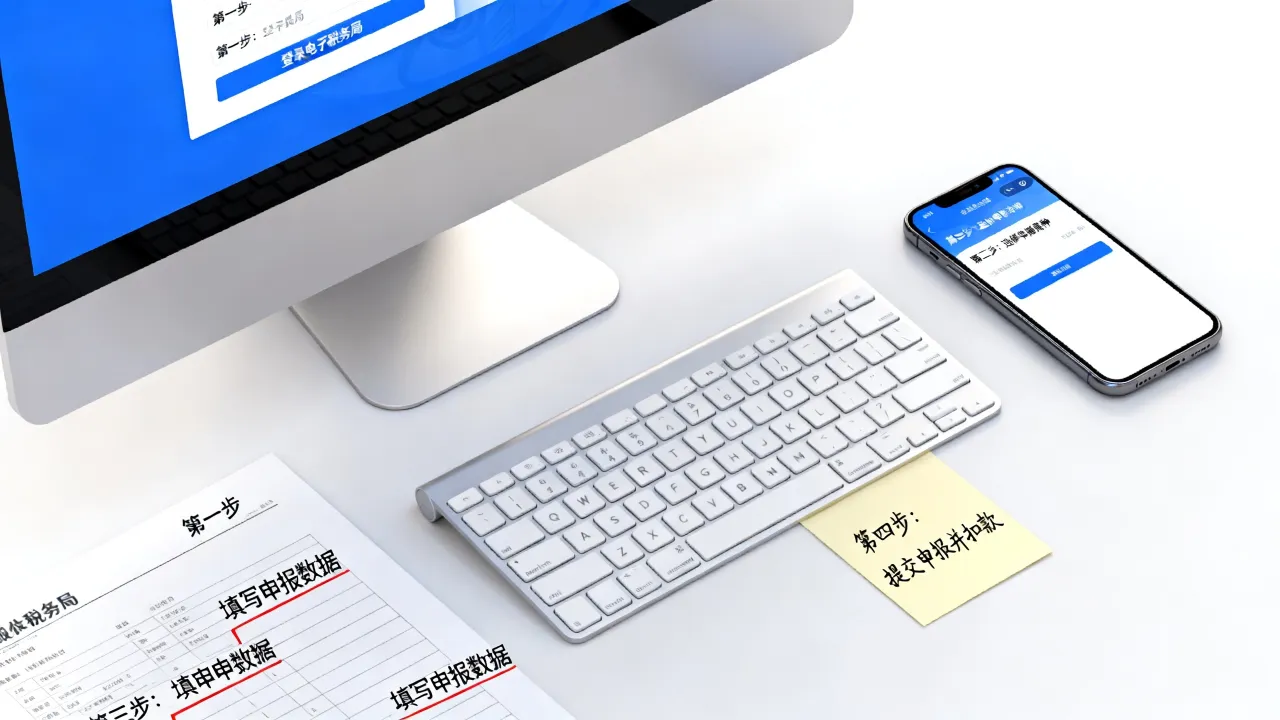
随着金税四期的推进,目前绝大多数0申报均通过电子税务局完成,以下是标准化的操作步骤,适用于增值税及企业所得税等主要税种。
第一步:登录与初始化 纳税人需通过浏览器登录当地电子税务局,使用法人、财务负责人或办税人员的账号及密码进入系统,在首页的“我要办税”或“税费申报及缴纳”模块中,找到相应的申报入口。
第二步:增值税申报 对于小规模纳税人,进入增值税及附加税费申报表后,需核对“货物及劳务”或“服务、不动产和无形资产”相关栏次,在确认无收入发生的情况下,将“销售额”相关栏次填写为0,系统通常会自动计算应补退税额为0。 对于一般纳税人,流程相对复杂,需依次填写《增值税纳税申报表附列资料》及主表,在无进项发票且无销项发票的情况下,将销售额、进项税额、销项税额等栏次全部填列0,务必注意,若有未抵扣的留抵税额,需在相应栏次体现,不能直接忽略。

第三步:企业所得税申报 按季或按年申报企业所得税时,需进入《中华人民共和国企业所得税月(季)度预缴纳税申报表》,在无经营收入的情况下,将“营业收入”、“营业成本”及“利润总额”均填写为0,此处需特别注意,逻辑关系应为“营业收入-营业成本=利润总额”,即0-0=0,若企业有未支付的期间费用(如房租、人员工资等),实际上产生了亏损,此时不能做0申报,而应如实填报收入为0、成本为实际发生额,利润总额为负数,以体现真实的经营状况。
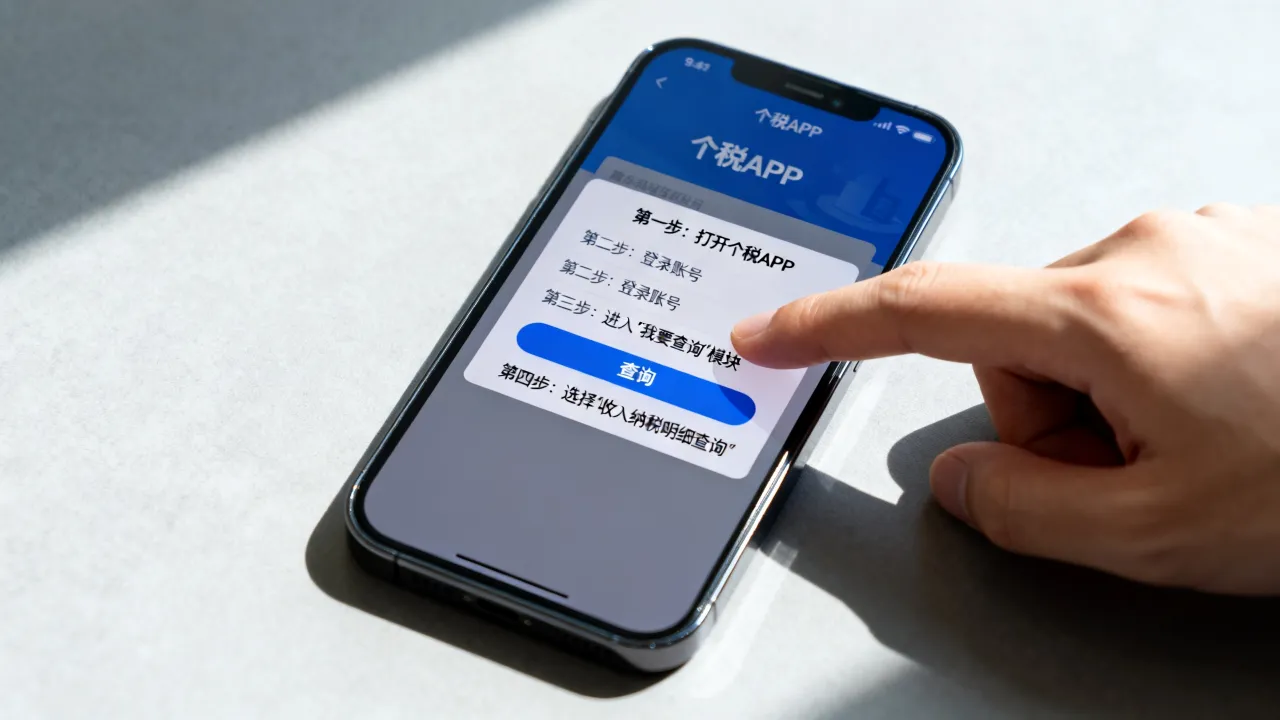
第四步:附加税与个税申报 增值税申报完成后,系统通常会自动带出城建税、教育费附加及地方教育附加等附税,确认税额为0后提交,对于个人所得税,若公司无员工或未发放工资,需在自然人税收管理系统进行扣缴客户端的“零申报”确认,选择“无申报数据”并提交。
第五步:核对与提交 在最终点击“申报”按钮前,必须进行系统初始化的“风险扫描”,电子税务局会自动校验数据逻辑,如出现异常提示,需排查是否漏填或多填,确认无误后,提交申报表,并查看申报结果是否显示“申报成功”。
长期0申报的潜在风险与合规建议
虽然0申报是合法的税务处理方式,但长期(通常指连续6个月以上)0申报会引起税务机关的大数据预警系统关注,税务系统会通过第三方数据比对、发票流向分析等手段,核查企业是否真正处于“停业”状态。
主要风险包括:

- 信用等级降级: 税务信用等级可能被降为C级或D级,影响发票领用量、招投标资格及银行贷款。
- 虚假申报处罚: 若经查实企业有隐匿收入行为而进行0申报,将面临补税、滞纳金及高额罚款,严重者涉及刑事责任。
- 发票严控: 税务局可能限制其发票领购数量,甚至降版降量,要求实地核查。
专业解决方案: 企业应建立真实的账务体系,如果企业确实处于筹建期或淡季,应保留相关的合同、凭证及费用单据,以备税务机关核查,若企业长期无经营意愿,建议及时进行税务注销或办理歇业登记(根据最新政策,市场主体可办理歇业,保留主体资格但暂停税务申报),切勿为了省事或省税而长期进行虚假的0申报,对于有少量支出但无收入的企业,应如实申报亏损,这比0申报更符合业务逻辑,也能有效降低税务风险。
相关问答
问:公司刚注册下来,还没有开始营业,也没有发生任何费用,一定要做0申报吗? 答:是的,根据法律规定,公司注册领取营业执照后,无论是否开始经营、是否有收入,必须在每个月(或按季)的申报期内完成纳税申报,如果没有业务往来,就需要进行0申报,如果逾期未申报,税务机关会责令限期改正,并可能处以罚款,还会影响企业的纳税信用等级。
问:公司这个月有进项发票抵扣,但是没有开票收入,可以做0申报吗? 答:不可以,0申报的前提是收入为零且无应纳税额,如果有进项发票,说明企业发生了采购业务,如果当期没有收入,应如实申报收入为0,但进项税额应留抵,不能简单地做全盘的0申报,如果直接做0申报,会导致进项税额无法抵扣,且账务逻辑混乱,极易引发税务预警。 能帮助您准确掌握0申报的操作要点,如果您在申报过程中遇到更复杂的税务问题,建议咨询专业的财税顾问或直接联系主管税务机关,确保企业税务安全。