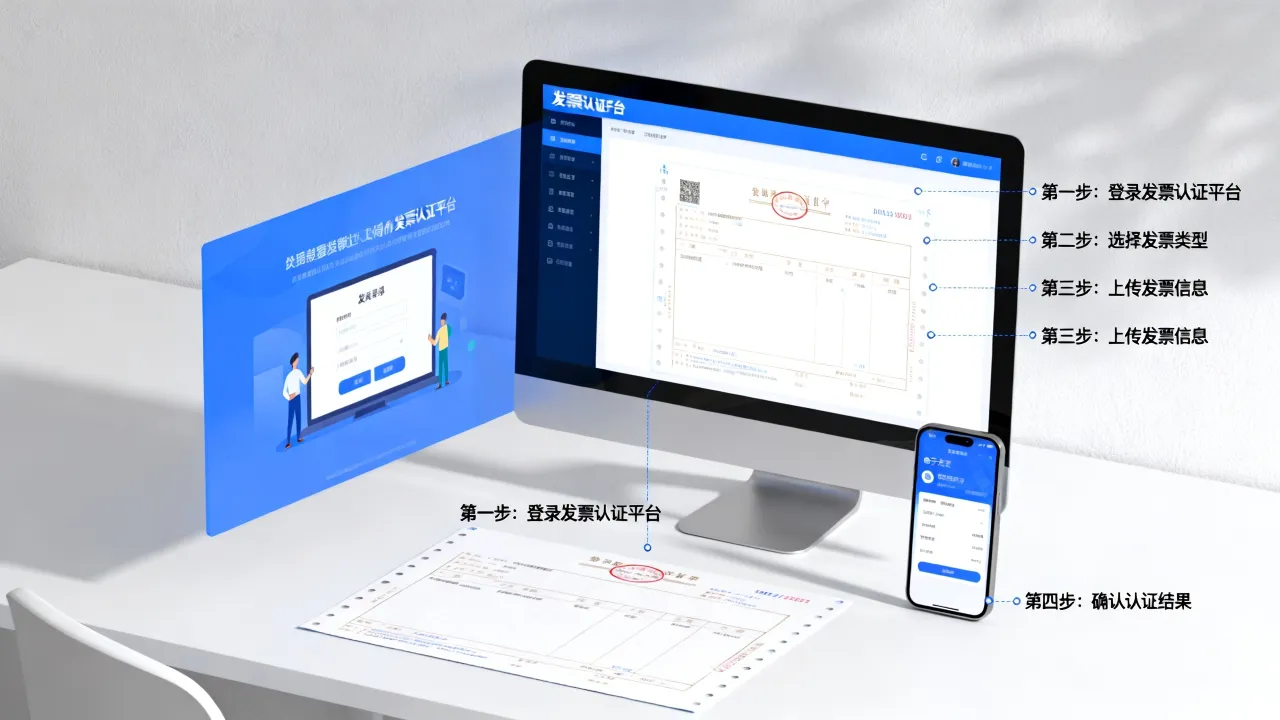
地税申报的核心在于依托统一的电子税务局系统,通过实名认证、准确填写税种申报表并按时完成扣款,随着国地税征管体制改革的深化,目前的“地税”申报已实质上转变为在电子税务局中针对财产和行为税、个人所得税等地方税种的统合申报操作,企业财务人员需掌握从登录环境搭建到具体税种填报的全流程,确保数据逻辑自洽,以规避税务稽查风险。

申报前的准备工作与系统登录
在正式进行申报操作前,必须确保基础信息的准确性与登录环境的安全性,这是保障申报顺利进行的第一道防线。
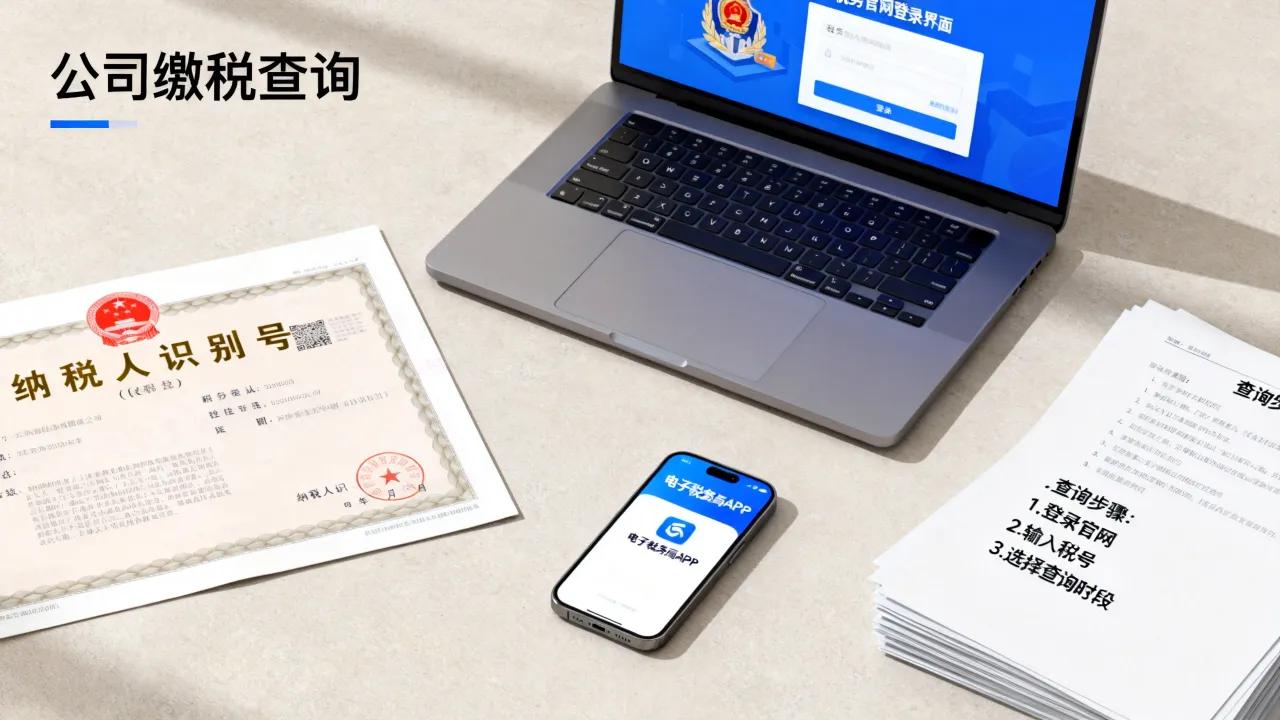
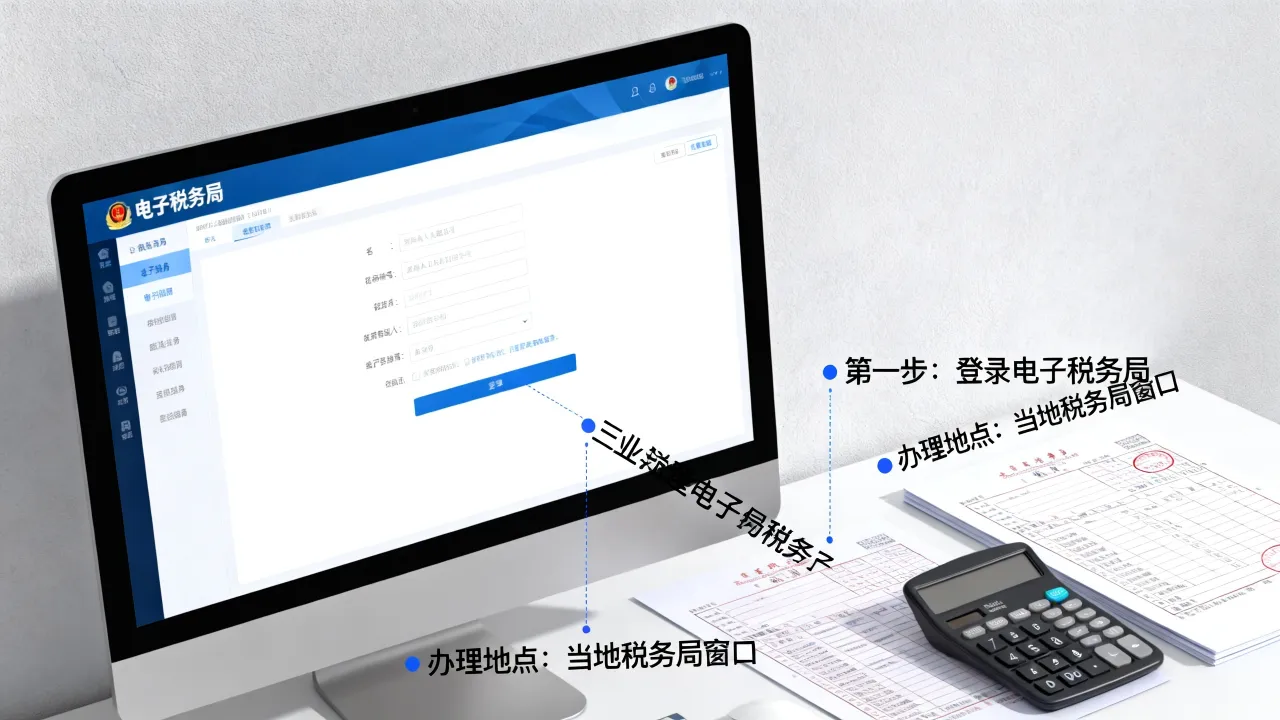
需要完成企业实名认证与办税人员授权,企业的法定代表人、财务负责人及办税员需在“个人所得税APP”或电子税务局完成实名注册,并由企业在系统中授予相应的办税权限,绝大多数地区已推广使用“企业业务”登录模式,支持法人或财务负责人扫码授权办税员登录,这种方式比传统的CA证书登录更为灵活,且安全性较高。
需核对税费种认定信息,登录电子税务局后,进入“我的信息”或“税费种认定”模块,检查税务机关核定的税种、申报期限及税率是否准确,印花税是否按次申报或按期申报,房产税的原值及减除比例是否正确,若发现税种认定缺失或错误,需先通过“涉税事项办理”模块进行变更,否则无法在申报界面找到相应表单。
核心申报流程详解
地税申报主要涉及财产和行为税合并申报、个人所得税扣缴申报以及附加税费申报,掌握这三类核心业务的操作逻辑是关键。
财产和行为税合并申报 这是目前地税申报中最主要的变革点,系统将城镇土地使用税、房产税、车船税、印花税、资源税等多个税种整合为一个申报入口。

- 纳税源信息采集: 申报的第一步不是直接填写报表,而是进行税源维护,申报房产税时,需先录入房产原值、出租面积等税源信息;申报印花税时,需录入应税合同名称及金额,系统会根据税源信息自动计算应纳税额。
- 申报表生成与核对: 税源录入完毕后,进入“财产和行为税纳税申报表”界面,系统会自动抓取税源数据生成申报表,财务人员需重点核对“本期应补退税额”,确保系统计算的税额与手工计算底稿一致,特别是涉及房产税从价与从租并存等复杂情形时,需仔细检查计税依据。
个人所得税(经营所得与扣缴申报) 对于企业而言,主要涉及代扣代缴员工的“综合所得”以及申报个人独资或合伙企业的“经营所得”。
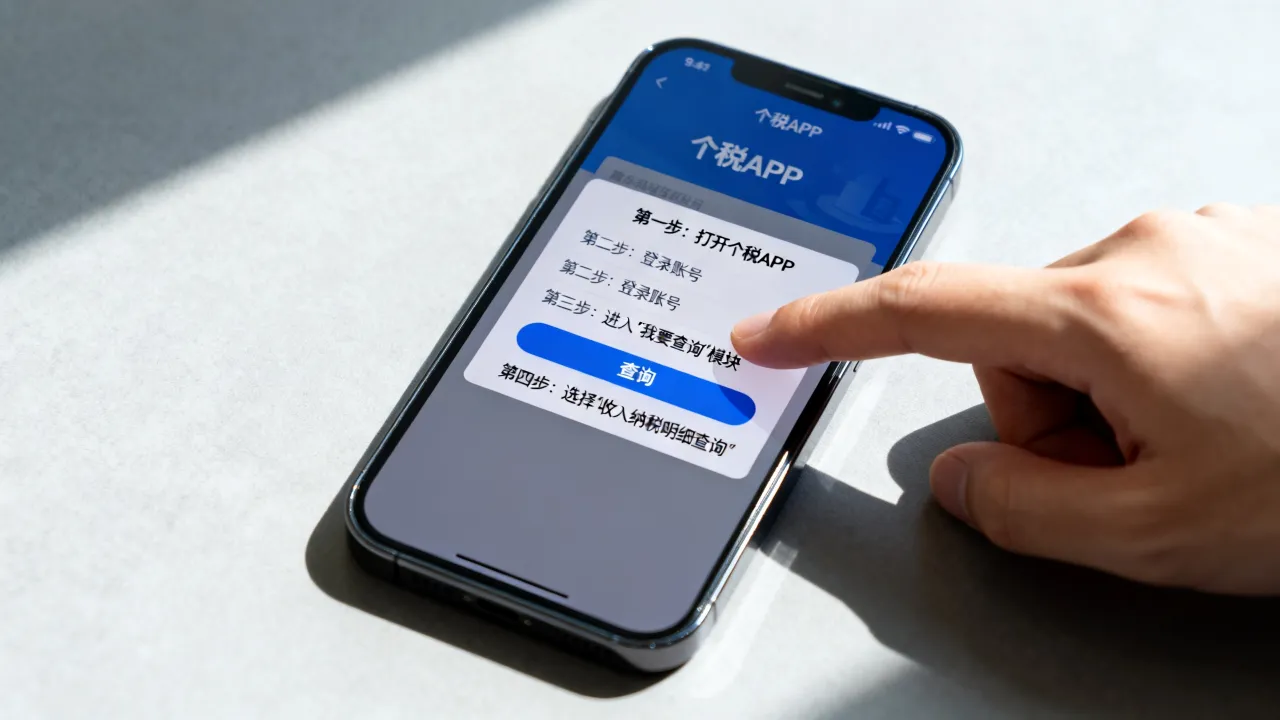
- 综合所得申报: 使用“自然人电子税务局(扣缴端)”,每月发放工资前,需先填写人员信息采集,然后填写报表收入及减除项,关键在于正确填写“专项附加扣除”信息,这是降低税务成本的重要合规途径。
- 经营所得申报: 针对查账征收的合伙企业或个人独资企业,需在季度或年度终了后,申报《经营所得纳税申报表》,此环节需重点关注成本费用的列支凭证是否合规,因为金税四期背景下,个人独资企业的财务报表是税务风险扫描的重点对象。
附加税费申报 附加税费(城建税、教育费附加、地方教育附加)通常随增值税一同申报,在申报增值税时,申报表附列资料会自动带出增值税应纳税额,附加税费申报表会自动以此为计税依据进行计算,财务人员需确认企业适用的城建税税率(如市区7%、县城镇5%等)是否由系统自动匹配正确。
申报后的风险管控与缴款
数据提交并不代表申报工作的结束,后续的缴款与异常处理同样重要。
完成申报表填写并点击“申报”后,系统会进行逻辑校验,若出现申报错误或失败,系统会弹出提示信息,常见的错误包括:税源信息与申报表数据不一致、存在未申报的欠税、或财务报表数据与申报数据差异过大,应根据错误代码返回相应模块修改。
申报成功后,需立即进入“税费缴纳”模块,目前支持三方协议缴款、银联在线支付等多种方式,建议企业签订“委托扣款协议”,实现申报后自动扣款,避免因人工操作遗忘导致逾期,一旦产生逾期,将面临每日万分之五的滞纳金以及可能的纳税信用等级扣分。
常见疑难问题与专业解决方案

在实际操作中,财务人员常会遇到“零申报”与“数据异常”的困扰。
关于零申报,许多企业误以为长期零申报可以降低被稽查概率,对于有经营收入的企业,长期零申报会被税务系统的大数据模型列为“非正常户”重点监控,专业的解决方案是:若企业确实处于筹建期或停业期,应保留相关的证明材料(如筹建期的发票、停业决议)以备核查;若企业有微量收入但成本过高导致亏损,应如实申报亏损,而非强行零申报,如实申报亏损是合规的税务筹划手段。
关于数据异常,若系统提示“财务报表利润与所得税申报差异过大”,这通常是因为会计准则与税法规定存在永久性差异或暂时性差异,解决方案是在年度汇算清缴时,通过《纳税调整项目明细表》(A105000)进行详细填报,解释差异原因,而非强行修改财务报表数据,保持会计核算的独立性是审计与税务合规的基础。
相关问答
问题1:如果错过了地税申报期限,应该如何进行补报和补救?解答: 若发现逾期,应立即登录电子税务局,在“申报查询及缴纳”或“逾期申报”模块找到未申报的税种,首先进行补申报操作,系统会自动计算滞纳金,申报完成后,需尽快缴纳税款和滞纳金,如果因特殊困难(如自然灾害、系统故障)导致逾期,可根据《税收征收管理法》提供相关证据,向税务机关申请减免滞纳金,建议检查纳税信用等级,逾期申报可能导致扣分,影响后续发票领用及优惠政策享受。
问题2:房产税和土地使用税的申报原则是什么?如何避免漏报?解答: 房产税和城镇土地使用税实行“按年计算,分期缴纳”的原则,具体缴纳间隔由各省税务机关确定(通常为半年或一季度),为避免漏报,企业应建立“税源台账”,在取得土地使用权或房屋产权证时,即应在电子税务局进行税源信息采集,对于在建工程转固定资产等环节,财务需及时与工程部门对接,在房产达到预定可使用状态次月起,及时维护税源信息并开始申报,利用电子税务局的“税源状态监控”功能可以有效防止漏报。 能帮助您顺利完成地税申报工作,如果您在具体操作中遇到特殊的系统报错或税务政策界定问题,欢迎在评论区留言,我们可以共同探讨解决方案。