车船税退税并非遥不可及,只要符合特定法定情形,纳税人完全有权申请退还多缴纳或错误缴纳的税款,核心上文归纳在于:当车辆发生报废、灭失(如被盗抢)、因质量原因退车,或者出现重复缴纳税款的情况时,车主可以通过向税务机关或保险公司提交申请,经审核通过后取回相应的车船税税款,整个流程虽然涉及税务部门,但实际操作中,保险公司往往扮演着关键角色,且退税金额通常按月计算,精准无误。

明确退税的法定适用情形
并非所有对车船税的不满都能申请退税,法律明确规定了四种主要的退税适用场景,车主需对号入座。
车辆报废,当车辆达到国家规定的强制报废标准,或者车主主动申请报废并办理了注销登记时,自报废月份起,该年度尚未使用的月份对应的税款是可以退还的,车辆在6月份办理报废,那么7月至12月的车船税应当予以退还。
车辆灭失,这里主要指车辆被盗抢、因自然灾害等原因导致实物完全消失,对于被盗抢车辆,车主需要提供公安机关出具的证明,在车辆找回前或找回后无法继续使用期间,可以申请退还相应期间的税款。
第三是质量原因退车,这通常发生在新购车辆阶段,如果购买的新车因车辆质量问题,经销商同意退货并办理了退车手续,那么纳税人可以申请退还自纳税月份起至退车月份止的税款,这种情况在“三包”政策实施下并不罕见。
重复缴纳,这是最常见的人为失误,例如车主在购买交强险时由保险公司代收了车船税,随后又自行前往税务局缴纳,或者在不同保险公司重复投保导致了重复扣税,对于多缴纳的部分,纳税人理所当然可以申请退还。
掌握申请渠道与办理路径
明确了退税理由后,选择正确的办理渠道是提高效率的关键,目前主要有线上线下两种路径,且根据退税原因的不同,受理部门也有所区分。
对于由保险公司代收代缴的车船税(目前绝大多数私家车均属此类),如果是重复缴纳或因退车、报废导致的退税,最便捷的途径通常是直接联系承保的保险公司,保险公司作为代扣代缴义务人,有义务协助纳税人办理退税手续,车主需填写《车船税退税申请表》,并连同相关证明材料提交给保险公司,由保险公司统一向税务机关申报。
对于车辆被盗抢等特殊情况,或者保险公司无法直接处理的复杂案例,车主则需要直接前往主管税务机关办税服务厅进行办理,随着电子政务的普及,许多地区(如北京、上海、广东等)已开通了电子税务局的退税功能,车主可以通过自然人电子税务局网页版或手机APP进行线上申请,无需跑腿,大大节省了时间成本。

准备完备的申请材料清单
“资料齐全”是退税申请能够顺利通过审核的前提,无论是通过保险公司还是直接向税务机关申请,核心材料大同小异,但细节决定成败。
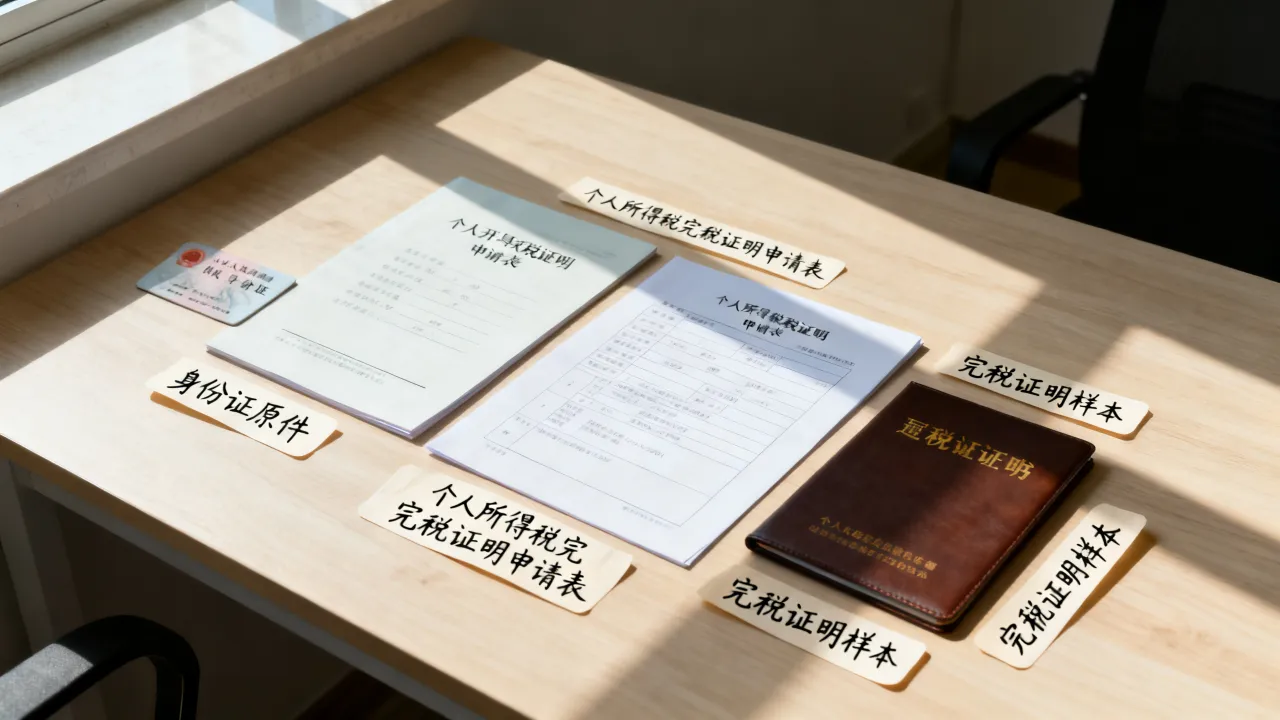
身份证明是基础,车主需提供身份证原件及复印件,如果是单位车辆,则需提供营业执照副本及代办人身份证。
车辆相关证明文件至关重要,申请报废退税的,必须提供《机动车注销证明书》;申请被盗抢退税的,需提供公安机关出具的立案证明或车辆丢失证明;申请质量退车的,需提供经销商出具的退车证明及发票红冲记录;申请重复纳税的,则需提供两次完税的证明凭证(如保险单上的完税凭证截屏或税务局开具的完税证明)。
填写规范准确的《车船税退税申请表》是必须的,在申请表中,车主需要明确填写退税银行账户信息,包括开户行名称和账号,确保税款能准确退回,特别需要注意的是,退税账户通常要求是车主本人的同名账户。
标准化办理流程详解
将上述要素整合,便形成了一套标准化的办理流程,车主只需按部就班即可。
第一步,发起申请,车主发现符合退税情形后,应第一时间联系保险公司或登录税务APP提交申请,切勿拖延,因为退税申请通常有时效限制,一般要求在纳税年度内或情形发生后三年内提出。
第二步,提交审核,保险公司或税务机关收到材料后,会对材料的真实性和完整性进行审核,这一阶段,税务机关可能会通过后台数据比对车辆的状态信息(如是否已注销、是否已完税)。
第三步,等待审批与退款,审核通过后,税务机关会生成退税指令,将款项直接划转至车主指定的银行账户,根据地区不同,到账时间通常在5个工作日至20个工作日不等。

专业视角下的退税计算与注意事项
从专业税务筹划的角度来看,车船税的退税计算遵循“按月计算,不跨年度”的原则,退税金额 = 年应纳税额 ÷ 12 × 应退税月数,这里有一个细节需要注意,如果车辆是在当月中途报废或灭失的,当月的税款通常不予退还,从次月开始计算退税月数。
车主在办理退税时容易陷入一个误区:认为只要买了保险没用车就能退税,车船税是财产税,只要车辆在纳税期内拥有所有权,无论是否上路行驶,都必须纳税,单纯的“闲置”并不符合退税条件。
还有一个关键的实操建议:在办理车辆过户时,车船税是不随车转移的,如果二手车买家发现前任车主未缴纳当期车船税,应由买家补缴,但这笔税款不应计入退税范畴,而是纳税义务的延续,反之,如果前任车主已经缴纳了全年的税款,买家无需再次缴纳,但也不能要求前任车主退还未使用月份的税款,因为税法规定纳税义务人是“车辆的所有人”,过户后所有权已转移,税款并不随车分割。
相关问答
问题1:车辆被盗抢后找回,之前申请的退税会被追回吗?解答: 会的,如果车辆在被盗抢期间已经办理了车船税退税,但随后公安机关又找回了车辆,车主在重新获得车辆使用权后,应当向税务机关补缴已退还的税款,税务机关会根据车辆找回的时间,重新计算车主应承担的纳税义务。
问题2:跨年才发现去年重复缴纳了车船税,现在还能申请退吗?解答: 可以申请,根据《中华人民共和国税收征收管理法》的规定,纳税人超过应纳税额缴纳的税款,税务机关发现后应当立即退还;纳税人自结算缴纳税款之日起三年内发现的,可以向税务机关要求退还多缴的税款并加算银行同期存款利息,只要在三年内,跨年退税是完全合规的。 能帮助大家清晰了解车船税退税的每一个环节,如果您在办理过程中遇到任何疑难杂症,或者有独特的退税经历,欢迎在评论区留言分享,我们将为您提供更具体的解答。