地税怎么收费,首先需要明确一个核心概念:随着国税地税征管体制改革的完成,如今已不存在独立的“地税局”,而是合并为统一的税务局,所谓的“地税收费”,实质上是指由税务机关征收的、属于地方财政收入范畴的各项税费,其收费的核心逻辑遵循“税种法定、计税依据明确、申报缴纳自主”的原则,对于纳税人而言,理解地税收费的关键在于掌握具体的税种分类、计税依据、征收方式以及合规的申报流程,这不仅是履行法定义务的要求,更是企业税务健康与个人资产安全的保障。

主要地方税种的收费机制与计算
在现行的税收体系中,虽然征收机构合并了,但税种依然保留了中央与地方的划分,通常大众口中的“地税”主要涉及房产税、城镇土地使用税、契税、土地增值税、印花税以及附加税费等,这些税种的收费机制各不相同,精准掌握其计算方式是税务管理的基础。
房产税与城镇土地使用税:持有环节的固定成本 这两类税费属于财产税,主要针对房产和土地的持有行为征收。
- 房产税:对于企业自用的房产,以房产原值一次减除10%至30%后的余值为计税依据,年税率为1.2%,对于出租的房产,则以租金收入为计税依据,税率为12%,个人非营业用的住房(即自住)目前暂免征收房产税,这是政策给予居民的重要红利。
- 城镇土地使用税:依据实际占用的土地面积进行征收,采用定额税率,即按大城市、中等城市、小城市及县城分别规定不同的每平方米年税额,这类税费通常按年计算,分期缴纳,是企业经营中不可忽视的固定成本。
契税与土地增值税:交易环节的调节税 这两类税费主要发生在土地、房屋权属发生转移时。
- 契税:由承受方(买方)缴纳,其收费标准依据土地和房屋的性质以及面积大小实行差别比例税率,个人购买家庭唯一住房,面积为90平方米及以下的,减按1%的税率征收;面积为90平方米以上的,减按1.5%征收,对于二套房或非普通住宅,税率通常为2%或3%,契税的征收具有很强的政策导向性,精准把握政策界限能有效降低交易成本。
- 土地增值税:主要针对转让国有土地使用权、地上建筑物及其附着物并取得收入的单位和个人,它采用四级超率累进税率,计算逻辑较为复杂,核心在于计算“增值额”,即转让收入减除扣除项目金额(如取得土地使用权支付的金额、开发成本、费用等)后的余额,对于房地产企业而言,这是税务筹划的重点领域。
附加税费:流转税的伴生费用 城市维护建设税、教育费附加和地方教育附加,这三项通常被称为“附加税费”,它们不是独立的税种,而是以纳税人实际缴纳的增值税和消费税税额为计税依据,城市维护建设税根据纳税人所在地不同,分为7%(市区)、5%(县城、镇)和1%(其他)三档税率;教育费附加为3%,地方教育附加为2%,这意味着,只要企业产生了增值税或消费税的纳税义务,就必须同步缴纳这部分费用。
现代化的征收流程与渠道
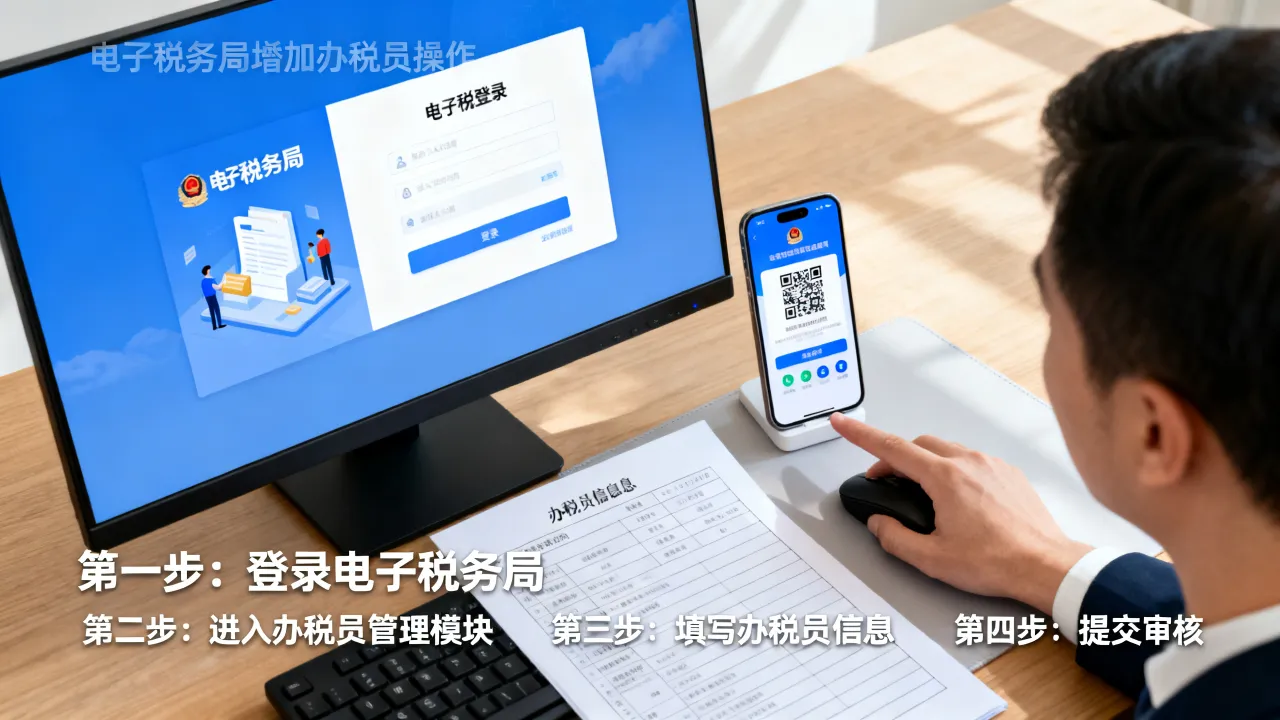
随着“金税四期”工程的推进,地税相关费用的征收已经全面实现了数字化和智能化,传统的上门申报方式已逐渐被电子税务局取代。

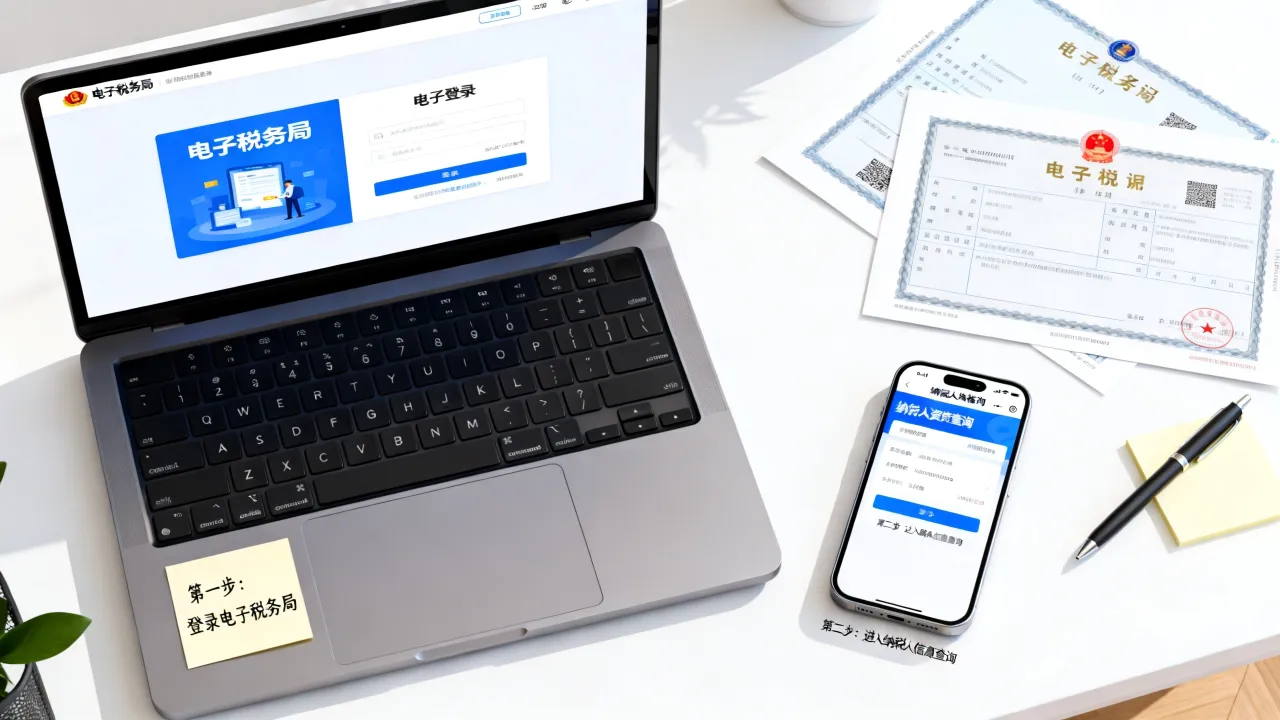
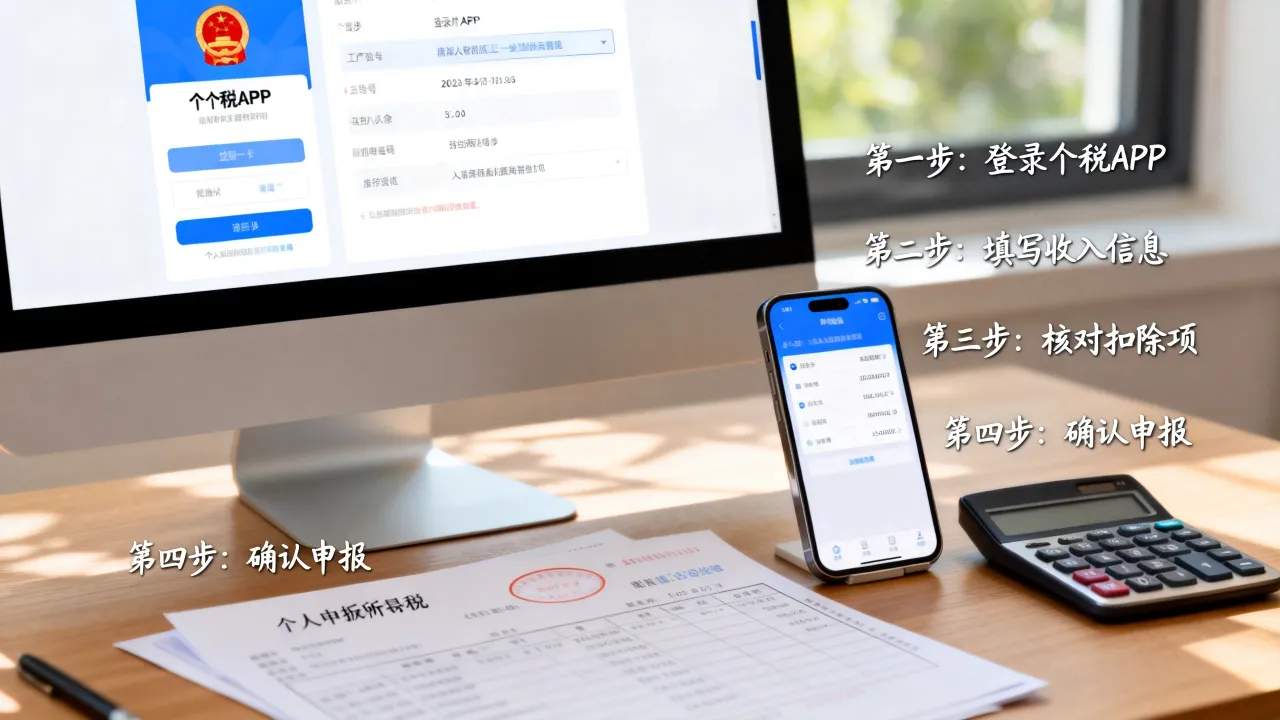
申报方式:全流程电子化 纳税人主要通过电子税务局网页端、手机APP或自然人电子税务局扣缴客户端进行申报,系统会根据纳税人的税务登记信息,自动识别应申报的税种和税目,对于房产税、土地使用税等按期申报的税种,系统会自动生成申报预填单,纳税人只需核对税源信息和计税依据即可,对于契税等一次性交易税种,则需要在不动产登记中心或通过税务端口进行录入。
缴款渠道:多元化与实时性 缴费渠道支持三方协议(税库银)自动扣款、银联在线支付、微信、支付宝等多种方式,这种多元化的支付渠道极大地提高了资金入库的效率,也方便了纳税人的操作,特别是对于个人购房者,在办理房产过户时,通过扫码即可即时完成契税缴纳,大大缩短了办证周期。
专业解决方案与合规建议
在实际操作中,许多纳税人对地税收费的理解仍停留在“交钱”层面,缺乏系统的税务规划,基于E-E-A-T原则,我们提出以下专业的解决方案:
建立税源台账,动态管理变更 企业应当建立完善的税源管理台账,特别是对于房产税和城镇土地使用税,当企业发生新建房产、装修改造、土地用途变更或租赁面积调整时,必须及时更新税源信息,很多时候,多交税是由于未及时申报减税或免税变更导致的,房产在建期间转为自用,房产税的纳税义务发生时间点非常关键,精准界定能避免滞纳金风险。
利用税收优惠政策进行合规筹划 国家针对特定行业或特定行为出台了多项地税优惠政策,对物流企业自有的大宗商品仓储设施用地减征城镇土地使用税;对符合条件的公共租赁住房建设免征契税、印花税等,专业的财务人员应当定期梳理适用的优惠政策,通过合规的备案流程享受红利,而不是盲目缴纳。

强化发票管理与业务流匹配 地税中的附加税费与增值税紧密挂钩,在“以票控税”向“以数治税”转变的背景下,确保增值税发票的开具与实际业务流、资金流、合同流“四流一致”,是确保附加税费计算准确的前提,任何虚开发票或隐瞒收入的行为,在金税四期的大数据比对下都将无所遁形。
相关问答
Q1:个人出租住房需要缴纳哪些地税相关的税费,税率是如何规定的?A: 个人出租住房主要涉及房产税、个人所得税、印花税及附加税费,根据现行优惠政策,个人出租住房,房产税减按4%的税率征收;不含增值税收入不超过10万元的,免征印花税;个人所得税减按10%的税率征收,城市维护建设税、教育费附加等在通常情况下也有相应的减免优惠,总体而言,国家对个人出租住房的综合税负进行了较大力度的减免,以鼓励租赁市场发展。
Q2:企业土地增值税清算时,如何准确计算扣除项目金额?A: 土地增值税清算的关键在于扣除项目的确认,企业应严格区分“房地产开发成本”和“房地产开发费用”,扣除项目主要包括:取得土地使用权所支付的金额、房地产开发成本(包括土地征用及拆迁补偿费、前期工程费、建筑安装工程费、基础设施费、公共配套设施费、开发间接费用)、房地产开发费用(按取得土地使用权所支付的金额和房地产开发成本之和的10%以内计算扣除)、与转让房地产有关的税金以及财政部规定的加计扣除费用(对从事房地产开发的纳税人,可按取得土地使用权所支付的金额和房地产开发成本之和,加计20%的扣除),准确归集和分配这些成本费用,是确保清算数据准确、合法合规的核心。