缴纳地方税(即目前由税务局统一征收的各类税费)的核心上文归纳在于:依托“金税四期”与“互联网+税务”的数字化背景,纳税人应优先通过电子税务局进行全流程在线申报与缴纳,实现“数据多跑路,群众少跑腿”,自国地税合并后,地方税种不再需要分头向不同机构缴纳,而是统一在同一个税务系统中完成,无论是企业还是个人,掌握电子税务局的操作流程、明确申报期限、建立银税三方协议是高效、合规完税的关键,对于涉及房产交易、土地出让等复杂业务,则需结合线上预约与线下办理相结合的方式。

明确地方税种的征收范围与归属
在探讨如何交税之前,必须先厘清“地税”在当下的具体所指,随着2018年国地税征管体制改革的完成,原有的地方税务局与国家税务局已合并,现今统称为“税务局”,所谓的“地税”实际上是指归入地方财政收入的税种,主要包括:增值税(地方留存部分)、企业所得税(地方留存部分)、个人所得税、房产税、城镇土地使用税、印花税、城市维护建设税、车船税、土地增值税、契税及资源税等。
对于纳税人而言,这意味着无需再区分“国税局”和“地税局”,所有上述税种的申报缴纳均通过统一的渠道进行,特别是个人所得税,现在几乎完全由自然人通过“个人所得税”APP或Web端管理,而企业则需在电子税务局中履行代扣代缴义务。
主流申报渠道:电子税务局的深度应用
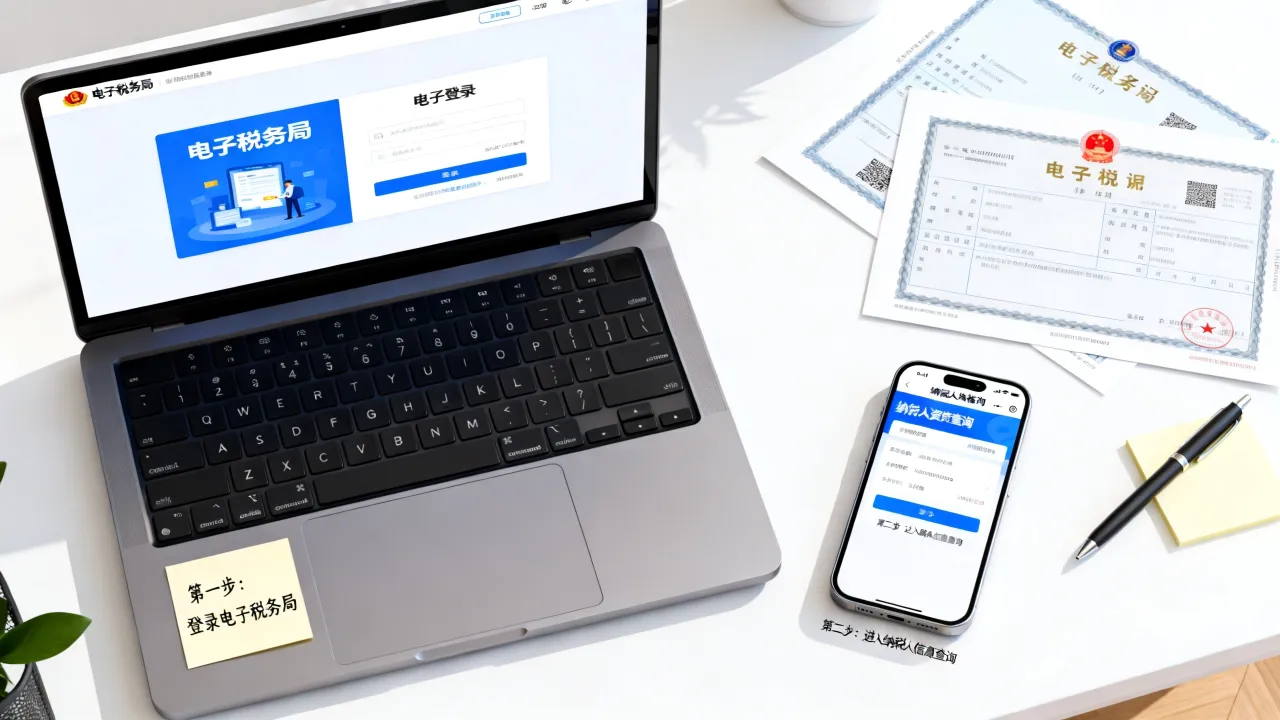
最权威、最高效的缴纳方式是登录各省(市)电子税务局,这是税务部门官方指定的线上办税平台,集成了申报、缴款、凭证打印等功能。
对于企业纳税人,电子税务局提供了“一照一码”登录方式,即使用统一社会信用代码及法人或财务负责人的身份信息登录,系统会自动根据企业的税务登记信息,带出应申报的税种,印花税申报系统会自动根据企业的注册资本及实收资本生成应税数据;房产税和土地使用税则需纳税人自行录入原值或土地面积,系统会自动计算税额。
对于自然人,除了个人所得税APP外,微信或支付宝的城市服务中也集成了社保缴纳及部分车船税缴纳功能,这属于移动端的“电子税务局”延伸服务,极大地提升了便捷度,在操作时,务必认准官方标识,避免通过第三方非授权平台操作,以防数据泄露。

实操申报流程:从登录到完税的标准化步骤
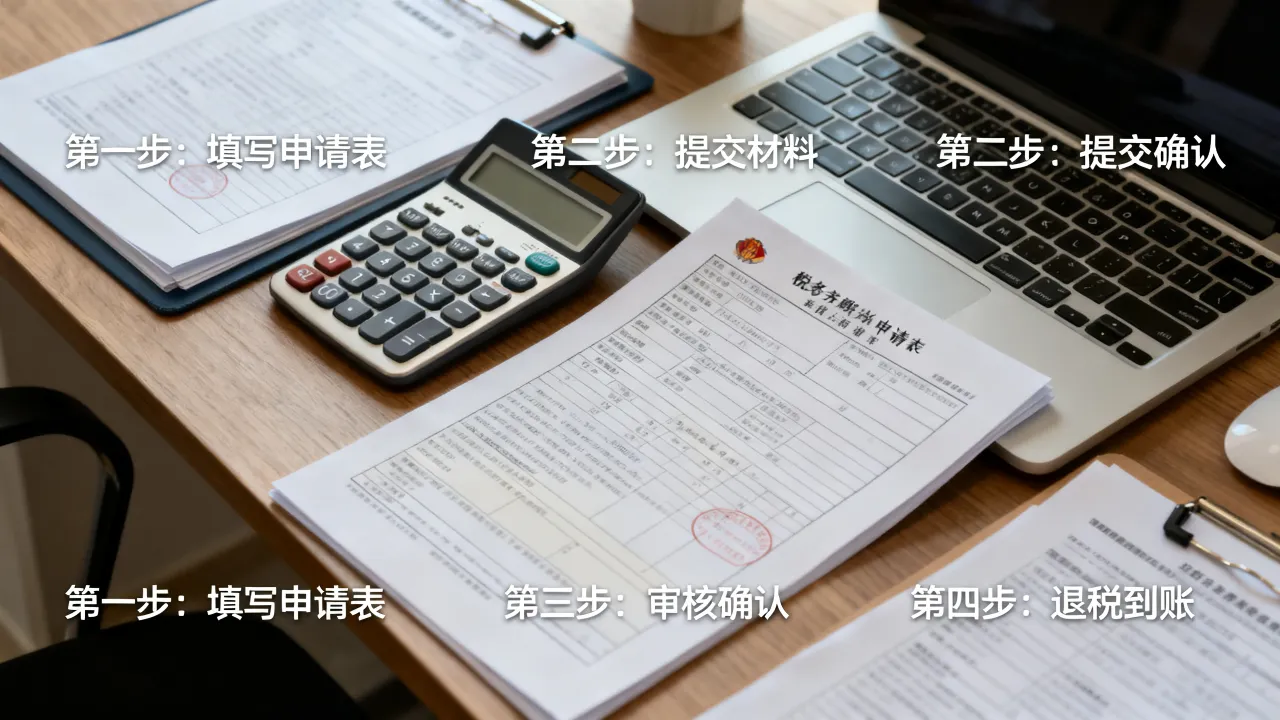
为了确保税务申报的准确性,纳税人应遵循一套标准化的操作流程,这不仅是合规要求,也是规避税务风险的有效手段。
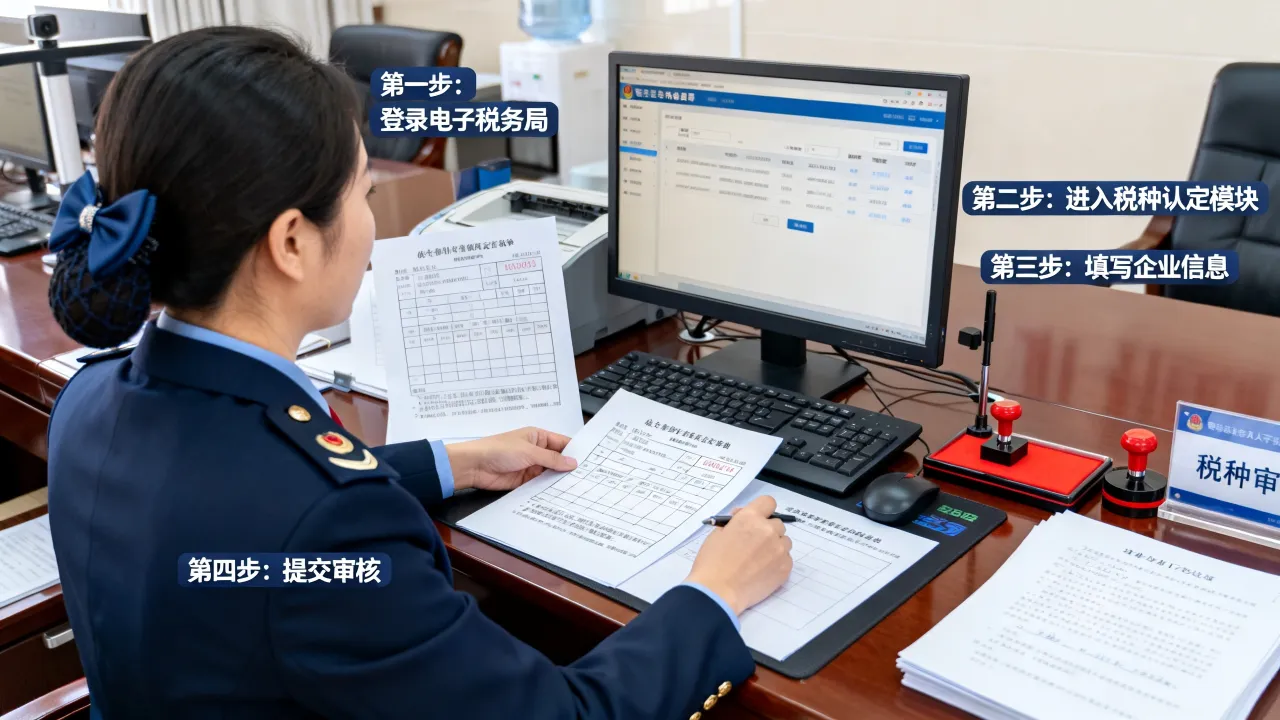
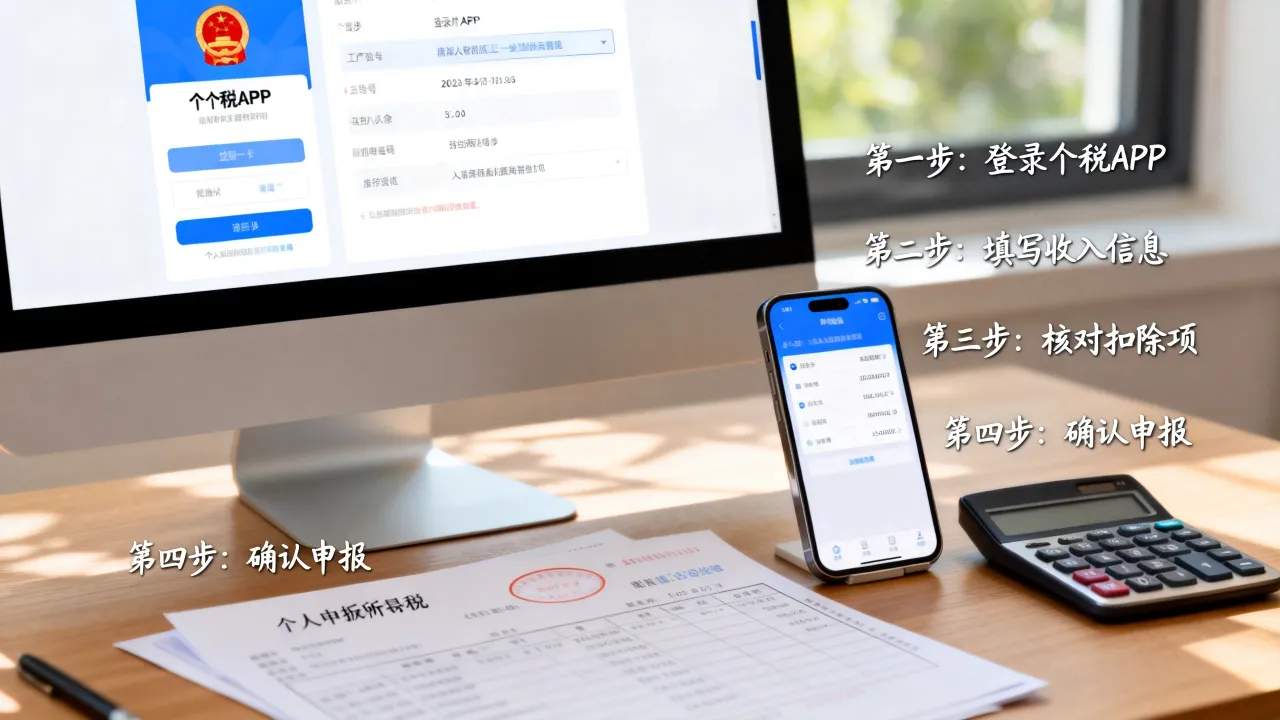
第一步,登录与初始化,进入电子税务局主页,通过CA证书或账号密码登录,系统首页通常会展示“待办事项”,这是核心提示区,列出了当前申报期尚未申报的税种。
第二步,填写申报表,点击“我要申报”或直接从待办事项进入,以增值税及附加税费申报为例,系统会自动提取开票数据,纳税人只需核对进项税额与销项税额是否准确,对于财产行为税(如房产税、印花税),现在多采用“财产行为税合并申报”模块,一次性填报多个税种,系统会自动根据税法公式计算应纳税额。
第三步,税款缴纳,申报表核对无误后,点击“提交”,系统会跳转至缴款页面,企业若已签订《委托扣款协议书》(即三方协议),只需点击“三方协议缴款”,资金即可实时从对公账户划转至国库,未签订协议的企业,则需使用银联支付或二维码支付,但这种方式可能有单笔金额限制。
第四步,获取完税证明,缴款成功后,系统会生成电子完税凭证,纳税人可以在“证明开具”模块中下载或打印,该凭证具有法律效力,可用于记账、审计或办理相关行政事务。
风险管控与专业建议:避免滞纳金与信用降级

在交税过程中,时间管理至关重要,根据《中华人民共和国税收征收管理法》,纳税人未按规定期限缴纳税款的,税务机关除责令限期缴纳外,从滞纳税款之日起,按日加收滞纳税款万分之五的滞纳金,这不仅是经济成本,更会影响企业的纳税信用等级。
专业的税务管理建议企业建立内部税务日历,将各税种的申报期限(如增值税通常为月度或季度初15日内,企业所得税为季度末15日内,年度汇算清缴为次年5月31日前)录入财务系统,设置自动提醒,面对“金税四期”的严监管,企业应确保申报数据与开票数据、财务报表数据的一致性,企业所得税申报表中的“利润总额”应与财务报表一致,增值税申报表中的收入应与账面收入匹配,任何逻辑上的异常都可能触发税务系统的风险预警,导致税务稽查。
对于涉及土地增值税、契税等复杂业务,由于涉及房地产评估、项目清算等环节,建议聘请专业的税务师进行前期测算与筹划,确保在合法合规的前提下,充分享受税收优惠政策,如小微企业普惠性减免、研发费用加计扣除等,避免因不懂政策而多缴税款。
相关问答
问题1:如果企业账户资金不足导致扣款失败,应该怎么处理?解答: 当企业账户余额不足导致扣款失败时,税务系统不会无限期重试,企业应立即筹措资金,并在电子税务局的“税款缴纳”模块中找到未缴款的记录,手动发起缴款指令,需要注意的是,只要未在申报期限截止前完成缴纳,即便只晚一天,也会产生滞纳金,建议财务人员在申报截止日前两天完成资金划拨,预留出银行系统处理的时间差。
问题2:个人转让二手房需要缴纳哪些税,如何计算?解答: 个人转让二手房主要涉及增值税、个人所得税、契税(由买方缴纳)及印花税,增值税方面,满两年的住宅免征,不满两年按5%征收率计算;个人所得税通常按差额(转让收入-原值-相关费用)的20%征收,若为家庭唯一住房且持有满五年,可免征个税,计算方式较为复杂,建议在电子税务局的“房产交易申报”模块中输入房产信息,系统会自动评估计税价格并计算应纳税额,这是目前最准确、最便捷的测算方式。 能帮助您清晰了解地税缴纳的全流程,如果您在具体操作中遇到系统报错或政策理解偏差,建议直接通过电子税务局的征纳互动平台咨询税务人员,或拨打12366热线获取官方指导,您在日常税务管理中还有哪些困惑?欢迎在评论区留言,我们将为您提供更针对性的解答。