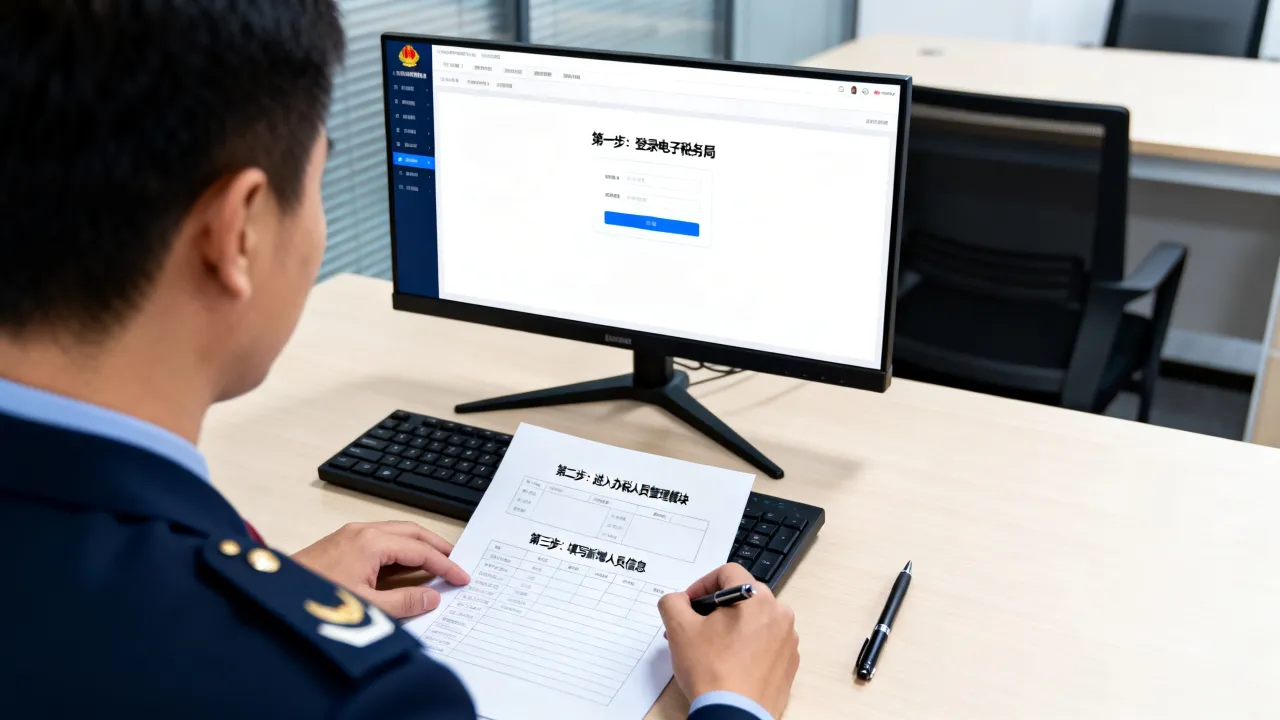
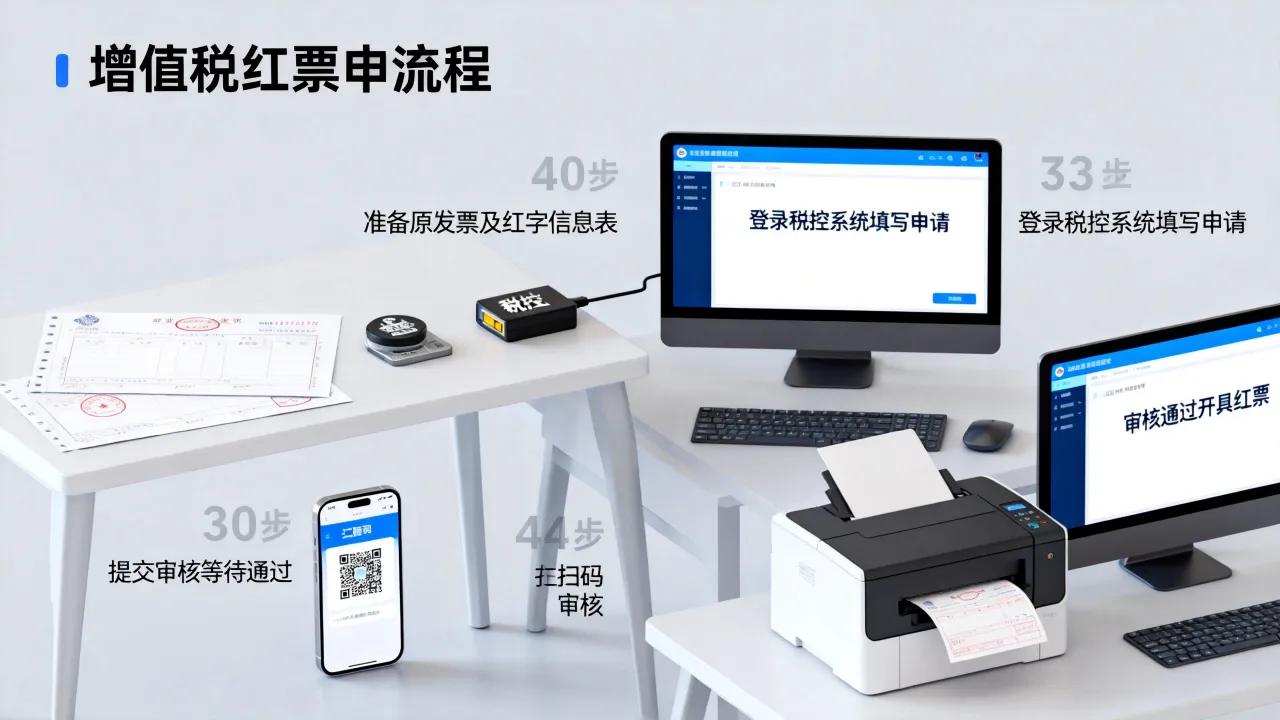
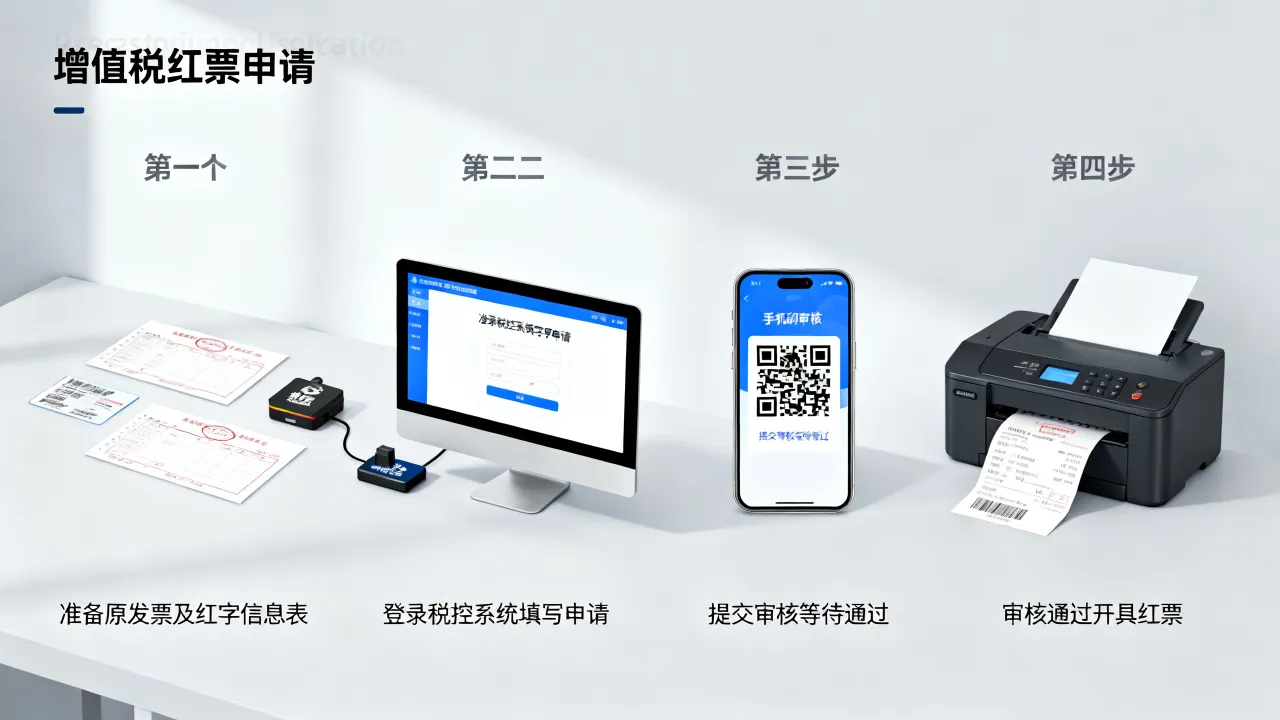
先确认业务是否满足红冲条件,再通过电子税务局或开票软件发起红字信息表(专票)或直接红冲,审核通过后完成红字发票开具。
增值税红字发票怎么开?先确认这3个前提
很多财务第一次开红票时会直接点开票软件里的“红字”按钮,结果卡在信息表提交环节,开红票之前的判断比操作本身更关键,先搞清楚下面三个前提,能少走一半弯路。
什么情况可以开红字发票
红字发票不是“开错了就红一下”这么简单,根据现行增值税发票管理规定,只有以下几种法定情形才能开具红字发票:
- 发生销售退回
- 开票有误且无法作废
- 应税服务中止
- 销售折让
开票有误”最常见,但有一个大前提:发票已经跨月,或者购买方已经认证抵扣,如果发票还在当月、购买方没有勾选认证、联次都还在销售方手里,那就应当直接作废,而不是开红票,作废和红冲虽然都能让原发票失效,但税务处理逻辑完全不同。
红字发票和作废发票的区别,这几种情况只能开红票
红字发票与作废发票的最大区别在于:作废针对的是“当月未认证”的发票,红冲针对的是“跨月或已认证”的发票。
用一张表格对比会更直观:
| 对比项 | 作废发票 | 红字发票 |
|---|---|---|
| 适用时间 | 开具当月 | 跨月或当月已认证 |
| 购买方状态 | 未勾选认证 | 已认证或无法退回 |
| 联次要求 | 全部联次齐全 | 无需收回全部联次 |
| 操作方式 | 开票软件直接作废 | 先申请信息表,再开红票 |
| 税务影响 | 当月不产生销项 | 冲减当期销项 |
具体场景里,如果一张专票购买方已经勾选抵扣,销售方手里只有记账联,购买方不可能把抵扣联退回,这种就只能开红字发票,再比如专票跨月后发现税率选错,作废功能已经灰色不可点,也只能走红冲流程,理解了这个区别,就不会在操作时纠结“为什么不能直接作废”。
开具前先准备这些资料
开红票不是零门槛,不同票种需要准备的材料有差异,但基础资料大致包括:
- 原蓝字发票代码、号码(数电票则为发票号码)
- 红冲原因(销售退回、开票有误、服务中止、销售折让四选一)
- 购买方名称、纳税人识别号(专票红冲必须)
- 红字发票信息表或红字发票确认单
- 退票证明、退货协议、银行回单等辅助资料(备查)
业内专家指出,资料准备不全导致的红冲失败,占日常开票问题的较大比例,建议在发起红冲前,先把原蓝字发票的电子底账调出来核对一遍。
红字发票信息表填写步骤,电子税务局操作路径
红字发票信息表是专票红冲的前置条件,普票和数电票的流程更简化,但逻辑相通,以下按不同开票系统拆步骤说明。
传统税控盘信息表填写步骤
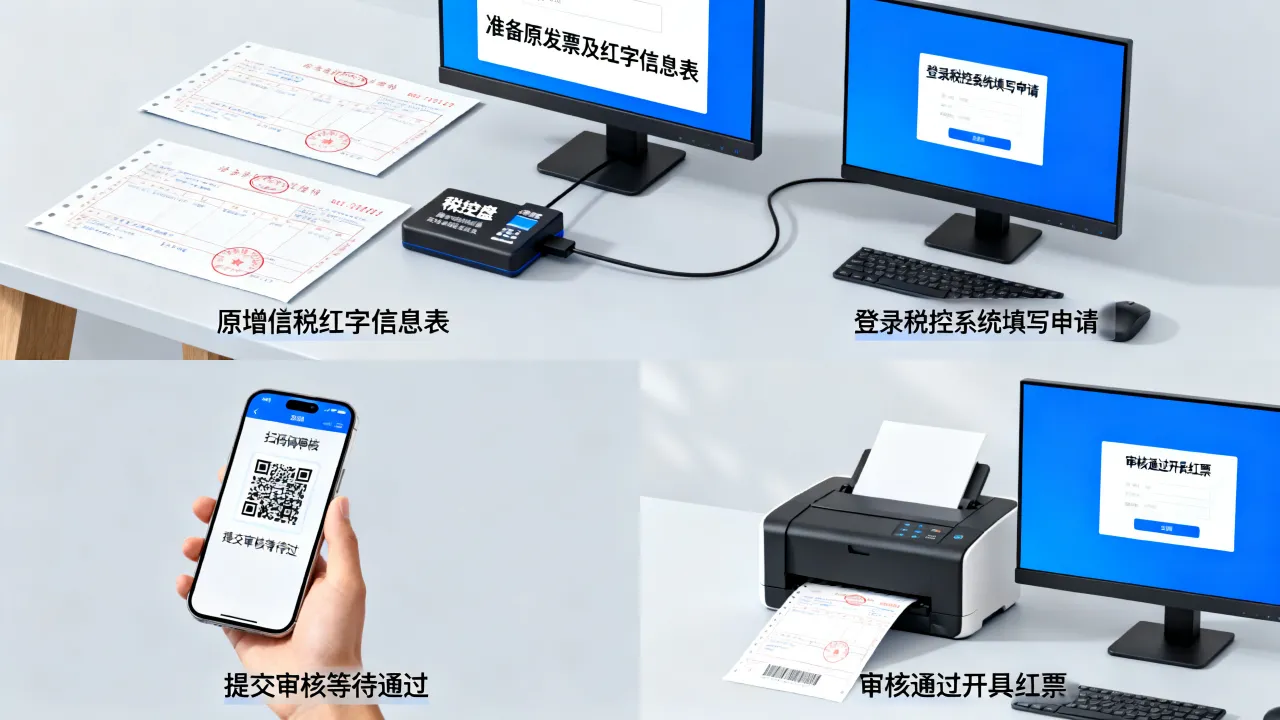
如果你还在用金税盘、税控盘或税务UKey,专票红冲的完整路径如下:
- 登录开票软件,进入“发票管理”模块
- 点击“红字发票管理”,选择“增值税专用发票红字信息表填开”
- 输入原蓝字发票代码和号码,系统自动带出票面信息
- 选择红冲原因,核对购买方信息
- 提交信息表,等待税务机关自动审核
- 审核通过后,进入“红字发票信息表查询”,记录16位信息表编号
- 返回“发票管理”,点击“增值税专用发票红字发票填开”,选择“导入网络下载红字发票信息表”
- 核对金额、税额,点击打印
多数情况下,信息表提交后系统会自动审核,不需要人工干预,如果提示“信息表描述不通过”,通常是因为红冲原因与蓝字发票状态不匹配。
电子税务局数电票红冲操作步骤
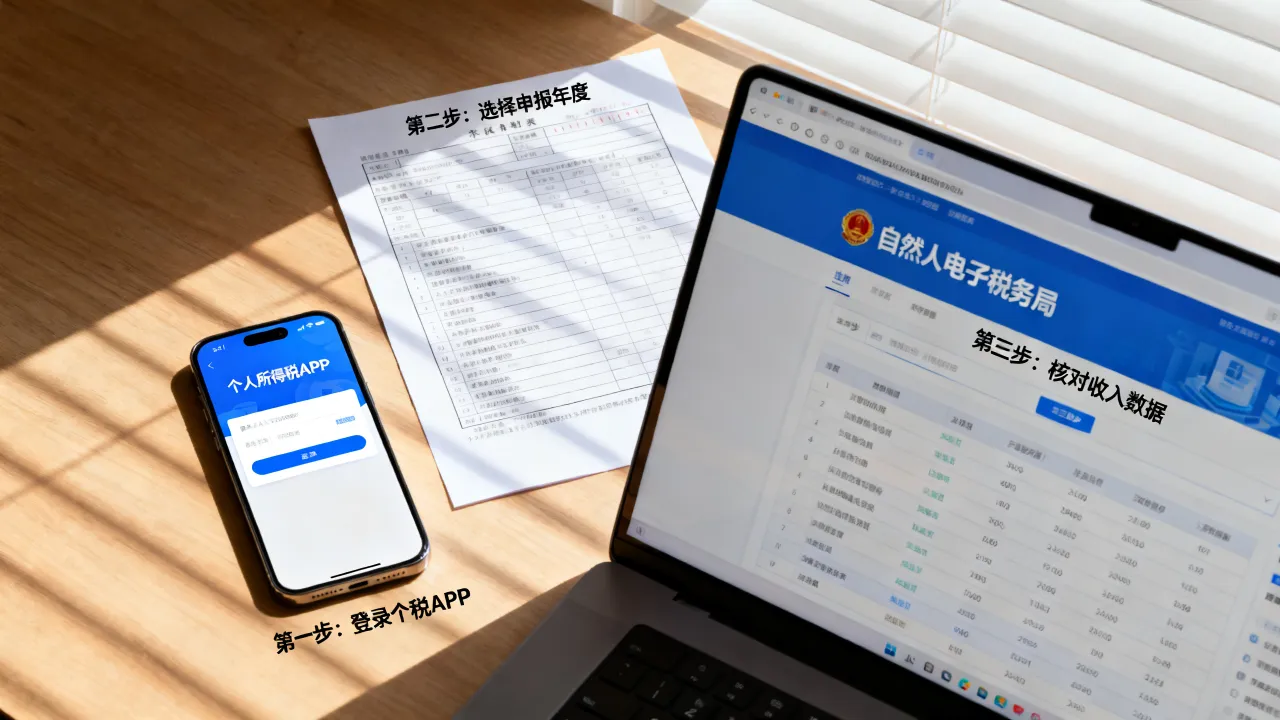
全面数字化电子发票推行后,红冲流程转移到了电子税务局,操作路径更短:
- 登录电子税务局,进入“税务数字账户”
- 找到“全量发票查询”或“红字发票开具”模块
- 选择对应的蓝字数电票,点击“红冲”
- 系统弹出红字发票确认单,选择红冲原因
- 购买方未确认用途的,销售方可直接提交
- 购买方已确认用途的,需要购买方登录电子税务局确认红字信息
- 双方确认后,系统自动生成红字发票并同步至税务数字账户
信息表退回的常见原因
上传信息表被退回,多数情况下逃不出这几个坑:
- 红冲原因选“开票有误”,但原发票购买方已抵扣,应选“购买方已抵扣”对应的原因
- 蓝字发票代码或号码输错,系统比对不通过
- 购买方纳税人识别号与系统中登记信息不一致
- 同一张蓝字发票重复提交信息表
- 数电票场景下,购买方未确认却选择了“购买方已确认用途”
红字发票需要什么资料?专票普票对照
红字发票需要什么资料,取决于票种和红冲原因,不要一说开红字发票就去找购买方要回所有联次,很多场景下根本不需要。
| 票种 | 必备操作资料 | 是否需要收回原发票 | 备注 |
|---|---|---|---|
| 增值税专用发票(税控) | 红字信息表编号、原发票代码号码 | 不需要 | 购买方抵扣联无法退回时,凭信息表即可红冲 |
| 增值税普通发票(税控) | 原发票代码号码 | 需要收回或提供说明 | 不能收回时需在系统内备注原因 |
| 数电票 | 红字确认单 | 不需要 | 全流程电子化,系统自动校验 |
专票红冲的核心资料是红字信息表,普票红冲的核心资料是原发票回收情况说明,很多会计在普票红冲时硬要购买方把发票寄回来,其实如果购买方已经入账无法退回,只要系统里能查询到原票信息,照样可以红冲,具体以当地税务机关执行口径为准。
增值税红字发票税务规定与账务处理
红字发票不是开了就完事,税务规定和账务处理同步跟上,申报才不会出问题。
税务规定:红冲必须有据可查
根据现行增值税发票管理规定,红字发票必须对应原蓝字发票,无正当理由开具红字发票,或者红冲金额与实际业务不符,可能被认定为虚开,行业共识认为,红字发票是纠错工具,不是调节税负的手段,部分地区税务机关会重点核查“先开正数、短期内大量红冲”的异常行为。
账务处理要点
红字发票的账务处理原则是“冲减当期,不追溯调整”,具体操作:
- 开具红字发票后,在账上做蓝字分录的红字冲回
- 销售方冲减当期销项税额和主营业务收入
- 购买方冲减当期进项税额和存货或成本
- 增值税申报时,在附表一“开具红字发票”栏次填列红冲金额
- 如果红冲金额大于当期正数销售额,可能形成留抵,按正常申报规则处理
不要用红字发票去调整以前年度损益,会计处理上,只要业务发生在当期,就红冲当期;确实属于以前年度错账的,才通过“以前年度损益调整”处理。
违规风险提示
以下行为容易被税务系统预警:
- 无对应蓝字发票的红冲
- 红冲金额与蓝字发票金额不一致
- 红冲后短期内又开具相同内容蓝字发票
- 大量集中红冲临近月底的正数发票
开具红字发票时要保留完整的业务证据链,包括退货协议、退款凭证、原发票复印件等,据国家税务总局相关规定,红字发票所对应的蓝字发票信息必须可追溯、可核验。
红字发票开具的核心逻辑始终是“先判断、后申请、再开具”,只要掌握红冲与作废的边界,熟悉信息表或确认单的操作路径,专票普票分清楚资料要求,就能一次通过审核,把流程走对,比反复试错节省时间。
增值税红字发票常见问题
红字发票和作废发票的区别是什么?
红字发票用于跨月或购买方已认证的发票冲减,作废只适用于当月开具且购买方未认证的发票,作废不产生负数销项税额,红字发票会同步冲减当期销项或进项。
红字发票信息表上传后多久能通过?
传统税控盘的专票红字信息表提交后,系统通常自动审核,多数情况下可在数分钟内反馈结果,数电票红字确认单需要双方确认,购买方未确认时需等待对方登录电子税务局操作。
红字发票开错还能再次红冲吗?
红字发票本身不能再直接作废或红冲,如果红字发票开具有误,只能针对原蓝字发票重新发起正确的红冲流程,或者对错误红字发票对应的原业务进行账务调整,红字发票不具有二次红冲功能。