先看征收方式,再看季度销售额,多数小规模个体户季度开票不超30万元免增值税,但个人所得税经营所得仍要按核定额或利润申报。
个体工商户需要交哪些税?先把税种拆清楚
个体工商户涉及的税种不算多,但名字容易混,真正需要你操心的主要是下面三类。
- 增值税:只要有经营收入,就要先判断要不要交增值税,小规模纳税人多数按征收率计税,现行政策下季度销售额30万元以内免增值税,超过部分才按征收率计算。
- 个人所得税(经营所得):这是个体户老板最该关心的税种,它按年计算,适用5%到35%的超额累进税率,不管增值税免不免,经营所得个税都可能要交。
- 附加税费:城市维护建设税、教育费附加、地方教育附加,它们跟着增值税走,增值税免了,这三项通常也一并免掉。
少数行业还会涉及印花税、房产税、城镇土地使用税,但普通餐饮店、便利店、设计工作室基本用不上。
个体户一年流水多少不用交税?场景拆解
“流水”在税务上通常指开票或申报的销售额,增值税层面,小规模纳税人季度销售额未超过30万元,免征增值税,这个30万是销售额,不是利润,哪怕你进货成本很高,只要销售额没超季度线,增值税就不用交。
个人所得税层面没有“流水多少就不用交”的统一标准,查账征收看利润,核定征收看核定额,一年收入扣掉6万元基本减除费用、进货成本、房租水电后,没有余额,经营所得个税才可能为零。
个体工商户开票要交税吗?看开票金额和发票类型
开票本身不直接产生税款,但开票金额会累计到季度销售额里,小规模个体户季度普票加专票合计未超30万,普票部分免增值税,专用发票部分必须交增值税,因为专票下游要抵扣,上游不能免,所以很多个体户对“开专票”比较谨慎,就是这个原因。
个体工商户核定征收和查账征收区别,直接影响交多少
这是个体工商户缴税最核心的分岔口,征收方式不同,计税依据完全不同,最后交的钱可能差出好几倍。
| 对比项 | 核定征收 | 查账征收 |
|---|---|---|
| 计税依据 | 核定的收入额或定额 | 实际利润(收入减成本费用) |
| 个税计算 | 按核定所得率或固定税额 | 按5%到35%超额累进税率 |
| 账簿要求 | 较低,但需保存发票凭证 | 必须建立完整账簿 |
| 适合人群 | 规模小、成本票据不全的个体户 | 成本清晰、利润可核算的个体户 |
核定征收具体怎么算
比如一家社区早餐店,主管税务机关核定每月经营额3万元,若当地对餐饮行业核定征收率是1%,每月经营所得个税就是300元,增值税仍按实际开票销售额判断是否超过30万季度线,这种方式的优点是计算简单、税负可预期,缺点是核定额度不完全由你说了算。
查账征收具体怎么算
查账征收按“收入总额—成本费用—损失—6万元/年基本减除—专项附加扣除”后的余额,套5%到35%的税率,成本费用必须有合法票据,否则不能税前扣除,这也是很多个体户觉得查账征收税高的原因:票拿不回来,利润虚高,税自然上去。
业内专家指出,选哪种方式不能只看名义税率,要结合自己成本票据的完整度判断,票据齐、利润薄的,查账可能更省;票据缺、流水小的,核定往往更省心。
个体工商户怎么报税?实操路径照着走
多数地区已经实现全程网上办,不用跑税务大厅,按下面步骤操作就行。
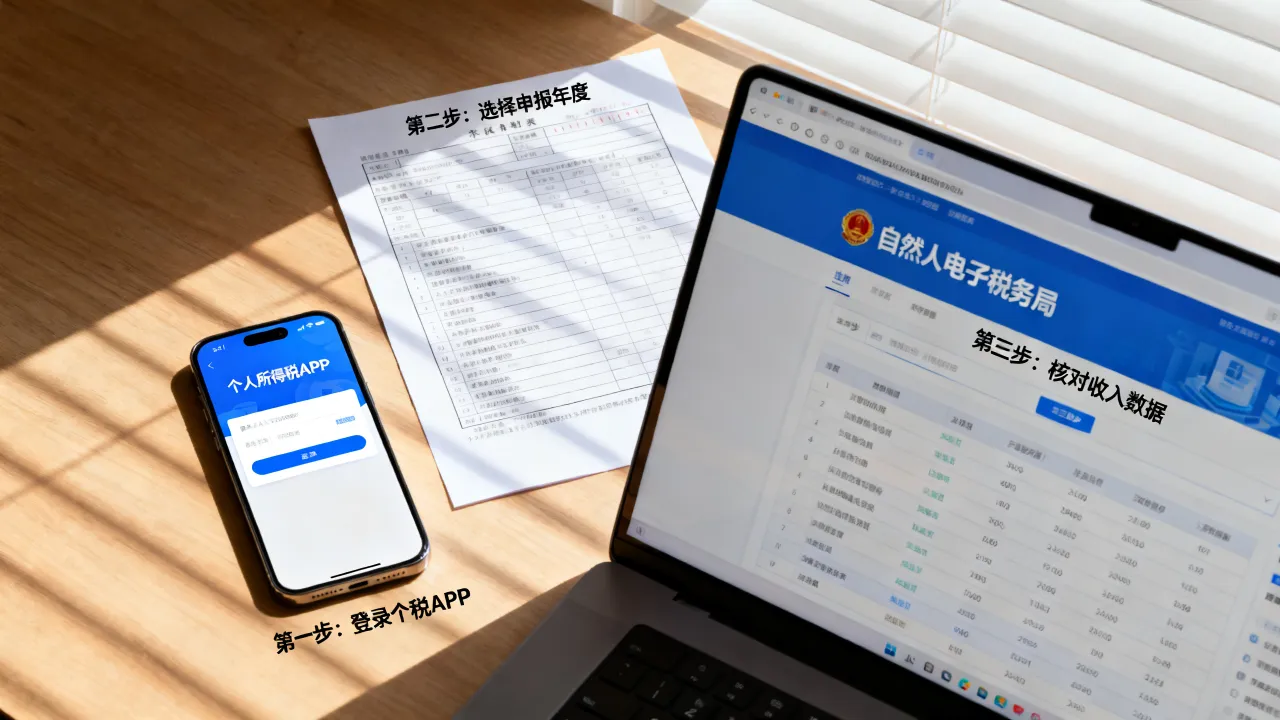
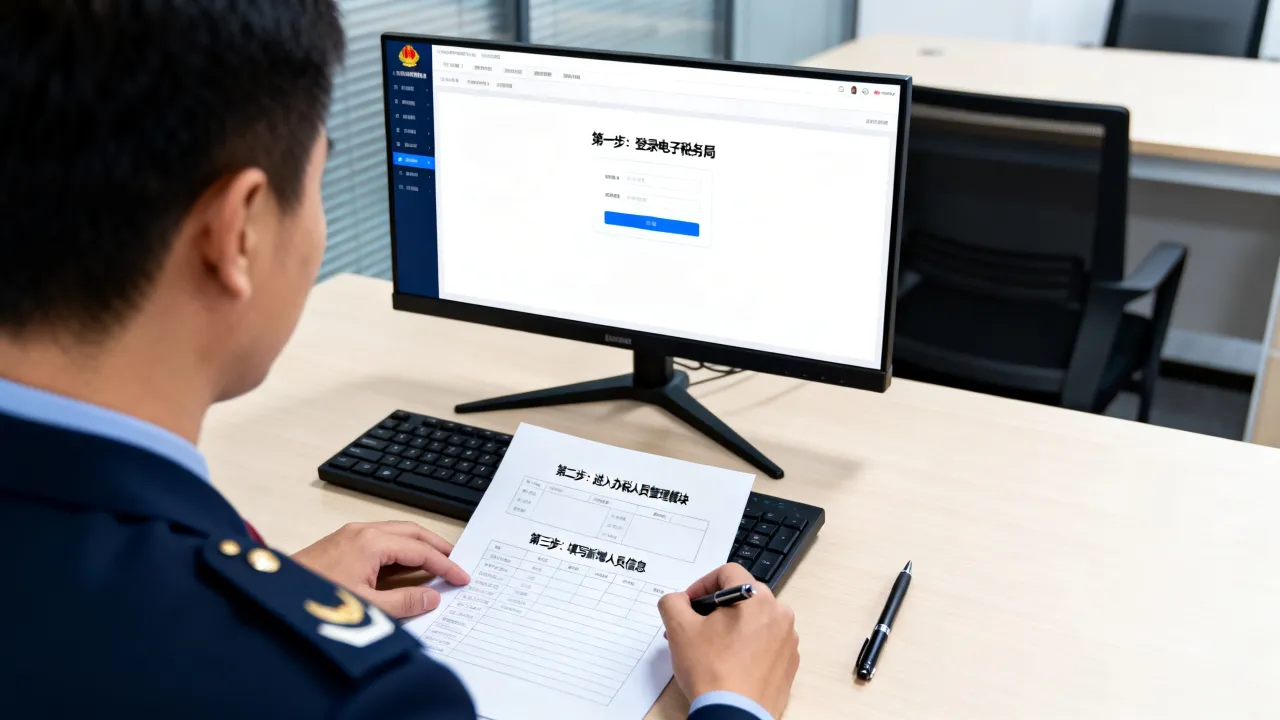
- 税务登记:拿到营业执照后30日内,登录电子税务局办理“新办纳税人套餐”,完成税种核定,这一步会带出你以后要申报的所有税种。
- 确认征收方式:登录电子税务局,查看“纳税人信息”里的征收方式,显示“定期定额”就是核定征收,显示“查账征收”就是查账征收。
- 按期申报:增值税及附加一般按季申报,时间是每年1月、4月、7月、10月的15日前,经营所得个税按月或按季预缴,年度终了后3月31日前办理汇算清缴。
- 填写申报表:在电子税务局选择“增值税及附加税费申报(小规模纳税人)”,系统会自动带出开票数据,核对后提交,经营所得个税在“自然人电子税务局”或“经营管理”模块填写。
- 缴款:申报后有税款,通过三方协议扣款或银联在线支付。
没有收入也要报税吗
要,没有收入必须做零申报,连续零申报时间过长,部分税务机关会降低发票额度,甚至把纳税人转为非正常户,零申报不等于不申报,这是两件事。
个体工商户个税起征点是多少?扣除标准要清楚
经营所得个人所得税没有“起征点”这个词,但有基本减除费用和各项扣除。
- 每年6万元基本减除费用,相当于每月5000元。
- 有工资薪金等综合所得的,基本减除费用不能重复扣。
- 可以扣除实际发生的成本、费用、损失。
- 符合条件的专项附加扣除也能扣。
举例:个体户年收入20万,进货加房租等成本12万,基本减除6万,应纳税所得额2万,适用税率5%,年经营所得个税1000元,如果成本票只有8万,利润变成12万,扣掉6万后应纳税所得额6万,适用税率10%,税额明显增加,票的成本,最后都体现在税上。
个体工商户不报税会怎么样?后果比想的麻烦
不报税不是小事,税务系统会自动比对开票数据和申报数据,异常很快会被筛查出来。
- 滞纳金:从税款滞纳之日起,按日加收滞纳税款万分之五的滞纳金。
- 罚款:情节较轻的,处2000元以下罚款;情节严重的,处2000元以上1万元以下罚款。
- 发票受限:电子税务局会锁定开票功能,客户要票你开不出来,直接影响生意。
- 信用异常:被列入非正常户后,经营者个人征信会受影响,后续贷款、注册新公司都会遇到麻烦。
行业共识认为,长期零申报或不申报的个体户,一旦被大数据筛查出异常,补税加滞纳金往往比正常申报高得多,很多个体户第一次被查,都是因为“觉得没事”拖出来的。
北京个体工商户缴税标准与代办报税多少钱?看地域和价格
各地执行细节略有差异,北京个体工商户缴税标准与全国基本一致:增值税季度30万免征线、经营所得个税5%到35%税率、年6万基本减除费用,区别在于核定征收的核定额和所得率,北京主城区对餐饮、零售等行业的核定经营额会参考地段、面积和客流,郊区相对低一些,所以同样一家奶茶店,开在朝阳区和开在延庆区,核定出来的每月经营额可能不一样。
个体工商户代办报税多少钱?价格参考
自己申报免费,电子税务局操作也不复杂,如果找代办,市场上个体工商户代办报税价格多数在每年几百元到两千元之间,具体看是否包含记账、开票、汇算清缴,单纯零申报通常最便宜,有开票和成本核算的会贵一些,不建议只看价格,低价代账容易出现漏报、迟报,最后罚款和滞纳金还是经营者自己承担。
把征收方式和季度销售额这两件事理顺,个体工商户缴税就不会出大问题,增值税盯住30万季度线,个税盯住征收方式和扣除项目,申报在电子税务局按季或按月完成,税负不高,但前提是按时、按实申报。