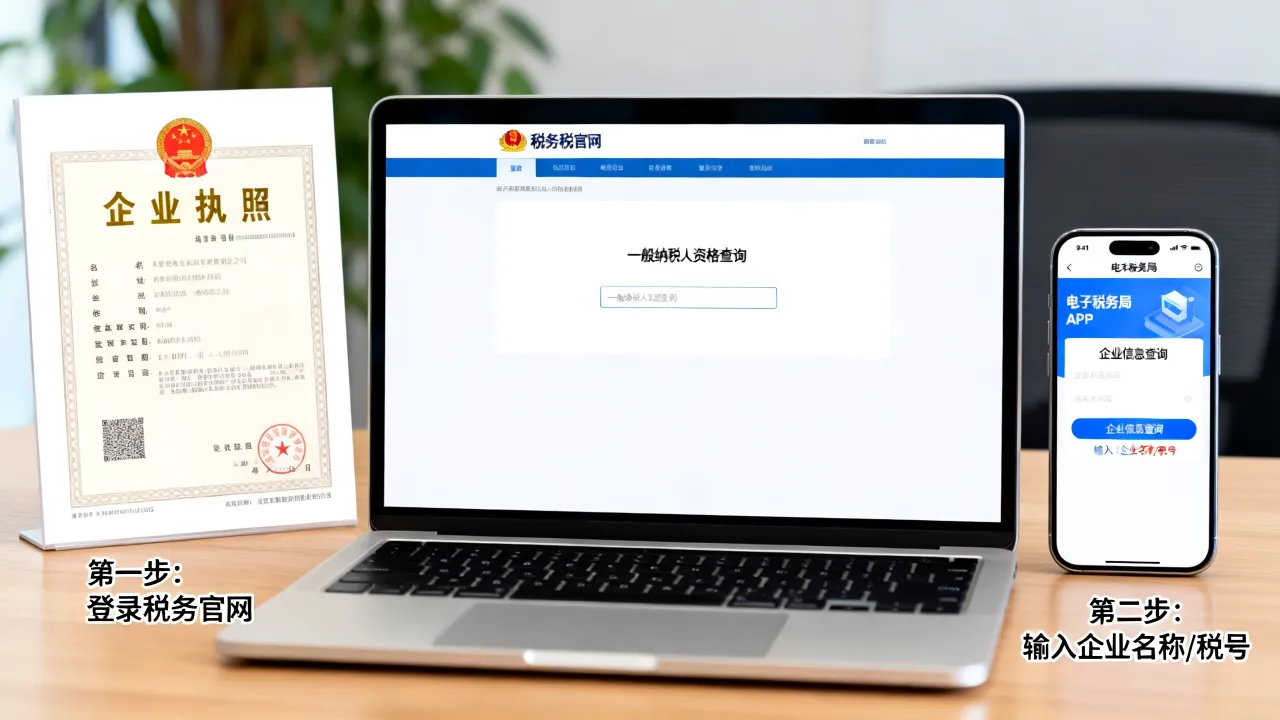
一般纳税人交税的核心逻辑是按月或按季完成增值税及附加税费申报、按季预缴企业所得税、按月代扣代缴个人所得税,年度再做汇算清缴,每一步都依赖进项发票勾选和账务数据准确。
一般纳税人交税流程到底怎么走
很多刚认定一般纳税人的财务,第一反应是“税怎么报、什么时候报、先报哪个”,把流程拆开看,其实就是四步:税务登记确认、发票领用与抄报、进项勾选、填写申报表扣款,每一步都有固定节点,错过一个就会卡住整个月。
税务登记与税种核定
拿到一般纳税人资格后,先别急着开票,要先在电子税务局做税费种认定核对。
- 登录电子税务局,进入“我的信息—税费种认定”查看核定的税种和纳税期限。
- 增值税一般纳税人通常按月申报,附加税费随增值税同步申报。
- 企业所得税通常按季预缴,年度汇算清缴。
- 个人所得税由企业按月代扣代缴,即使没有员工也要做零申报。
- 印花税、房产税等财产行为税,看当地核定,多数按季或按次。
这一步的关键是核对纳税期限,别把增值税季报和月报搞混,有些新办一般纳税人会误以为增值税也是季报,导致逾期申报。
发票领用与开票准备
一般纳税人领用增值税专用发票和普通发票后,要安装开票软件,并在每月初先完成抄报税。
- 每月1日之后,打开开票软件,系统自动抄报上月开票数据。
- 抄报成功后再做增值税申报,否则申报时系统会提示未抄报。
- 开票金额、税额要和账上收入、销项税额一致,不能只按开票金额报税,漏掉未开票收入。
一个常见场景:月底发货但客户不要发票,这笔收入虽然没有开票,纳税义务已经发生,仍要填入申报表“未开具发票”栏。
进项发票勾选确认
进项抵扣是一般纳税人和小规模纳税人最大的区别,拿到增值税专用发票后,不主动勾选等于放弃抵扣。
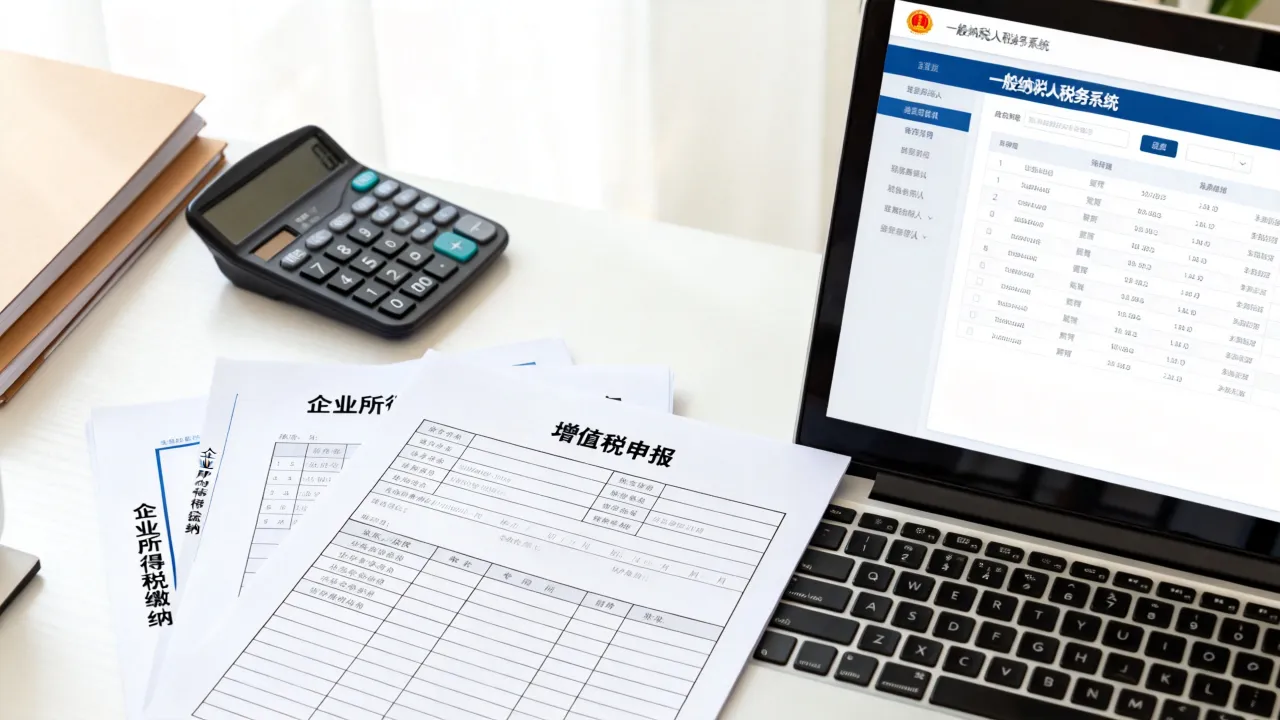
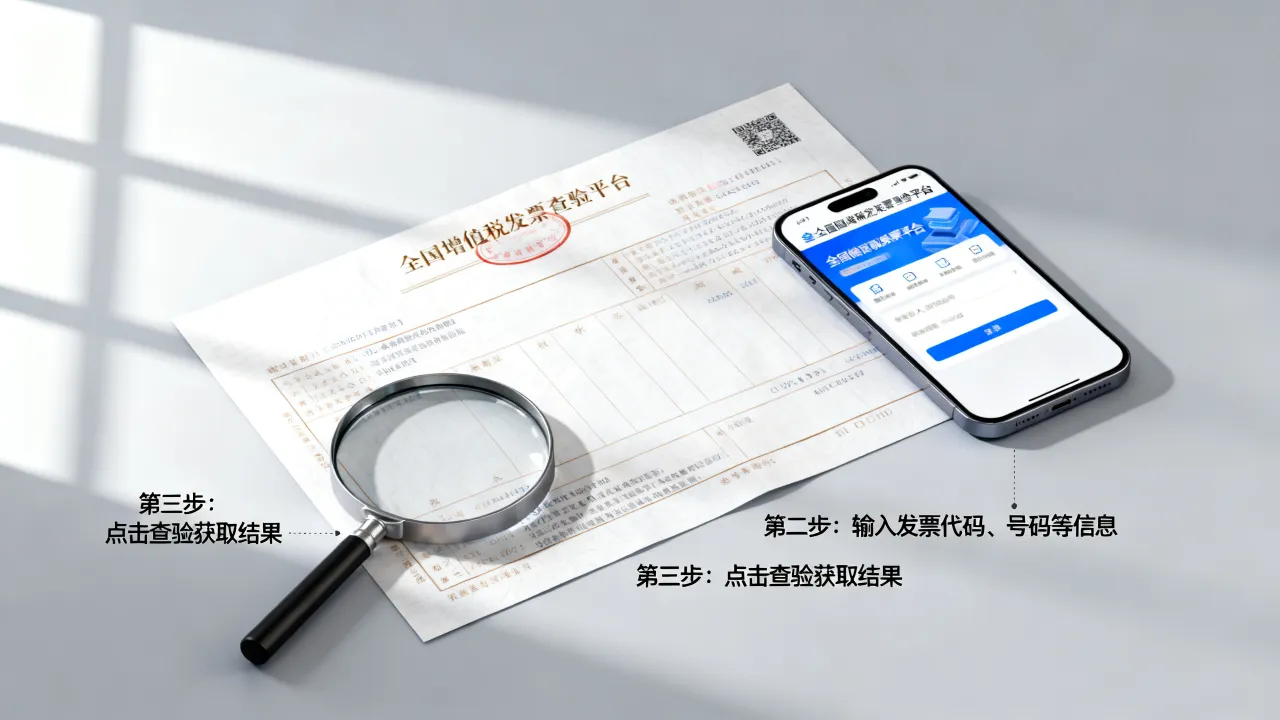
- 登录增值税发票综合服务平台或电子税务局“发票勾选确认”模块。
- 选择“抵扣勾选”,可通过发票代码、号码、开票日期筛选需要抵扣的进项发票。
- 勾选后点击“申请统计”,系统生成统计表,核对无误后“确认签名”。
- 确认签名必须在申报期截止前完成,否则当期不能抵扣。
注意:用于集体福利、个人消费、免税项目的进项发票,即使勾选了也要做进项转出,比如公司买了一批食用油发给员工,这张专票的进项就不能抵。
一般纳税人增值税怎么申报
增值税申报是一般纳税人每月最重头的工作,申报表结构不复杂,但附表多、逻辑关系强,很多申报错误都出在附表填写顺序和进项数据同步上。
申报表填写顺序
电子税务局申报界面会列出整套申报表,建议按以下顺序填写:
- 先填附表一(本期销售情况明细):区分一般计税、简易计税、免税项目,填写销售额和销项税额。
- 再填附表二(本期进项税额明细):确认勾选平台的进项数据是否自动同步,如有进项转出,填在相应栏次。
- 有差额征收、减免税情况的,先填对应附表三、附表四。
- 最后主表自动汇总,重点核对第19栏应纳税额和第24栏应补(退)税额。
主表的核心公式是:应纳税额 = 销项税额 - 进项税额 - 上期留抵税额 + 进项税额转出,如果上期有留抵,系统会自动抵减,不需要额外操作。
进项发票勾选确认平台操作
以电子税务局集成模块为例,操作路径如下:
- 登录电子税务局,搜索“增值税发票综合服务平台”进入抵扣勾选。
- 选择所属期,比如申报2026年1月税款,勾选所属期要选2026年1月。
- 可用“发票清单导入”批量勾选,也可逐张勾选。
- 勾选完成后点击“申请统计”,系统生成当期进项明细。
- 核对无误后点击“确认签名”,输入数字证书密码完成确认。
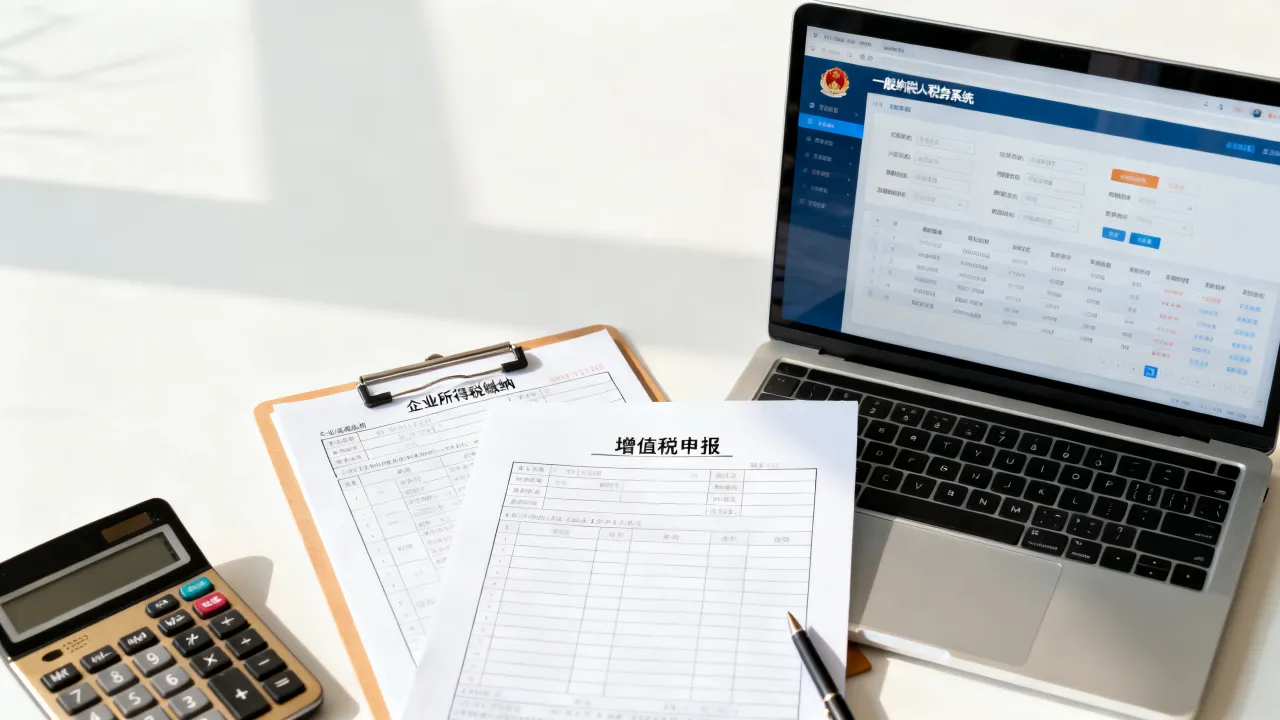
如果漏了“确认签名”,申报时会提示“未获取到进项数据”,此时返回平台补签名即可。
增值税申报常见错误避坑
- 漏报未开票收入:只要发生纳税义务,不管客户是否要票,都要填“未开具发票”栏。
- 进项勾选时间错误:当月申报期内勾选确认的是上月所属期,不能跨期补勾。
- 税率选择错误:销售货物、提供劳务、不动产租赁等不同业务税率不同,开票时要先选对税收分类编码。
- 进项转出忘填:取得不合规发票或用于不得抵扣项目,要主动在附表二填进项转出额。
一般纳税人企业所得税怎么算
企业所得税不看“交了多少票”,而是看“赚了多少钱”,一般纳税人每月交增值税,企业所得税季报时按照会计利润预缴,年度结束再统一汇算。
预缴与汇算清缴的区别
- 季度预缴:按会计口径的利润总额计算,申报期是季度结束后15日内。
- 年度汇算清缴:年度终了后5个月内完成,按税法口径调整会计利润,多退少补。
- 预缴时基本不做纳税调整,汇算清缴才是真正“算账”的时候。
公司第一季度利润总额10万元,预缴企业所得税就按10万元乘以适用税率计算,但这一笔业务招待费在税法上只能部分扣除,年度汇算时再调整。
查账征收与核定征收的选择
一般纳税人原则上实行查账征收,少数账簿不健全、难以准确核算成本的企业可能被税务机关核定征收。
- 查账征收:按实际利润和税法调整计算,要求账务规范、凭证齐全。
- 核定征收:按收入乘以核定利润率再乘税率,操作简单,但一般纳税人的适用范围非常窄。
- 不能自行“选择”核定征收,税务机关会依据企业情况判定。
行业共识认为,一般纳税人企业如果长期成本发票不足、利润虚高,更应从业务源头解决采购索票问题,而不是试图申请核定征收。
一般纳税人代理记账多少钱一个月
很多中小企业一般纳税人会考虑找代理记账公司处理纳税申报,价格并没有全国统一标准,受业务量、服务内容、地区影响较大。
影响价格的因素
- 每月发票数量:每月开票20张和200张,工作量差距很大。
- 是否含开票服务:只代理申报不含开票,和包含代开发票、代领发票,报价不同。
- 是否包含汇算清缴:年度汇算清缴单独计费,有些报价看似低,年底会加收。
- 企业所在区域:一线城市和三四线城市,人工成本不同,代理费也有差异。
自己申报还是找代理
自己申报的优势是节省费用,劣势是需要专职人员懂政策、会操作,并且承担申报出错的风险,找代理记账的优势是流程熟悉,劣势是如果代理机构不专业,可能出现漏报、错报,选择代理时重点看是否有正规资质、能否及时提供申报截图和账务数据。
一般纳税人交税常见问题Q&A
一般纳税人增值税申报截止时间是几号?
通常为每月15日之前,遇到法定节假日会顺延,具体以电子税务局“办税日历”显示的截止日期为准,逾期申报会产生滞纳金并影响纳税信用等级。
一般纳税人可以申请留抵退税吗?
符合条件的企业可以申请,需要满足纳税信用等级为A级或B级、连续六个月增量留抵税额均大于零等条件,留抵退税不是自动到账,必须在电子税务局提交申请,经税务机关审核后退还。
一般纳税人每个月都要报个人所得税吗?
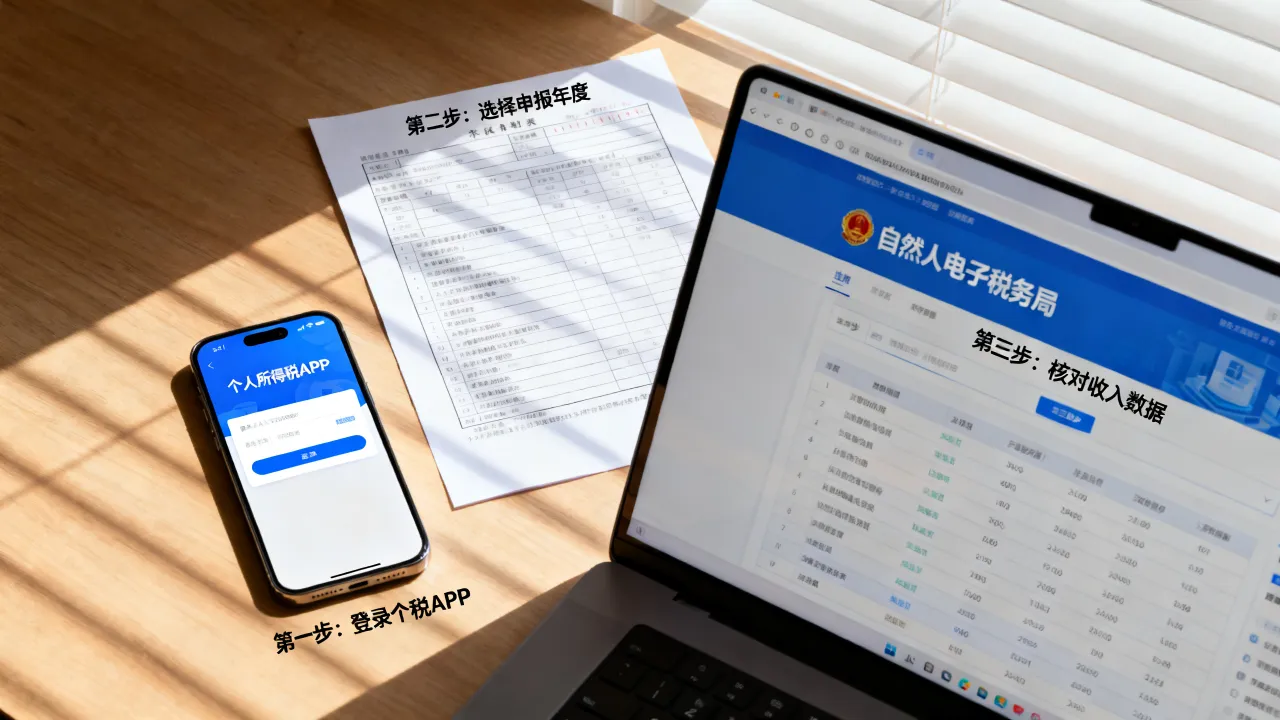
是的,即使当月没有发工资、没有员工,也要在自然人电子税务局完成个人所得税工资薪金零申报,不能跳过,连续不申报会被列入异常名录并影响后续领票。
一般纳税人交税不是一次性动作,而是按月、按季、按年循环运转的系统,把进项管好、把申报表填对、把时间节点卡准,就掌握了交税的主动权。