有收入先看增值税是否达到起征点,有利润再按经营所得交个人所得税,多数小规模个体户月销售额10万元以内基本不用交增值税,但个税要看征收方式,查账征收和核定征收差别很大。
个体户怎么交税?先把税种和征收方式弄清楚
很多个体户第一次去税务局,最懵的不是税率,而是不知道自己要交哪些税、按什么逻辑交,个体户交税不是一个税种从头交到尾,而是分层次、分场景。
个体户需要交哪些税?
个体户常见的税种有下面这几类:
- 增值税:有销售货物、提供服务等经营收入就涉及,小规模纳税人按季度申报,目前月销售额10万元以下(含本数)免征增值税。
- 个人所得税(经营所得):个体户有利润才交,按年计算,适用5%到35%的超额累进税率,业主本人不发工资,收入并入经营所得。
- 附加税费:城建税、教育费附加、地方教育附加,增值税免了,这三项附加通常也同步减免。
- 印花税:签订购销合同、租赁合同、加工承揽合同等,需按规定申报。
- 房产税、城镇土地使用税:用自有房产经营,或租用特殊性质的房产时可能涉及。
多数小个体户日常主要面对的是前三种:增值税、经营所得个税、附加税费。
个体户交税的征收方式有哪些?
征收方式直接决定你要不要做账、怎么算税,目前主要有两种:
- 查账征收:账证健全,按实际收入减成本、费用、损失后的余额计算个税,如果个体户规模上去、客户要求开票频繁,税务通常会要求查账征收。
- 核定征收:税务根据行业、经营面积、地段、人员数量等因素核定,又分为两种:
- 定期定额:直接核定每月销售额和应纳税额,比如每月核定额2万元,增值税免,个税也可能核定几十元或几百元。
- 核定应税所得率:按收入总额乘以行业应税所得率计算应纳税所得额,再套用经营所得税率。
个体户一个月多少钱免税?起征点与核定征收场景
“个体户一个月多少钱免税”是很多刚办执照的人最关心的问题,这个问题的答案要拆成增值税和个税两层。
增值税的免税线
小规模纳税人发生增值税应税销售行为,合计月销售额未超过10万元(按季度申报的,季度销售额未超过30万元)免征增值税,这个标准目前是全国统一执行。
但是有几个细节必须注意:
- 这里的销售额包括开票收入和未开票收入,只盯着开票金额,漏报未开票收入,容易触发预警。
- 如果个体户代开了增值税专用发票,专票对应的销售额通常不能免增值税,因为专票下游要抵扣。
- 如果个体户登记为一般纳税人,不适用这个10万元免税政策。
个税没有统一的每月免税额度
经营所得个税和个人所得税法里的“每月5000元”不是一回事,个体户业主每年可以扣除6万元基本减除费用,以及成本、费用、损失和专项扣除等,查账征收下,利润为正才交个税。
定期定额户情况更直接:税务核定每月销售额和应纳税额,如果核定额低于当地设定的双免标准,可能增值税和个税都不用交,但各地标准不同,同一城市不同区县也可能存在差异。
个体户个人所得税怎么算?查账征收和核定征收实操步骤
这个税种是很多个体户的痛点,因为计算方式不像工资薪金那样简单,下面分两种征收方式拆开说。
查账征收个体户个税计算
查账征收的核心公式:
应纳税所得额 = 年度收入总额 - 成本 - 费用 - 损失 - 基本减除费用6万元/年 - 专项扣除等
算出应纳税所得额后,对照经营所得适用税率表分段计算,经营所得适用5%到35%的超额累进税率,不是全额统一税率。
举个例子:年度应纳税所得额8万元,其中不超过3万元的部分按5%,超过3万元至9万元的部分按10%,两段分别算完相加。
实际操作时,个体户需要把进货成本、房租、水电、雇佣人员工资等凭证归类整理,账上能列支的才能扣。业主本人的工资不能作为成本扣除,只能扣每年6万元基本减除费用。
核定征收个体户个税计算
定期定额户最简单:税务核定每月应纳税额,比如每月80元,按季度扣款即可,实际销售额明显超过核定额时,需要自行更正申报。
核定应税所得率户的计算流程:
- 税务核定行业应税所得率,服务业、餐饮、商贸等行业不同。
- 用年度收入总额乘以应税所得率,得出应纳税所得额。
- 再对照经营所得税率表计算。
举例:年收入50万元,当地服务业应税所得率核定为10%,应纳税所得额就是5万元,再按5%到10%的税率分段计算。
个体户交税和公司交税哪个划算?对比三个关键维度
很多人注册前会纠结“个体户交税和公司交税哪个划算”,这个没有统一答案,要看收入规模、利润水平、客户类型和风险偏好。
税负结构对比
- 个体户:只交经营所得个税,不交企业所得税,利润进入个人口袋前,没有企业所得税和分红个税两道环节。
- 有限公司:先交企业所得税,利润分配给个人股东时,还要按股息红利所得交20%个税。
单看税负链条,个体户在利润较低时通常更划算,因为经营所得有每年6万元基本减除费用,还有较低档税率。
风险与合规对比
个体户承担无限责任,经营亏损会追到个人名下资产,公司是有限责任,以出资额为限,如果业务存在较高债务风险,公司更稳。
税务合规方面,查账征收个体户和公司一样需要建立账套、留存凭证,不要觉得个体户天然不用做账,那是定期定额户的便利,不是所有个体户的默认状态。
业务场景对比
用表格看更清楚:
| 比较项 | 个体户 | 有限公司 | | 所得税 | 只交经营所得个税 | 企业所得税+股东分红个税 | | 责任 | 无限责任 | 有限责任 | | 业主/股东工资 | 业主工资不能税前扣除 | 股东若实际任职,合理工资可列支 | | 适用场景 | 小店、工作室、自由职业者、初期创业 | 客户要求专票多、需要融资、团队扩张、风险隔离 |
个体户可以自己在网上报税吗?申报流程和操作路径
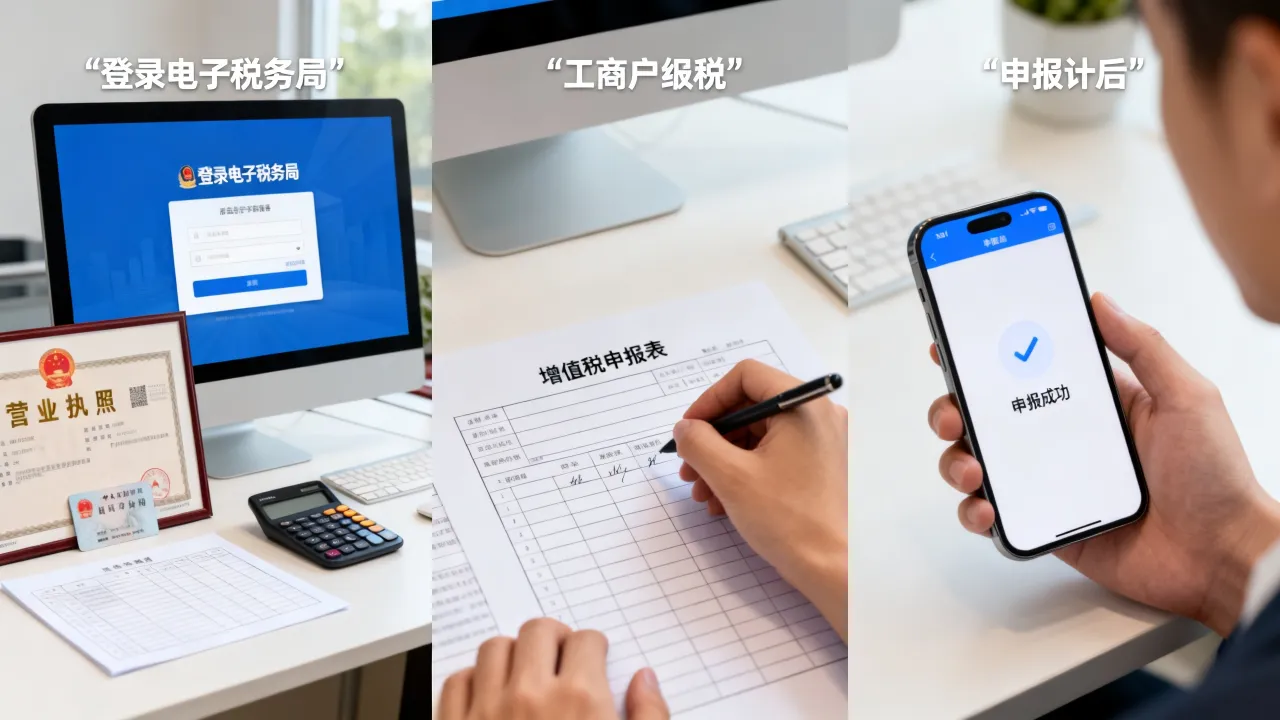
可以,现在多数地区个体户都可以自己登录电子税务局完成申报,只有遇到复杂税务问题时才需要代账会计介入。
增值税网上申报步骤
个体户默认按季度申报增值税,操作路径:
- 登录所在省份电子税务局,选择“企业业务”下的个体工商户登录方式。
- 点击“我要办税” → “税费申报及缴纳” → “增值税小规模纳税人申报”。
- 填写季度销售额,系统会自动判断是否超过30万元免税标准。
- 确认附加税费后提交,有税款就选择三方协议扣款或银联缴款。
经营所得个税申报步骤
个体户经营所得个税通常按月或按季预缴,次年3月31日前完成汇算清缴,申报入口有两条:
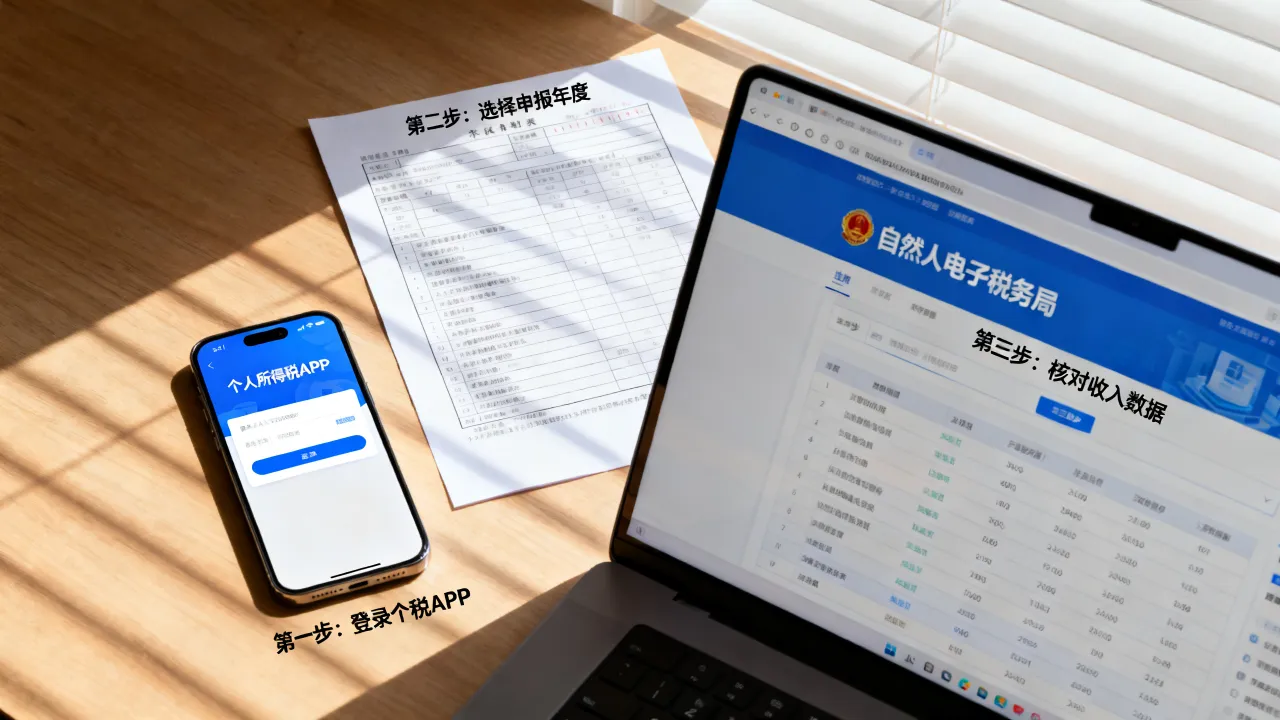
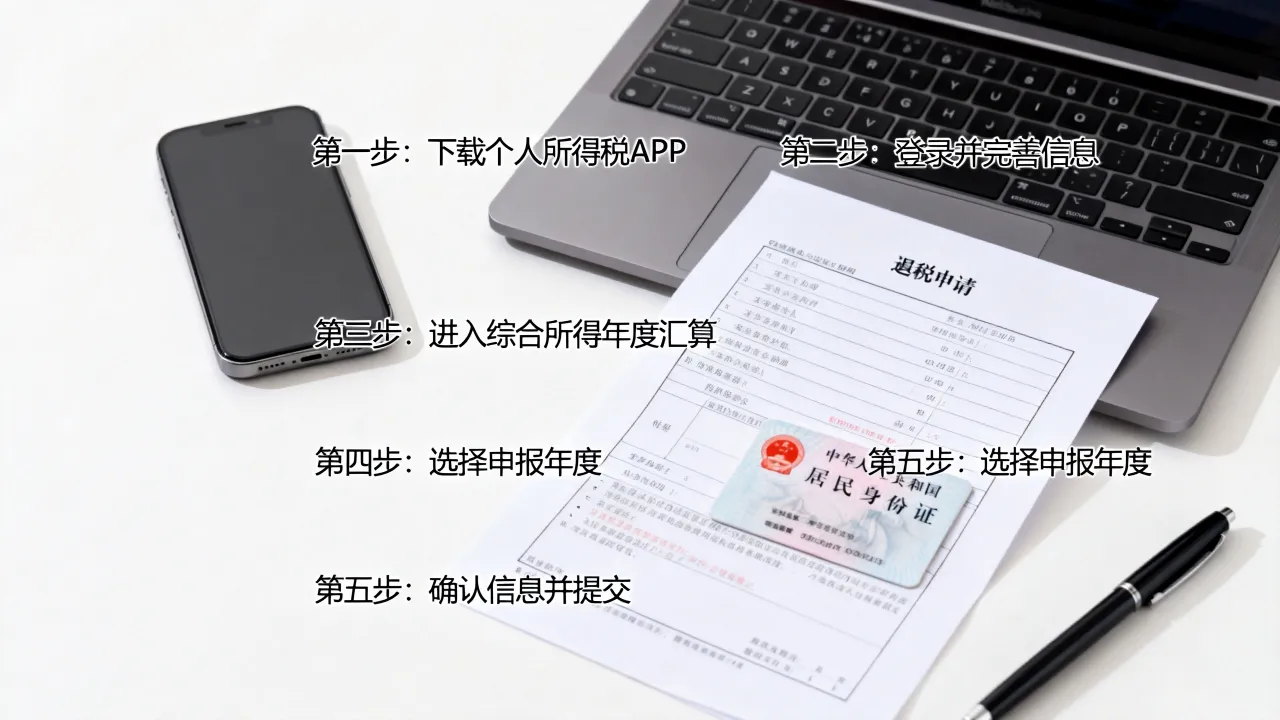
- 自然人电子税务局WEB端:用业主个人身份登录,进入“经营所得申报”模块。
- 自然人电子税务局扣缴端:下载安装后,选择“经营所得”菜单,填写收入、成本、费用数据。
定期定额户多数地区实行批量申报,系统按核定定额自动完成申报,你只需要保证扣款账户余额充足,如果实际收入超过核定额,要主动更正,不能等税务比对异常。
个体户交税常见误区与合规要点
个体户交税出问题,往往不是因为税率,而是因为三个常见误区。
不开发票就不用交税
不开票收入同样要申报,银行流水、平台结算记录、上下游交易痕迹都可能被税务系统捕捉,漏报不开票收入,轻则补税加滞纳金,重则被认定为偷逃税款。
个体户不用做账
查账征收个体户必须设置账簿,核定征收个体户即使不用完整建账,也应当保留进货单、付款凭证、房租合同等原始资料,税务核查时可以要求提供。
个体户给自己发工资能税前扣除
个体户业主本人的工资薪金支出,在计算经营所得时不能税前扣除,但业主可以扣除每年6万元基本减除费用,以及社保、公积金等符合规定的专项扣除。
个体户交税的核心逻辑就是“增值税看销售额,个税看利润,申报看征收方式”,把这三个层面对齐,按季度或月度在电子税务局完成动作,基本就不会出大错,第三条尤其关键:不同征收方式的操作差异,比税种本身更容易让人犯错。
Q&A
个体户怎么交税需要请会计吗?
看征收方式和业务量,定期定额户销售额稳定,自己登录电子税务局确认申报即可,查账征收户如果每月单据多、成本构成复杂,请代账会计的成本通常低于自己处理错误导致补税和滞纳金的风险,年收入不高、业务单一的小个体户,多数情况可以自己完成。
北京个体户怎么交税和外地有区别吗?
北京个体户交税执行全国统一税制,增值税起征点、经营所得税率全国一致,但定期定额的核定标准、地方附加税费的减免力度可能存在地区差异,登录北京市电子税务局后,首页“我的待办”会显示当前需要申报的税种和期限,按系统提示操作即可。
个体户怎么交税逾期了会怎样?
逾期申报每天按滞纳税款万分之五加收滞纳金,同时可能影响纳税信用级别,连续长期逾期未申报,税务会认定为非正常户,限制发票领用和开具,解除异常需要先补申报并接受处理。