防止失控发票的核心不是事后补救,而是把供应商准入、合同签订、发票取得、勾选认证、付款物流五道关卡串成完整证据链,让每一张进项专票都对应真实交易和可追溯的上游合规状态。
很多企业直到税务局通知某张发票被列为失控票,才发现上游供应商早已走逃失联,这时候补税、滞纳金、甚至罚款一起压过来,财务才意识到事前少查了一步,下面按照风险来源、事前防控、事中验票、事后处理和制度落地五个模块拆开讲。
失控发票不是“票坏了”,而是开票方状态出了大问题
失控发票并不是发票本身有物理损坏,而是开票方在税务系统中的状态异常,导致受票方已经勾选认证的进项税额被税务机关暂停抵扣或要求转出,理解触发场景,才知道该防谁。
哪些情况会触发失控发票风险
- 上游开票方未按期抄报税,被防伪税控系统自动标记。
- 开票方走逃失联,税务登记状态变为非正常户。
- 上游企业进销项商品名称、数量严重背离,被风控系统命中。
- 开票方注册地址虚假、无实际经营场所、集中开票后快速注销。
失控发票和异常凭证有什么区别?分不清会误判风险
很多财务把这两个概念混在一起,处理时容易多缴税或者漏转出,其实失控发票通常指防伪税控系统中因未抄报税、走逃等原因被标记的专用发票,而异常凭证范围更宽,还包括涉嫌虚开、非正常户未申报等情形,据国家税务总局公告2019年第38号,异常增值税扣税凭证包含了失控发票。
| 对比维度 | 失控发票 | 异常凭证 |
|---|---|---|
| 核心来源 | 开票方未抄报税或走逃失联 | 范围更宽,含失控、涉嫌虚开、进销背离等 |
| 主要处理依据 | 防伪税控失控发票快速反应机制 | 国家税务总局公告2019年第38号 |
| 对受票方影响 | 已抵扣的进项税额通常先转出 | 一般先转出,A级纳税人可在10个工作日内申请核实 |
| 补救路径 | 提交交易真实性资料,由税务机关核实 | 核实后符合规定可继续抵扣 |
事前防控:供应商准入别怕麻烦,三查两签堵住源头
供应商一旦出问题,发票风险会沿着交易链条传导到受票方,把问题挡在发票进来之前,成本远低于事后补税。
供应商税务健康检查怎么查?具体路径在这里
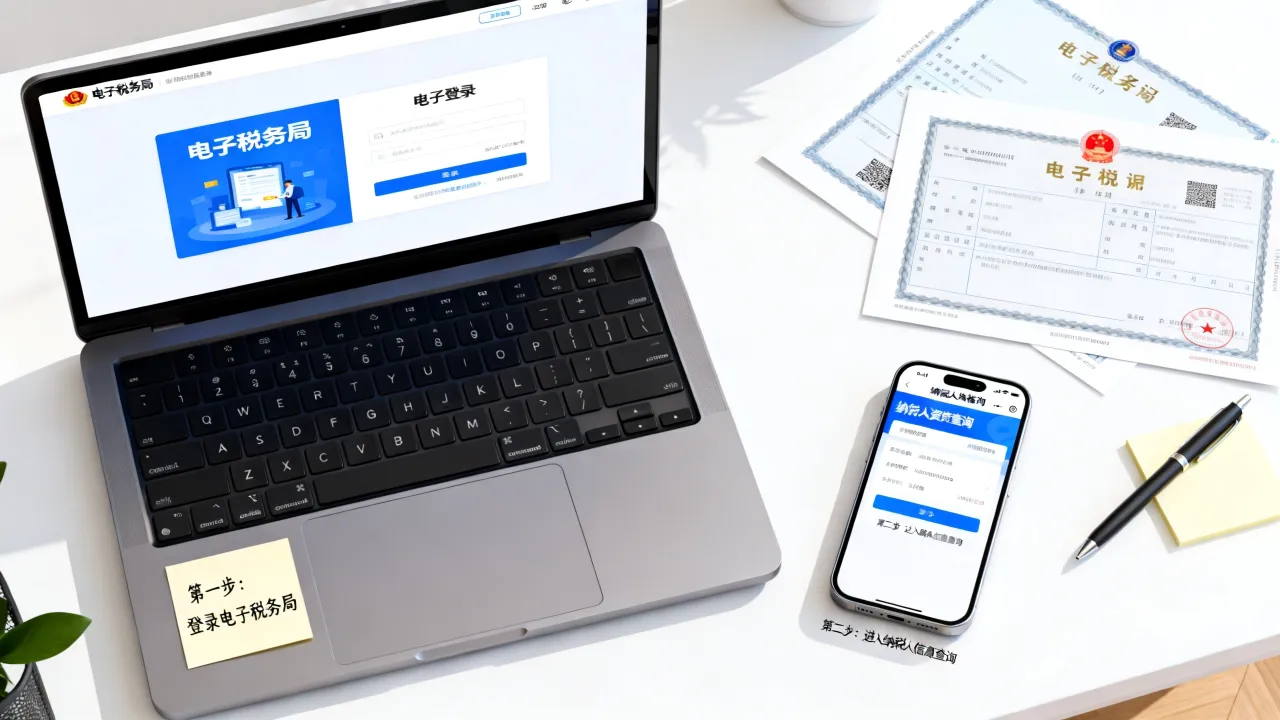
- 登录电子税务局公众查询入口,查对方纳税人状态是否正常、有无非正常户或走逃失联记录。
- 通过全国增值税发票查验平台抽查对方历史开票情况,看是否存在顶额开具、集中开票、作废率异常。
- 通过国家企业信用信息公示系统查经营异常名录、严重违法失信名单、注册地址与实际经营是否一致。
这三步不用花钱,但能过滤掉相当一部分高风险供应商,行业共识认为,走逃失联企业在事发前往往有注册地址变更频繁、社保人数极少、开票量短期暴增等特征。
合同里加一条发票合规保障条款有用吗?有用,但得写细
合同不能只写“卖方保证发票真实合法”,这种空话出了事很难追偿,具体条款至少要覆盖三层:
- 因开票方走逃、未抄报税导致发票失控或异常,卖方应在收到通知后5个工作日内补开或换开合规发票。
- 无法补开的,卖方须承担受票方进项转出税额、滞纳金及因补税产生的全部损失。
- 约定付款节点前,买方有权复核卖方税务状态,若发现非正常户或走逃迹象,可暂缓支付货款。
事中验票:收到发票先别勾选,按这5步排除风险
勾选认证是抵扣的起点,一旦确认,后面补救就要看证据链够不够硬,所以收到发票后不要急着点确认。
收到专票后5步验票动作
- 查验真伪:在全国增值税发票查验平台核对票面代码、号码、金额、税额与税务系统是否一致。
- 看销售方状态:通过电子税务局公众查询确认开票方是否非正常户、有无走逃失联标记。
- 勾选前看平台状态:在增值税发票综合服务平台或电子发票服务平台查看发票状态是否正常,不要直接批量确认。
- 核对三流一致:合同流、资金流、发票流中的购方销方名称、货物服务名称、金额是否完全对应。
- 归档物流与验收凭证:运输单、入库单、过磅单、验收单与发票号码一一对应保存。
付款环节最容易让证据链断裂
一旦用现金或个人卡付款,后续即使交易真实,税务机关也很难认可资金流证据,付款时优先走对公账户转账,备注里写明合同编号和发票号码,大额交易尽量使用银行承兑汇票或供应链金融结算,保留完整支付流水,现金付款是失控发票补救时最常见的失败原因之一。
已经抵扣了才发现失控:先别慌,按流程处理
税务局通知发票失控,不代表一定会被要求补税罚款,处理方式决定最终损失大小。
接到税务局通知后的第一件事
立即从勾选平台导出该发票的认证信息,核实所属期、已抵扣金额,同时把合同、对公付款回单、物流单据、入库验收记录全部找出来,这些材料越完整,补救空间越大。
失控发票进项税额转出会计分录怎么做才不踩坑
分录本身不复杂,关键是分清楚所属期和成本科目,当期取得的失控发票,已抵扣部分直接转出:
- 借:原材料/库存商品/管理费用等
- 贷:应交税费—应交增值税(进项税额转出)
如果跨年才发现,原成本费用已结转损益,要通过“以前年度损益调整”处理,申报时填入增值税申报表附列资料二相应栏次,同时要注意,发票对应的成本若不能在所得税前扣除,还需同步调增企业所得税。
供应商走逃失联发票怎么补救?三个动作必须马上做
- 收集证据:合同、对公付款回单、物流单据、入库验收记录、对方开票时税务状态截图,全部扫描成PDF按发票号码命名。
- 按时申请核实:纳税信用A级纳税人可在接到通知后10个工作日内向主管税务机关申请核实,经核实符合规定的可继续抵扣;非A级纳税人一般先作进项转出,核实后符合条件的再按规定处理。
- 备查资料电子化:纸质材料容易散失,所有证据都要在电子税务局或线下提交时留痕。
制度落地:防止失控发票必须嵌入采购与财务流程
单靠财务在发票上多看一眼,防不住系统性风险,企业得把控制动作写进采购和付款流程里。
企业发票风险自查清单
- 采购部门:新供应商准入评分加入税务合规项,不符合的取消投标资格。
- 财务部门:每月申报前复核重要供应商的税务状态,发现异常暂停付款并核查。
- 业务部门:合同与订单必须经财务审核发票条款,禁止先发货后补合同。
- 管理层:每季度对重要供应商做一次税务健康复查,发现走逃风险的及时拉黑。
上海失控发票处理流程与全国口径对比
上海企业收到失控发票通知后,整体处理口径与全国一致,都是依据国家税务总局公告2019年第38号执行,操作上可以通过上海市电子税务局“增值税异常凭证核实申请”模块提交资料,包括合同、对公付款回单、物流单据、入库单,上海税务在审核时通常更看重物流和仓储证据,尤其是涉及港口、保税区的交易,需要额外留存报关单、仓储单和运输单据,电子税务局留痕是上海企业补救时最可靠的路径,不需要跑大厅也能完成大部分材料提交。
失控发票的防控不是财务部的独角戏,而是采购、业务、财务在每一张发票上共同留下的可验证痕迹,供应商状态透明、交易证据完整,失控风险就会降到最低。
失控发票常见问题答疑
失控发票进项税额转出会计分录怎么做?
当期发票直接增加原成本费用科目,同时贷记“应交税费—应交增值税(进项税额转出)”;跨年发票通过“以前年度损益调整”调整,并在增值税申报表附列资料二中填列转出金额,分录核心是把已抵扣税款转出,确保不出现少缴增值税的情况。
失控发票和异常凭证有什么区别?
失控发票多因开票方未抄报税或走逃失联被防伪税控系统标记,异常凭证范围更宽,还包括涉嫌虚开、进销背离等,两者处理路径相似,但异常凭证对A级纳税人有暂不转出并申请核实的明确程序。
上海失控发票处理流程有哪些关键节点?
上海企业收到通知后,先通过电子税务局“增值税异常凭证核实”模块提交交易真实性资料,包括合同、对公付款回单、物流单据,税务机关核实期间,A级纳税人可暂不转出;非A级纳税人先转出,核实通过的再按规定处理,整个过程以电子税务局留痕为准。