人事负责保险,核心就两件事:管好社保不断缴,选对商保不踩坑。 很多中小公司把保险这摊事交给人事,但人事往往不是保险专业出身,面对社保基数、工伤认定、商业险条款,很容易一头雾水,这篇直接按日常操作顺序,把该做的、该避的坑讲清楚。
人事负责保险到底管哪些事?先分清社保和商保
人事手里的保险工作,绝不只是“每月算个数、交个钱”那么简单,拆开看,其实横跨两个完全不同的体系:社保(法定强制)和商业保险(公司福利或风险转移),搞混这两者,后面全是麻烦。
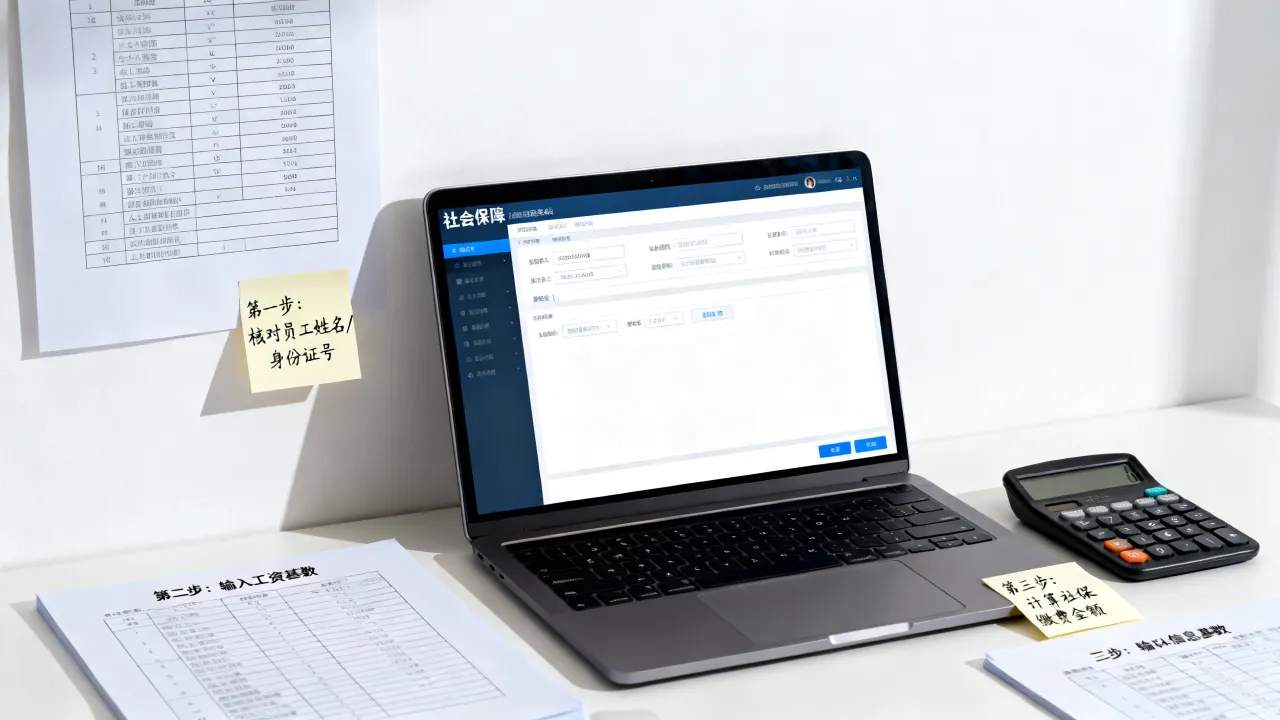
人事负责社保的具体操作步骤
社保是法定动作,漏一个月都可能引发劳动纠纷,实际操作中,新人最容易漏掉三个环节:
- 开户与增员:新员工入职后30天内,要在当地社保局网上服务平台完成增员,需要员工身份证号、户口性质、入职时间,部分城市要求上传劳动合同附件。
- 基数申报与调整:每年7月左右是集中调基窗口期,基数按员工上年度月平均工资确定,但受当地上下限约束,人事要提前收集工资数据,在系统里逐人申报。
- 月度缴费与台账核对:每月10-25号左右(各地不同),从公司对公账户扣款,扣款后务必下载缴费明细,和员工名单一一核对,防止增员失败或漏扣。
我见过最典型的事故:新员工入职当月忘了增员,下个月生病住院,医保报不了,最后公司自掏腰包赔了医药费,社保操作没有“补录”的后悔药,只能靠流程清单卡住节点。
人事负责商业保险的采购与理赔
商业保险没有强制要求,但近年来雇主责任险的普及率越来越高,人事做这块,核心是选品和日常维护。
- 选品看保障缺口:社保工伤险只赔“认定工伤”的情形,且赔付有上限,雇主责任险或团体意外险可以覆盖非工伤意外、猝死(部分产品)、误工费、法律诉讼费,行业共识认为,与社保工伤险相比,雇主责任险更侧重转嫁企业赔偿风险。
- 理赔靠材料清单:出险后,第一件事不是去医院,而是拍照留痕并通知保险公司,理赔材料通常包括:病历、发票、费用清单、诊断证明、事故说明(需盖章),人事要做的,是提前把材料模板发给全体员工,避免员工自行整理导致缺件。
- 续保比价看赔付率:每年续保时,不要直接续原方案,根据上一年度理赔数据,和2-3家保险经纪公司要报价,如果赔付率很高,说明员工风险大,第二年保费可能上涨,这时可以协商提高免赔额来压低成本。
人事给员工买保险流程,从入职到离职全闭环
入职、离职时保险怎么衔接
员工生命周期里的保险节点,比日常缴费更容易出错,重点关注两个时间点:
- 入职当月:尽量在员工报到当天收集身份证和银行卡复印件,如果员工上家单位还在缴费,要确认社保停缴月份——重复缴费无法合并,离职时才发现会更麻烦。
- 离职当月:社保减员要在停薪当月完成,否则下月还会扣款,商业保险的减员更灵活,但要注意:如果员工在离职当天发生意外,保险公司通常不赔,因为劳动关系已解除,所以建议在离职手续办完的次日再做商保减员,留一个缓冲期。
试用期员工要不要上保险
试用期属于劳动关系存续期,社保必须从试用期就开始交,商业险则看公司制度,多数公司会从转正后投保,这里有个风险点:试用期员工工伤概率并不低,如果只靠社保工伤险,一旦出险,公司还要承担停工留薪期工资和一次性伤残就业补助金,预算允许的话,试用期就纳入雇主责任险范围更稳妥。
人事负责保险,费用该怎么做预算
别把保险费用简单等同于“社保缴费金额”,人事做年度预算,至少要考虑三块:
社保费用:根据上年度工资总额和当地缴费比例预估,并预留每年调基增长空间。
- 商业保险费:按人头乘单价计算,不同行业差异大,制造业每人每年几百到上千元,办公室岗位百元上下,保费不是越便宜越好,要核对免责条款,比如有的产品不赔“高空作业”或“中暑”,与你公司实际业务不匹配的,再便宜也不能买。
- 隐性处罚成本:漏缴社保一旦被投诉,补缴之外还要支付滞纳金,滞纳金按日加收,比例不低,预算里可以留一小笔风险准备金,专门应对稽查或工伤快赔的垫付。
人事负责保险容易踩的坑,以及避坑方案
漏缴、错缴的后果与补救
漏缴和错缴是两个概念,但结果都让人头大。
- 漏缴:员工主张补缴,社保局稽核后,公司必须补缴本金+滞纳金,如果员工因此无法享受医保报销,公司还要承担医疗费差额。
- 错缴:比如把农业户口按城镇户口缴了,多缴的钱很难退回;或者工伤费率行业类别报错,被认定为骗取社保待遇,后果更严重。
补救的唯一路径是:发现后立即向社保经办机构提交书面说明,附上劳动合同和工资流水,争取按“申报错误”处理,不要私下和员工签“放弃社保”协议,这类协议在法律上无效,反而会成为员工举报的实锤。
异地员工保险怎么处理
公司有外地分公司或驻外员工,保险问题最复杂,目前常见做法是:
- 总部统一缴纳:员工劳动合同与总部签,社保在总部缴,但看病报销需要异地就医备案,流程繁琐。
- 委托第三方代缴:在员工工作地找人力资源服务公司代缴社保,这个方式近年来监管趋严,部分地区已经暂停“挂靠”代缴,因为不合规,业内专家指出,更稳妥的做法是在当地设立分支机构,或以劳务外包形式解决用工关系。
人事如果遇到异地员工,建议先查当地社保局官网,确认“跨省通办”范围,目前很多高频社保事项已经支持线上异地办理,但工伤认定和劳动能力鉴定仍要在属地完成。
人事负责保险需要什么能力?从执行到管理
很多公司把保险当成事务性工作,招聘时只要求“会操作电脑”,但实际上,能处理好保险的人事,至少要具备三种能力:
- 政策解读能力:社保基数调整、医保门诊共济、工伤费率浮动,每年政策都在变,不用背法条,但要能看懂当地人社局的通知,并把变化转化成内部的“操作手册”。
- 成本测算能力:不是把保费加起来就完事,要能算出不同商业险方案下的自付比例、免赔额对理赔的影响,以及社保和商保的分担关系,给老板汇报时,用“每人每年保费XX元,可覆盖XX风险”这种表达,比照搬条款更有效。
- 沟通与留痕能力:员工对保险不满,第一反应是找人事,安抚情绪的同时,要把沟通记录留好,尤其是员工主动要求放弃社保或指定投保方案的邮件、签字单,将来真有纠纷,这些是保护公司的证据。
Q&A:人事负责保险的常见疑问
人事负责保险需要什么证书吗
不需要持证上岗,保险行业从业资格证书针对的是保险公司销售和经纪人员,人事属于用人单位内部管理人员,没有强制证书要求,如果想系统掌握风险管理知识,可以了解企业人力资源管理师(含社保模块)或注册安全工程师中的相关科目,对实际工作有帮助。
人事负责社保和商业保险,哪个更重要
社保是法律底线,漏缴或未缴直接违法,所以从合规角度,社保优先级更高,商业保险是风险管理的补充,主要解决社保覆盖不到的场景,比如非工伤意外、停工损失、大额医疗自费部分,如果预算有限,先保证社保100%合规,再按行业风险选择雇主责任险或团体意外险。