用足国家给的税收优惠、选对纳税主体身份、合法拆解收入结构。 对绝大多数人和小微企业来说,把这三件事做扎实,税负通常能下降两到三成,不需要任何灰色操作。
第一步:从工资到收入,重构你的个人所得税怎么少交
工薪族总觉得个税没得筹划,因为公司代扣代缴,其实这是错觉,个税的计算口径里藏着的扣除项远比大多数人用满的多。
专项附加扣除是第一步,必须逐项核对
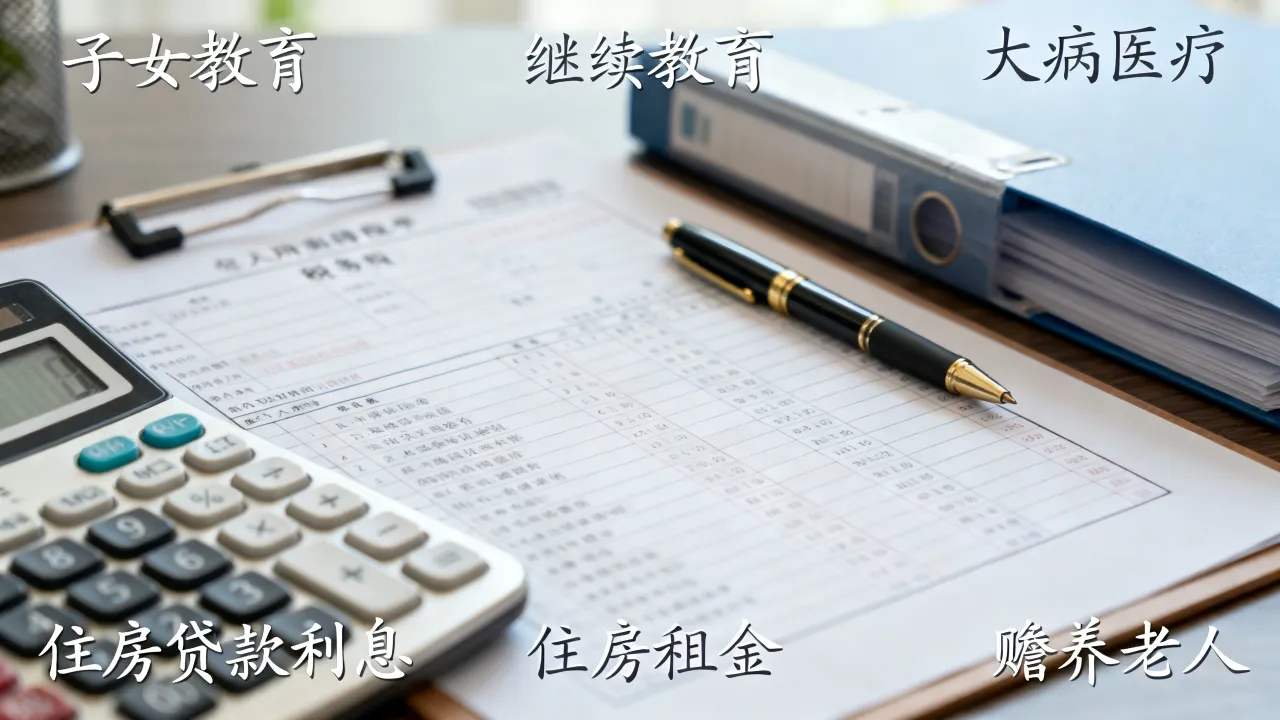
国家给的扣除项有六类:子女教育、继续教育、大病医疗、住房贷款利息、住房租金、赡养老人,2023年起赡养老人标准已提高到每月3000元,行业共识认为,超过七成纳税人的专项附加扣除没有足额申报,典型的漏项是3岁以下婴幼儿照护(每月2000元)和继续教育中的职业资格证书(每年3600元定额扣除)。
住宅租金是个容易被忽略的大头,在直辖市、省会城市工作的每月扣除标准是1500元,非省会城市根据规模分档,比如很多地级市是1100元或800元,如果你在杭州租房同时老家有房贷,选房租抵扣而非房贷利息更为划算,因为前者每月多扣500元。
年终奖计税方式必须每年测算一次
全年一次性奖金单独计税政策延续到了2027年底,但注意,不是所有人都适合单独计税,当年收入加上年终奖后跨越税率临界点时,合并计税反而少缴,实操中,你可以用“个税计算器”软件把两种方式都跑一遍,选择税额更低的方式报给公司财务,这属于完全合规的选择权。
专项附加扣除的操作路径
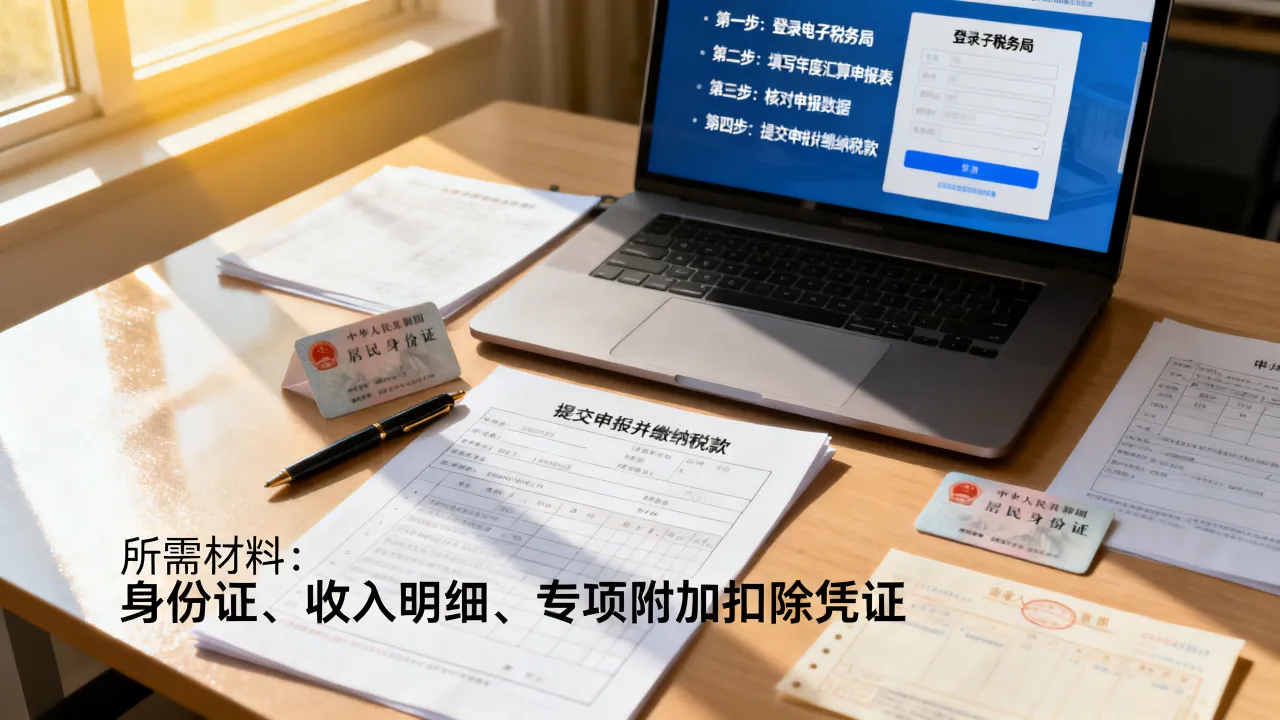
在“个人所得税”APP里,每年12月做下一年度的确认操作,平时遇到大病医疗支出,留存好医保结算单,次年汇算清缴时填入即可,如果你在多个城市有过收入记录,汇算时选择收入最高城市的税务局办理,退税速度通常更快。
第二模块:个体工商户怎么减税,选对登记类型比努力更关键
这是2026年最值得关注的减税洼地,国家近年来持续加码扶持个体户,政策红利有明显的叠加效果。
核定征收与查账征收:普通人最该理解的对比
个税有两套征收逻辑,查账征收按收入减成本的差额套累进税率,最高35%;核定征收是税务局直接认可一个利润率或税额,你实际缴纳的往往远低于名义税率,多数地区对年开票额120万以下的小额个体户,实行月销售额10万以下免征增值税的照顾性政策,同时核定个税,综合税负能控制在1%-2%这个区间。
个体户注册门槛并不高,在多数城市线上提交身份证明和经营场所材料就能完成,计税方式选择核定征收需要向主管税务机关申请,行业不同核定额差别也比较大,批发零售业核定的利润率通常比咨询服务低,业内人士指出,很多代账公司打包代办的注册+核定服务,费用普遍在500-2000元,但这个价格区间内需要确认是否包含后续每年的申报服务。
个体工商户所得税减半政策,每年都能用
对年应纳税所得额不超过200万元的部分,减半征收个人所得税,这项政策延续到了2027年底,比如某设计工作室全年利润80万,减半政策直接让实际税率从35%档位降到约17.5%,以大多数小微个体户的体量,基本都能触达这个红利。
日常经营中容易忽略的扣除项
个体户业主的工资不能税前扣除,但业主本人的基本减除费用标准(每年6万元)、专项附加扣除和专项扣除(如自己缴的社保) 可以在经营所得中扣除,用于生产经营的固定资产折旧、在经营场所租赁的住房租金、设备维修费,都是合法扣除项,很多个体户把这类票据丢失或不规范,导致查账时被迫多缴税,非常可惜。
第三模块:自由职业者接私活怎么报税才不亏
没有单位代扣个税的自由职业者,最容易在平台结算和劳务报酬之间踩坑,如果你接了外包设计、写作、开发的私活,平台方通常按“劳务报酬”代扣个税,预扣率起步20%,也就是说,一单1万元的收入先扣掉2000元,等到次年汇算清缴时才能申请退税,这笔钱被无息占用了一整年,对现金流不太友好。
私活收入,个体户经营所得是更好的容器
同样是这笔1万元,如果以个体户身份开票收款,按核定征收方式缴纳的个税率常在1%以内,且当季度收入低于30万时免征增值税,这里需要特别提请你关注自己常驻城市的政策差异——上海、江苏、浙江等经济发达地区对个体户核定征收的管控相对严格,部分城区对咨询服务类核定利润率有窗口指导,且限制较多;而中西部不少城市为了招商引资,对个体户核定征收的支持力度较大,实际选择注册地前,最好电话咨询目标城市12366税务服务热线,询问“个人独资企业和个体户哪个更省税”,这比任何二手经验都准确。
收入体量稍大时,考虑个人独资企业或合伙企业
如果年收入稳定在50万以上,个体户的核定优势可能收窄,因为许多地方对年开票额超过一定标准的个体户强制转为查账征收,此时注册个人独资企业,在合规前提下,通过合理列支成本、叠加小微企业所得税优惠,仍然能维持相对较低的税负率,需要提醒的是,任何“注册在税收洼地、实际经营在别处”的操作,在2026年的监管环境下都不再安全,税务系统跨区域数据比对能力已经很强。
第四模块:企业主的减税工具箱,利润转移和资产折旧要用好
如果你是公司老板或股东,企业所得税和分红个税是两块最大的成本,目标不是逃税,而是把利润留在能免税或低税的空间里。
固定资产一次性扣除:买设备当下就能抵税
单位价值不超过500万元的设备、器具,允许一次性计入当期成本费用,不再分年度折旧,这意味着公司今年花50万买设备,这50万可以直接从当年利润中减掉,企业所得税直接少缴25%×50万=12.5万,如果你的公司有计划添置设备,完全可以趁这个政策窗口期安排。
合理的费用报销制度,本身就是一种减税
股东分红前要交20%个税,但如果是因公产生的差旅费、通讯费、交通费,凭发票报销,则不属于分红,不交个税,这需要企业有完备的费用管理制度,确保费用真实、与经营相关,不能让家庭开销混入公司费用,这是税务稽查的重点,处理不当会被认定为偷税,风险极大。
小微企业年应纳税所得额300万以内,企业所得税实际税负5%
这个政策延续至2027年底,是目前最普惠的企业减税条款,一家年利润250万的公司,按照标准税率25%要缴62.5万,享受优惠后只需缴12.5万,省下整整50万,如果你的企业利润接近300万临界点,适当增加合规的成本投入(升级设备、增加员工福利、做职业培训),把利润控制在300万以内,综合效益往往大于多赚那部分利润。
减税的地域性差异,你必须要知道的现实
同一项减税政策,不同地区的执行力度有差异,这种“政策温差”是合规规划空间的核心来源。
| 城市类型 | 个体户核定态度 | 注册门槛 | 建议 |
|---|---|---|---|
| 北京、上海、深圳 | 管控较严,核查频率高 | 中等 | 优先用足国家普惠政策 |
| 杭州、成都、武汉 | 相对开放,支持创新 | 较低 | 咨询当地12366确认口径 |
| 中西部三四线城市 | 较积极,有扶持措施 | 低 | 适合真实经营或设立分公司 |
选择注册地应以真实经营为前提,如果你的业务完全依赖本地客户,为了低税率跑到千里之外注册,不仅增加运营成本,也容易触发税务部门的风险预警,最稳妥的做法是:在业务有实际落点的城市里,比较不同区域的政策执行细节,比如同样在杭州,余杭区和滨江区对直播电商类个体的处理方式就有差异。
关于减税,还有几句实在话
减税的最高境界不是躲,而是算清楚之后顺着政策走,国家每年给纳税人让渡的税收红利总额巨大,可惜很多人因为不了解、怕麻烦,白白错过了,从今天起,把你自己的专项扣除逐项核一遍,把个体户、小微企业的优惠政策找税务专管员确认一遍,明年此时你会看到账面上真实的差异,政策是给守规矩的人用的,你用得越熟练,省的税越多,这本来就是规则的一部分。
Q&A:关于减税最常见的问题
问:自由职业者接私活,到底是劳务报酬申报好还是注册个体户好?
长期、稳定接单(月入2万以上)且客户需要发票,注册个体户更划算,综合税负约1.5%—3%;偶尔接单且金额小,直接按劳务报酬申报即可,省去管理成本,若年收入超过50万,再考虑升级为个人独资企业。
问:2026年小微企业还有企业所得税减半政策吗?
有,年应纳税所得额不超过300万元的小型微利企业,实际税负为5%(按25%税率计入应纳税所得额,再减按25%征收),该政策明确延续至2027年底,从业人数不超过300人、资产总额不超过5000万的工业企业或其它企业,基本都能满足条件。
问:专项附加扣除填报后,多久能生效?
日常工资薪金预扣时按月生效,如果当月未及时填报,可在次年3月至6月汇算清缴时一次性补充扣除,多缴税款会直接退还到你的银行卡,个人年度综合所得收入不超过6万元且预缴过个税的,可以通过简易申报快速退税,通常在提交申请后10个工作日内到账。