判断发票真伪的唯一可靠方法是登录税务总局官方查验平台核实,其他细节观察只能作为辅助参考,不能替代官方验证。很多朋友拿到发票第一反应是看水印、摸手感,这些方法在假发票面前早已失效,真正的辨别核心只有一条:让数据说话。
官方查验平台是唯一“照妖镜”
无论纸质发票还是电子发票,真伪的最终裁决权都在税务系统里,全国统一的发票查验平台整合了所有票种的数据,这是最权威的验证入口。
发票真伪查询官网怎么找
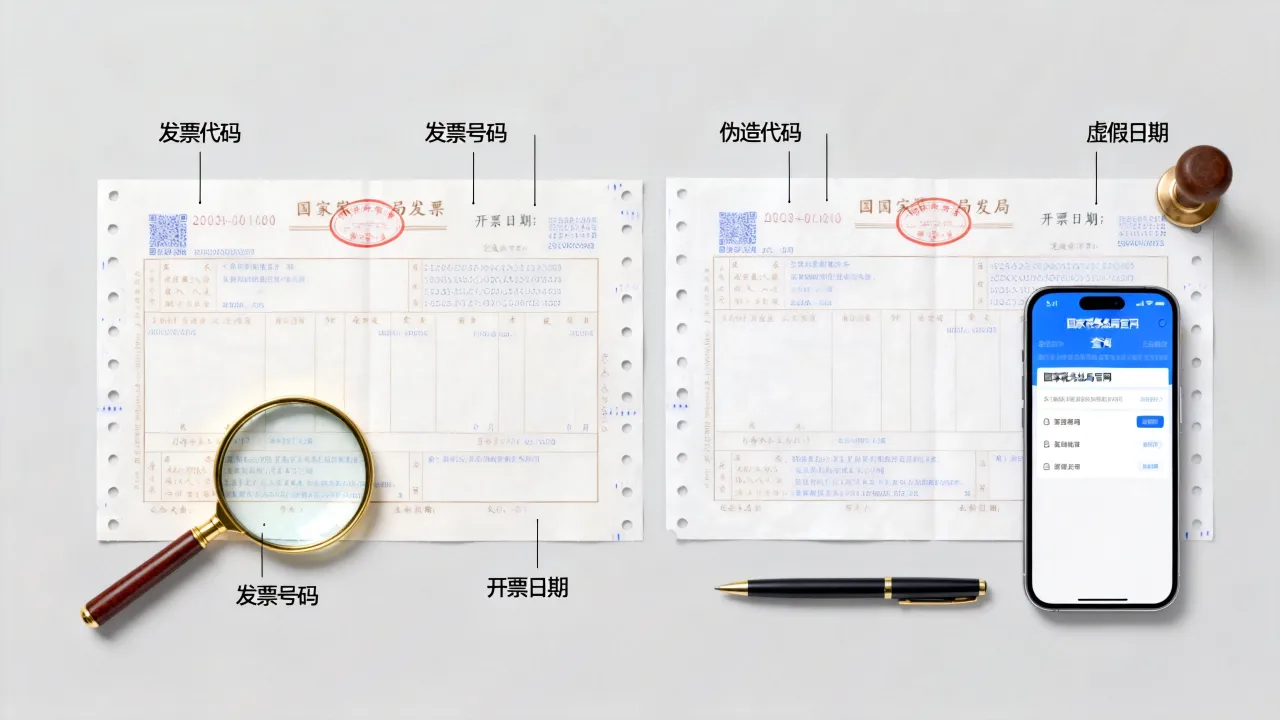
打开搜索引擎时,不要直接点广告链接,很多假发票的查验网站本身就是仿冒的,正确的做法是访问国家税务总局官网(www.chinatax.gov.cn),在首页“纳税服务”栏目下找到“发票查验”入口,全国增值税发票查验平台(inv-veri.chinatax.gov.cn)是官方指定的唯一查验网站,支持增值税专用发票、普通发票、电子发票等几乎所有票种。
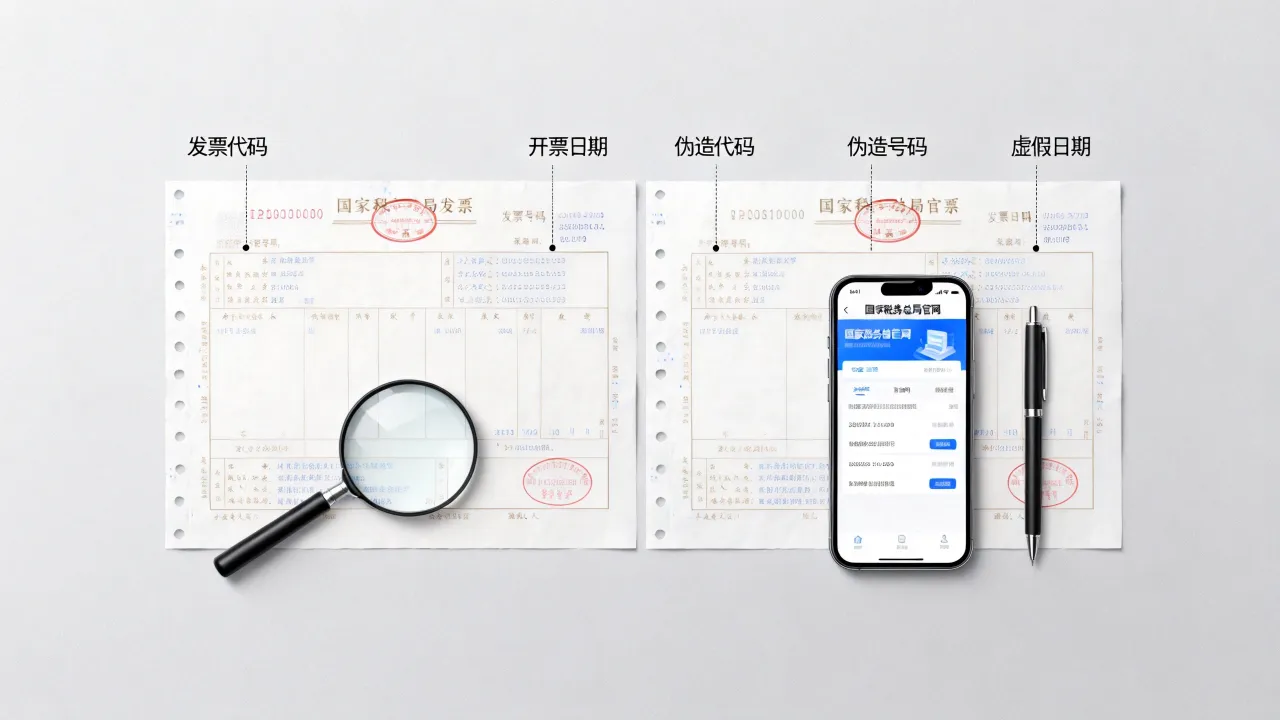
实际操作很简单:输入发票代码、发票号码、开票日期,再填上不含税金额或校验码,点击查询,系统反馈“查验通过”并显示发票详细信息,这就是真的,如果显示“查无此票”或信息不匹配,基本可以判定为假发票或问题发票。
发票查验平台哪个正规
除网页端外,官方还推出了“税务发票助手”微信小程序和“国家税务总局”App,这两个渠道同样可靠,需要警惕的是,市面上确实存在第三方查验网站,它们声称能查发票,背后却可能收集你的开票信息甚至展示广告,行业共识认为,只要涉及发票数据,只信官方渠道,其他平台无论界面多精美都不要用。
纸质发票的物理防线与时代局限
在电子发票全面普及的背景下,纸质发票并未完全退出历史舞台,拿到一张纸质发票时,可以通过几个细节快速建立初步判断。
水印与印刷质量
真正的发票用纸是特种防伪水印纸,对着光源能看到菱形或圆形的水印图案,图案内嵌有“SW”字样,假发票多用普通铜版纸,水印是印刷上去的,看起来模糊扁平,没有立体感,真发票的印刷字体清晰锐利,字迹边缘没有毛刺,而假发票常见字体发虚、笔画粗细不均的问题。
监制章与号码特征
发票左上角的全国统一发票监制章是红色圆形,中间有“全国统一发票监制章”字样,下方是国家税务总局字样,真章颜色鲜红均匀,假章常偏暗或偏亮,发票号码采用喷码技术,数字凹凸感明显,手指轻摸能感受到细微的立体起伏,假发票号码通常是平面印刷。
但必须说明,这些物理特征现在只是辅助判断,制假技术不断升级,高仿发票在外观上几乎可以乱真,单靠肉眼无法区分,任何一张纸质发票,最终都要过官方查验这一关才能放心。
电子发票与数电票的验真要点
电子发票普及后,很多人以为保存了PDF就算拿到发票,电子发票的真伪验证有独特的逻辑和操作路径。
电子发票怎么验真更高效
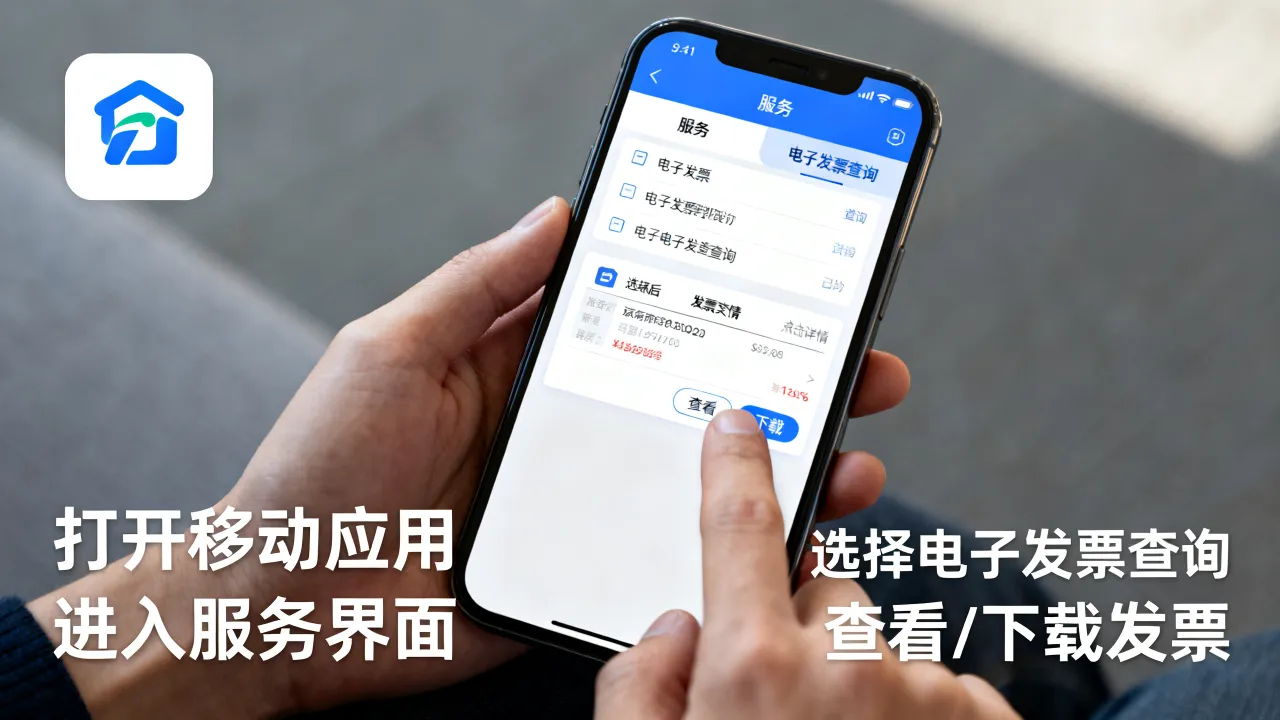
电子发票的PDF文件本身可以随意修改,文件里的印章、票面信息都能被PS掉,正确的验真方式是打开全国增值税发票查验平台,输入发票号码和开票日期,系统会返回对应的电子发票信息,如果查验结果与PDF内容一致,说明这张电子发票是真实且未被篡改的。
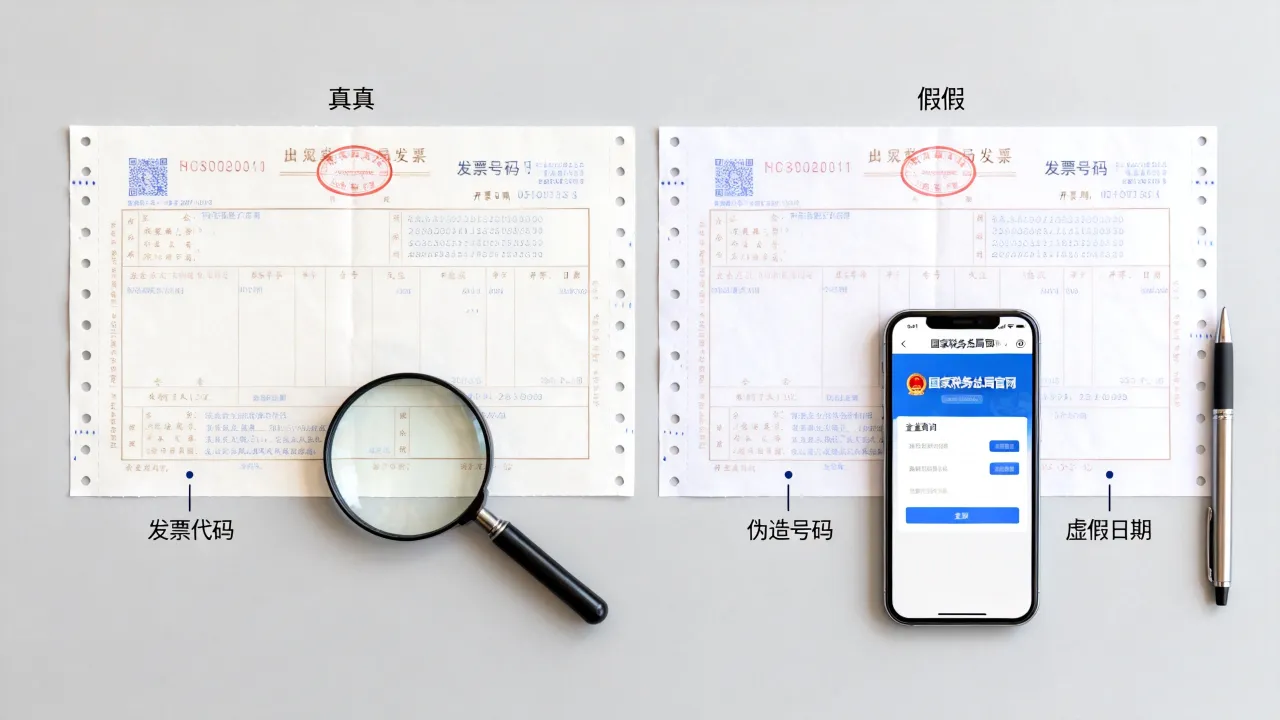
这里要提醒一个常见误区:直接把PDF文件拖进查验平台是不支持的,平台只认发票代码、号码和校验码这些数据要素,不认文件本身。
数电票的特殊之处
全面数字化的电子发票(数电票)没有纸质形式,也不依赖PDF文件,它的唯一合法载体是税务数字账户里的XML文件,登录电子税务局,进入“税务数字账户”就能看到所有开具和接收的数电票,这些票无需再验证,因为数据直接来自税务系统。
如果收到数电票的PDF或OFD文件,只能作为预览或打印用途,归档和查验必须回到电子税务局,这个操作路径建议每个财务人员牢记,因为多数情况下,财税合规审查盯的就是这一环。
发票抬头和信息的合规性检查
真伪之外,还有一个常见痛点:发票是真的,但抬头错了或信息不全,导致报销被退,这类问题不属于假发票范畴,但确实困扰着很多人。
发票抬头错了能报销吗
抬头是发票的基本要素,必须是公司全称或购买方实名全名,如果抬头写错,比如把“北京某某科技有限公司”写成“北京某科技有限公司”,这张发票就无法作为合规凭证,正确处理不是涂改,而是联系开票方作废重开,电子发票的冲红操作同样需要开票方配合,接收方无法自行修改。
购买方信息完整才有效
企业收到的增值税专用发票,购买方栏必须包含名称、纳税人识别号、地址电话、开户行及账号四项完整信息,普通发票仅需名称和纳税人识别号,信息缺失或错误,即使发票本身真实,也无法用于抵扣或税前扣除,验收发票时养成习惯:先核对票面信息与订单一致,再走官方查验流程。
常见疑问的快速解答
查不到发票信息说明什么
两种情况:一是开票方尚未上传数据,一般发票开具后24小时内会同步到查验平台;二是发票本身有问题,比如使用假号段或克隆票,建议隔天再查一次,仍无结果就要联系开票方核实。
为什么发票信息与查验结果不一致
大概率是发票被篡改过,尤其是电子发票,PDF文件里的金额、抬头可能被改过,查验平台显示的是税务系统里的原始数据,两者不一致说明你手里的版本不是原始版本,需要求开票方重新提供。
收到假发票的后果严重吗
如果是无意收到且未用于报销,及时销毁即可,但若用假发票报销或抵扣税款,性质就变了,轻则补税罚款,重则涉及刑事风险,企业财务部门发现假发票应在第一时间向主管税务机关报告,这是合规处理的标准路径。
真伪之辨,本质上是数据之辨,任何一张发票,只要在官方系统里查得到、对得上,就是真的;查不到、对不上,无论纸质多精美、印章多逼真,都要打问号,掌握查验入口,记住核验要素,养成先查后收的习惯,就能有效规避假发票带来的风险。