
发票申报是在电子税务局中完成发票数据汇总、税额计算与申报表提交的过程,核心流程就三步:整理进销项发票、核对申报数据、提交并完成扣款。
电子税务局全面普及后,发票申报已经不用再跑办税大厅,登录你所在省份的电子税务局官网,大部分操作都能在办公室完成,正因为全程线上,反而容易忽略关键环节,比如进项发票没有勾选认证,或者申报表数据和开票系统对不上,本文按发票类型、实操步骤、常见问题三个维度拆开讲透。
发票如何申报——先分清你手里的发票类型
想知道发票如何申报,第一步不是打开系统,而是弄清楚你拿到的是哪类发票,不同发票类型,申报入口、填报逻辑和税款计算方式差别很大。
电子发票怎么申报,和纸质发票有区别吗
电子发票和纸质发票在申报逻辑上没有本质区别,税务系统对两者同等对待,电子发票开具后数据自动同步到开票系统,申报时自动带出,不需要手工录入,但有一个坑容易被踩:电子发票作废必须有对应的红字发票冲减,如果你开了一张电子发票又直接删除,没有同步开具红字发票,申报时系统后台会提示数据异常。
纸质发票的申报需要手工核对票面信息,尤其是发票号码、发票代码和开票金额,多数情况下,纸质发票的开票数据也会同步到系统,但如果你使用税控盘离线开票,数据上传会有延迟,申报前要先把离线数据上传完毕。
增值税专用发票和普通发票,申报逻辑完全不同
行业共识认为,专用发票和普通发票的核心差异在于抵扣链条,专用发票同时承担购销双方的抵扣凭证功能,销售方开票后申报销项税额,购买方认证后才能抵扣进项税额,普通发票不能用于下游抵扣,申报时只影响销售方的销项税填报,不进入抵扣审核环节。
如果你是一般纳税人,进货时取得的专用发票必须完成勾选认证才能抵扣,否则相当于主动放弃了这笔抵扣权益,申报系统里自动带出的进项税额,正是基于你勾选认证后的数据。
增值税发票申报流程实操步骤
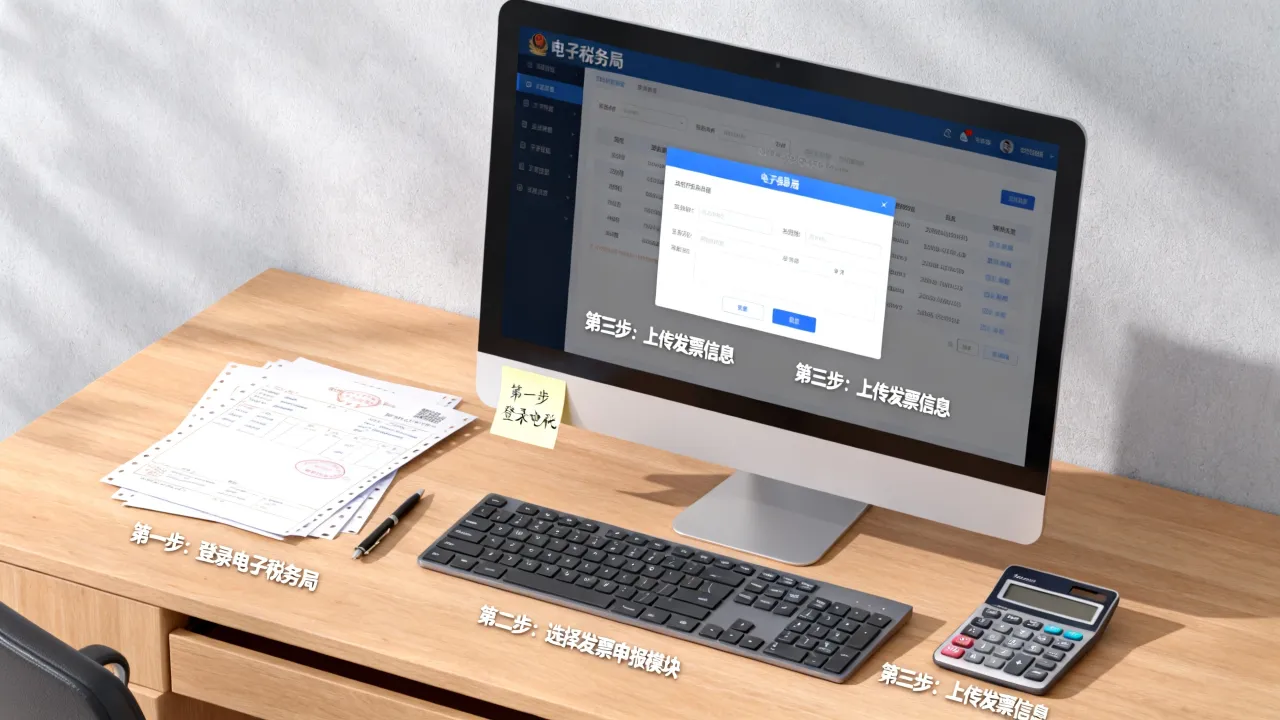
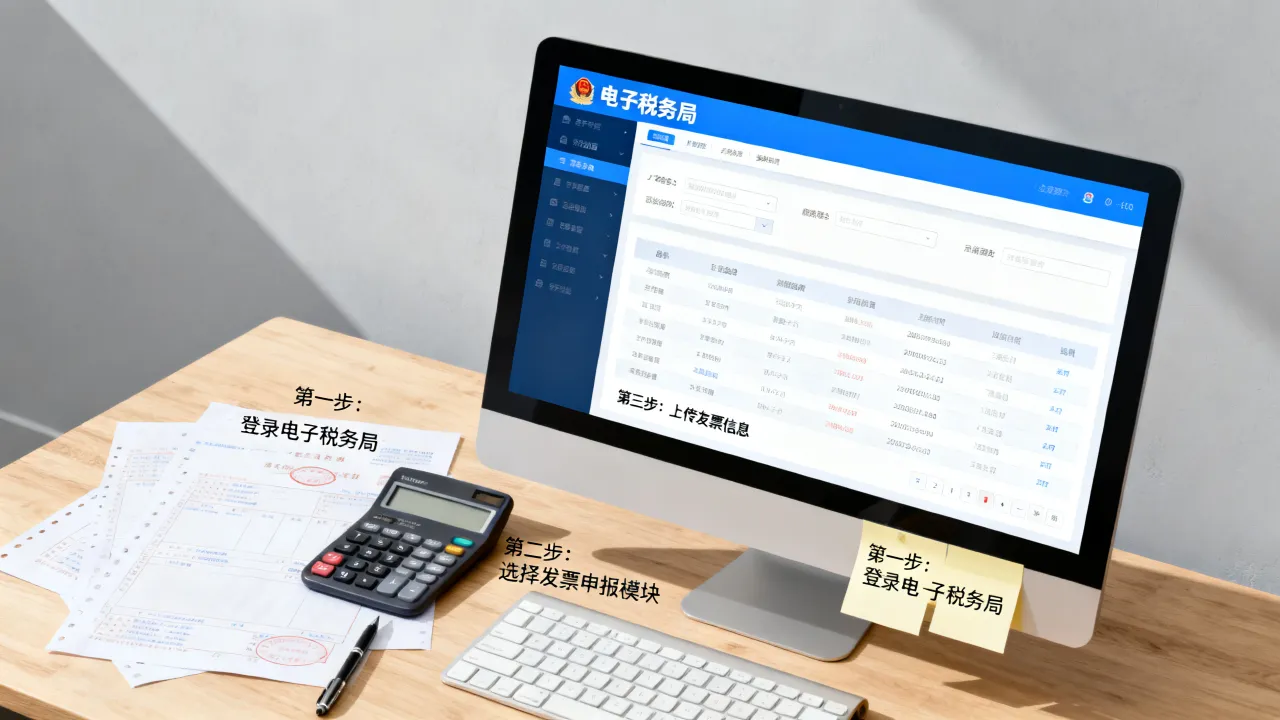
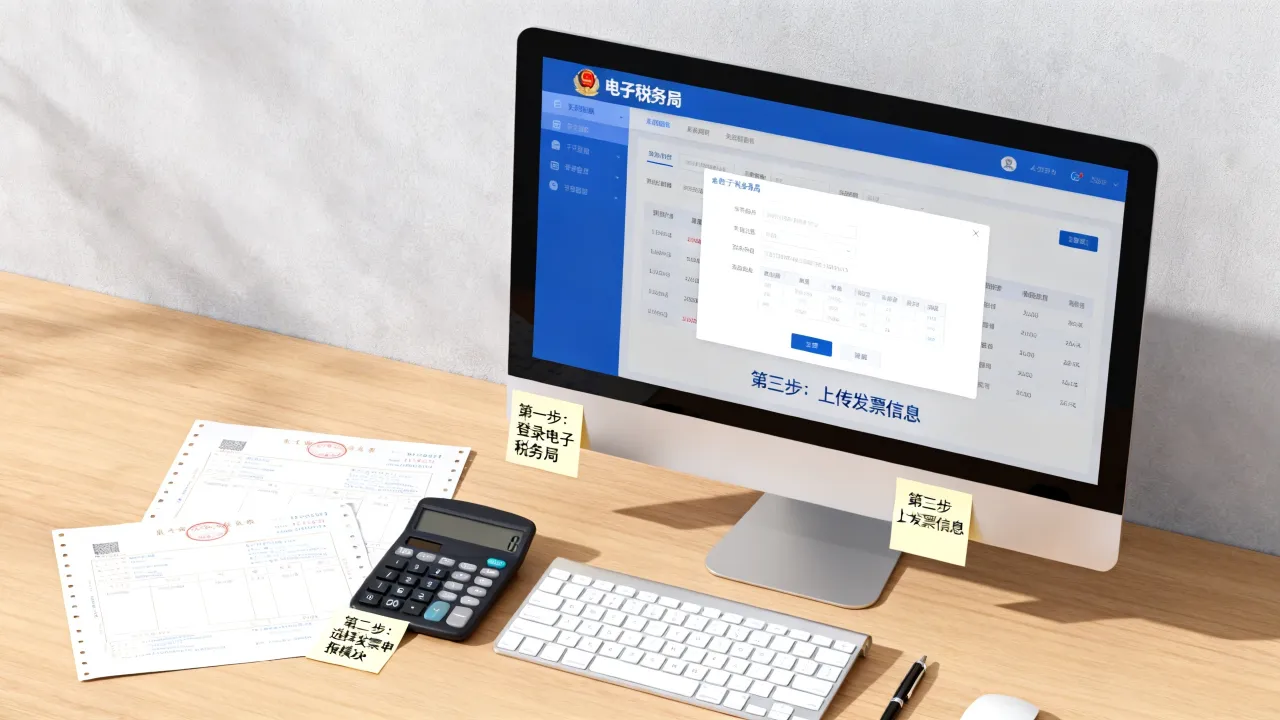
以全国通用的电子税务局申报路径为例,增值税发票申报流程可以拆解为以下步骤。
第一步,登录电子税务局并完成实名认证
访问所在省份的电子税务局官网,用企业税号、密码和办税员实名手机号登录,首次使用的企业需要在“我的信息”里补齐基础资料,包括银行账户、联系地址、行业类别和纳税人类型,没有完成实名认证的办税人员,系统会在申报环节直接拦截。
第二步,进项发票勾选认证,这一步不能跳
登录后进入“发票管理”模块,找到“发票认证”或“增值税发票综合服务平台入口”,在所属期内,把取得的专用发票、海关进口增值税缴款书等抵扣凭证逐张勾选,提交统计并确认,注意两个高频操作失误:
- 拖到月末最后一天才勾选,导致部分跨月发票无法纳入当期抵扣。
- 勾选后没有点“确认签名”就退出系统,数据停留在暂存状态。
第三步,申报表填报和数据核对
进入“我要办税—税费申报及缴纳”,选择对应的增值税申报表,系统自动带出开票系统里的销项数据,逐项核对销售额、销项税额、本期进项税额,确认与账面记录一致后点击提交,税款直接从绑定的银行账户划扣。
业内专家指出,系统自动带出的数据并非绝对可靠,开票软件升级、离线发票补传、红字发票冲减时间错位,都可能导致自动带出的数字和实际业务有偏差,申报前的账票核对是整个流程中最关键的一环。
小规模纳税人和一般纳税人申报区别,别弄混
不少企业主问过这个问题,小规模纳税人和一般纳税人申报区别主要体现在三个维度:申报频率、计税方式、填表复杂度。
小规模纳税人按季申报,报表简单得多
小规模纳税人多数情况下按季度申报增值税,季度销售额未超过免税标准时,申报表填入免税销售额即可,不需要计算实际缴税额,销售额超过免税标准,按适用征收率全额计算应纳税额,开票数据会自动归类到申报表对应栏次,但仍需要手动核对“应征增值税不含税销售额”这一栏的数字。
一般纳税人按月申报,填表前先做三个核对
- 核对销项税额:把增值税申报表附列资料一里的开票收入、未开票收入、免税收入三块加总,和账面销售收入比对。
- 核对进项税额:确认当期所有抵扣的进项发票已完成勾选认证,税额分摊是否准确。
- 核对预缴税款:如果有外出经营预缴过增值税,记得在申报主表里填“预缴税额”抵减本期待缴款,漏填这笔,相当于多交一笔钱。
发票申报常见问题与场景应对
发票申报逾期了怎么办
申报逾期多发生在申报期最后两三天,系统拥堵或者数据异常导致赶不上截止日期,逾期未申报的企业,电子税务局会生成责令限期改正通知书,操作路径是登录系统,在“违章记录”或“待办事项”模块确认处罚信息,逾期申报会产生滞纳金,按日加收,金额与逾期天数和应纳税额挂钩,补报流程和正常申报一致,只是需要在申报表里勾选“逾期补报”选项。
发票金额和账面不一致,怎么填申报表
不要强行在申报表里改动数字,先找差异原因:红字发票是否已开具并上传、离线发票是否已经同步、是否有未开票收入需要补报,原因确认后,在申报表对应栏次填写正确数据,同时保留开票记录和账务凭证备查。
跨省办公,发票抵扣和申报有哪些注意事项
总部在上海、业务员在杭州出差,拿回来的住宿费、交通费、餐饮费发票能不能抵扣进项?判断标准看票种和用途,住宿费取得专用发票可以抵扣,餐饮费即使开的是专用发票也不得抵扣,旅客运输服务要区分客运发票和网约车发票,抵扣属性和计算方式并不相同。
跨省取得的专用发票,认证和申报不受地域影响,全国统一的增值税发票综合服务平台都能处理,但跨区域外出经营需要先在业务发生地预缴增值税,这个预缴金额可以在机构所在地申报时抵减,记得保存好完税凭证。
关于发票申报的常见问题解答
发票如何申报,需要提前准备什么材料
线上申报不需要提交纸质文件,系统已存的数据会自动填充,你需要准备的是当期所有进项发票用于勾选认证、税控盘或数字证书用于登录验证、上月申报表留存备查,首次申报建议把营业执照副本和银行开户许可证放到手边,系统基础信息报错时用于在线核对。
电子发票申报和纸质发票申报需要分开操作吗
不需要,电子发票和纸质发票的开票数据在同一套系统里汇总,申报时自动归集合并,不用分别填报,但票种核定需要在电子税务局分开申请,如果你同时使用电子发票和纸质发票,要在票种核定环节分别勾选对应种类。
零申报企业还要做发票申报操作吗
要,零申报指申报表里应纳税额为零,但申报这个动作本身仍然必须在规定期限内完成,连续多次零申报会让系统触发风险预警提示,届时候可能需要向税务机关说明经营情况,发票申报的核心逻辑并不复杂,按时整理数据、耐心核对、按时报送,税务操作基本不会出问题,把每个申报期的截止日期提前三天设好提醒,足够避开大多数麻烦。


