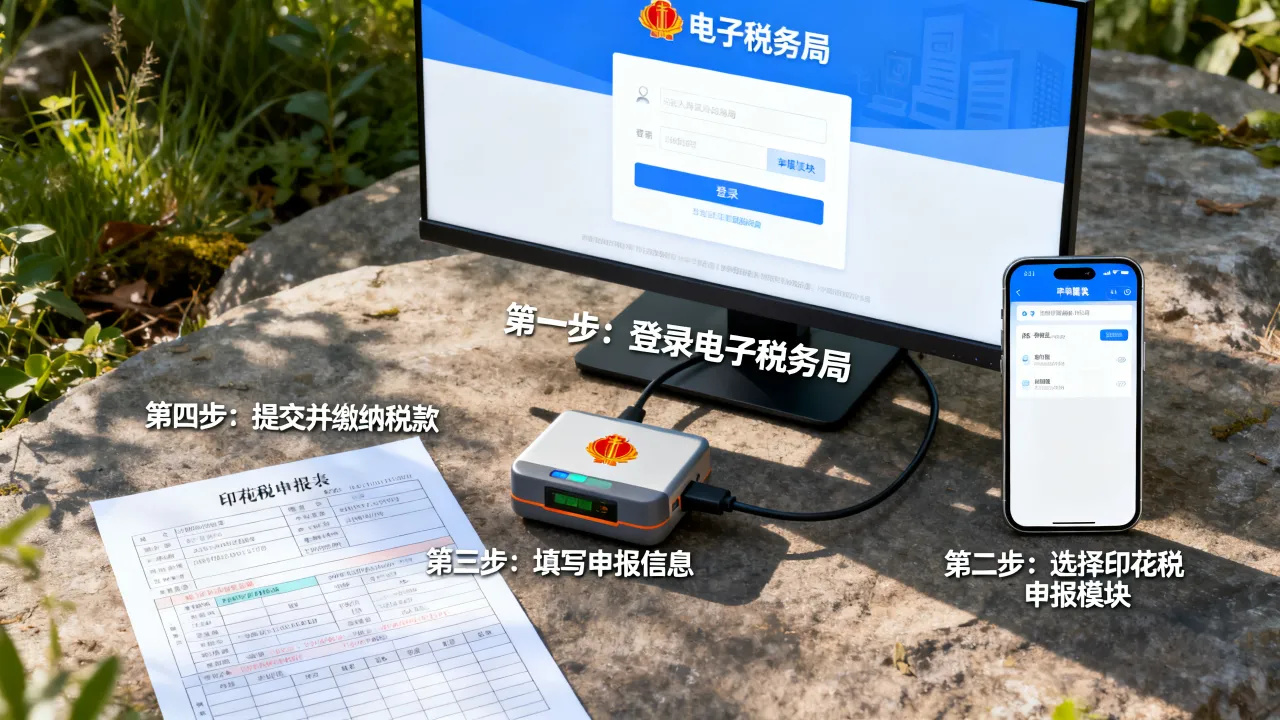
印花税的缴纳方式分为线上和线下两种,绝大多数企业通过各省电子税务局就能完成申报,线下则需前往办税服务厅办理。下面直接拆解具体的操作步骤和关键细节。
印花税怎么缴:线上申报实操路径
不管是小规模纳税人还是一般纳税人,印花税申报的逻辑是一致的:先做税源采集,再提交申报表,最后完成扣款,目前主流方式是在电子税务局操作,整个流程大约三分钟就能跑完。登录电子税务局并找到申报入口
进入你所在省份的电子税务局官网,通过企业账号登录,登录后在首页搜索栏输入“印花税”,系统会直接带出“印花税税源采集及申报”功能入口,也可以用另一种路径:点击“我要办税” → “税费申报及缴纳” → 找到“财产和行为税合并纳税申报”,这里多说一句,现在多数省份采用的是合并申报表,印花税和房产税、城镇土地使用税在同一个入口里,不用单独找印花税模块。税源采集环节的常见错误
税源采集是印花税申报里最容易出错的一步,点击“税源采集”后,系统会弹出税源明细表,你需要做的是:- 选择税款所属期,按次申报时选实际签合同的当天,按期申报时选整个季度或年度。
- 填写税目,买卖合同、承揽合同、技术合同等不同税目对应不同税率,下拉菜单里选对就行。
- 录入计税金额,这里要特别留意,计税金额是合同总金额(含税或不含税看你签合同时怎么约定),不是利润,不少老板第一次申报时把计税金额填成开票金额,导致补税加滞纳金。
- 确认减免税代码,小规模纳税人减半征收是系统自动带出的,不需要手动选择,但要核对一下减免税额是否已自动计算出来。
填完保存后,系统会生成一条税源信息,如果你这个季度签了十几份合同,可以逐条添加,也可以做模板批量导入,具体看当地电子税务局支持的导入格式。
申报提交与税款扣缴
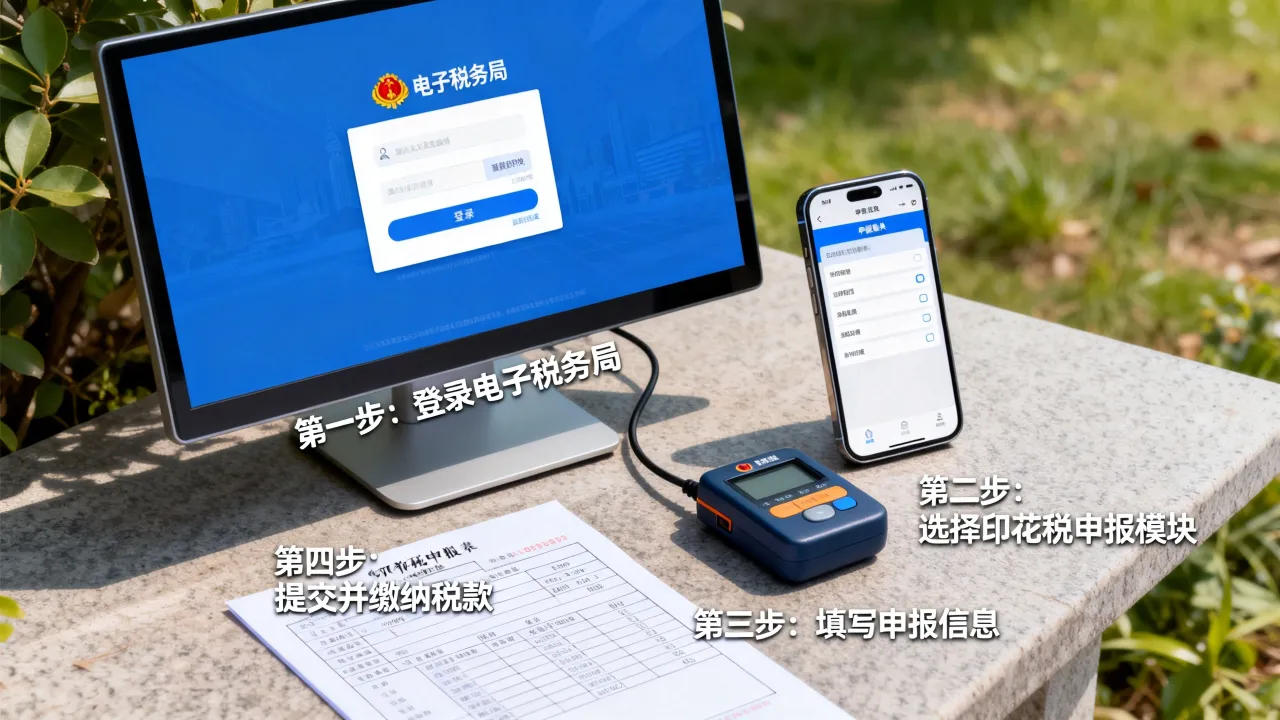
- 实时扣款:三方协议账户里有余额,提交申报后直接扣款,扣款成功即完成。
- 银行端查询缴税:没有签三方协议的企业,申报后打印银行端缴款凭证,去开户行柜台缴纳,或通过手机银行扫描凭证上的二维码支付。
缴款成功后,建议在“证明开具”模块下载电子缴款凭证作为记账附件,税务系统里还能查询到申报记录,后续做汇算清缴或应对查账时直接调取。
印花税按次申报和按期申报区别:选错后果很麻烦
你可能听过两种申报频率:“按次”和“按期”,多数企业会在这个问题上纠结,因为选错了要么多跑路,要么产生滞纳金,按次申报就是在合同签订后的规定时间内,发生一笔申报一笔;按期申报则是以一个月或一个季度为周期,把周期内所有应税合同汇总申报。两种申报方式在实操中的直接差异
按次申报的纳税期限是合同书立当日后的15日内,超过期限会产生按日万分之五的滞纳金,按期申报则相对宽松,季度结束后15日内申报就行,首次做税种认定时,税务机关会要求你选择一种方式,一旦选定,同一税目在一个自然年度内原则上不能随意切换。按次申报更适合业务量少、合同偶发的企业,比如一年只签两三份咨询合同的小微公司,按期申报更适合业务频繁、合同量大的企业,比如建筑公司、贸易公司,一个月可能签几十份采购合同,逐笔按次申报不仅工作量大,而且容易漏报。
印花税网上申报流程中如何切换申报方式
已经在电子税务局完成税务登记的企业,可以在“税种认定”模块里申请调整印花税的申报期限,路径是:我要办税 → 综合信息报告 → 税种启用或变更,提交申请后,一般一个工作日内税务人员会完成审核,这里有一个注意事项: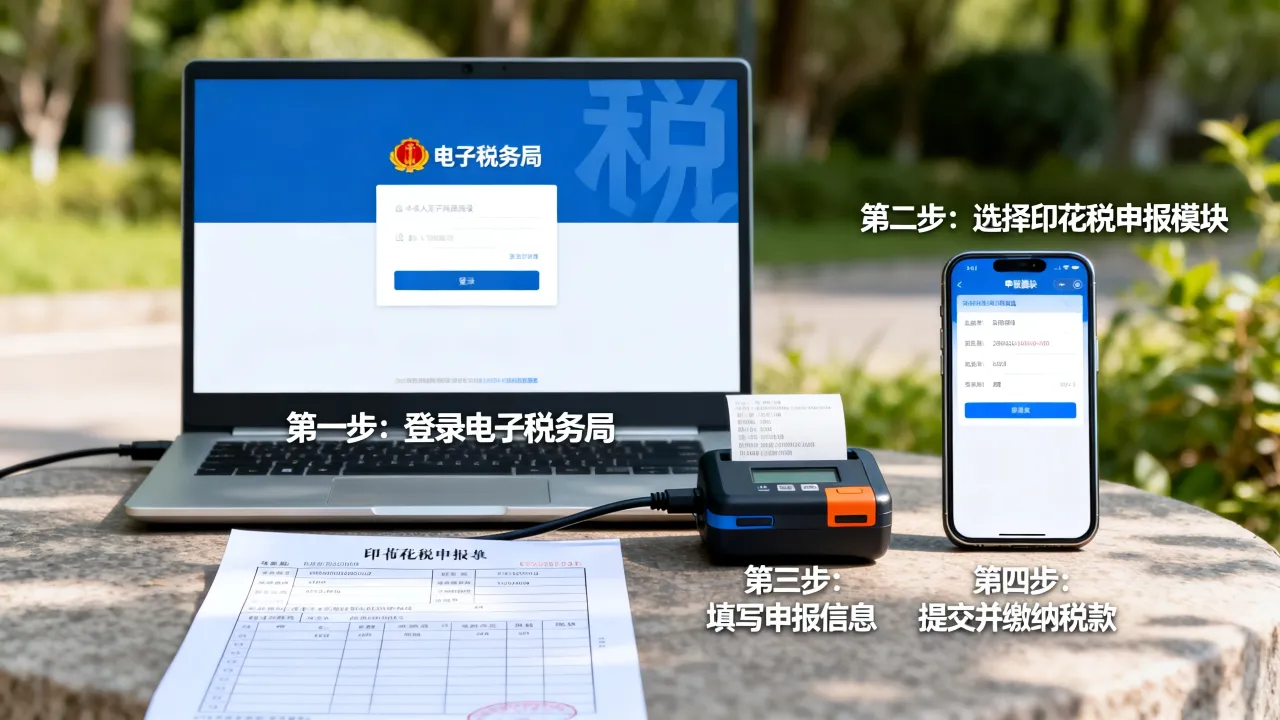
行业共识认为:从企业合规成本角度考虑,合同密集型行业更适合按期申报,能有效降低漏报风险。
印花税申报期限和地点:什么时候缴、去哪儿缴
印花税申报期限的关键节点
印花税法实施后,纳税期限规则比旧条例更清晰。| 申报类型 | 纳税期限 | 适用场景 |
|---|---|---|
| 按次申报 | 合同签订之日起15日内 | 偶发业务、临时性合同 |
| 按月申报 | 次月15日内 | 月度申报企业(较少) |
| 按季申报 | 季度结束后15日内 | 绝大多数企业采用 |
申报期的最后一天如果碰上法定节假日,会顺延到下一个工作日,比如国庆假期期间到期,截止日自动往后延,你可以关注当地税务局的征期日历,电子税务局首页也会弹窗提示当期截止日期。
印花税缴纳地点怎么确定
单位纳税人的纳税地点是机构所在地的主管税务机关,跨区域施工或经营的企业,在业务发生地申报缴纳后,机构所在地无需重复申报,个人纳税人出售自有住房等情形涉及印花税的,通常由不动产登记中心代征或自行在房产所在地税务局缴纳。印花税营业账簿申报的特殊规则
除了合同印花税,企业每年年初还要申报营业账簿印花税,实收资本和资本公积合计金额增加的,按增加部分的万分之二点五缴纳,没有增加的,大部分地区已经实行零申报,但各地电子税务局操作略有不同,有的省份直接一键零申报,有的省份需要手动在税源采集里录入“0”金额,这个细节最好跟你的主管税务机关确认一次。印花税怎么缴纳:争议场景与处理建议
合同没有金额怎么申报