生产企业退税,核心就是“免抵退税”,通俗讲是国家把出口环节你垫付的进项税退还给你,操作上绕不开四件事:备案、单证、申报、到账。下面按这四步拆开讲,把计算公式、单证清单和申报节奏一次性说清楚。
生产企业免抵退税怎么计算:先看懂原理和公式
免抵退税到底免什么、抵什么、退什么
很多财务新手一听“免抵退”三个字就头大,其实拆开看很简单。
- 免:出口销售时,你的产品销项税直接免掉,不用像内销那样交增值税。
- 抵:你采购原材料、付加工费时取得的进项税,可以用来抵扣内销部分的应纳税额。
- 退:抵扣完内销税额后,如果进项税还有剩余,国家把剩下的钱退到你账户。
行业共识认为,生产型企业出口退税采用“免抵退”办法,就是为了避免重复征税,同时减轻企业资金压力。
生产企业出口退税计算公式,代入数字走一遍
你说的“生产企业出口退税计算公式”,在实操里分三块算:
- 当期应纳税额 = 内销销项税额 −(当期进项税额 − 免抵退税不得免征和抵扣税额)− 上期留抵税额
- 免抵退税额 = 出口货物离岸价 × 出口货物退税率
- 应退税额 = 当期应纳税额(负数时取绝对值)与免抵退税额两者中较小值
举个例子:假设你当月内销销项税额10万元,进项税额20万元,出口离岸价折合人民币100万元,退税率10%,其中不得免征和抵扣税额 = 100万 ×(13% − 10%)= 3万元。
当期应纳税额 = 10 −(20 − 3)− 0 = −7万元,也就是留抵7万元,免抵退税额 = 100万 × 10% = 10万元,取较小值,应退税额为7万元,剩下3万元就是“免抵”部分。
出口退税金额和什么有关
影响最终退税金额的变量主要有三个:出口销售额、退税率、进项发票取得情况,近年来部分制造业退税率有调整,申报前建议登录国家税务总局官网查最新退税率文库,别凭老经验套用。
生产企业出口退税需要哪些单证?备案和资料清单
出口退税备案,第一步别漏掉
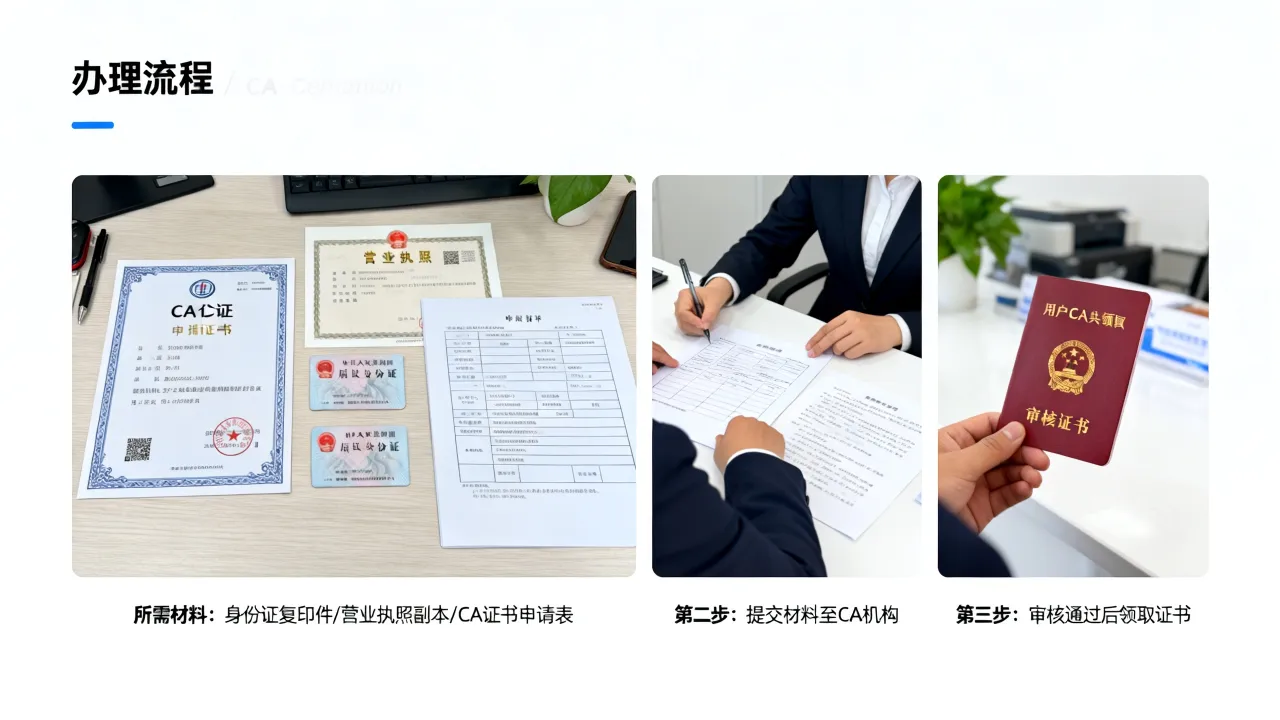
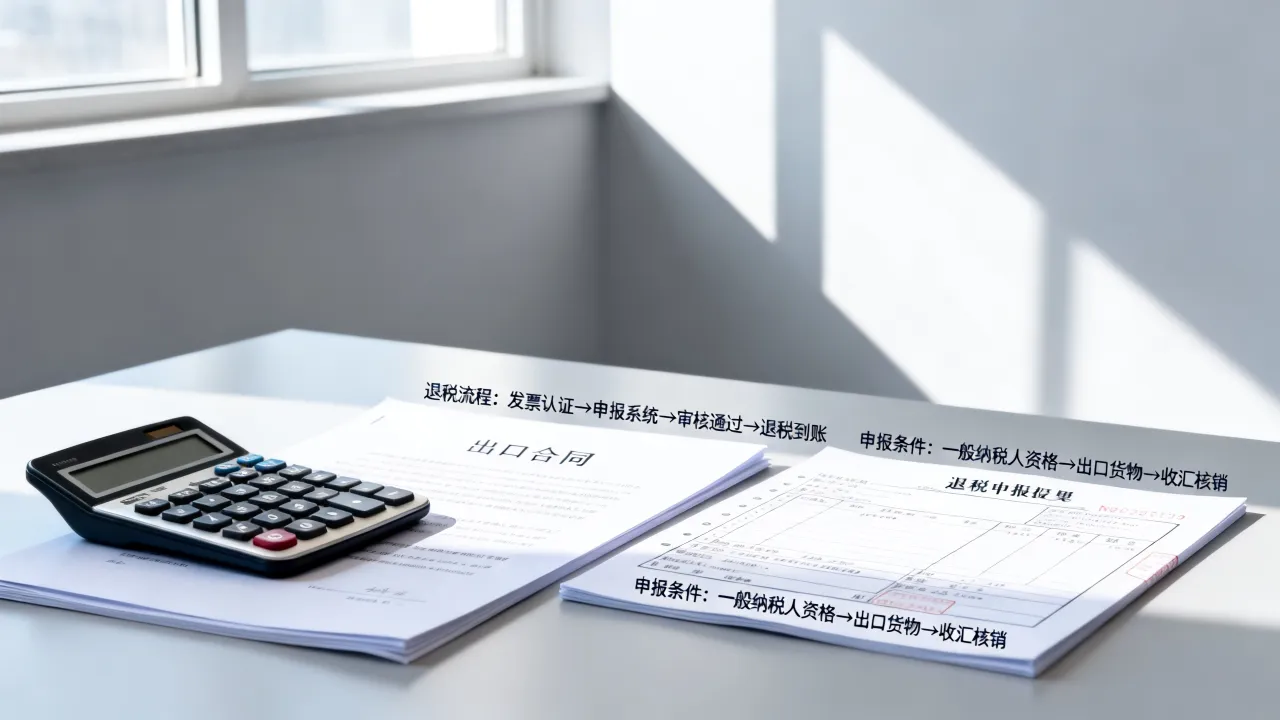
首次办理出口退税,要先做出口退(免)税备案,登录电子税务局,进入“出口退税管理”模块,填写企业基本信息、退税开户银行账号、退税计算方法(选“免抵退税”),上传营业执照和海关进出口货物收发货人备案回执,备案通过后,你才能正式申报退税。
单证清单:四类核心材料缺一不可
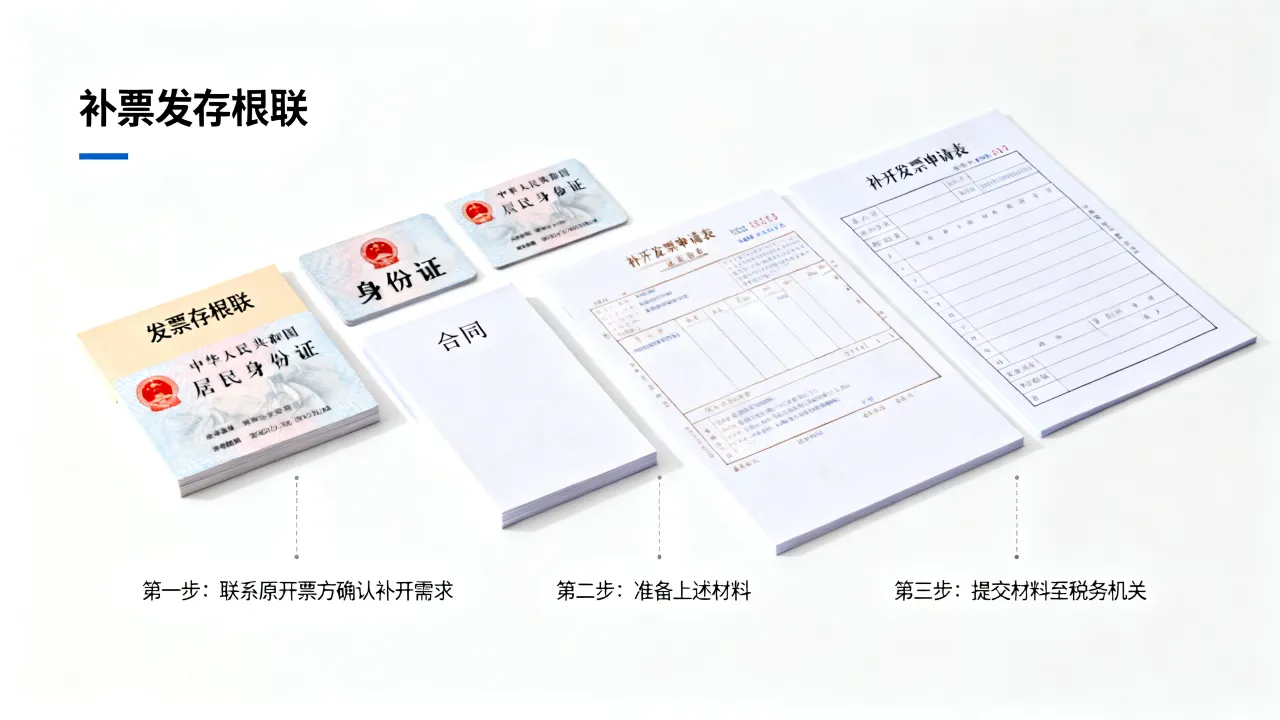
- 报关单:出口货物报关单(出口退税专用联),这是海关对出口事实的确认,也是退税的源头依据。
- 出口发票:你开具给境外客户的形式发票或增值税普通发票,金额、币种、成交方式要和报关单一致。
- 进货凭证:采购原材料的增值税专用发票,需已认证且用途是出口货物对应的采购。
- 收汇资料:银行结汇水单或收汇凭证,目前多数地区要求申报退税前完成收汇,视同收汇的情形要准备相应说明材料。
如果你问具体操作,正式申报时通过电子税务局“出口退(免)税申报”功能,先导入报关单数据,再关联进项发票,系统会自动匹配,少数情况需要人工补录,比如出口发票号码和报关单商品名称不完全一致时,要上传情况说明。
生产企业出口退税申报流程,按这个顺序走不出错
月度申报的操作路径
生产企业出口退税申报,原则上是一个月申报一次,在次月的增值税申报期内一并处理,具体操作步骤:
- 取得报关单信息:报关单结关后,电子口岸的数据会自动同步到税务系统,你不需要手动录入出口明细。
- 收集并勾选进项发票:在发票勾选平台,将出口业务对应的进项发票用途选为“出口退税”。
- 生成免抵退申报数据:进入电子税务局出口退税模块,点击“免抵退申报”,系统自动算好当期免抵退税额。
- 提交申报并打印报表:核对无误后提交,打印《免抵退税申报汇总表》和《生产企业出口货物免抵退税申报明细表》,留存备查。
- 等待税务机关审核:审核通过后,退税款会打入备案的银行账户。
生产企业首次出口退税注意事项有哪些
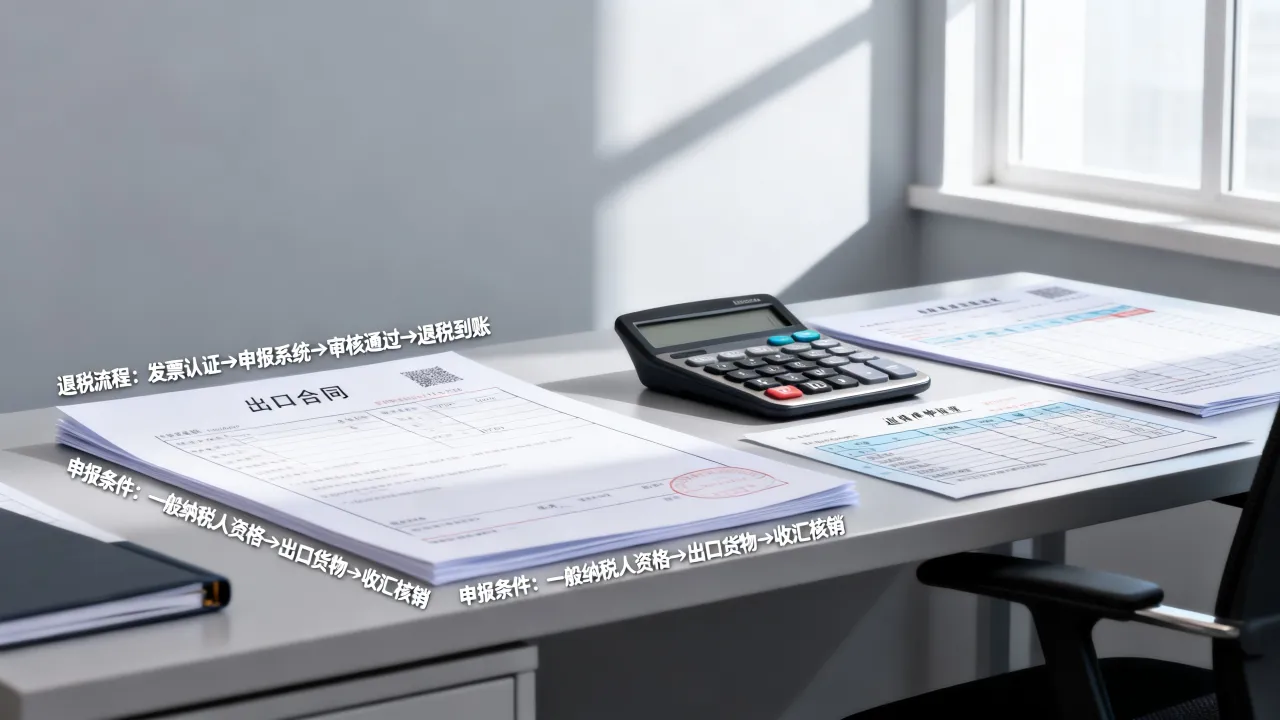
首次申报时,税务局多半会下户核查,核查重点包括:企业是否有实际生产能力、办公场地和厂房是否真实、出口业务是否属于自产货物、收汇是否真实到账,核查通过后,退税审批速度才会上来。
首次申报容易出现的小问题,基本集中在三处:
- 报关单上的成交方式没搞清:FOB价直接参与免抵退税额计算,CIF价要换算成FOB再申报,别把运费保费算进去。
- 进项发票品名和报关单品名不匹配:比如报关单写“铝合金门窗”,发票写“铝合金型材”,这类差异要提前做说明。
- 申报时间拖延:出口日期超过次年4月30日仍未申报,按规定只能视同内销征税,这一点务必盯紧。
单证不齐的情况怎么处理
如果报关单或收汇资料暂时没齐,不要硬报,可以选择“单证不齐申报”,先申报退税,后续补齐资料,但这种方式有前提:报关单信息必须已结关且税务系统内可查,收汇资料最迟在申报期后规定时间内补齐,多数情况下,建议等单证齐了再报,避免后续退税流程拉长。
生产企业退税多久能到账?审核进度与常见问题
退税到账时间参考
符合条件且申报数据无误的情况下,一类出口企业退税速度最快,二类企业通常在5到10个工作日内到账,首次申报的企业,因为多了实地核查环节,整个流程可能用到20个工作日以上,系统审核通过后,你会收到税务局推送的“退库成功”提醒,一般当天或次日款项到账。
如果你问生产企业退税多久能到账,答案不是一个固定天数,而是取决于你的企业分类管理等级和申报数据的干净程度,别指望第一次退税就“秒到”,把单证做扎实,后续批次会明显提速。
生产企业出口退税留抵税额怎么处理
免抵退申报后,期末留抵税额会清零或减少,简单说,当期应退税额就是留抵税额的一部分(或全部),退完税后,留抵就结转下期或直接结清,财务账上要做两笔:
- 借:应收出口退税款;贷:应交税费—应交增值税(出口退税)
- 收到退税款时:借:银行存款;贷:应收出口退税款
生产企业出口退税和外贸企业退税的区别
外贸企业退税是按“进项发票金额×退税率”计算,不存在“免抵”概念,进项发票认证后直接申请退税,生产企业退税则按出口销售额和留抵情况计算,公式更复杂,简单说,外贸企业重“票”,生产企业重“算”。
关于生产企业出口退税的高频问答
出口退税申报期过了,还能补救吗?
出口日期超过次年4月30日仍未申报的出口业务,原则上不再办理退税,会视同内销补缴增值税,如果因不可抗力或客观原因造成逾期,可在规定期限内向税务机关提交延期申报申请,但需要有充分证明材料,审批弹性较小。
收汇日期晚于报关出口日期,影响退税吗?
不影响正常申报,目前实行“先退税、后核销”的模式,只要在申报时提供已收汇证明或在规定期限内完成收汇即可,如果到期仍未收汇且不符合视同收汇条件,税务机关会追回已退税款。
出口退税退下来的钱需要交企业所得税吗?
不需要,出口退税退还的是增值税进项税,属于企业经营过程中的税款返还,不属于利润或补贴收入,不并入企业所得税应纳税所得额,但与之相关的出口业务利润,仍需正常缴纳企业所得税。
生产企业退税这件事,逻辑理顺了就不复杂,平时把备案信息维护好,单证按月归档,申报期按时提交,退税款自然会按节奏落袋,记住一个关键点:出口退税是申报制,你不报,钱不会主动来。