工资补发的个税处理遵循“实际发放制”原则:补发工资并入实际发放当月的工资薪金所得计算个税,而非分摊回所属月份。这意味着补发金额越大,当月累计收入越高,适用税率也可能跳档,导致到手金额与预期有落差。
补发工资的计税逻辑:为什么并入当月会“吃亏”
很多人在收到补发工资后发现个税扣得比平时多,第一反应是财务算错了,这大概率不是计算错误,而是当前个税体系的固有逻辑。
行业共识认为,个税扣缴遵循“收付实现制”,以实际取得收入的时间为准,工资条上的“税款所属期”是发放月份,不是劳动所属期,补发工资并入当月的工资薪金所得,按累计预扣法重新计算当月应预扣预缴的税款。
这里的核心变量是累计预扣法,该方法将本年截至当月的所有收入累计后,套用年度税率表计算应纳税额,再减去此前已预缴的税款,补发工资一次性推高了累计收入,可能使全年综合所得跃入更高税率档。
一次性补发多个月工资的常见场景
公司经营困难,拖欠了三个月工资,第四个月一次性结清,此时第四个月的应纳税所得额是平时月薪的四倍左右,税率可能从3%跳至10%甚至20%。
年度绩效奖金或年终奖在次年补发,若并入当月工资计税,税负可能显著高于单独计税方式。
事业单位或国企的规范津补贴、未休假补贴等延迟发放,金额较大时同样面临税率跳档问题。
补发工资个税计算方法
计算路径并不复杂:先累计当月收入,减去累计免税收入、累计减除费用(每月5000元)、累计专项扣除和专项附加扣除,得出累计预扣预缴应纳税所得额;再对照《个人所得税预扣率表》,计算累计应纳税额减去累计已预缴税额,即为当月应扣税款。
举个例子更直观:小王月薪1万元,前三个月正常发放,第四个月补发三个月工资共3万元,第四个月累计收入为7万元,减除费用2万元(4个月×5000元),假设无其他扣除,累计应纳税所得额为5万元,对照税率表,适用10%税率,速算扣除数2520元,累计应纳税额为2480元,前三个月已预缴税额约720元(每月240元),第四个月需补扣1760元,比平时高出不少。
补发工资扣税太高怎么办:合法合规的应对思路
遇到补发工资扣税太高的情况,很多人会想找捷径,需要明确的是,为了少缴税而要求公司拆分发放或挂靠他人账户,属于违规行为,一旦被税务部门识别为拆分工资、逃避个税,个人和公司都将面临风险。
合法的应对方式并非没有,但受限于政策口径。
申报更正的机会
补发当年内发现的错漏申报,可由公司在个税扣缴客户端发起“更正申报”,将补发工资重新归属到实际所属月份,这种做法适用于“权责发生制”场景,但前提是补发行为发生在同一个纳税年度内,且能提供工资表、考勤记录、劳动仲裁裁决书等佐证材料。
若补发行为跨越了年度,更正申报的可能性近乎为零,税务系统对跨年更正的审核非常严格,多数情况下不予受理。
年度汇算清缴的多退少补
如果补发导致当月预扣税款偏高,不必过于焦虑,次年3月1日至6月30日,个人可通过个税APP办理综合所得年度汇算清缴,全年综合所得总收入不变,最终应纳税额按年度税率表计算,预缴多出的部分可以申请退税。
这里要注意一个误区:汇算清缴后的退税,并不等同于补发工资少缴了税,它只是多退少补的调节机制,该缴的税不会因汇算而消失。
离职后补发工资扣税的处理
离职后补发工资是另一个高频场景,公司在你离职三个月后结清最后一笔提成或补偿性工资,此时你已无固定工作单位,新单位尚未入职,这笔收入在个税系统中通常按“正常工资薪金”申报,但累计减除费用会从当年入职月份重新计算。
实操中,离职后补发工资扣税往往较高,原因在于新单位不知晓你此前的收入情况,累计收入从零起步,但这不意味着多缴税,次年汇算时所有收入合并计算,多退少补。
补发工资与解除劳动合同补偿金的本质区别
很多人在咨询时混淆了“补发工资”与“离职补偿金”的税务处理,两者在个税法中属于完全不同的收入类型,适用的税收政策也截然不同。
补发工资属于“工资薪金所得”,全额并入综合所得计税;解除劳动合同一次性补偿金则按“偶然性收入”处理,在当地上年职工平均工资3倍数额以内的部分,免征个人所得税。
以北京为例,2025年度经济补偿金免税标准约为18万元左右(以上年度职工平均工资为基数计算),超过部分单独计算税款,不与当月工资薪金合并,这也就解释了为什么有些人在同一月份既收到补发工资,又收到离职补偿金,两张单据上显示的个税计算方式完全不同。
如果公司把解除劳动合同补偿金混同工资申报,你可以要求财务提供明细清单,必要时可拨打12366税务服务热线咨询当地执行口径。
个税APP查询与异议申诉操作路径
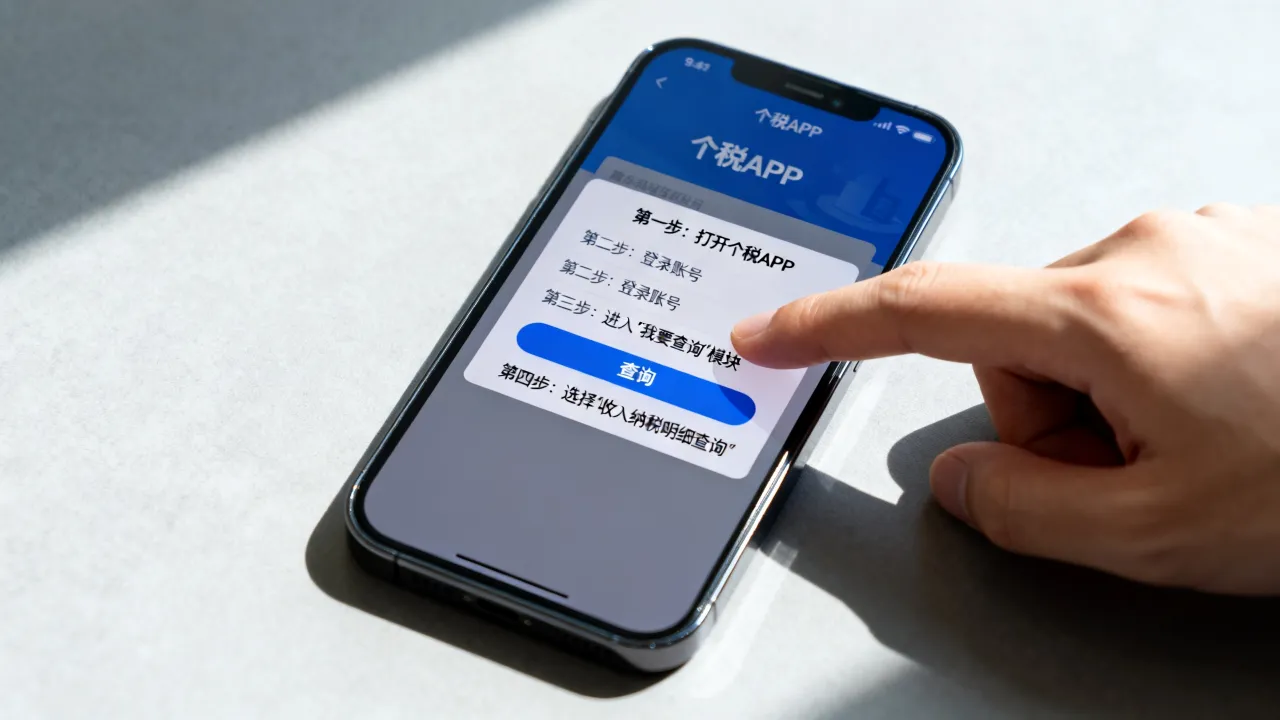
收到补发工资后,建议第一时间在个税APP中核对收入明细,确认公司是否按真实金额申报。
收入纳税明细查询步骤
打开个税APP,进入“办税”频道,点击“收入纳税明细查询”,选择补发工资所在的税款所属月份,即可看到扣缴义务人申报的收入额、减除费用、应纳税额等信息。
核对时重点关注两点:一是收入额是否与公司工资条一致;二是“已申报税额”是否与工资条扣款吻合,若发现公司未申报或金额有误,可在该笔收入记录右上角点击“申诉”,填写申诉原因,申诉信息会推送至扣缴义务人,要求其在规定时限内核查反馈。
地方税务政策差异
补发工资的执行细节,各地存在一定差异,比如上海允许企业在补发工资后按实际所属月份更正申报,而广东部分地区的税务系统对跨月更正设置了较严格的审核流程,若对具体操作拿不准,建议直接拨打当地12366税务热线,以税务部门答复为准。
常见问题:补发工资如何计税
公司补发去年的工资,个税怎么算
补发去年工资,只要税款所属期在补发当月,就按当月的累计预扣法计算个税,不追溯至去年的所属月份,除非补发与所属月份在同一个纳税年度内且进行了更正申报,否则无法分摊到去年各月计税。
补发工资能单独适用综合所得税率表吗
不能,补发工资不属于“一次性奖金”,没有单独计税的政策依据,年终奖单独计税政策适用于全年一次性奖金,而补发工资只能并入发放当月的工资薪金所得,按累计预扣法计算税款。
补发工资扣税后还能退回来吗
可以,如果补发当月预扣税款高于全年综合所得实际应纳税额,次年可办理汇算清缴申请退税,但如果全年综合所得本来就达到相应税率,退税并不会发生,只是多退少补的最终体现,退款通常在提交汇算申请后1至2周内到账。