所谓“单独计税”,是指将全年一次性奖金收入除以12个月得到的数额,按月度税率表确定适用税率和速算扣除数,单独计算纳税,公式为:应纳税额 = 全年一次性奖金收入 × 适用税率 - 速算扣除数。
另一种方式则是“并入综合所得”,即把年终奖与你的工资薪金、劳务报酬、稿酬、特许权使用费等合并,按年度综合所得税率表统一计算,两种方式计算出的税额往往存在差异,部分情况下差额可能高达数千元。
两种计税方式的适用场景对比
并非所有纳税人都能从单独计税中获益,行业共识认为,在以下场景中需要特别留意选择:
- 低收入群体(全年综合所得扣除专项附加后应纳税所得额小于0):并入综合所得通常更划算,因为年终奖可以弥补未使用的扣除额度,从而“挤掉”一部分本来不需要缴税的空间。
- 中等收入群体(全年综合所得适用税率在10%或20%区间):这类人群最需要逐一计算对比,因为年终奖单独计税时会按照“除以12找税率”的方式,常常会跨档,反而产生税负倒挂。
- 高收入群体(适用税率在30%及以上):单独计税往往能有效降低年收入边缘的边际税率,一般情况下是更优选择。
如果你在一个自然年度内在多家公司取得年终奖,按照现行规定,每个纳税年度只能选择一次单独计税,若你同时从多家公司获得了年终奖,税务机关将自动将其中一笔纳入综合所得计算,这条限制在实践中经常被忽视,也是汇算清缴时出现补税的重要原因。
年终奖单独计税的测算方法与临界点提示
在考虑哪种方式更划算前,先要理解单独计税背后的“临界点”魔咒,年终奖单独计税并非像许多人想象的那样“奖金额度越高,税后收入越高”,在某些特定区间,多发一块钱年终奖,税后收入反而会减少数千元。
年终奖税率表与计算示例
年终奖单独计税适用的月度税率表(按月换算)如下:
| 级数 | 应纳税所得额(年终奖÷12) | 税率 | 速算扣除数 |
|---|---|---|---|
| 1 | 不超过3000元 | 3% | 0 |
| 2 | 超过3000元至12000元 | 10% | 210 |
| 3 | 超过12000元至25000元 | 20% | 1410 |
| 4 | 超过25000元至35000元 | 25% | 2660 |
| 5 | 超过35000元至55000元 | 30% | 4410 |
| 6 | 超过55000元至80000元 | 35% | 7160 |
| 7 | 超过80000元 | 45% | 15160 |
举例说明:假设你的年终奖为36000元,除以12后为3000元,适用3%税率,应纳税额为36000×3%-0=1080元,若年终奖为36001元,除以12后约为3000.08元,适用税率跳至10%,应纳税额变为36001×10%-210=1元,年终奖仅多发1元,税负却增加了2310.1元。
这正是税负“陷阱区”的现实案例,业内专家指出,在36000元、144000元、300000元、420000元、660000元、960000元这几个关键节点附近,存在明显的税负不连续区间,若你的年终奖恰好落在这些区间内,与公司协商调整奖金分配方式(例如将超出部分转化为季度奖或福利补贴)不失为一种有效的避让策略。
单独计税与并入综合所得的计算差异
两种方式的核心区别在于:单独计税采用月度税率表,并入综合所得采用年度税率表,后者的级距更宽,但计算基数包含全年的所有收入,这导致一个常见现象:当你的综合所得原本适用税率较低时,并入年终奖可能会被“拉高”到更高档位;而单独计税则可能让年终奖以更低的税率“单独过磅”。
具体判断方法并不复杂:
- 先计算你全年综合所得(不含年终奖)扣除专项扣除、专项附加扣除后的应纳税所得额,找到对应税率。
- 再计算年终奖除以12后对应的月度税率。
- 若年终奖对应的税率低于或等于综合所得的税率,通常单独计税更划算;若年终奖税率更高,则并入综合所得可能更有利。
年终奖申报实操步骤与常见入口
理解了计税规则,实际操作路径同样关键,尤其是首次接触年度汇算的纳税人,很容易在手机APP上找不到年终奖申报的入口。
扣缴义务人端预扣申报
在发放年终奖时,由公司财务在 
个人年度汇算清缴申报入口
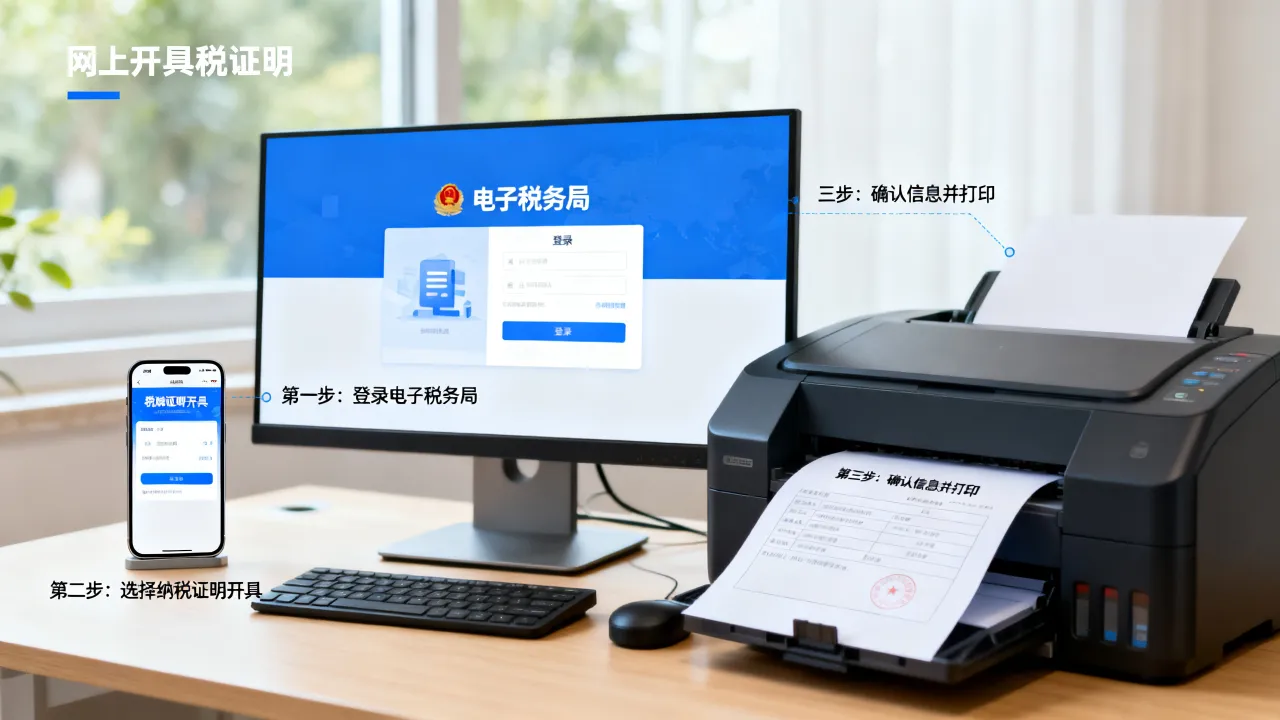
每年3月1日至6月30日,通过国家税务总局官方个人所得税APP办理上一年度的综合所得汇算,APP内相应操作路径如下:
- 登录【个人所得税】APP,首页点击“综合所得年度汇算”进入申报流程。
- 系统预填服务将自动带入你的工资薪金和劳务报酬等数据,若预填数据中未包含年终奖,或需要核对调整,点击“奖金计税方式选择”。
- 在“全年一次性奖金”栏目下,尝试分别选择“全部并入综合所得计税”或“单独计税”,页面会同步显示不同方式下的应纳税额。
- 对比两种方案下的应纳税额,选择系统显示的“推荐”方案或手动选择自己判断更优的那个选项。
- 确认无误后,提交申报并完成税款缴纳或退税申请。
这套流程是理解自己税负状态的直观入口,APP提供的“模拟计算”功能能够让用户在提交前就看清两种方案的结果差异,这也是税务系统便民化的明显体现。
汇算清缴时发现公司未申报年终奖怎么办
部分企业在发放年终奖时,将其合并到了当月工资中一并申报,而非单独作为“全年一次性奖金”处理,这种情况下,个税APP中的“奖金计税方式选择”将不会出现,因为年终奖已经被纳入了综合所得,此时纳税人应首先与公司财务确认年终奖发放时的申报方式,若确属申报类型错误,应由公司在扣缴端进行更正申报,而非个人自行调整。
年终奖申报常见问题与操作误区
所有人都应该选择单独计税
这可能是流传最广的误解,单独计税固然能为相当一部分高收入人群减少税负,但对收入构成复杂、专项附加扣除较多(如赡养老人、子女教育、房贷利息等)的人群,并入综合所得可能扣除更充分,一位年收入仅8万元、年终奖2万元且租房扣除仍在有效期的年轻人,在将全部扣除额度计入综合所得后,应纳税所得额可能降至3万元以下,此时并入年终奖后的总税负可能低于单独计税。
年终奖单独计税是税收优惠
这属于政策性过渡安排,而非永久性优惠,虽然政策已经历多次延期,但未来是否继续执行仍存在不确定性,因此在每年申报时,应以当年有效政策为准。
多处取得年终奖可以多次单独计税
不可以,关于多处取得年终奖的计税方式,税务机关已有明确口径:同一纳税年度内,对每一个纳税人,该计税办法只允许采用一次,若你年中跳槽后,新老公司各发放了一笔年终奖,建议你自己在汇算时留意系统是否自动将其中一笔转入了综合所得,若未自动处理,需手动修改,避免后续被税务机关风险提示。
年终奖申报方式如何选择最划算
简洁的决策逻辑如下:
- 全年综合所得(不含年终奖)减去各项扣除后为负数时,果断选择并入综合所得。
- 全年综合所得适用税率低于年终奖适用税率时,选择并入综合所得。
- 全年综合所得适用税率高于年终奖适用税率时,选择单独计税。
- 两者适用税率相同时,单独计税通常更稳定,但需注意临界点规避。
年终奖申报方式的常见疑问解答
问:年终奖单独计税怎么算?
答:将年终奖总额除以12,按得到的商数对照月度税率表确定税率和速算扣除数,然后用年终奖总额乘以该税率并减去对应速算扣除数,得出的结果就是应纳税额。
问:年终奖并入综合所得哪个划算?
答:没有绝对答案,建议你在个税APP汇算清缴时,分别选择两种方式查看系统计算出的税额差异,哪个交税少就选哪个,系统输出的对比结果即为最直观的判断依据。
问:汇算清缴时选错了计税方式能改吗?
答:在汇算清缴申报提交后、尚未完成税款缴纳或退税审核前,可以通过“申报查询”模块中的“更正申报”功能进行修改,若退税已到账或补税已完成,更正申报依然可以发起,多退少补,但流程会更长,建议首次提交时仔细核对。