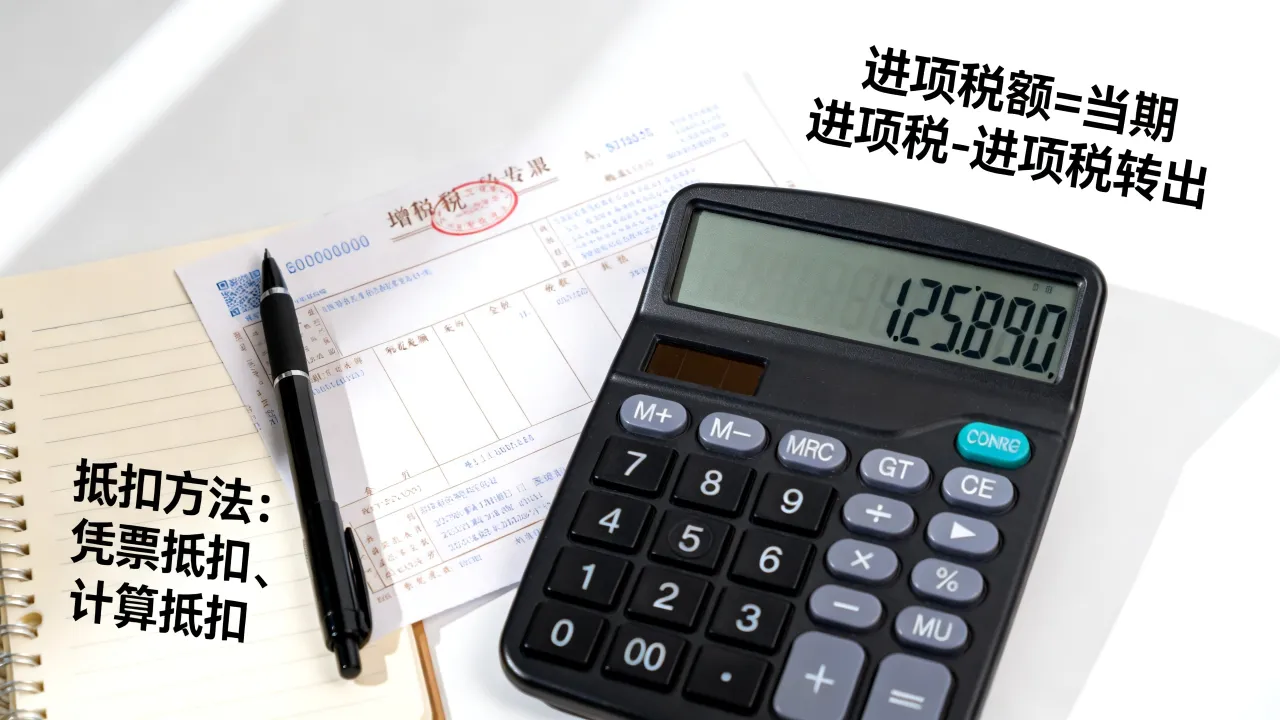
进项税额转出不是补税,也不是罚款,它是将你已经抵扣的进项税从账面“吐出来”,转回成本或费用科目,并同步调减当期可抵扣税额的一种账务处理和申报操作,简单说,就是之前抵扣错了或者抵扣条件没了,现在要按规则退还抵扣资格。
进项税额转出和进项税抵扣的区别
很多人以为进项税额转出是税局对企业的惩罚,其实搞混了,抵扣和转出是一对“正反操作”:抵扣,是你买东西时支付了增值税,符合条件就可以从销项税额里扣掉;转出,是你已经扣掉的这部分,因为用途变了或政策不允许,不能再扣了,要从“应交税费——应交增值税(进项税额)”里调走,转去成本或费用。对比起来,区别就三条:
- 抵扣是“往后退”,减少你得交的税;转出是“往前进”,增加你的税负。
- 抵扣发生在取得合规凭证的当期;转出发生在用途改变、发生损失或政策调整的当期。
- 抵扣是主动操作,转出同样需要你主动操作,不转出等于漏税。
哪些情况需要做进项税额转出
法定转出情形:用途变了
行业共识认为,最常见的转出场景就一个词——用途改变,你买的货物或服务,原本打算用于可抵扣的应税项目,结果用于了不能抵扣的领域,就得转出,具体包括: - 用于集体福利或个人消费,比如把外购的空调发给员工宿舍用,把买的食品发年货 - 用于免税项目、简易计税项目,一般纳税人既有一般计税又有简易计税的,混用了就要分摊转出 - 用于非正常损失,包括因管理不善导致的货物被盗、丢失、霉烂变质,但不能算自然灾害造成的损失,那是可以抵扣的 - 用于贷款服务、餐饮服务、居民日常服务和娱乐服务,这四类是你花钱买了票也不能抵扣的实务中容易漏掉的转出情形
实际操作里,比上面更隐蔽的是这些: - 购进货物发生退货:你开了红字信息表,对方开了红字发票,你已经抵扣过的进项就要在做红字冲销时同步转出 - 出口退税“免抵退”变“免税”:出口业务从退税转免税,对应的进项税差额要转出 - 取得异常增值税扣税凭证:发票被列入异常凭证范围(比如走逃失联企业开的票),已经申报抵扣的要先转出,等税局确认没问题再重新抵扣 - 固定资产或无形资产用途转变:专用于简易计税项目的设备,后来又用于一般计税项目,按净值计算可抵扣,反过来,原本用于一般计税项目的设备挪到免税项目用,净值对应的进项要转出进项税额转出怎么做分录
标准分录模型
转出的本质是“把之前记在进项税里的钱拿出去”,所以分录方向是固定的: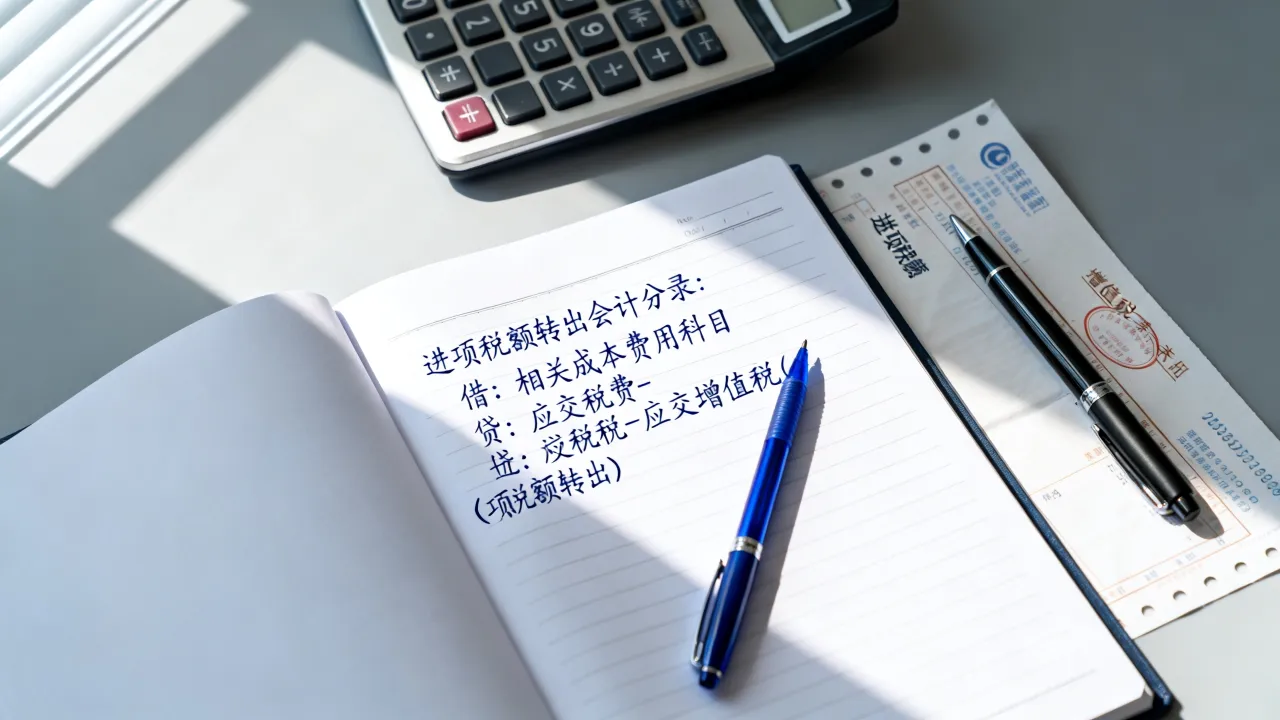
用于集体福利
公司购入一台笔记本电脑5000元,税率13%,进项税650元,已抵扣,后来给员工宿舍配了台电视,用途改变。 - 借:应付职工薪酬——非货币性福利 5650 - 贷:主营业务收入 5000 - 应交税费——应交增值税(销项税额)650 中看到的不是这个,而是单独做一笔: - 借:应付职工薪酬——非货币性福利 650 - 贷:应交税费——应交增值税(进项税额转出)650非正常损失
库存商品因保管不善报废,成本价10万,对应进项税率13%,已抵扣。 - 借:待处理财产损溢 13000 - 贷:应交税费——应交增值税(进项税额转出)13000 然后等审批后,把待处理财产损溢转入管理费用或营业外支出。简易计税项目混用
你是一般纳税人,兼营简易计税和一般计税项目,购进的原材料无法分清用途,按销售额比例分摊转出,比如总进项100万,简易计税销售额占比30%,转出30万: - 借:主营业务成本 300000 - 贷:应交税费——应交增值税(进项税额转出)300000申报表怎么填
分录做完,还有一步关键操作——增值税申报表附表二(本期进项税额明细)第23行“进项税额转出额”,这一栏不是自动生成的,你要根据实际业务填写对应栏次: - 用于集体福利、个人消费的,填第23b行“其他应作进项税额转出的情形” - 非正常损失对应的转出,填第23a行“非正常损失” - 异常凭证转出,填第22行“异常凭证转出”提醒一句:附表二的转出数据会自动带入主表第11行“进项税额转出额”,最终影响你当期应纳增值税额,填完表后要自己检查一下:附表二转出数 = 账面贷方“进项税额转出”累计数 + 本期发生额,两边对不上,申报就可能卡住。
进项税额转出后还能抵扣吗
这得看你当初是“不该抵扣但抵扣了”还是“抵扣了用途又变了”。 - 不该抵扣但抵扣了:属于违规抵扣,转出后如果证据补齐,比如取得合规发票并证明用于可抵扣项目,可以在转出当期或以后期间重新抵扣,但实务中税局会对这一块从严审核,部分网上流传的“先转出再抵回”的说法并不适用于所有情形,要结合具体业务和主管税务机关口径判断 - 用途变了再转出:如果你转出后,货物又转回用于可抵扣项目,按固定资产、无形资产或不动产净值计算可抵扣额度(税法有明文),其他货物和服务一般没有“转回再抵”的通道 - 异常凭证转出:如果税局确认发票合规,你可以在收到通知的当期重新抵扣,但需要重新走一遍勾选或申报流程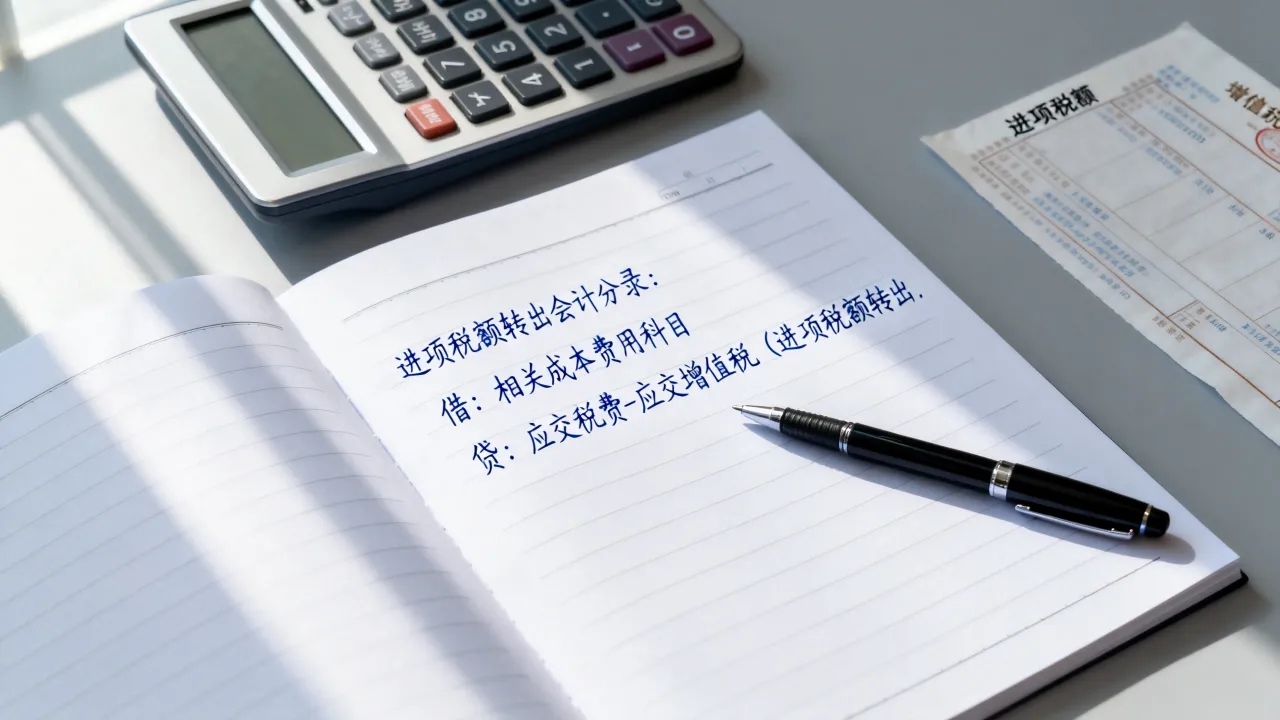
按成本或价格计算
多数情况下,转出的进项税 = 已抵扣税额,比如你买原材料花了100万,税率13%,已抵扣13万,现在全部用于免税项目,转出13万,这是最简单也最常见的算法。按净值计算
固定资产、无形资产和不动产发生用途改变,进项转出不能用原值直接算,要用净值率,行业通用计算方法是: 转出金额 = 已抵扣进项税额 ×(净值 ÷ 原值) 比如设备原值500万,进项税65万,用了3年后净值350万,转出金额 = 65万 ×(350÷500)= 45.5万。按比例分摊
无法划分用途的货物或服务,采用收入比例法: 转出金额 = 当期无法划分的全部进项税额 ×(简易计税销售额 + 免税项目销售额)÷ 当期全部销售额 注意,这里的销售额都是不含税口径,建筑业还用“建筑工程产值”替代销售额。进项税额转出常见的三个误区
转出就是多交税?
不全是,转出影响的是一般计税方法的应纳税额,如果你本来就是简易计税或免税项目,转出只是把成本还原,实质影响是你利润表上的成本增加,净利润减少,不是“直接交一笔钱”,但站在现金流角度,转出确实让当期增值税多了,所以财务要做的是提前测算转出金额,别等申报时才发现资金不够。福利费和业务招待费不用转出?
这是高度疑似踩雷区,购进餐饮服务、娱乐服务,即使你极力争辩是“商务招待”,依然禁止抵扣,转出没得商量,同样,员工差旅费中的餐饮费、住宿费,如果是员工个人消费性质的,住宿费增值税专用发票可以抵扣,餐饮费进项必须转出。转出只影响增值税?
错,它还影响你的企业所得税,转出的金额进入成本或费用,在所得税前扣除,相当于减少了应纳税所得额,所以转出做得好,税负其实部分被所得税“缓冲”了,实务中因账务处理不规范导致转出金额未入成本、直接挂在应交税费科目不结转,反而造成“多交增值税、少扣所得税”两头吃亏。进项税额转出处理注意事项
- 时间点要卡准:进项税额转出的纳税义务发生时间,是“发生用途改变的当天”,虽然申报期不必定当天做,但账务处理日期要按实际情况写,不能倒签或随意延后 - 凭证链条要完整:转出时不需要拿到发票,但内部要有支撑材料,比如固定资产转用于福利的审批单、库存损失盘点表、简易计税项目使用的领用记录,税局检查时,只看证据链,不看你说辞 - 留意异常凭证期限:如果发票被列为异常,在转出后的180天内,税务机关仍未确认其真实性,该笔进项就永久不能抵扣,没有补抵机会进项税额转出与进项税额调减的区别
日常自查进项税额转出的四种方法
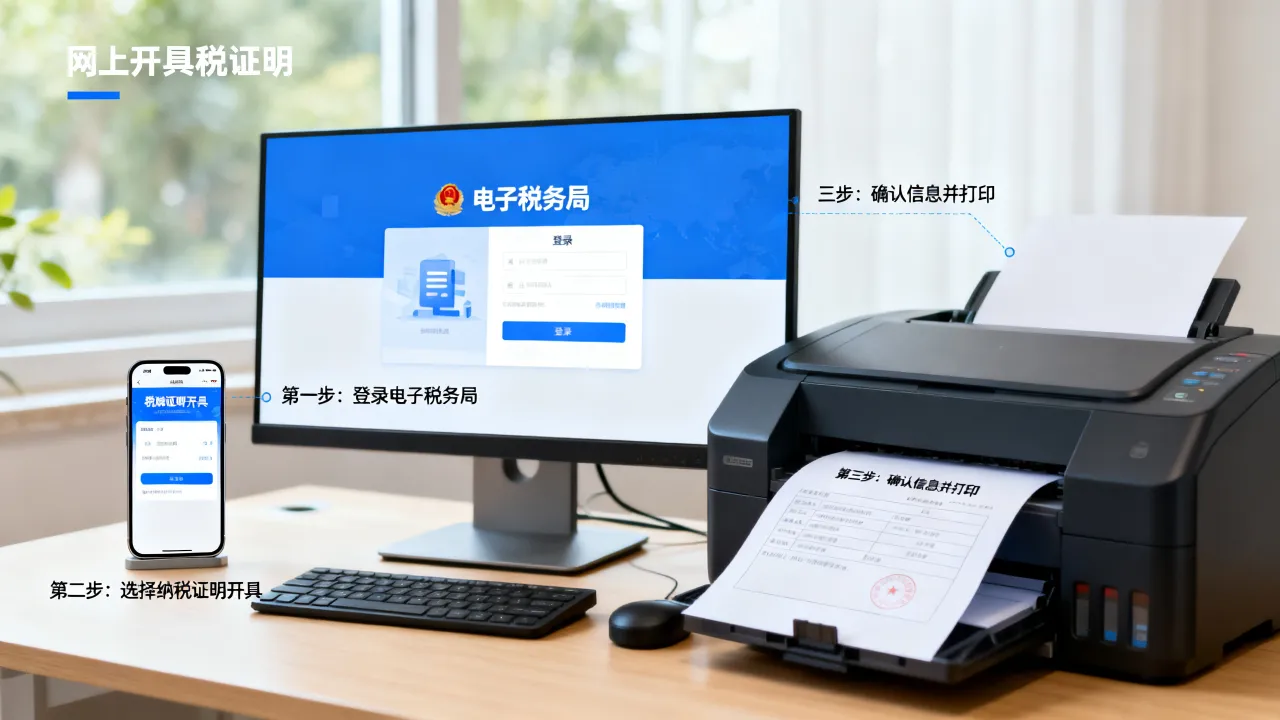
- 科目余额核对法:每月月底,把“应交税费——应交增值税(进项税额转出)”贷方累计数和附表二转出数对比,不一致就说明账或表有问题 - 用途追踪法:每季度核查一次固定资产、低值易耗品的领用记录,确认有没有从一般计税部门挪到福利、免税项目 - 库存盘点倒挤法:对账面库存和实际库存差异进行原因分析,除了管理不善丢失被盗需要转出,还有“盘盈”对应的进项不用处理 - 异常发票检测法:登录电子税务局——发票综合服务平台,查看“异常凭证”菜单,把推送给你的异常发票逐张排查,及时转出很多财务人员怕处理转出,觉得是“麻烦事”,其实它更像一个信号灯:什么时候你的进项转出了,说明业务模式发生了变化,要么是享受了优惠政策,要么是资产用途调整,抓住业务变化的节点,转出的账务和申报就不会乱,你若实在拿不准某个具体业务要不要转出,稳妥起见,打电话咨询当地主管税务机关,或查阅国家税务总局12366纳税服务平台的公开答复,比如上海企业可以直接拨打12366按1号键转人工,把业务事实描述清楚,以税务人员的答复口径为准,在此之前,按“宁转勿漏”的原则先做转出,后面确认无需转出的可以再做进项转回,是对企业更安全的操作路径。