在增值税申报表附列资料(二)中,将红字发票的进项税额或销项税额以负数形式填列,实现冲减当期税额的目的。这项操作贯穿于账务处理与纳税申报两个环节,任何一步遗漏都可能导致申报数据异常,以下按照申报类型、具体操作和常见风险逐一拆解。
红字发票申报前需要分清业务类型
不同身份的企业,处理红字发票申报的路径截然不同,用一句话概括:谁开票,谁冲减;谁收票,谁转出,这里的“谁”指一般纳税人和小规模纳税人,两者在申报表上的落脚点有本质区别。
一般纳税人开具红字发票申报要点
当一般纳税人因销货退回、开票有误、应税服务中止等情形开具红字增值税专用发票时,系统会自动将开具的金额和税额同步到申报表附列资料(一)中,实际操作时,需要核对以下两个位置:
- 增值税纳税申报表附列资料(一)中对应栏次,应显示为负数或冲减后的正数,原蓝字发票销售额为10万元,红字发票为-2万元,则本期填报8万元。
- 若为跨月开具的红字发票,则只能在开票当月进行申报冲减,无法调整往期申报数据。
值得注意的是,电子税务局会自动预填部分数据,但手工申报表仍须逐项核对。行业共识认为,最稳妥的做法是每月申报前,先导出开票系统的汇总表,与申报表数据逐笔比对,防止漏填负数值。
小规模纳税人红字发票申报流程
小规模纳税人开具红字普票或专票后,申报逻辑相对简单:直接在“增值税减免税申报明细表”或主表的销售额栏次填入负数,但有一个常见误区,即季度销售额未超过免税额度(如月销售额10万元以下)时,红字发票如何填列。
如果当期开具的蓝字销售额为15万元,红字为3万元,净销售额为12万元,超过免税标准的,按12万元全额申报;若净销售额未超过免税标准,则可以在免税栏次填报,这里需要确认,红字发票冲减后季度销售额是否仍满足免税条件,蓝字销售额8万元,红字3万元,净额5万元,则按5万元免税申报,但需在申报表“免税销售额”栏如实填写5万元。
收到红字发票如何在申报表填报
购买方收到红字发票的处理方法,取决于发票是否已认证抵扣,这个环节最容易产生申报表比对异常,因为红字发票的税额需要“反向”操作。
已认证抵扣后收到红字发票的进项税额转出
若原蓝字发票已完成认证或勾选确认,且对应税额已计入当期进项税额,那么收到红字发票的当期,必须做进项税额转出,具体操作路径:
- 在增值税纳税申报表附列资料(二)中,找到“进项税额转出额”栏次(第14至23栏),填写红字发票上的税额。
- 原材料采购进项税额为1.3万元,收到红字发票(部分退回)金额为0.3万元,则附列资料(二)第14栏填写转出税额0.3万元。
- 申报系统会自动将这0.3万元计入当期应缴税额,实现冲减。
这个动作在财务处理时容易被忽略,因为很多人习惯只记“红字冲销”会计分录,忘记了申报表里的转出填写,曾有企业因季度内多次收到红字发票,漏做进项转出,导致多抵扣税款并产生滞纳金。
未认证抵扣时收到红字发票的处理
如果原蓝字发票尚未认证,且购买方已将发票退回销售方并开具红字信息表,那么购买方当期申报时不需要做进项税额转出,因为该笔进项从未进入过申报系统,只需在财务账务上冲减“应交税费—待认证进项税额”即可。
这里有一个容易混淆的细节:若销售方申请开具了红字信息表,那么采购方即便未认证,也需要在申报表中作为“其他”转出项记录?目前实务中,如果不涉及抵扣,则申报表不体现,为避免风险,建议与主管税务机关确认后再申报。
红字发票申报的常见操作路径与时间节点
关键时间节点决定了红字发票能否当期申报成功。税务总局要求,开具红字发票的次月申报期内,必须完成对应的申报处理。
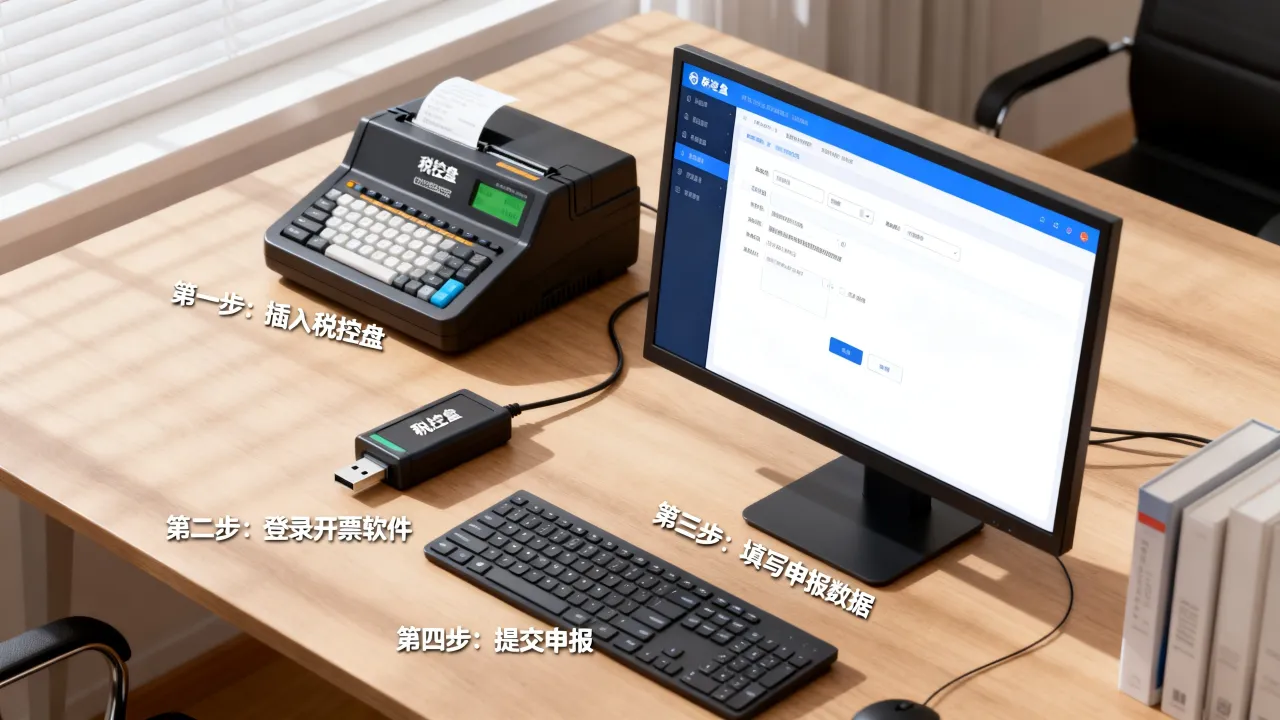
税控盘与数电票操作差异对比
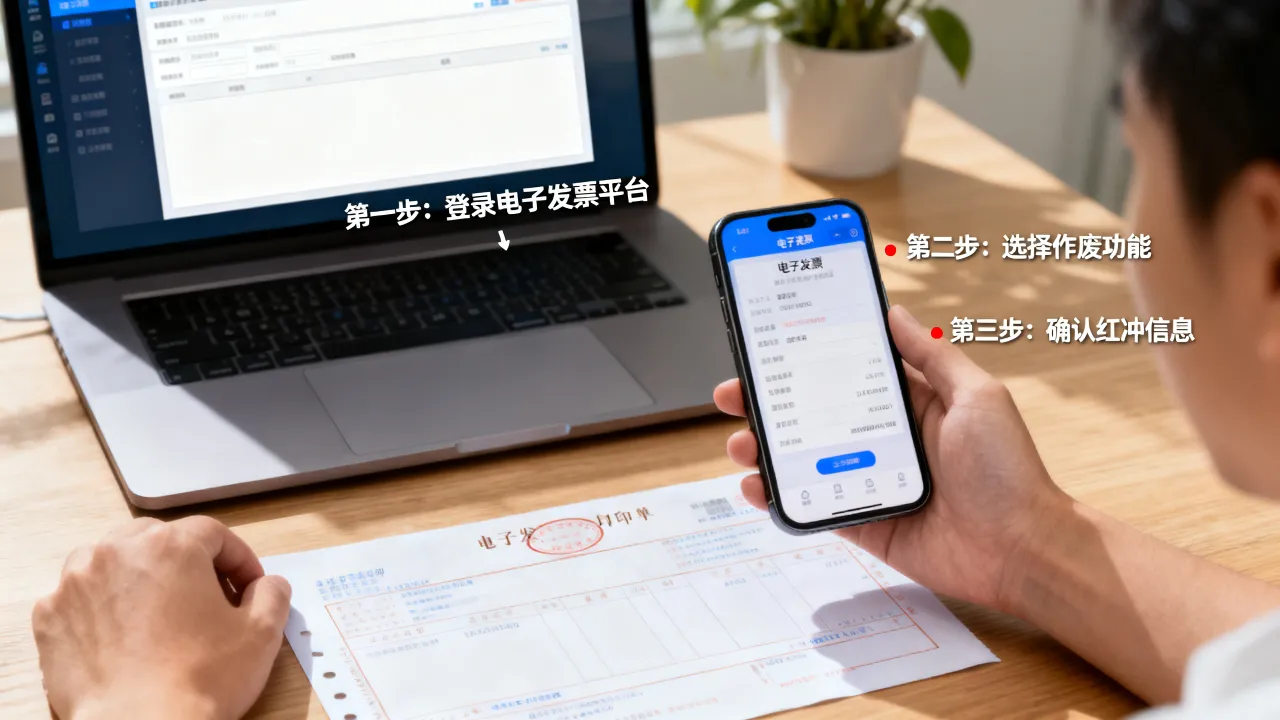
需要特别关注的是,数电票时代,红字发票开具后,申报表预填的逻辑是:系统自动将负数销售额与税额写入附列资料(一)或附列资料(二)的对应栏次,这极大减少了漏填风险,但仍然建议核对预填结果,因为系统不会自动区分业务类型(比如销售折让与退货在申报表上处理相同,但账务处理有差异)。
红字发票申报的截止日期
所有红字发票涉及的税额调整,都必须纳入开具当期的增值税纳税申报,举例:4月10日开具红字发票,5月15日前(申报期)需完成申报,若未在当期申报,无法在后续申报期补充冲减,只能通过更正申报处理,手续更为繁琐。
红字发票申报错误如何处理
申报不慎填错负数金额或错误栏次,会造成税务系统比对不符,轻则锁卡,重则影响纳税信用,处理方式取决于发现时间。
申报期内发现申报错误
若在当期申报结束后、税款缴纳前发现错误,可以直接在电子税务局作废增值税申报表,重新填报,多数地区支持“申报作废”功能,操作期限通常为申报期内,作废后重新填写红字发票的负数金额,保存并提交即可。
跨月发现申报错误
跨月后,申报表无法作废,只能通过“更正申报”功能修改,登录电子税务局,搜索“更正申报”,选择对应属期的增值税申报表,修正附列资料(一)或(二)中的负数栏次,这里有一个开发票时的注意事项:如果红字发票本身开具错误(例如金额、税额填错),不能直接作废(数电票不可作废),只能开具红字发票的红字(即重新开一张蓝字发票纠正),同时申报表需做相应调整。
关于红字发票申报所属期的认定
红字发票的申报所属期,取决于发票开具日期,而非原蓝字发票所属期,这一点在跨年度退货时至关重要,例如2025年11月开具的蓝字发票,2026年3月发生退货并开具红字发票,则此红字发票的负数税额必须计入2026年3月的增值税申报中,不能追溯调整2025年度申报表,企业所得税方面,属于资产负债表日后事项的,需按会计准则调整,但增值税申报口径不受影响。
红字发票申报,从入门到熟练只需记住一个原则
无论发票类型、企业身份如何演变,红字发票申报始终围绕“负数冲减”展开,操作前,先按“蓝字发票是否已跨月、是否已认证抵扣、开票方还是收票方”这三个条件拆解,再套用上述申报表栏次规则,即可保证申报数据准确,有效避免重复纳税或漏缴风险,核心上文归纳依旧是:红字发票的税额不会凭空消失,它只是以负数的形式回到申报表中,完成了它们该有的使命。