申报城建税并不复杂,核心流程是:登录电子税务局,在申报增值税或消费税时一并填报,系统自动带出计税依据和税额,确认无误后提交扣款,全程线上完成,无需单独跑税务局。
城市维护建设税(以下简称“城建税”)跟增值税、消费税是“绑定”关系,它依附于实际缴纳的这两项税,申报城建税的前提,是你当期有增值税或消费税的应纳税额,下面按申报前的准备、具体操作步骤、时间地点要点三个层面拆解。
城建税怎么申报?先搞懂税率和计税依据
城建税到底是个什么税
城建税是专款用于城市公用事业和公共设施建设的税种,它的计税依据是你**实际缴纳的增值税、消费税税额**,注意两个关键词:“实际缴纳”和“两税”,不含企业所得税、个人所得税,也不含滞纳金和罚款。税率不是固定的,看你所在区域
城建税实行差别比例税率,共三档,按纳税人所在地行政区划确定,行业共识认为,这是申报前最容易搞错的地方,住在市区却按县城镇的税率报,会导致补税和滞纳金。| 纳税人所在地 | 税率 | 常见适用对象 |
|---|---|---|
| 市区 | 7% | 地级市及以上城区 |
| 县城、建制镇 | 5% | 县级政府所在地、镇政府所在地 |
| 其他地区 | 1% | 工矿区、郊区、农村等 |
比如注册地址在北京市朝阳区,适用7%;注册地址在某个县城的工业园,且该园区不在县城规划区范围内,可能适用1%,不确定的话,在电子税务局“纳税人信息”里查“城建税税率”栏,或者看之前的申报表附表。
怎么算自己该交多少
计算公式很简单:**应纳税额 = (实际缴纳的增值税额 + 实际消费税额) × 适用税率**。举个例子:某公司2026年1月实际缴纳增值税10000元,没有消费税,公司位于市区,那么当月城建税 = 10000 × 7% = 
城建税网上申报实操:登录、填写、扣款全步骤
申报前的三件小事
提前准备好这些东西,申报过程会顺畅得多:- 电子税务局账号:自然人或企业法人登录,通常用统一社会信用代码和密码,或者税务APP扫码登录。
- 当期增值税申报表:城建税数据从增值税申报表里取,先完成增值税申报,再处理城建税。
- 银行账户余额:确认扣款账户有足够资金,避免缴款失败产生滞纳金。
一步步操作,跟着走就行
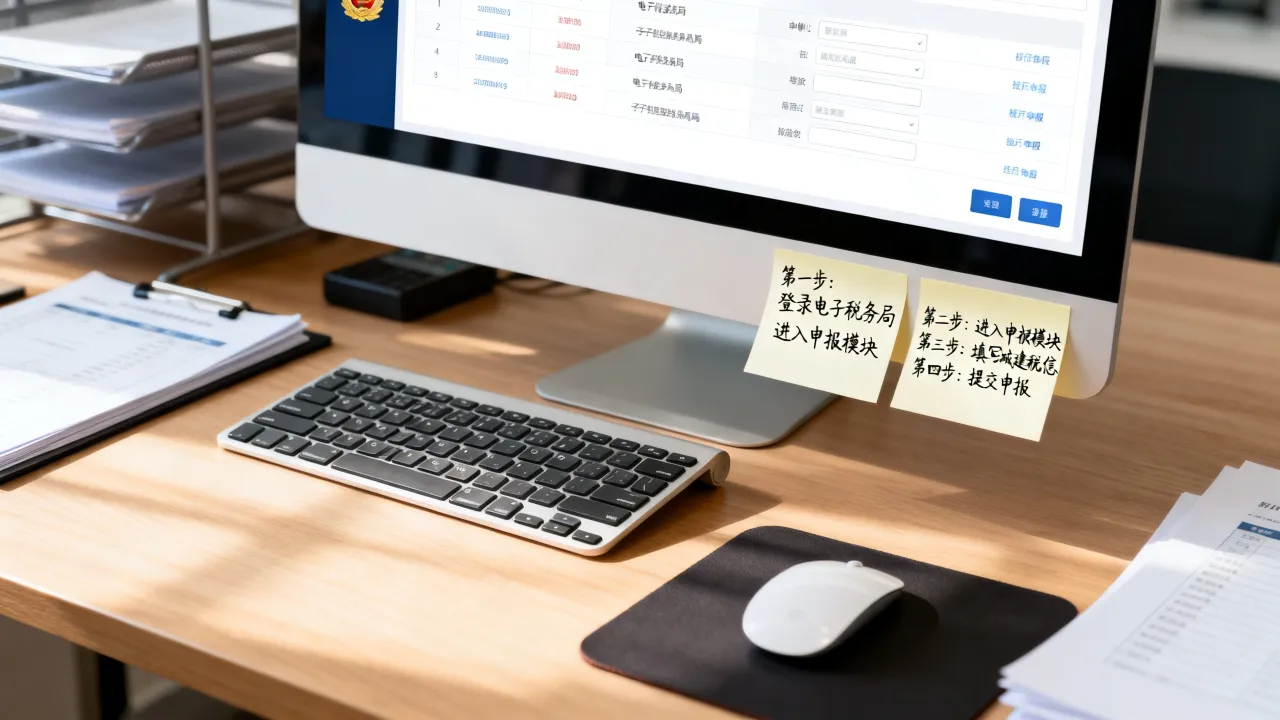
目前绝大多数地区采用“增值税、消费税及附加税费申报表整合”模式,城建税不需要单独找入口,流程如下:- 登录电子税务局,进入“我要办税”→“税费申报及缴纳”模块。
- 选择“增值税及附加税费申报(一般纳税人适用)”或“小规模纳税人申报”,具体名称各省略有差异。
- 先填写增值税申报表主表,保存后系统自动跳转至“附加税费申报表”或“附加税费情况表”标签页。
- 在附加税费页签中,确认系统预填的“计税依据”——即本期增值税应纳税额,检查“城建税”行次中自动带出的税率是否正确,系统会根据税务登记信息判断所属地区。
- 核对“本期应纳税额”“减免税额”“本期应补(退)税额”各项数据,涉及增值税留抵退税的纳税人,系统会在“留抵退税扣除额”相关栏次预填或允许手动填写。
- 点击“申报”按钮,系统提示“申报成功”后,进入“税款缴纳”页面,选择三方协议扣款或扫码缴款。
- 扣款完成后,在“申报信息查询”里下载带有税务电子签章的完税证明,存档备用。
印花税、附加税费别搞混
申报页面里除了城建税,还会看到教育费附加、地方教育附加,它们虽然名称相似,但两者是政府性基金,不是税,税率和减免政策不同,城建税在整合申报表中通常单独一行显示,申报时看清行次名称,别把数填串了。城建税申报截止日期与申报地点,别弄混了
申报时间怎么卡
城建税随增值税、消费税的申报期限走,不单独设截止日,按月缴纳的纳税人,**应在月度终了之日起15日内申报**;按季缴纳的,在季度终了之日起15日内申报,遇到最后一天是法定节假日或周末,顺延至节后第一个工作日。实际操作中,以下时间节点值得注意:
- 增值税一般纳税人:通常按月申报,城建税同步按月申报。
- 小规模纳税人:通常按季申报(部分地区仍按月),城建税同步。
- 按次申报的纳税人:比如临时发生业务需缴纳增值税的,办理纳税申报的同时完成城建税申报。
表格式对比更直观:
| 申报周期 | 适用范围(多数情况) | 申报截止日 |
|---|---|---|
| 按月 | 增值税一般纳税人 | 次月1日-15日 |
| 按季 | 增值税小规模纳税人 | 季度终了后15日内 |
| 按次 | 临时性经营或零散业务 | 纳税义务发生之日起 |
去哪个税务局申报城建税
城建税申报地点与增值税、消费税申报地点保持一致,具体分三种:- 固定经营场所:向机构所在地主管税务机关申报,这是最常见的情况。
- 跨地区提供建筑服务、销售不动产:在建筑服务发生地或不动产所在地预缴增值税时,随预缴税额一并缴纳城建税,回到机构所在地申报时,预缴已缴纳的城建税可在当期应纳城建税中抵减。
- 代扣代缴:由扣缴义务人在扣缴增值税、消费税的当月,代扣代缴城建税。
有跨区域经营业务的纳税人,需要预缴税款时,电子税务局会同步生成城建税申报信息,相当于一次申报同时处理了“两税”和附加,不需要分别操作。
零申报和免抵税额怎么处理
公司当期没有发生业务,增值税申报为零,城建税也为零,但仍需**按期做零申报**,这一步直接在电子税务局增值税申报中一并完成,不用重复操作。生产企业出口货物适用增值税免抵退税办法的,其经税务部门核准的免抵税额,也是城建税的计税依据,这类企业在申报时,系统通常会在附加税费申报表中自动带出“免抵税额”数据,或需手动填写“增值税免抵税额”栏次。
申报城建税,本质上就是跟着增值税/消费税走完一次电子申报流程——系统算好数、你核对、缴款三步走,把税率确认对、把截止日记牢,这套操作基本不会再有问题。城建税申报常见问题解答
问:城建税没及时申报会有什么后果? 每逾期一天,按未缴纳税款加收万分之五的滞纳金,税务机关还会责令限期改正并视情节处以罚款,连续逾期还可能影响纳税信用评级,进而影响发票领用和银行贷款,如果只是忘报,尽快在电子税务局做补充申报并缴清款项,滞纳金无法免除,但可以在首次违法且情节轻微的情况下,向主管税务机关申请“首违不罚”。
问:零申报还要报城建税吗? 需要,但不需要额外操作,增值税零申报时,附加税费申报界面会一并生成全零数据,点击申报即可,不做零申报,系统会显示未申报记录,产生逾期后果。
问:跨区域提供建筑服务,城建税在项目地交还是在公司所在地交? 项目所在地预缴增值税时,必须同步在项目地缴纳城建税,适用项目所在地的城建税税率(市区7%、县城5%、其他1%),回机构所在地申报时,这笔预缴金额可以抵减本期应纳的城建税,避免重复缴税。