核定税额就是税务局不查你账簿,直接按经营情况推算一个应纳税额,账目不健全的小规模企业和个体户多数会采用这种征收方式。
先别把“核定”两个字放在敌对面,它其实是税收征管里的常规操作,目的是在无法核实真实收入时,用相对公平的规则把税款定下来,问题在于,定额怎么定、定多少,你不能只等着通知单,得知道背后的逻辑和申诉的通道。
税务局核定税额依据什么?先把游戏规则看明白
“核定”不是拍脑袋,现行税收征管法第三十五条给了税务机关核定的权力,但也框定了前提,你在什么情况下会被核定?常见的有这么几类:
- 账簿、凭证残缺不全,收入支出根本对不上。
- 应当设置账簿但未设置,或者账簿混乱难以查账。
- 申报的计税依据明显偏低,又给不出正当理由。
- 逾期不申报,催报无效。
- 虽设置账簿,但成本资料、收入凭证残缺不全,难以查账。
这几种情况都有一个共同点:正常查账路线走不通,所以税务局会采用“按行业、按规模、按地段”的方法,推定你的经营额和利润。
核定是调整手段,不是罚款
很多人看到“核定”觉得是惩罚,其实不然,它就是一道“不得已”的计算题,你今天把账做清楚了,明天就能申请恢复查账征收,反而是一笔糊涂账但硬拖着不申报,核定时才会把数字调得偏高。
核定税额按什么算?三种方法一次讲透
税款核定不是只有一种算法,不同经营形态适用不同方法,你至少要能看懂税务文书里写的是哪种。
定期定额法:最像“包干制”
适用对象是生产经营规模小、又无建账能力的个体户,税务局会根据你的经营场所面积、所在路段、从业人数、行业淡旺季,给你定一个每月营业额,这个营业额就是增值税和个税的计算基础,比如你在社区开小卖部,月定额八千元,就按八千元计算,而不是按实际刷卡流水。
核定应税所得率怎么算?手把手带你套公式
这里有一个核心公式,你自己就能核对:
应纳税所得额 = 收入总额 × 应税所得率
(如果无法准确核算收入,但能核算成本费用,则用 成本费用支出额 ÷(1-应税所得率)× 应税所得率)
然后拿应纳税所得额套经营所得五级超额累进税率,得出个税,这个应税所得率是行业系数,不是利润,批发零售和餐饮服务不一样,各地也会在幅度内做微调,所以你在申请表上看到“应税所得率8%”时,心里要有数:它等于先把你的销售额按8%折算成利润,再计算个税。
参照同行业法:最少见但也最广
遇到既无法准确核算收入又无法核算成本的特殊行业,税务局会参照同行业、同规模纳税人的平均税负水平来核定,这种方法的自由裁量空间最大,但税务机关一般会先约谈,给你机会解释业务模式。
想知道核定征收和查账征收的区别?关键在这四点
多数人纠结的是“核定到底划算不划算”,这就必须对比查账征收,两者的根本差别在计税依据和账务要求上。
| 对比项 | 核定征收 | 查账征收 |
|---|---|---|
| 计税依据 | 税务局推定的收入或应税所得率 | 企业实际核算的收入、成本、利润 |
| 适用对象 | 账簿不健全的中小主体 | 财务制度健全的企业 |
| 税负稳定性 | 相对稳定,淡旺季影响小 | 随利润波动,亏损时不用交所得税 |
| 账务要求 | 可不设置完整账簿,但要保留支出凭证 | 必须有专业会计或代账公司 |
差距不只是算法,更在经营策略上,如果你刚开店,成本票据丢三落四,查账征收会让你年度汇算时很被动,这时核定征收反而是“保护伞”,反之,如果你的毛利很高,成本核算清楚,查账征收反而能通过费用抵扣,把税负压到比核定更低,业内专家指出:近年核定征收的大门越收越紧,尤其对从事直播、设计等高收入自由职业者,税务局更倾向据实征税。
个体户核定征收怎么申请?五个步骤说得明明白白
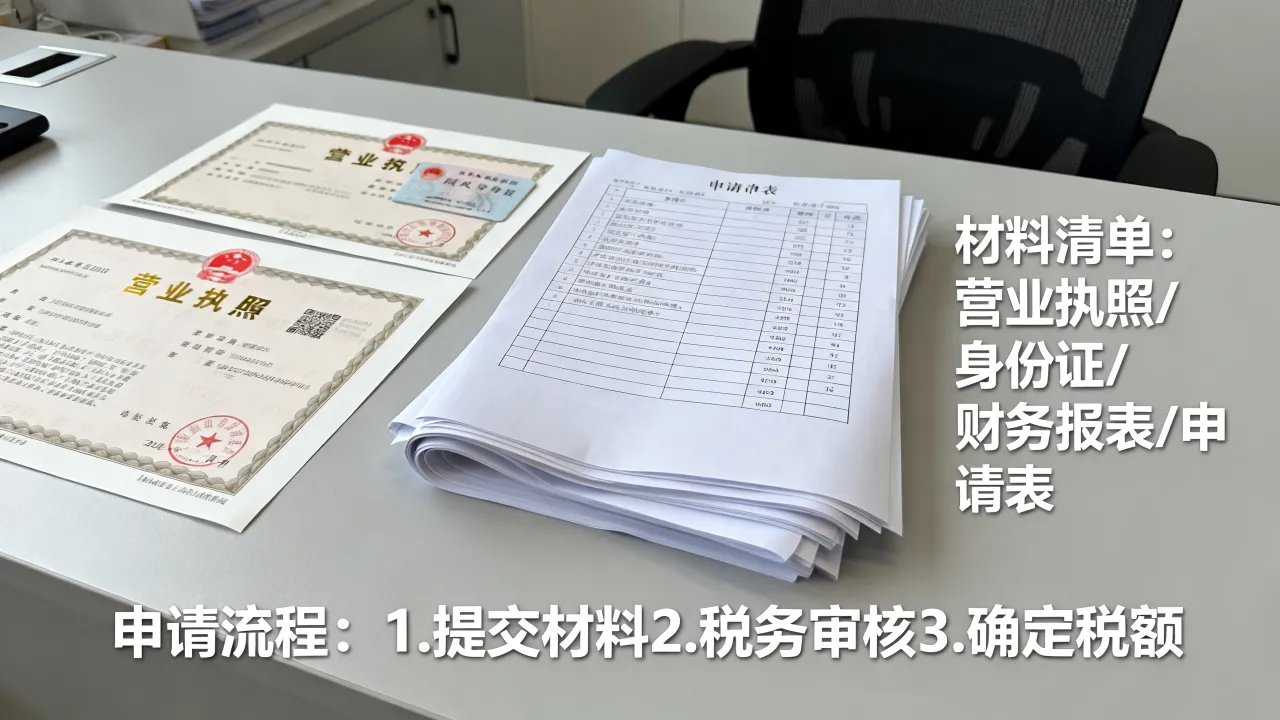
申请核定不是写保证书,是走一套有据可依的流程,以新办个体户为例:
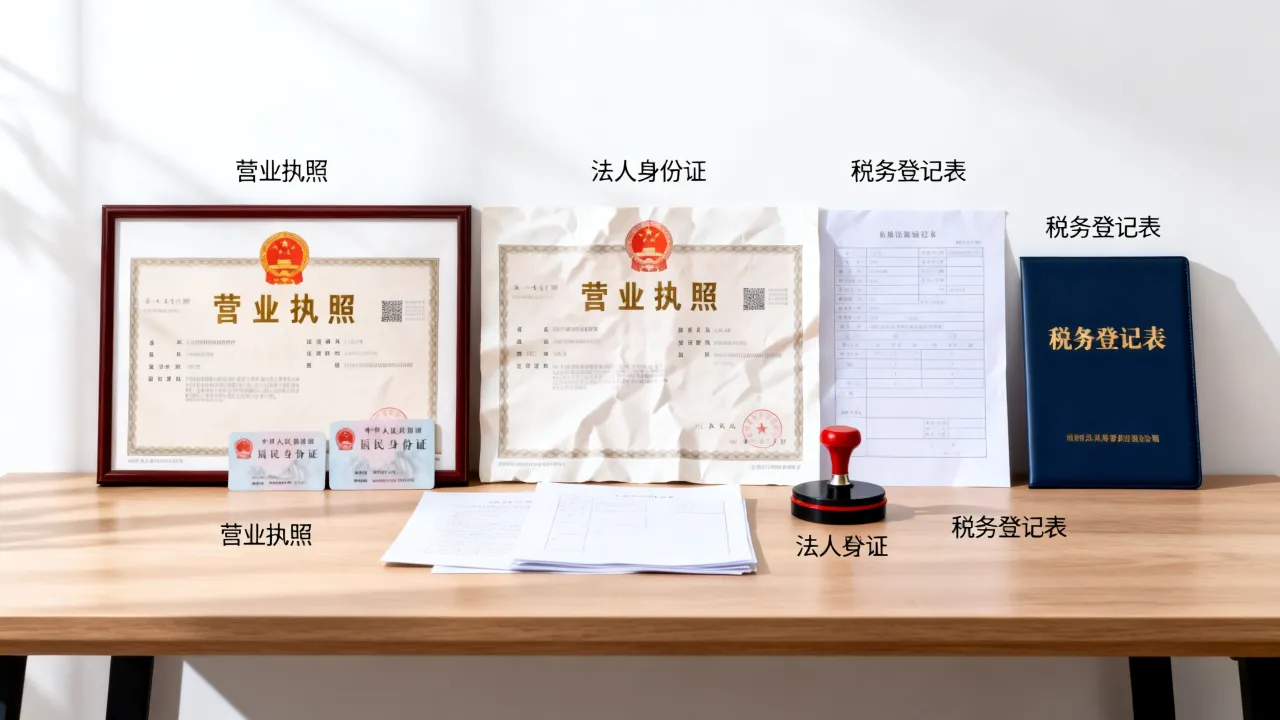
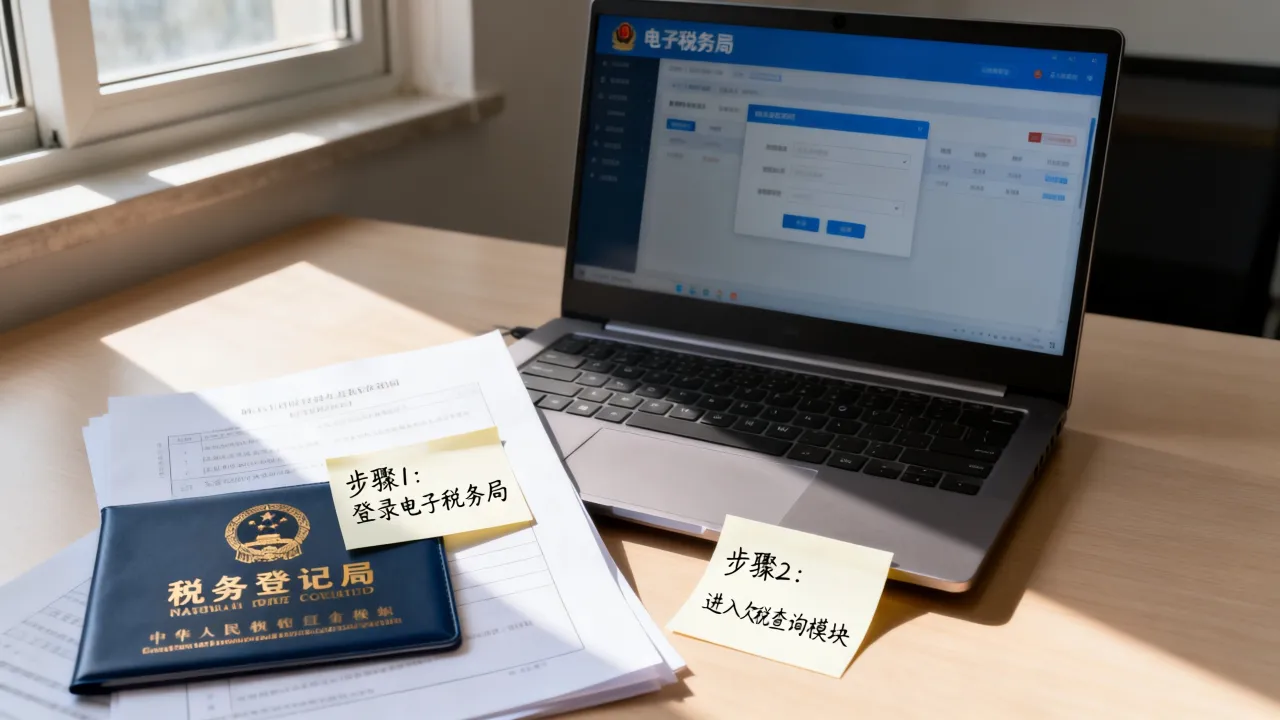
- 办理营业执照后,在电子税务局做“税务登记”,同时提交“定期定额户核定”或“核定征收”申请。
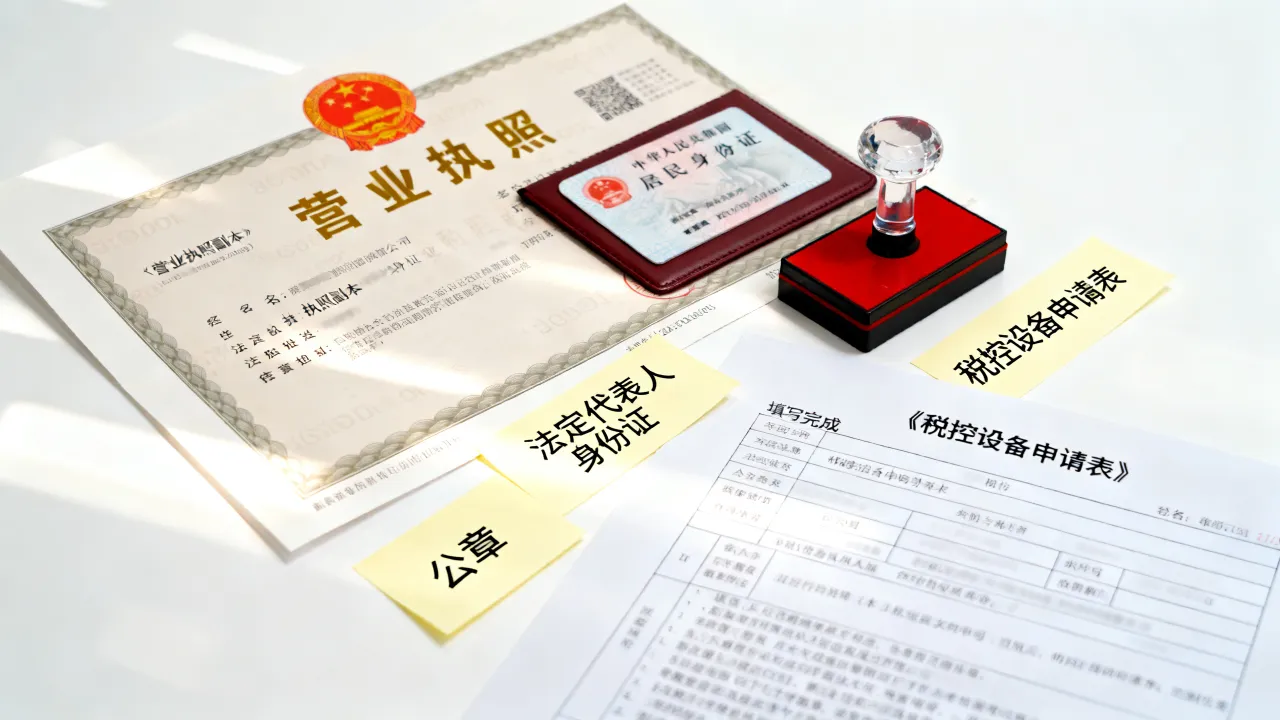
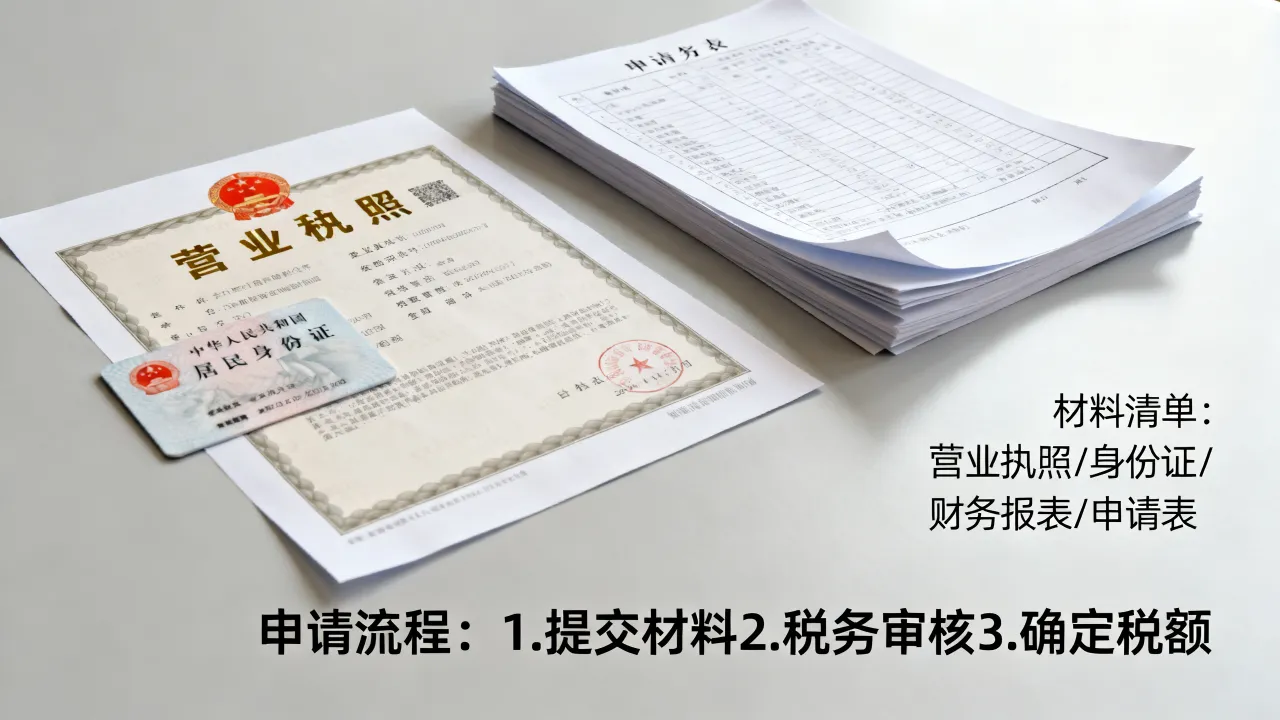
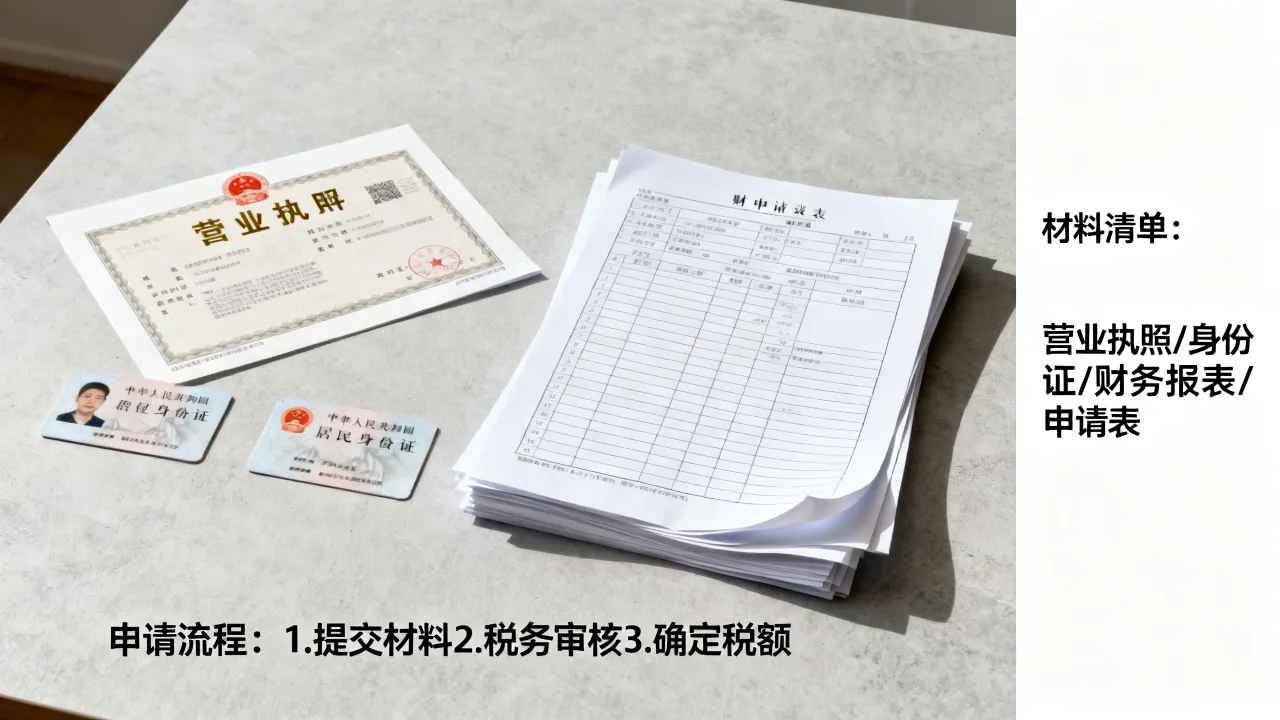
- 填写《个体户定额核定申请表》或《企业所得税核定征收鉴定表》,注明预计月经营额、雇员人数、经营面积。
- 同步上传身份证复印件、经营场所租赁合同、行业特许经营许可证等材料。
- 专管员会做实地核查,拍门头、量面积、比对相邻商户定额。
- 税务系统生成《核定定额通知书》,电子送达后,你按期申报缴款即完成。
要注意的是,申请不代表一定成功,如果税务局认为你的行业和规模需要查账,会给你下达《责令限期改正通知书》,这时要加强记账能力,而不是反复硬申请。
收到通知书,自己怎么复核定额合不合理
别急着交钱,先做三件事,第一,看通知书上的“核定收入”和“核定应纳税额”是否对应,第二,看应税所得率是不是你所在行业的常见区间,第三,看计算过程有没有把增值税和个税混在一起,如果感觉定高了,在法定期限内提交书面异议,附上租房合同、水电费单据、进货记录,这些原始凭证比嘴上解释有用得多。
核定税额实操中的两个避坑提醒
核定征收看着省心,但有两个坑一定要避开。
核定税额不等于“年年不变”
税务机关会定期重新核定,比如每年年初或经营项目变化时,别把去年定额当铁律,经营额明显超过核定定额20%以上的,应当主动向税务机关申报调整,否则被大数据发现后,会按“实际经营额”补税甚至罚款。
核定征收不是开票“自由门”
有些老板认为既然定额定了,自己就能随便找人代开发票,这是危险动作,核定征收针对的是经营成果的估算,发票流向仍然是税务局监控的重点,一旦被标记为“双高”个人或企业,就可能被要求改按查账征收,追溯补税。
你可以把这套逻辑记住:核定是简化征收,不是免税通行证。
现在回到最初的问题,核定税额怎么算?答案是看适用哪种方法,但更核心的是看你的账簿现状,账不清,税务局就替你“估”;账若清了,你随时可以把主动权拿回来,与其抱怨定额高,不如在申请时把真实经营情况说透,在后续经营中把票据攒齐。
关于核定税额的常见问题,答案都在这里
核定征收需要建账吗?
按照征管法要求,即使实行核定征收,也应当凭合法凭证核算有关收入、成本费用,只不过账簿的完整度要求低于查账征收,现实中,很多个体户只保留进货单和日常开支记录,税务机关核定时会参考这些原始凭证。
核定税额的周期是多久?
定期定额户通常按季度申报缴税,定额本身一年一核或两年一核,具体以当地税务机关通知为准,遇到经营情况大变,要主动申请调整,别等系统推送疑点。
查账征收可以改成核定征收吗?
可以申请,但难度逐年增大,前提是账目确实不健全,并且符合当地行业的核定适用范围,目前多数地区对一般纳税人、特定高风险行业已经公开停止受理核定征收新申请。