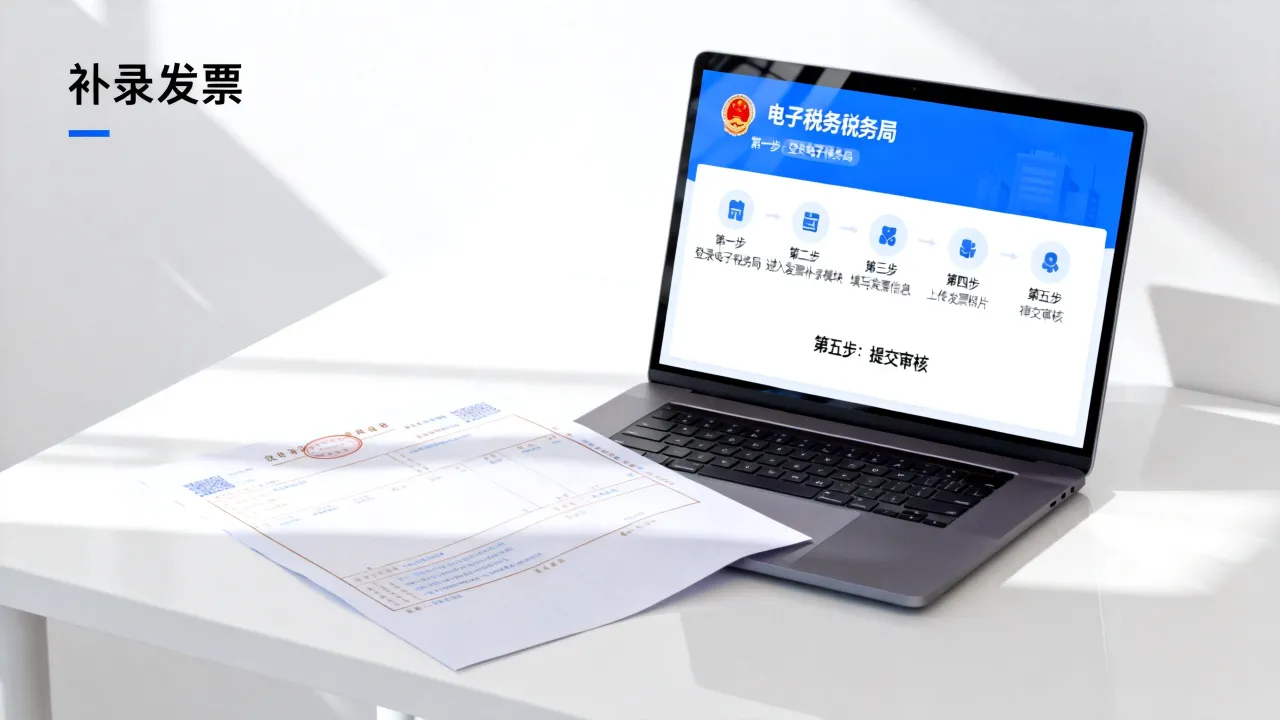
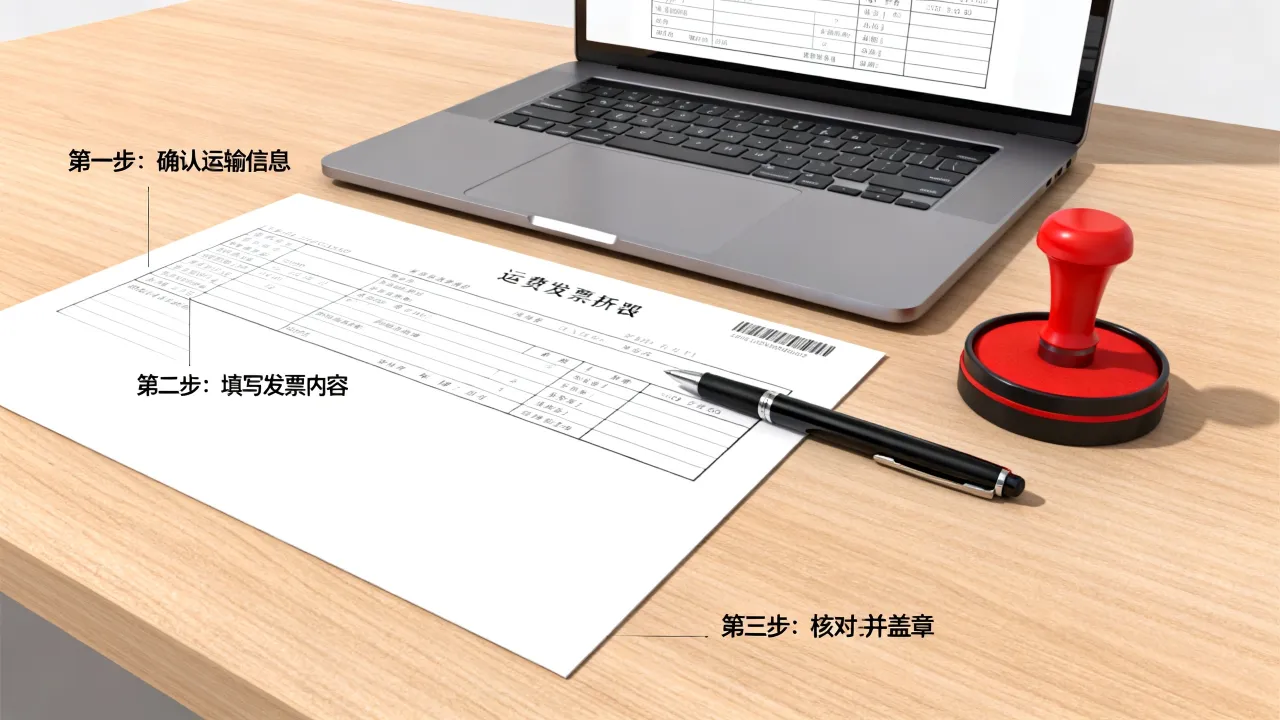
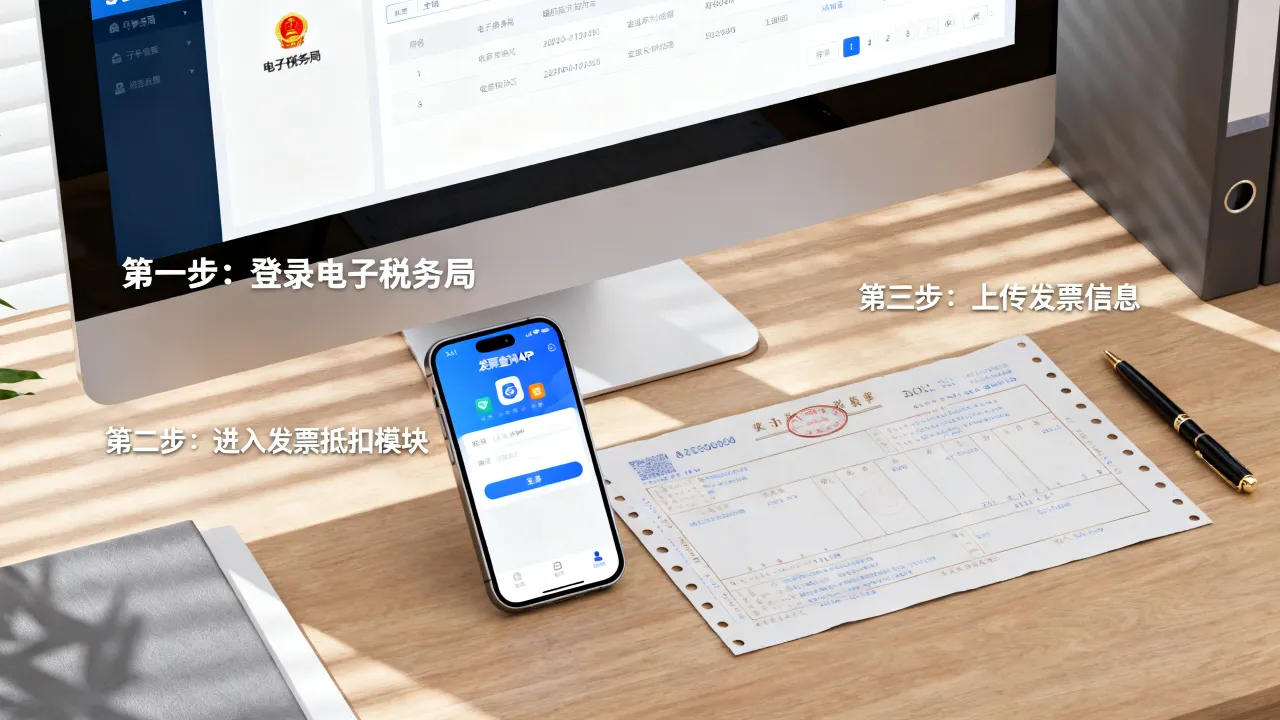
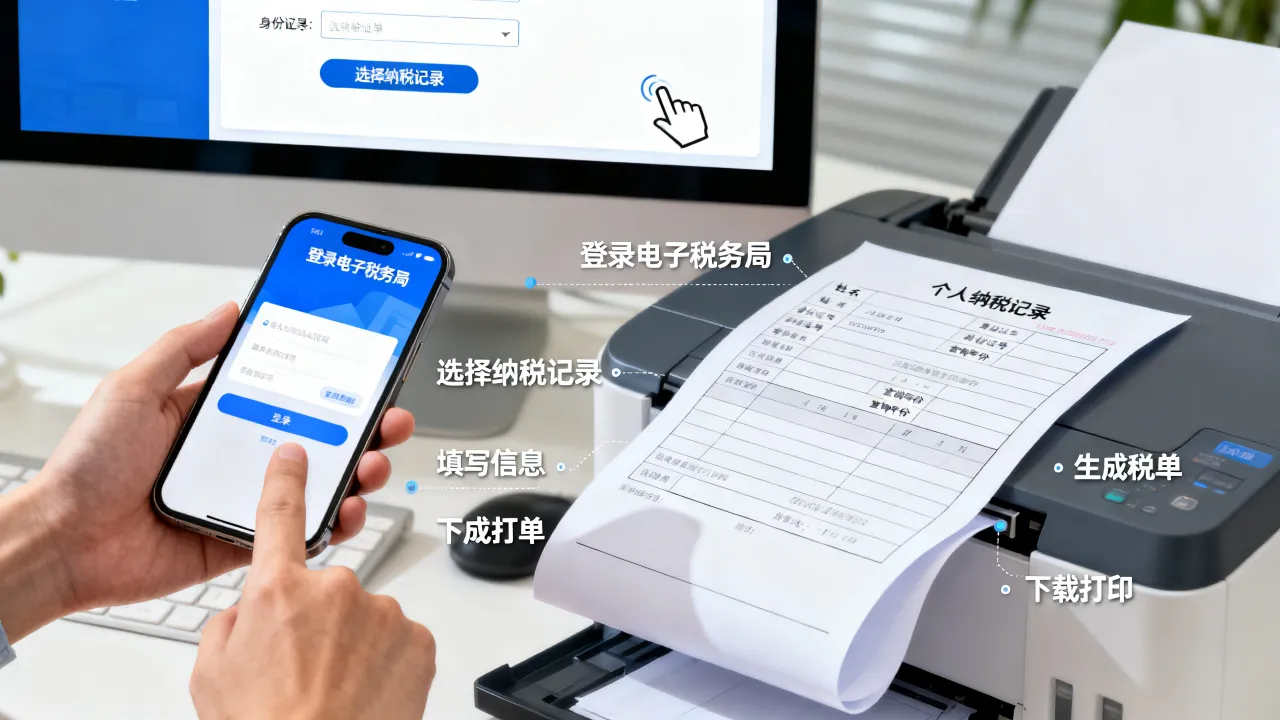
登录新电子税务局(全国统一规范电子税务局)或增值税发票综合服务平台,进入“税务数字账户”或“抵扣勾选”模块,即可完成查询与统计,所有已认证抵扣的发票,均能在此处查到明细和汇总数据。
对于经常处理进项发票的会计或老板来说,查发票抵扣无非是想确认三件事:这张票能不能抵?抵了多少?有没有漏抵?下文将按不同业务场景,拆解四类查询路径的操作步骤和适用人群。
通过税务数字账户查询发票抵扣状态
这是目前最主流、也最推荐的方式,自2025年全国统一规范电子税务局全面上线后,各省原增值税发票综合服务平台功能已逐步整合进“税务数字账户”,企业财务人员登录新电子税务局后,无需再额外插入税控设备,即可完成发票的勾选、统计和查询。操作路径与核心步骤
1. 打开浏览器,访问所在省份的电子税务局官网,选择“企业业务”登录(支持扫码或CA证书登录)。 2. 进入首页后,点击“我要办税”下的“税务数字账户”图标。 3. 在左侧菜单栏中,依次点击“发票勾选确认” > “抵扣类勾选”。 4. 页面默认显示“未勾选”状态的发票列表,可通过开票日期、销售方名称等条件筛选。 5. 如需查询历史已抵扣数据,点击“统计确认”子页签,选择所属期,即可看到当期及往期的“抵扣统计表”。这里需注意:“抵扣类勾选”界面仅展示增值税专用发票、海关进口增值税专用缴款书、代扣代缴税收缴款凭证等可抵扣凭证,普通发票(如电子发票(普通发票))通常不在此列。
查询结果的三个关键字段
| 字段名称 | 含义说明 | | :--- | :--- | | 勾选状态 | 显示“已勾选”或“未勾选”,已勾选意味着该发票已纳入当期抵扣统计表 | | 有效税额 | 允许抵扣的税额金额,部分勾选时可自行修改为小于票面税额的数值 | | 统计确认状态 | 分为“未统计”“已统计”“已确认”,只有“已确认”数据才正式进入申报表 |
发票抵扣查询和发票查验有什么区别
不少企业新手常把“抵扣查询”与“发票查验”混为一谈,实际上这是两套完全不同的系统。**发票查验只证明“票是真的”,不解决“能否抵扣、已抵多少”的问题。**功能定位对比
| 维度 | 发票抵扣查询 | 发票查验 | | :--- | :--- | :--- | | 查询平台 | 电子税务局(税务数字账户) | 全国增值税发票查验平台 | | 数据范围 | 仅显示本企业已勾选/已抵扣的发票 | 可查全国范围内开具的发票信息 | | 核心作用 | 确认进项税额归属与申报数据 | 核验发票真伪及票面信息一致性 | | 时间跨度 | 通常按所属期查询,支持跨年统计 | 可查近年开具的所有发票 |什么场景下需要用到查验
如果财务人员收到一张可疑的电子发票,报销前应先去“全国增值税发票查验平台”录入发票代码、号码、开票日期和校验码,若查验结果为“一致”,再回电子税务局做抵扣勾选。**行业共识认为,先查验后勾选,是防范虚开发票风险的有效动作。** 部分省市电子税务局已实现自动归集受票方收到的全量发票,可直接在“全量发票查询”中查看票面信息,此功能兼具部分查验作用,但正式入账抵扣仍须走勾选流程。发票抵扣勾选不了怎么处理
查询时遇到“勾选不了”或“保存失败”,比查不到发票更棘手,通常涉及系统状态、发票属性或操作权限三类原因,可按以下顺序排查。
第二步:核对操作权限与浏览器环境
税务数字账户对办税员、财务负责人、法人代表开放不同的功能菜单,若登录后看不到“抵扣类勾选”模块,大概率是身份权限不足,需由主账户在“人员权限管理”中重新授权,部分旧版IE浏览器无法加载控件,建议使用Chrome或Edge最新版本,并关闭弹窗拦截功能。第三步:走异常转人工通道
若线上反复提示“系统校验不通过”,且发票信息确实无误,可携带发票原件(电子发票打印件)、抵扣联及情况说明,前往办税服务厅的“异常处理岗”办理,近年来,多地税务大厅已开通“简事快办”窗口,这类单笔业务通常当场办结。通过全量发票查询模块核对历史数据
除抵扣勾选界面外,电子税务局还提供“全量发票查询”入口,该模块覆盖企业作为受票方收进的全部发票,不管是否已勾选,均能查到,此功能适合做两件事:一是排查漏抵风险,二是年度账务核对。排查漏抵的具体操作
1. 进入“税务数字账户” > “发票查询统计” > “全量发票查询”。 2. 查询条件中,“发票来源”选择“取得发票”,“票种”全选。 3. 导出查询结果,与财务入账的进项税额明细比对。 4. 若发现某张发票已入账但未勾选,且仍在360日抵扣期限内,及时返回“抵扣类勾选”完成操作;若已超期,则需按前述逾期流程处理。季度末对账的特殊场景
发票抵扣查询结果用于纳税申报的衔接
查询抵扣数据最终是为了准确填报增值税申报表,完成勾选后,务必点击“统计确认”中的“申请统计”按钮,系统会生成当期可抵扣进项税额汇总数。**这个汇总数会自动预填至增值税及附加税费申报表附列资料(二)的第2行“本期认证相符且本期申报抵扣”栏次。**申报前必须完成的三个动作
- 动作一:在抵扣勾选模块核对清单,确保无错勾、多勾。 - 动作二:点击“统计确认”,查看统计表数据与账面数据是否一致。 - 动作三:确认无误后,点击“确认”按钮,此后数据锁定,不可再修改当期勾选结果。业内专家指出,大量申报异常案例源于“只勾选未确认”的操作疏忽,勾选只是标记,确认才是锁定,未点击确认的发票,即使状态为“已勾选”,申报时也不会带入附列资料(二)。