由提供运输服务的承运方(含个体司机、物流公司)通过电子税务局或开票软件,依据真实业务信息填写并交付,受票方(企业)取得后用于增值税抵扣和成本列支。
运输业务天天发生,但一到开票环节,很多司机和中小企业财务就卡壳,不是税率选错,就是备注栏漏填被退回,本文直接拆解2026年实际执行的开票规则,从操作路径到税率差异,从个人代开到企业自开,把运费发票这件事一次说透。
运费发票怎么开:从登录到交付的完整流程
无论你是企业财务还是个体司机,开票的底层逻辑一致:先确认业务真实,再匹配对应税目,最后按系统指引填写,下面是2026年实际操作中最常见的两条路径。
企业自有车辆或物流公司自开发票
适用于有运输资质且已做税务登记的一般纳税人或小规模纳税人,具体操作如下:
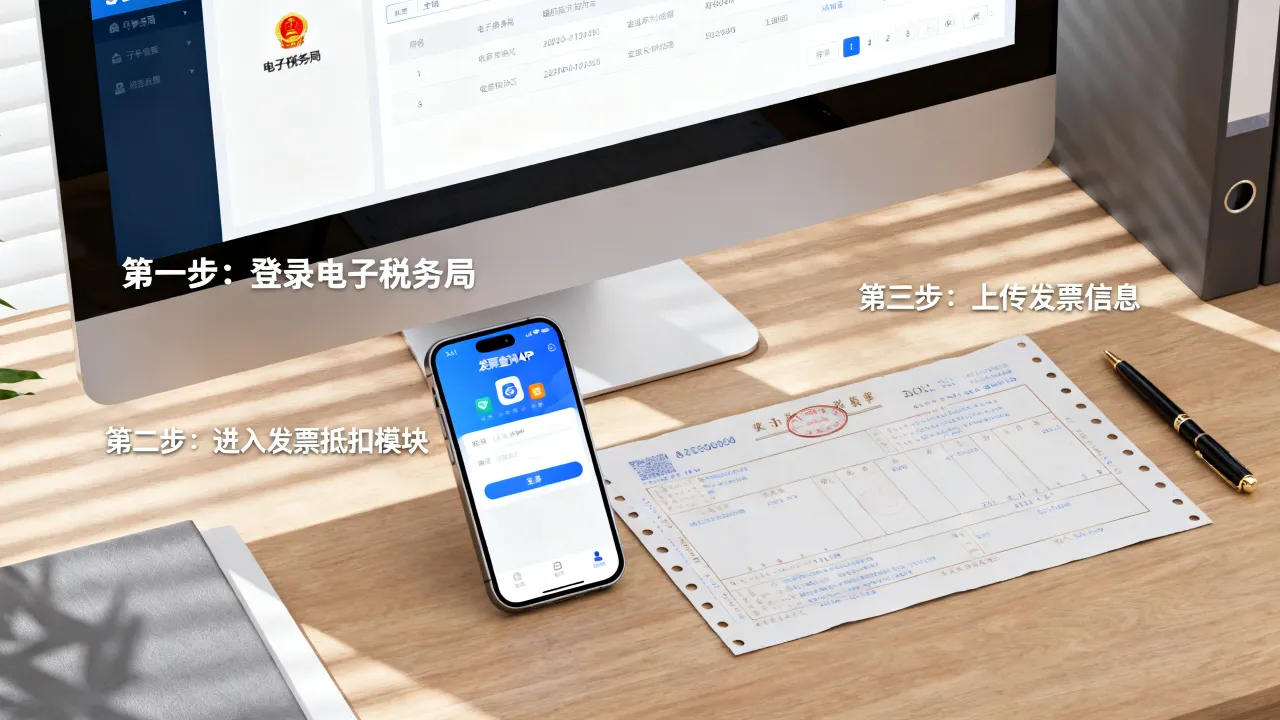
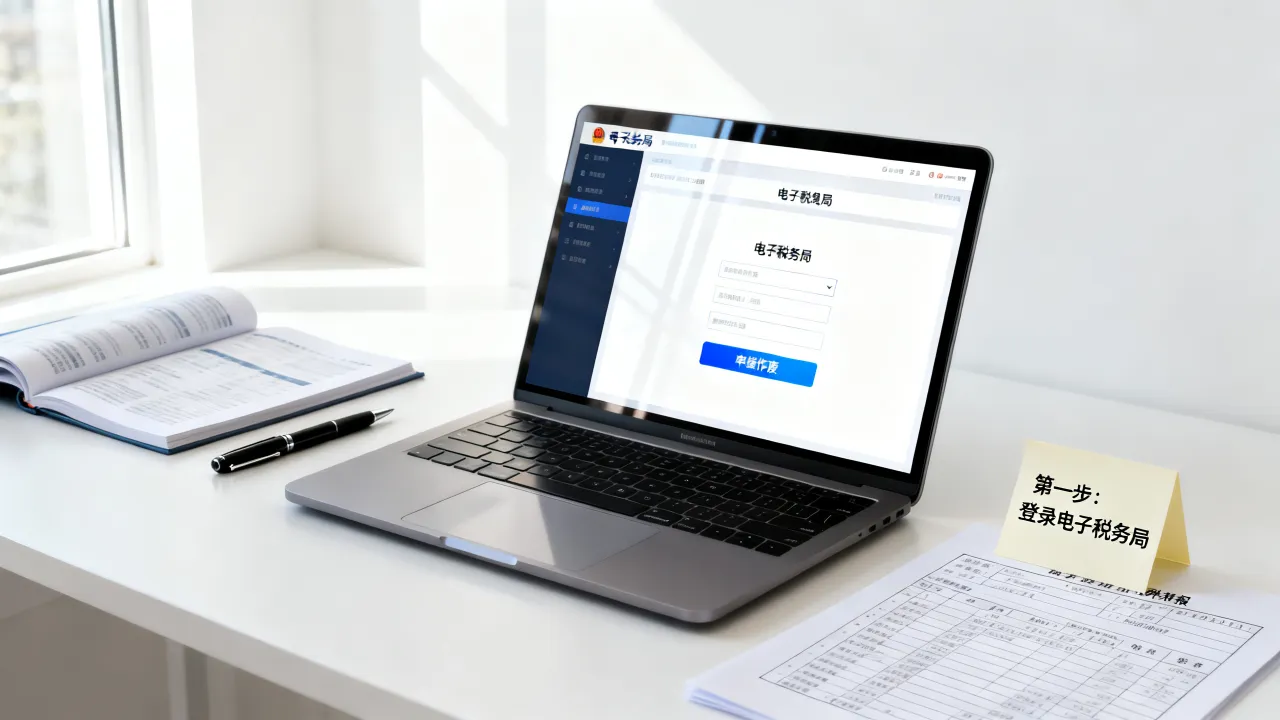
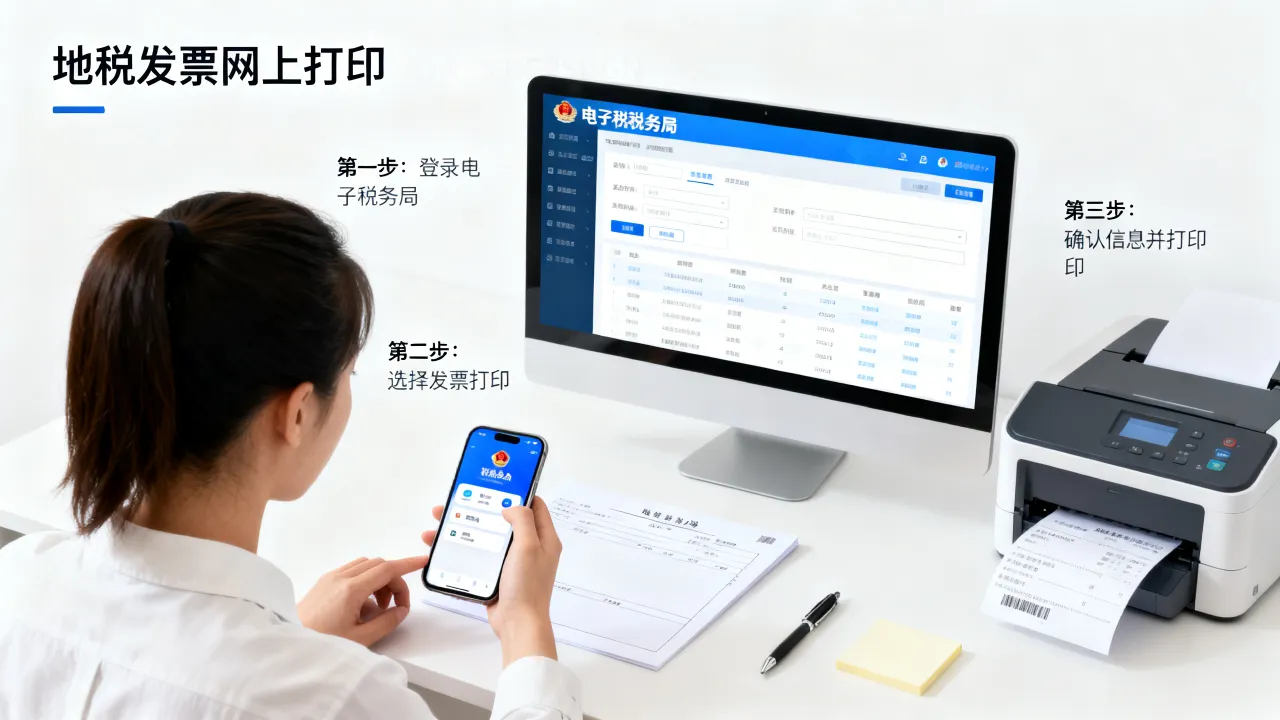
- 登录电子税务局,进入“开票业务”模块,选择“蓝字发票开具”。
- 购买方信息栏,输入受票企业的统一社会信用代码,系统自动带出名称。
- 选择“货物或应税劳务、服务名称”,在搜索框输入“运输服务”,展开明细。
- 根据实际运输方式选择对应子目:
- 陆路运输服务(含公路、铁路)
- 水路运输服务
- 航空运输服务
- 管道运输服务
- 税率栏按纳税人身份自动带出:一般纳税人9%,小规模纳税人(含个体户)3%(2026年减按1%征收的政策延续与否以当地税务机关公告为准)。
- 备注栏务必填写:起运地、到达地、车种车号以及运输货物信息,这四项是税务总局明确要求的必填项,缺一不可。
- 确认无误后,点击“开具”,系统生成电子发票,直接通过邮件或二维码交付给客户。
个体司机未注册企业,去税务局代开
这类情形在建材、农产品运输领域非常普遍,司机没有公司,客户企业又要发票入账,只能走代开通道。
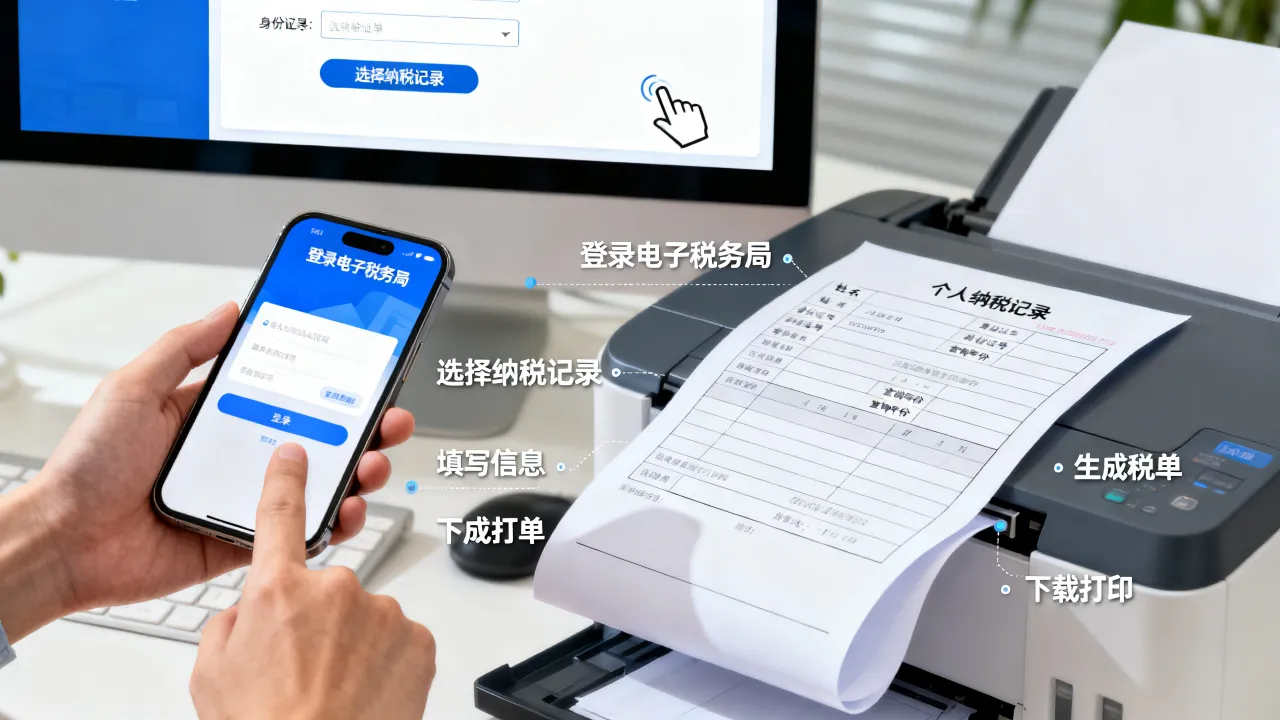
- 线上代开:登录电子税务局自然人业务端口,选择“代开增值税发票”,填写运输合同或装卸单信息,缴纳相应税费后,系统生成电子普票(目前绝大多数地区已支持全流程线上办理,不需要跑大厅)。
- 线下代开:携带身份证、运输合同(或收货方出具的承运证明)、银行卡,到本地办税服务厅综合窗口办理,2026年多数城市的办税厅已取消现场排队取号,改为预约制。
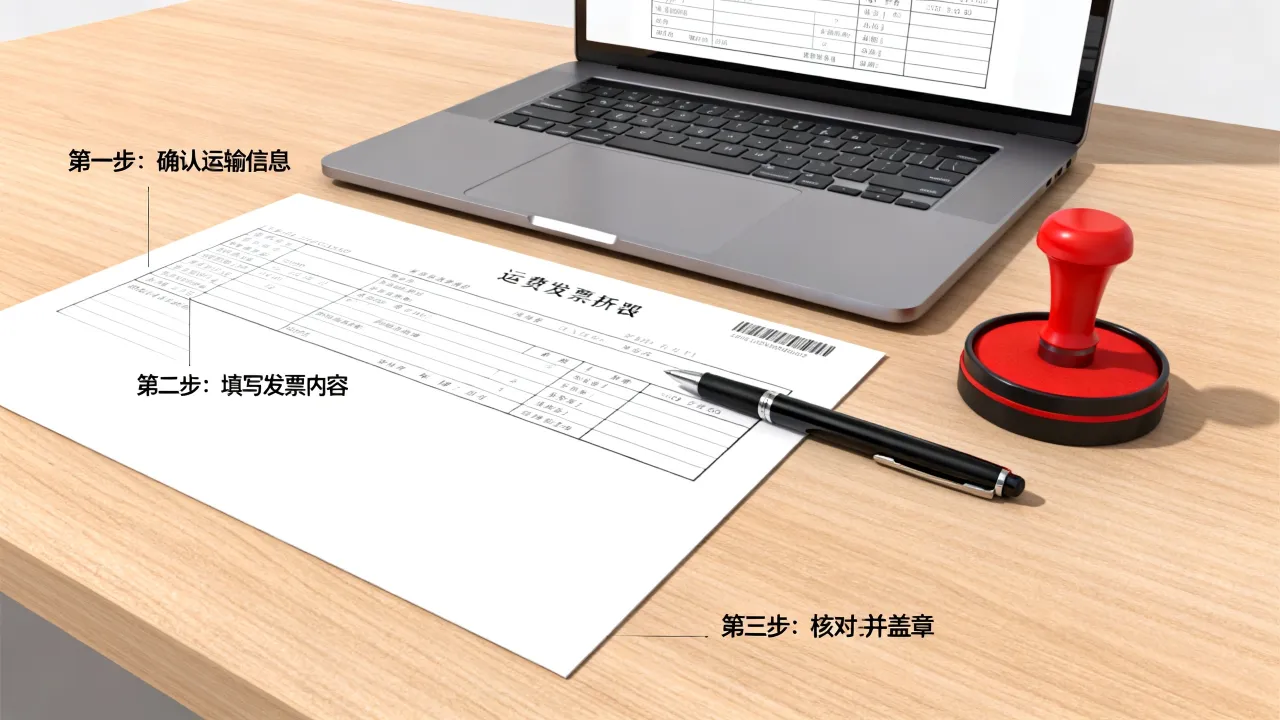
这里必须提醒一个高频踩坑点:自然人代开运费发票,个税通常按“经营所得”核定征收,税率在0.5%到1.5%之间(具体看所在省份),但个别地区会按“劳务报酬”预扣,预扣率20%起步,差别巨大,开票前先电话咨询12366,问清楚本地执行口径,避免开完票才发现税款扣多了。
运费发票和运输发票的区别在哪
这两个词在日常沟通中经常混用,但在税务系统和开票界面上是两条不同的线,搞混了,轻则废票重开,重则影响受票方抵扣。
| 对比维度 | 运费发票(运输服务) | 运输发票(原营改增口径下的货物运输业专用发票) |
|---|---|---|
| 现行状态 | 全面数字化电子发票,属于“运输服务”税目 | 已退出历史舞台,2023年起不再使用旧版货运专票 |
| 税率 | 一般纳税人9%,小规模3%(或1%),自然人代开按1% | 已被数电票合并,无独立票种 |
| 核心特征 | 备注栏必须填写起运地、到达地、车种车号、货物信息 | 旧版要求相同,但纸质票已废止 |
| 抵扣规则 | 专票可抵扣进项,普票不可抵扣(承运方为一般纳税人时) | 已并入现行规则 |
简言之,2026年现实中不存在“运输发票”这个独立票种,所有业务都统一开具为“运输服务”项目的数电票,如果客户还跟你要“老版的运输发票”,直接解释更新规则即可。
运费发票税率是多少:不同身份对应不同档位
这是搜索量极高的疑问类长尾词,直接给上文归纳:
- 一般纳税人提供运输服务:税率9%,可开具增值税专用发票,受票方凭票抵扣进项税额。
- 小规模纳税人提供运输服务:征收率3%,2026年若延续1%减征政策则按1%开具,开专票同样适用。
- 自然人代开:按小规模纳税人征收率执行,通常为1%,同时缴纳附加税费和个税。
很多司机问,客户要求开9个点的专票,我能不能去税务局代开?答案是不能,自然人代开只能开具征收率发票,无法代开9%税率的专票,如果客户确实缺进项抵扣,一般有两种解决方式:一是注册个体户或小规模公司,自己开票;二是通过具备资质的网络货运平台承接业务,由平台开票。
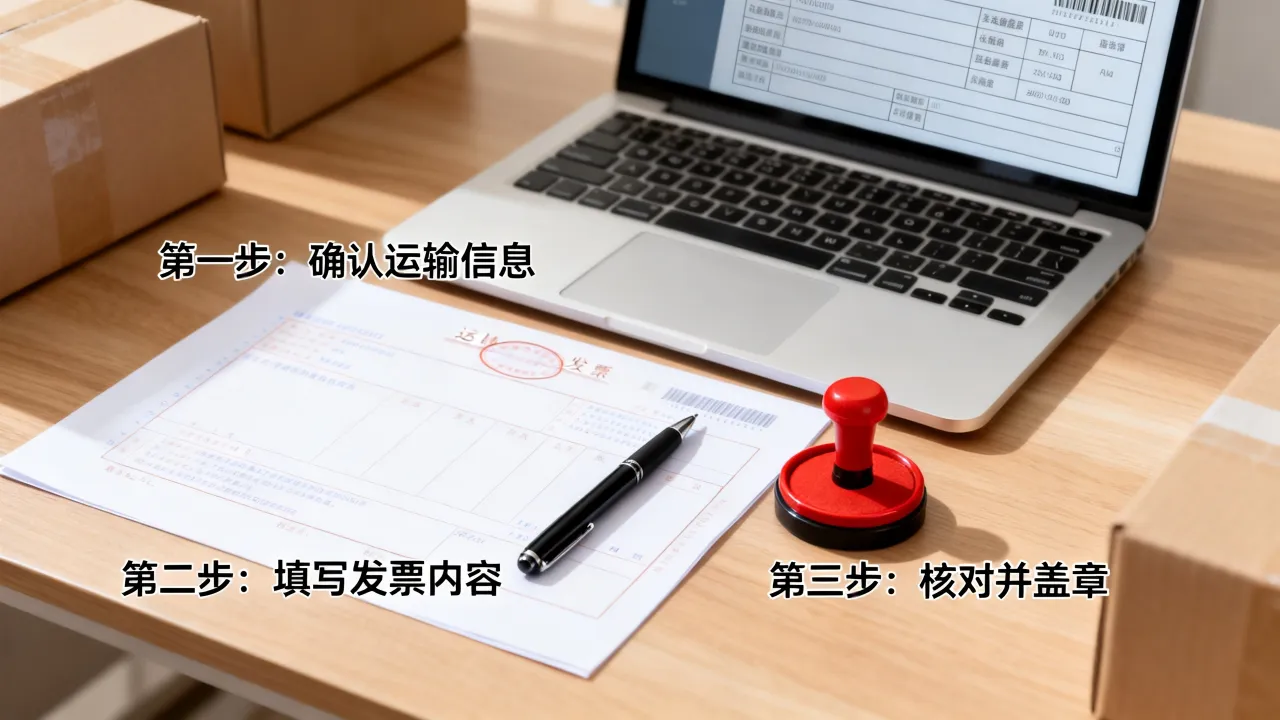
个人开运费发票去哪里开:线上比线下省时一半以上
个人司机最关心的就是跑腿问题,以前必须回注册地或业务发生地税务局,现在规则改了不少。
- 首选线上:手机下载“电子税务局APP”或电脑登录自然人业务端口,实名认证后即可提交代开申请。目前全国绝大多数省份已支持跨区域代开,不再强制回户籍地。
- 线下兜底:如果线上系统提示业务类型不在受理范围(少数特殊运输场景,如危险品运输),带上合同去本地办税厅,走“其他代开”窗口人工审核。
- 注意地域限制:个别省份对自然人代开有频次限制,比如一个自然年内代开次数超过12次,系统可能要求先办理税务登记(转为个体户),如果长期接单,建议直接注册个体户,税负更稳定,客户也更认可。
开票前要准备的资料清单与备注栏合规要点
开票不是填完信息点确认就完事了,备查资料和备注栏是事后被税务机关问询时的重要凭据。
资料清单(按业务类型细分)
- 运输合同或协议:需包含起运地、到达地、货物名称、运输时间、运费金额。
- 货物磅单或装卸记录:证明运输业务真实发生,尤其对大宗商品运输。
- 车辆行驶证复印件:个体司机代开时提供,证明承运工具归属。
- 收款凭证:若运费已提前支付,保留银行转账记录或微信/支付宝流水截图。
备注栏规范写法示例
错误写法:只写“运费”或“运输费”
正确写法示例: 运输货物:钢材;起运地:河北唐山;到达地:山东济南;车种车号:重型半挂牵引车冀B12345
所有信息用分号或顿号分隔均可,核心是四要素齐全,若运输货物种类较多,可简写为“详见货物清单”,但需要在发票备注栏注明“货物清单见合同编号XXX”。
运费发票抵扣的常见误区与实务提醒
拿到发票不代表万事大吉,抵扣环节还有几个容易忽略的细节。
- 只有专票能抵扣:普通发票(包括电子普票)不能抵扣进项税额,但有一种特殊例外:通行费电子普票(ETC发票)可按票面税额抵扣,这是交通运输领域的独有规则。
- 备注栏不齐全不得抵扣:税务总局明确规定,备注栏填写不完整的货运发票属于不合规发票,受票方不得用于抵扣税款,如果收到这样的票,直接退回让对方重开。
- 代开运费发票的买方信息:企业与个人司机结算时,若司机去代开发票,受票方名称必须是实际付款企业,不能随意填写其他公司。
- 运费与销售货物混开的问题:有些销售方为了省事,把运费直接并入货物品名开票,实际操作中,如果运输属于销售行为的一部分,且运费未单独结算,并入货款开票符合规定,但如果是代垫运费,不能随意并入,需按代垫款项处理。
运费发票开票软件选哪个
全面数字化电子发票推行后,开票工具已经统一入口,企业端直接使用电子税务局网页版,支持批量导入开票,无需单独安装客户端,部分第三方开票软件(如诺诺、百望云)也支持对接电子税务局接口,适合月开票量在千张以上的物流企业,个体司机通过“电子税务局APP”即可完成全部操作,不需要额外购买任何设备。
关于运费发票开票的常见问题解答
运费发票的税率9%和3%怎么区分适用场景
看承运方的纳税人身份,一般纳税人适用9%税率,通常是大中型物流公司;小规模纳税人和自然人适用3%征收率,2026年若按1%减征则开1%,合同签订前先和承运方确认其纳税人类型,避免后续因税率差异扯皮。
运费发票备注栏少写一项能不能用
不能,起运地、到达地、车种车号、货物信息为四项必填内容,少任何一项,受票方那端在做增值税申报时都会被系统拦截,无法通过抵扣认证,实务中可要求开票方补开红字发票后重新开具。
个人司机代开运费发票,客户信息填错了怎么办
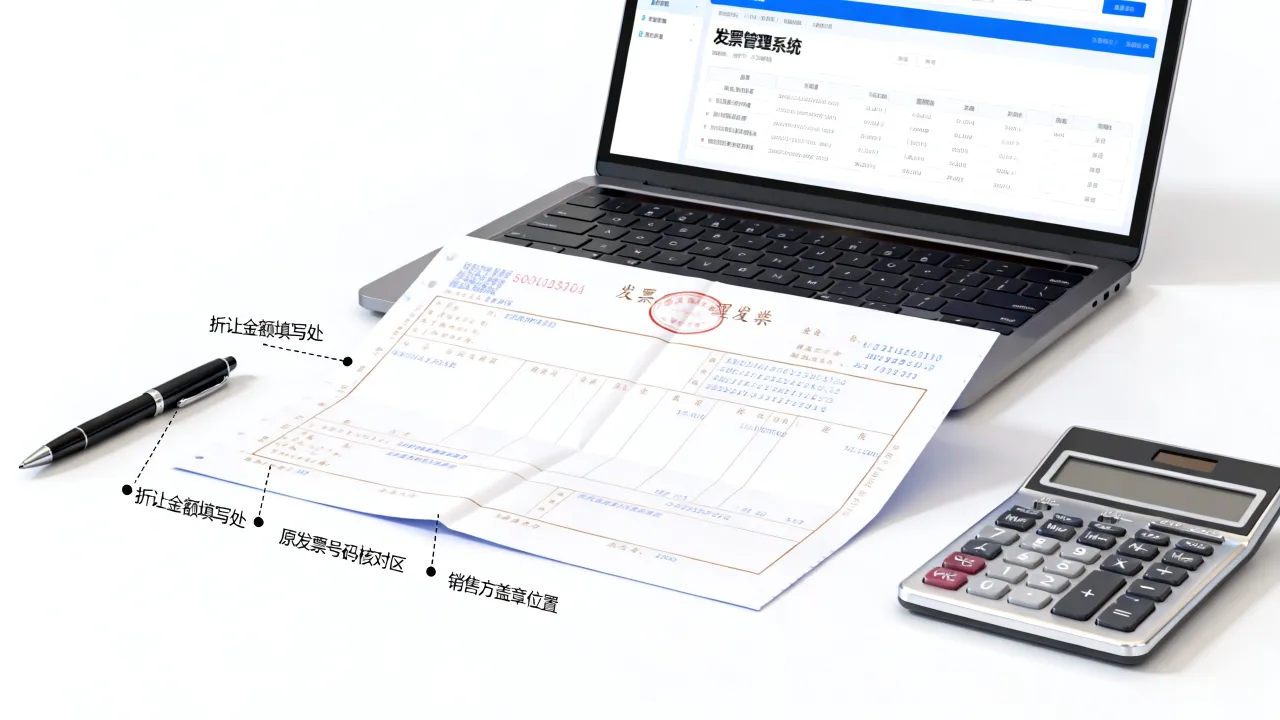
如果发票尚未交付,直接在电子税务局提交作废(当月)或红冲(跨月)申请,重新开具即可,如果客户已经入账,需开具红字发票,流程为:提交红字信息表→税务机关审核→开具红字发票→重新开具蓝字发票,全程线上办理,不需要去大厅。
运费发票的开具逻辑其实很清晰:确认身份定税率,填全备注再交付,无论是企业自开还是个人代开,只要把运输服务税目、备注栏四要素和纳税人身份这三点抓准,整个流程不会出错。