地税申报作废必须在征期内且税款未扣缴成功的前提下,通过电子税务局的“申报作废”模块操作,若已扣款或跨征期则只能走更正申报或税务大厅人工处理。这里跟你讲清楚,作废不是“删除重来”,而是给纳税人一次反悔机会,咱们会计最怕的就是申报表填完点完报送,才发现数字错得离谱,别慌,下面按场景拆开讲,每一步怎么点、什么条件能作废、作废后还有没有麻烦,一次说透。
地税申报错了怎么作废?先看这3个硬性条件
作废申报不是随时都能点,得同时满足三个前提,少一个,系统入口直接灰着不让你点。
- 征期内才能作废:当月申报截止日之前(一般每月15号左右,遇节假日顺延),过了征期,系统锁定申报数据,作废通道关闭。
- 税款未扣款成功:只要银行账户还没扣走这笔税款,就有机会,一旦扣款成功,申报作废按钮立即失效,只能更正。
- 未进行后续操作:比如你已经做了“扣款”“缴款”“开具完税证明”等动作,作废这条路就堵死了。
这三个条件在电子税务局后台是写死在“申报查询”模块的,你进去之后,系统会直接显示每条申报记录的“状态标签”,只有状态是“申报成功(未扣款)”的记录,旁边才有“作废”按钮。
当天作废和跨月作废,处理路径完全不同
这里要区分两种时间场景,很多新手在这里分不清。
- 当天作废(申报当日):直接在“我要办税>税费申报及缴纳>申报作废”菜单里,选中那条记录,点“作废”,弹窗确认即可,数据实时释放,申报额度立刻回来。
- 跨月作废(已过征期):比如3月报2月的税,到了4月才发现3月申报表错了,这时候没有作废入口,系统不允许你往回删,只能走“更正申报”,把正确的数据覆盖上去,差额税款会算利息滞纳金。
业内专家指出,跨月更正申报比作废麻烦得多,因为涉及税费种重新计算和滞纳金核定,能不能作废,核心看两点:征期内+未扣款。
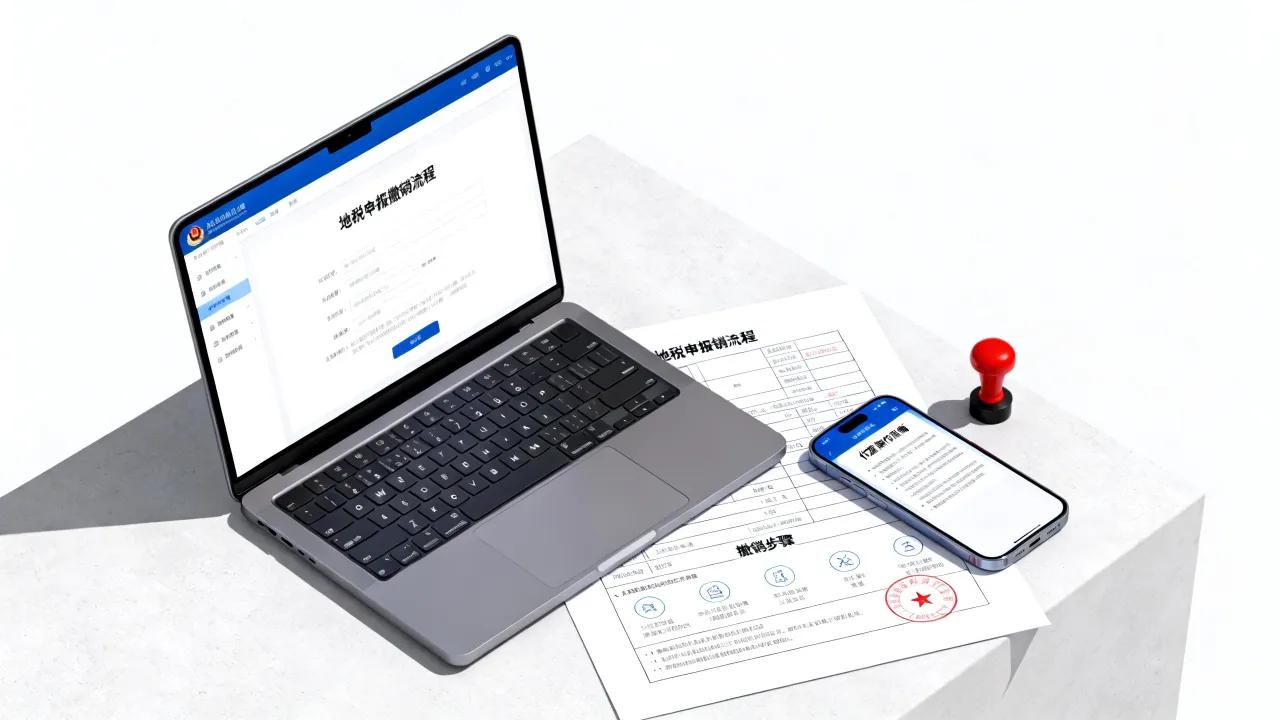
网上地税申报作废流程,分6步走完
以各省电子税务局(网页版)为准,这里讲的是通用路径,不同省份菜单名字略有差异,但逻辑一致。
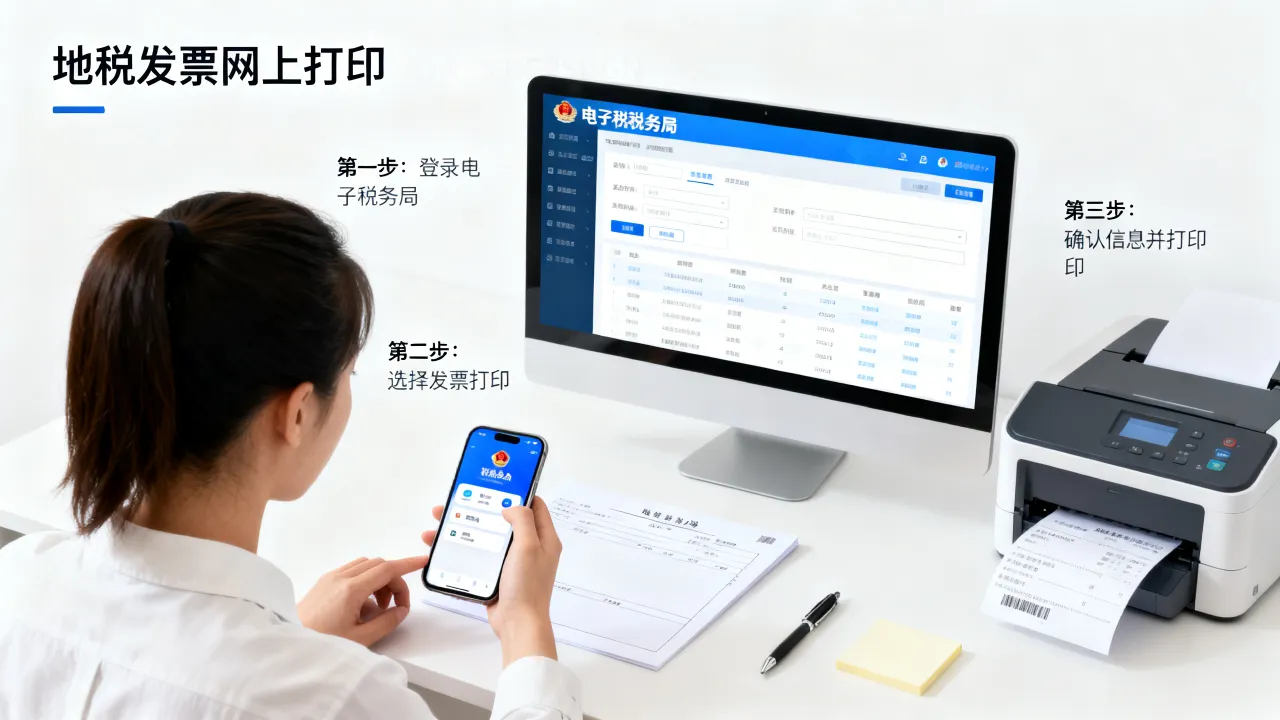
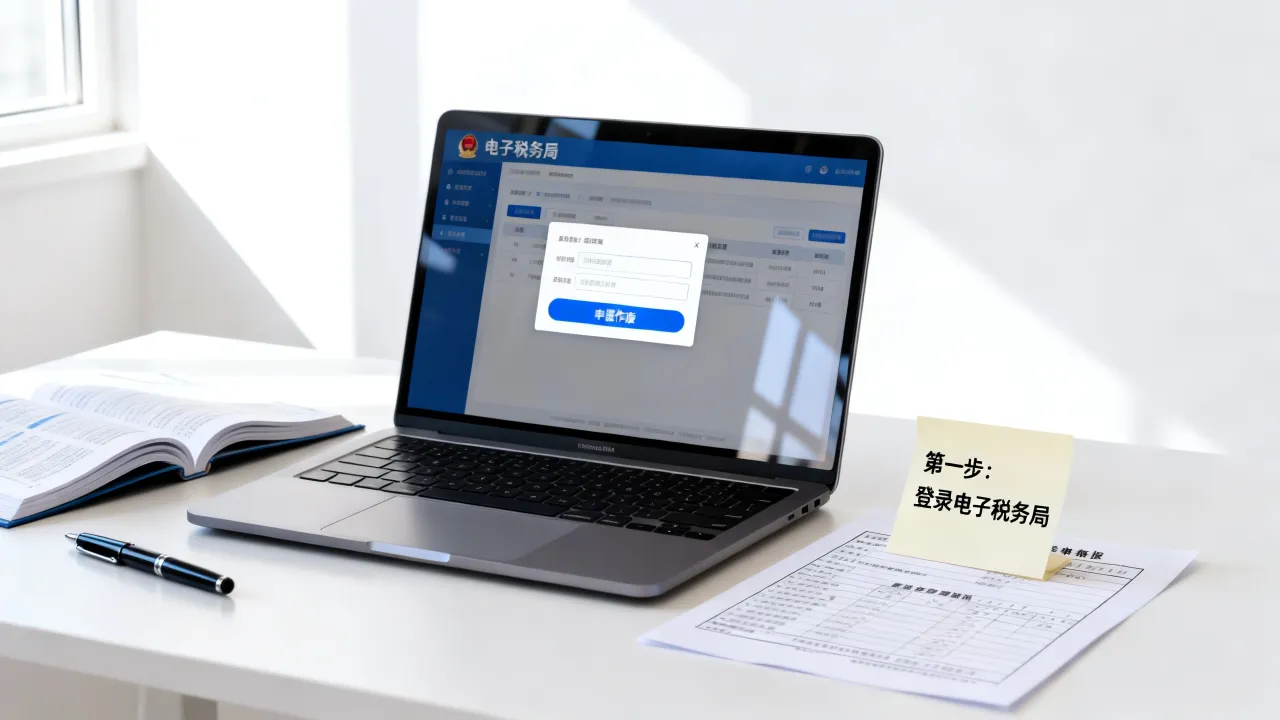
第一步,登录电子税务局,用企业账号(税号+密码或CA证书)进入。
第二步,左侧菜单栏找“
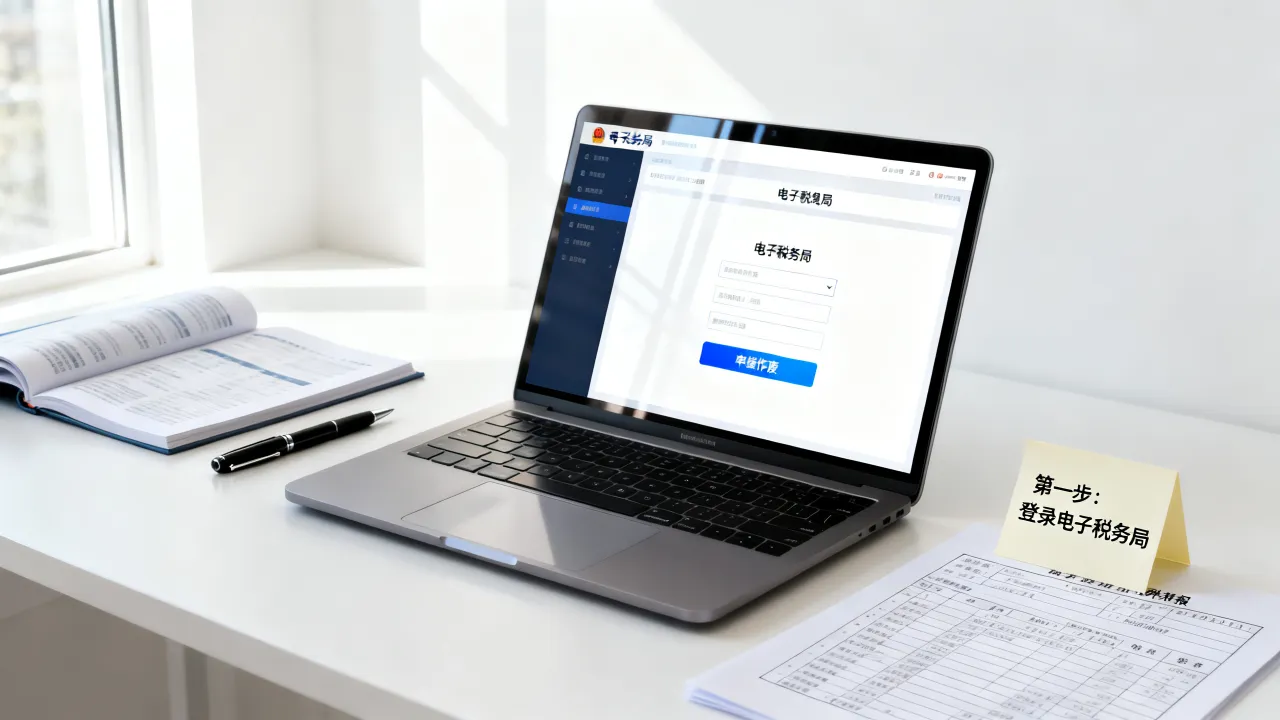
第三步,在子菜单里找到“申报作废”或“申报查询及作废”,有些地区叫“申报记录查询”,点进去先查询。
第四步,设置查询条件,税款所属期选“本月(或上月)”,申报日期选当天或最近几天,点击“查询”。
第五步,查询结果列表里,看“申报状态”列,找到“申报成功”且“未扣款”字样的那条记录,点击右侧的“作废”按钮。
第六步,系统弹出确认框,显示“作废后该申报记录将被删除,且不可恢复”,点“确定”,然后输入登录密码二次验证,看到“作废成功”提示,就完事了。
这里有一步特别容易忽略,就是作废后要检查“应缴税费明细”,作废成功后,你的待缴税款余额会恢复,如果之前已经勾选了三方协议扣款,一定要确认扣款状态是“失败”或“未扣款”,有些银行系统有延迟,可能作废后税款还是被扣走了,那就得走退税流程,这不在作废范畴内。
地税申报作废后多久能重新申报?时间窗口很关键
这个问题的答案是:作废成功后,可以立即重新申报,没有等待期,系统是实时释放额度的,不需要等24小时或下个征期。
操作路径:作废成功后,回到“我要办税>税费申报及缴纳>我要申报”或“本月应申报税种”列表,你会看到刚才作废的那个税种重新变回“未申报”状态,点进去,重新填写正确的数据,继续走申报流程。
不过要注意两个限制条件:
- 税种申报次数限制:在同一个征期内,大多数税种(如企业所得税月报、个税工资薪金)只允许作废一次,第二次申报又错了,系统会提示“超过作废次数,如需修改请前往办税服务厅处理”,别把作废当无限次重来的工具,填表时仔细核对税额、税基、减免税额。
- 征期截止日卡点:假如你是征期最后一天(比如15号)17点以后才作废,重新申报时系统可能已经自动切换到下一个征期窗口,导致你这个月无法再申报,只能去大厅前台补报。
行业共识认为,作废后最稳妥的做法是“作废成功后10分钟内完成重新申报”,别拖,因为部分省份电子税务局在征期末尾(比如最后一天晚上)会做数据汇总,原始申报记录作废后,汇总数据可能不等你。
地税作废申报影响信用吗?这几个风险点要拿捏住
很多会计担心作废次数多了会影响纳税信用评级,这里说直白点:单纯作废未扣款的申报,不会直接扣信用分,信用扣分主要针对“逾期申报”“逾期缴纳”“虚假申报”,作废是在未入库前提下的纠错动作,性质上属于“未造成税款流失”。
但有两个间接风险:
- 频繁作废触发风险预警:如果同一个企业在同一个征期内,连续作废了3次以上(不同税种或同税种多次重报),金税系统会自动标记“申报异常”,这个标记不扣分,但会让主管税务机关把你列入“重点关注对象”,后续申请发票增量、退税时可能被人工核查,所以作废这件事,用一次是纠错,用三五次就是自找麻烦。
- 跨月更正申报必然收滞纳金:如果错过了作废期,只能更正,那么更正后产生的补税差额,从法定申报截止日起按日加收万分之五滞纳金,这个比例是税收征管法明确规定的,没有弹性空间,举个例子,你3月申报2月增值税少报了1000元,征期截止日是3月15日,你4月18日才发现并更正,那这1000元要按34天计算滞纳金,算下来17块钱,钱不多,但那个流程要走大厅、要填表,时间成本高得多。
还有一种情况是作废后重新申报时,减免税额备案状态异常,比如你作废前填了小微企业所得税优惠,作废后重报时,系统突然提示“优惠备案已到期”,这其实是系统缓存问题,遇到这种情况,先退出登录,清理浏览器缓存,重新登录后再进申报模块,千万别直接手动改减免税额,那会让填报金额和税务端系统记录对不上。
地税与国税申报作废的流程对比
国地税合并后,电子税务局是同一套系统,但作废规则上还是有一点差异,搞清楚能少跑冤枉路。
- 地税(现在叫“地方税费”)作废:包括增值税附加、个税、房产税、土地使用税、印花税等,作废逻辑是“一税一作废”,你申报表里同时包含了城建税、教育费附加、地方教育附加,这三个是绑定在一起的,作废时要整张申报表一起作废,不能单独作废其中某一个附加税费。
- 国税(现在叫“增值税、企业所得税”)作废:增值税申报表作废后,附列资料(进项明细、销项明细)同步清空,重新填写时要从头录入,企业所得税月(季)度预缴申报表作废后,系统会自动清空该属期的弥补亏损数据,重填时要把之前的数据再带出来一次。
操作路径上,现在统一在“税费申报及缴纳”模块下,不用刻意区分地税国税,但咱们心里得有数,作废地税附加税时,不会连带作废增值税主税,很多人在这里栽跟头,以为作废了附加税,增值税主表的数据也能重新取数,不是的,增值税主表单独存在,你要改主表,得先去“增值税申报更正”模块单独处理。
地税申报作废的常见问题解答
申报作废后税款没退回来,怎么查?
作废操作本身不会产生退款,如果你之前已经扣款成功(比如银行系统扣款和作废操作同时发生,或者系统延迟扣款),那这笔钱会以“待退库税款”形式挂在税务端,处理办法:作废后24小时,登录电子税务局“我要办税>一般退(抵)税管理”模块,发起“误收多缴退抵税申请”,税务机关审核后,税款退回公司银行账户,这个周期一般是10-15个工作日,还有一种更方便的,可能你所在地区支持“抵缴”,就是这笔钱自动抵扣下一期应纳税款,不需要实际退到账户。
作废申报表需要去税务局大厅吗?
满足条件的,全程网上办,不需要跑大厅,只有两种强制去大厅的情况:第一种,系统提示“作废次数超限”,需要大厅管理员解锁重置;第二种,申报表已经扣款成功,但你要作废(注意,扣款成功原则上不能作废,但如果属于税种申报错误,要在大厅先做“申报更正”,再走“退抵税流程”)。
地税申报作废有时间限制吗?每天几点以后不能操作?
电子税务局作废功能全天24小时开放,但在每个自然月的最后一天晚上(比如1月31日23:30-24:00),系统会做月底批次结转,部分省份会临时关闭作废功能,建议尽量在工作日白天操作,避免系统维护窗口期,除此之外,征期内任意时间都能用,没有“晚上8点后不能再作废”这种规定,每年1月、4月、7月、10月是申报高峰期,系统负载大,作废操作响应会变慢,但功能不会关停。
最后给个落地归纳:申报作废这事,逻辑很简单——征期+未扣款+没超次数,就能在线搞定,一旦跨月或扣款,立刻切换思路去办“更正申报”,别跟作废功能死磕。 搞清楚了这层界限,申报表填错再也不是什么天塌下来的事。