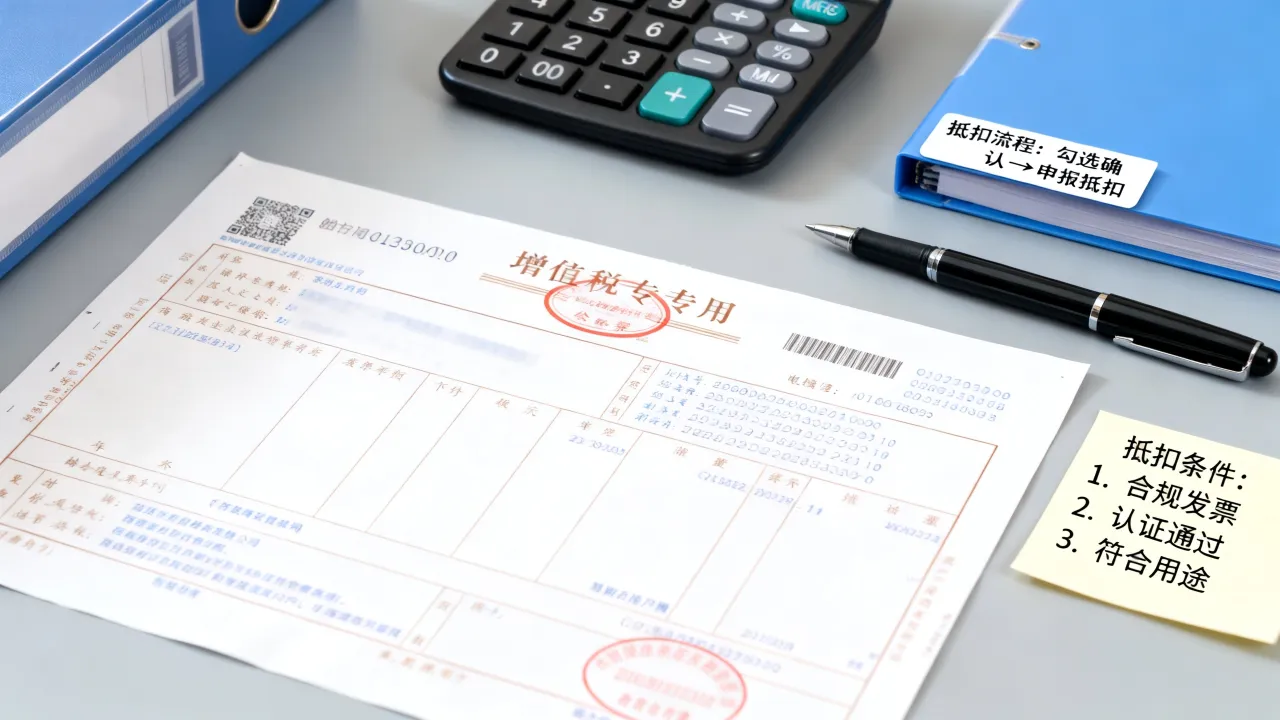
取得合规的增值税专用发票,在开具之日起360天内完成勾选确认,并将进项税额如实填入增值税申报表附列资料(二),才能实现抵扣。
很多人以为只要手里有一张“专票”就能抵税,其实从收票到申报,中间有好几个关卡,哪个环节掉链子,进项税就白拿了,下面拆开讲,每一步都给你落地路径。
增值税专用发票怎么抵扣?先搞懂三件事
第一件事:必须是合法有效的专票
只有增值税专用发票(含带有“增值税专用发票”字样的数电票)能抵进项税,普通发票、通行费电子普通发票等,除少数特殊规定外,基本不能抵,你收到的票面要信息完整:购买方名称、税号、开户行、地址电话、货物或服务名称、金额、税率、税额,缺一项,系统可能直接拦截。第二件事:开票方和收票方要“对得上”
专票上的销售方名称必须和你实际付款对象一致,购买方必须是你公司全称和税号,如果你用的是公司名义采购,却拿个人抬头发票回来,哪怕内容写得再细,也不能抵,还有三流一致——合同流、货物流、资金流要能对应,行业共识认为,三流不一致时,税务机关有权做进项转出。第三件事:认证、申报、留底一个不能少
自2020年3月1日起,增值税一般纳税人取得专用发票,应在开具之日起360日内登录增值税发票综合服务平台做勾选确认,确认后,在当期或后续申报期内填写申报表,过了360日,系统关闭勾选入口,原则上只能计入成本,不能抵扣,别听人说什么“随时能抵”,时间窗口就管用一次。进项税抵扣操作步骤:从勾选到申报的完整流程
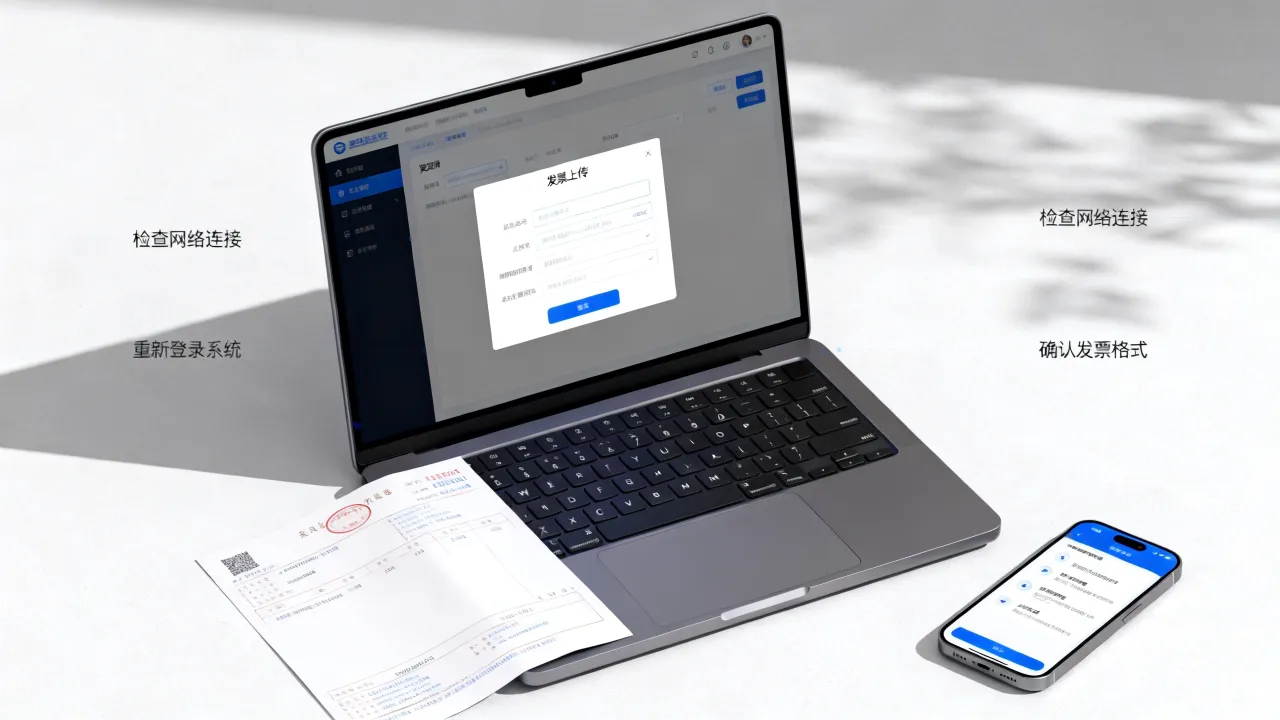
登录增值税发票综合服务平台完成勾选认证
用税控设备(税务UKey或金税盘)插入电脑,登录省份电子税务局,进入“增值税发票综合服务平台”,在“抵扣勾选”模块里,选择发票开具日期范围,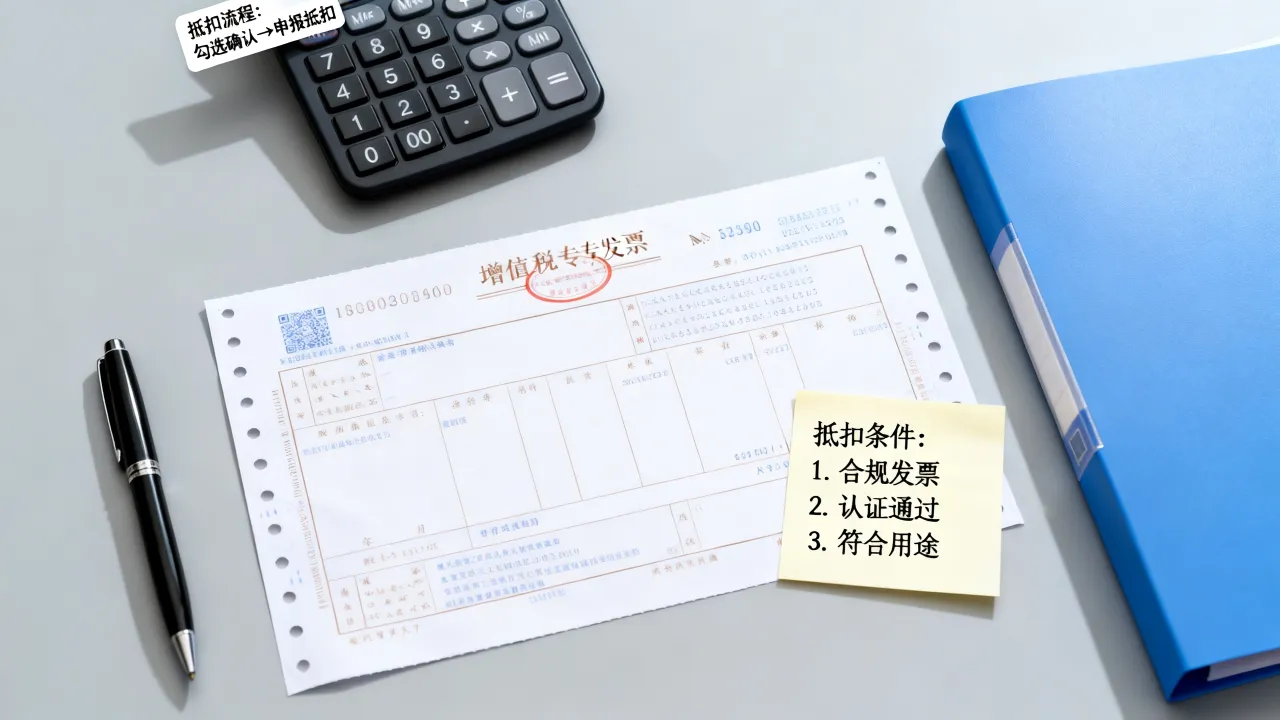
在增值税纳税申报表附列资料(二)中填列进项
勾选确认的数据,系统会自动同步到申报表,但你要检查“表二”中的第1栏“认证相符的增值税专用发票”金额和税额是否和平台一致,有时因为跨月或系统延迟,需要手动修改期初余额,填写完成后,主表第12栏“进项税额”会自动汇总,这里提醒:如果当期没有销项或销项很少,进项可以留抵到下期,不需要作废。留存抵扣联和相关凭证备查
纸质专票的抵扣联和发票联要分开装订,电子发票保存原版OFD或PDF文件,与发票对应的合同、付款凭证、入库单或服务完成记录,也建议按时间顺序归档,一旦后续核查,拿不出真实业务证据,即使认证通过也可能被追回税款。电子发票如何抵扣进项税?和纸质发票你要区分处理
数电票(全电发票)专票的操作路径
数电票没有纸质版,但发票号码有20位,你仍要在增值税发票综合服务平台里勾选,流程和纸质专票一致,只是它不存在丢失问题,电子文件留存即可,注意票面的“发票种类”显示“电子专票”或“数电票(增值税专用发票)”,两者处理一样。通行费电子发票和旅客运输电子普通发票的特殊规则
登录“税务UKey版开票软件”或电子税务局,取得带有“通行费”字样的电子普通发票,其中注明税额的,可以按发票上的税额抵扣,不需要专票。 乘坐飞机、火车、客车等取得的电子客票行程单或电子普通发票,可以计算抵扣,航空运输电子客票行程单,按(票价+燃油附加费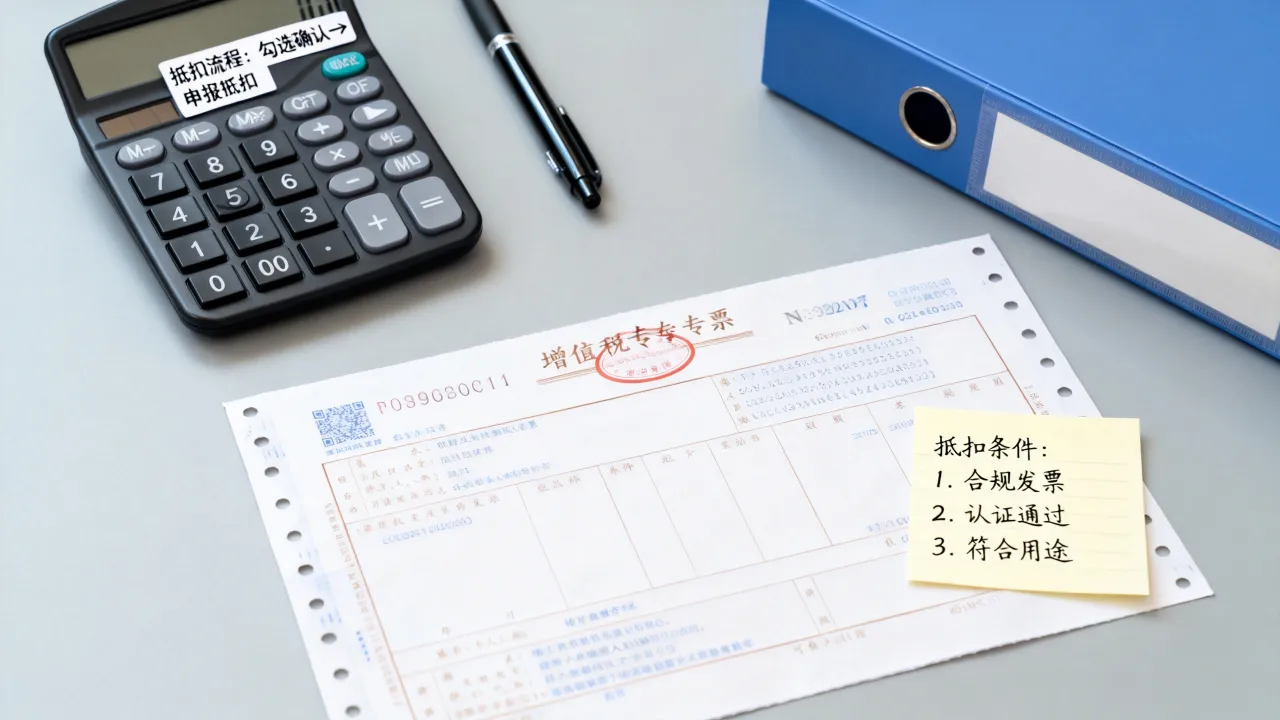
这几种情况不能抵,踩坑了要进项税额转出
用于集体福利和个人消费的进项税不能抵
比如公司买零食放在茶水间,买手机发给员工当福利,租房子给员工住宿,这些取得的专票,即使你认证了,也要在申报时做进项税额转出,转出的金额填入申报表附列资料(二)第15栏“集体福利和个人消费”,别想着先抵再转,系统会比对。非正常损失和简易计税项目不能抵
货物因管理不善丢失、被盗、霉烂变质,对应的进项税不能抵,在建工程用于简易计税项目、免税项目,也不能抵,如果你一个项目用一般计税,另一个项目用简易计税,要准确划分共同进项,划分不清的,按销售额比例计算不得抵扣的进项税。小规模纳税人收到专票怎么处理
小规模纳税人本身不能抵扣进项税,所以收到专票后,不需要勾选认证,直接按价税合计计入成本或费用,有人问“能不能先认证再转出”,没必要,认证系统对小规模默认无权限,如果你公司日后转为一般纳税人,且此前取得专票的时间在转登记之前,那部分进项也不能再抵。进项税额转出的具体填报和会计处理
申请转出时要写清原因代码
在申报表附列资料(二)第15至23栏中,选择对应原因:免税项目用、集体福利个人消费、非正常损失、简易计税方法计税项目等,不同原因对应不同栏次,写错栏次,申报表比对可能不通过。会计分录按实际原因处理
借:应付职工薪酬——福利费 / 管理费用——资产损失,贷:应交税费——应交增值税(进项税额转出),转出不是“补税罚款”,而是把不该抵扣的税额从进项里拿出来,做账时别把转出额混入成本,否则利润会被扭曲。