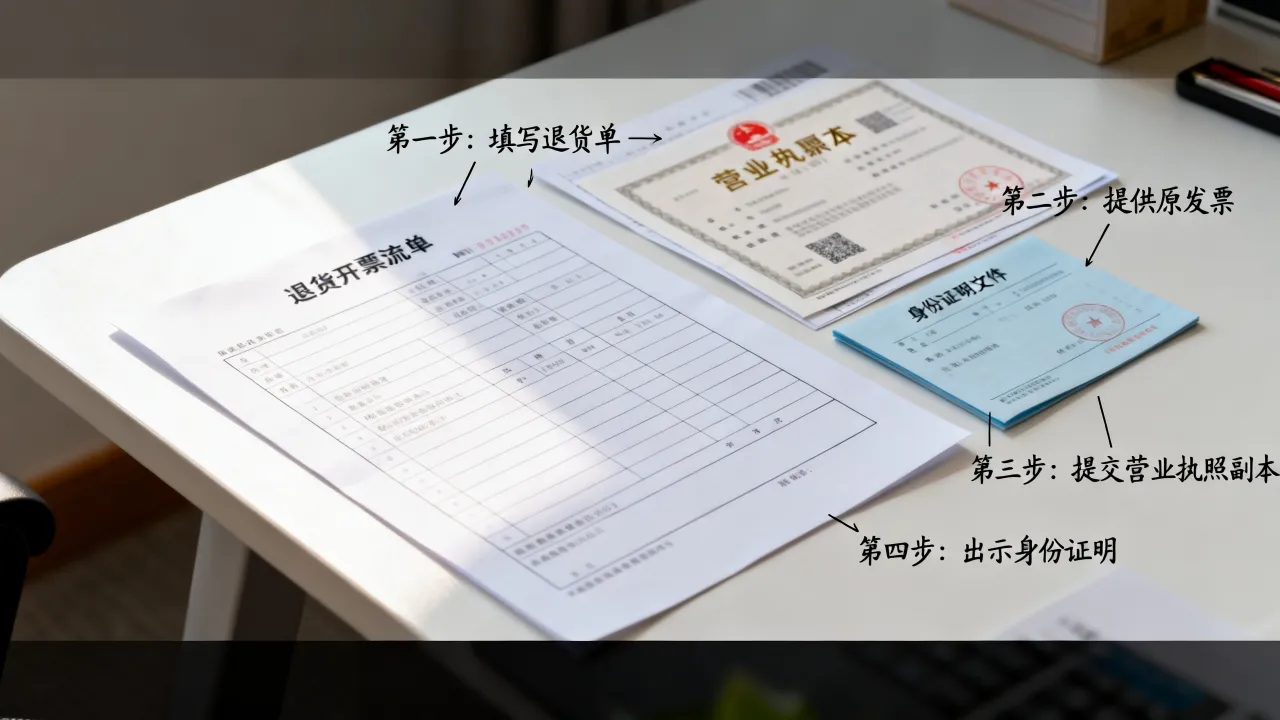
按法定年限留存原始载体,确保票面信息完整可查,专票抵扣联单独归档。不少财务朋友和普通消费者都在日常工作中被发票弄晕过——有的随手一塞,年底报销时翻箱倒柜;有的扫描拍照后就把纸质原件扔了,直到税务稽查才后悔,下面从法定要求、实操方法、电子发票对比以及补救措施几个维度,把发票保管这件事说透。
公司发票保管年限是多久?先搞清法定要求再归档
很多企业会计问过这个问题,答案其实很明确,根据《发票管理办法》及其实施细则的规定,开具发票的单位和个人应当妥善保管发票,保存期限为5年,保存期满后,需报经税务机关查验后方可销毁,这个年限是硬性规定,不是建议值。
按纳税人类型区分保管重点
不同身份的保管要求有差异,实际操作中要分清楚:
- 一般纳税人:增值税专用发票的发票联和抵扣联必须同时保存,抵扣联是认证抵扣的原始凭证,丢失后补办流程复杂,务必单独建立台账管理。
- 小规模纳税人:普通发票虽然不涉及抵扣,但作为收入凭证和成本扣除依据,同样需要完整留存5年。
- 个体工商户:定额发票、手工发票的存根联和记账联需按月份装订,不能随意丢弃。
发票存档的基础规则
业内的老会计大多遵循一套通用的归档习惯,新手可以参照执行:
- 按开票日期顺序排列,按月装订成册,每册附上发票汇总清单。
- 每张发票在装订前检查票面要素:购买方名称、纳税人识别号、开票日期、金额、税率、发票号码是否清晰完整。
- 作废发票需加盖作废戳记,三联全部留存原位,不得撕毁或抽走。
- 用专门的凭证盒或档案袋存放,远离潮湿、高温和阳光直射的区域。
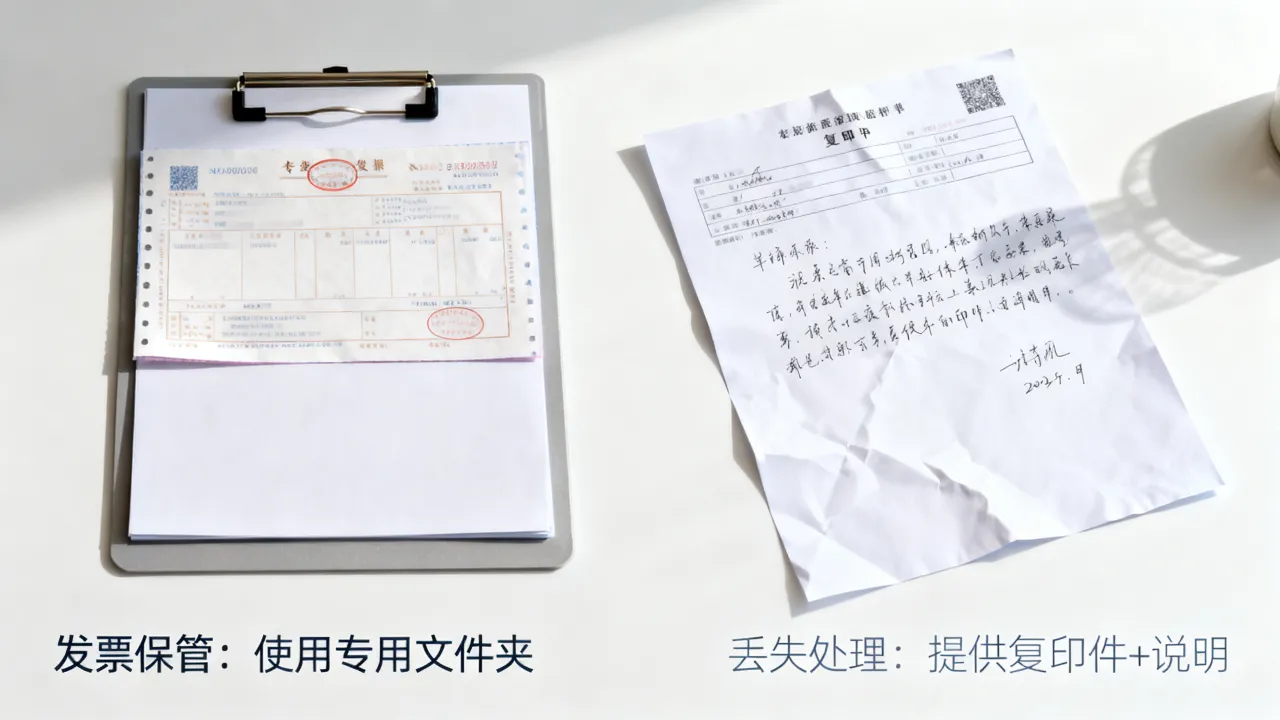
纸质发票的保管问得最多的是"能不能折叠""能不能用胶水粘贴",这里直接给上文归纳:发票可以折叠,但不能破坏票面信息;可以使用胶水或胶棒粘贴,但禁止用透明胶带覆盖发票上的关键信息,包括代码、号码、金额和印章。
折叠和粘贴的细节
实际报销流程中,发票常被粘贴在报销单后面,这本身没问题,但有几个操作细节容易踩坑:
- 折叠时避免压到发票左上角的二维码和发票号码区域,折痕过深会导致扫描识别失败。
- 粘贴使用固体胶棒,均匀涂抹在发票背面边缘,不要用液体胶水浸透纸张,否则字迹会洇开。
- 不要用订书钉直接钉在发票文字上,产生的孔洞会损坏票面,建议钉在发票左侧空白处。
- 电子发票打印件与纸质发票同等效力,打印时选择普通A4纸即可,但要求打印清晰,墨迹过淡或纸张受潮都会影响查验。
规范的归档流程参考
有一定规模的公司,可以由财务部门设定一套标准的操作路径:
- 报销人提交发票时,财务人员先做初步查验,用"全国增值税发票查验平台"核验真伪。
- 按费用类别分类(差旅费、办公费、业务招待费等),录入电子台账,登记发票号码和金额。
- 纸质发票按月装订成册,在凭证封面上注明月份、册数和凭证号范围。
- 电子发票按月份归入网盘或财务软件附件库,命名格式建议为"日期+公司名+金额"。
电子发票和纸质发票哪个更安全?对比后选保管方案
数字化推进以来,电子发票的普及率持续攀升,据国家税务总局公开数据,近年来全国电子发票开票量占全部发票的比例持续上升,行业共识认为,电子发票的存储成本低、检索方便,但安全性依赖于备份习惯。
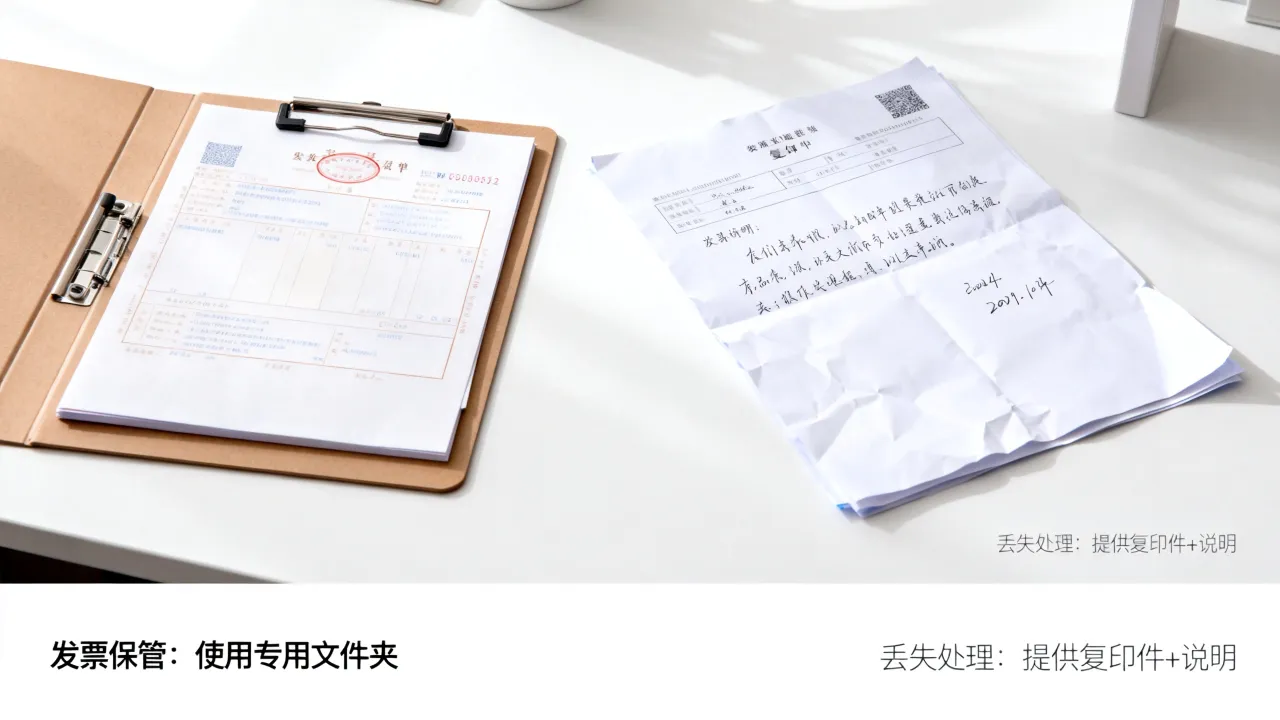
两类发票的保存优劣对比
| 对比项 | 电子发票 | 纸质发票 |
|---|---|---|
| 保存年限 | 同样要求5年 | 同样要求5年 |
| 存储空间 | 占用云端或硬盘空间 | 占用物理档案柜 |
| 丢失风险 | 容易因设备损坏或误删丢失 | 易受潮、虫蛀、火灾损毁 |
| 查验便利度 | 可直接在税务平台查验 | 需手动输入票号查验 |
| 报销流转 | 支持线上流转,效率高 | 需线下传递,耗时但直观 |
电子发票的备份策略
电子发票虽然不用纸质打印归档,但保管方式有讲究,纯靠邮箱存储或聊天记录保存相当不靠谱,建议:
- 设置双备份原则:一份存入公司财务软件或专用网盘,另一份刻录至移动硬盘离线保存。
- 每季度检查一次电子发票文件的完整性和可打开性,避免格式兼容问题。
- 对收到的电子发票原件(OFD或PDF格式)不做任何转换或压缩,保留原始文件作为凭证附件。
- 打印出来的电子发票报销件,单独建立报销台账,记录发票代码、号码和报销单号,方便追溯。
发票丢了怎么办?这几种补救方法最实用
保管再仔细也有意外,发票丢失后的处理路径是财务人员必须掌握的技能,按照丢失发票的类型,补救方式有所不同。
增值税专用发票丢失的补救
专票丢失分两种情况处理,丢失发票联和抵扣联前,如果销售方已将发票上传至税务系统,购买方可以凭销售方提供的相应专用发票记账联复印件进行抵扣和入账,复印件上需注明"与原件一致"并加盖销售方公章,如果丢失前尚未认证抵扣,购买方应使用发票确认平台查询到对应发票信息后,仍以销售方记账联复印件作为抵扣凭证。
普通发票丢失的处理思路
普通发票丢失后,由原开票方在发票复印件上重新加盖发票专用章,或者由开票方提供存根联复印件并盖章确认,接收方可以据此入账,少数情况下税务局可能要求出具丢失证明,各地执行口径略有不同,可先咨询当地主管税务机关,地域差异确实存在,例如部分城市要求走"挂失申报"流程,而多数地区不需要,具体操作前先确认所在地税务局的最新指引。
电子发票重复报销问题
电子发票的"丢失"通常表现为文件找不到,但更棘手的是重复报销风险,应对方法很直接:
- 在财务软件中建立电子发票查重台账,按发票号码唯一性校验。
- 报销时先查询台账确认未报销过,再走审批流程。
- 对可疑发票,登录全国增值税发票查验平台输入票号进行真伪查验。
关于发票保管年限和丢失处理的常见疑问
发票保管年限从哪天开始计算?
从发票开具日期的当年起算,连续计算5年,比如2026年3月开具的发票,保存期到2030年12月31日截止,之后经税务机关查验同意后方可销毁。
发票照片能否代替原始票据入账?
不能,目前税务征管实践中,拍照件或扫描件不作为合法入账凭证,只能作为辅助证明材料,除电子发票本身外,纸质发票的原始载体必须保留,仅存照片无法通过稽查,根据现行规定,电子发票的原始载体是电子文件,打印件仅用于报销流转,底稿仍然是电子数据本身。
保管发票这件事没有太多高深技巧,核心在于形成习惯和流程,无论是企业财务还是个人消费者,抓住两个要点就够:纸质票按年装订、电子票双备份,一旦发生丢失及时按对应流程补救,不拖延、不隐瞒,把规矩立在前面,后续的麻烦自然少很多。