劳务派遣公司开票,核心在于先选对计税方式:一般计税按6%全额开票,差额计税按5%就管理费部分开票。选错方式,轻则发票作废,重则影响甲方抵扣,甚至引发税务风险。
劳务派遣发票税率是多少
劳务派遣的税率不是固定一个数字,取决于你的纳税人身份和计税方法。
一般纳税人:两种选择
一般纳税人可以选择以下任意一种方式,但需要在同一业务中保持统一: - 全额计税:按6%税率全额开具增值税专用发票或普通发票,可抵扣进项。 - 差额计税:按5%征收率开具发票,但只能对“管理费”部分开专票,代付的工资、社保、公积金只能开普票。小规模纳税人:两种选择
- 全额计税:按3%征收率全额开票。 - 差额计税:同样按5%征收率,仅对差额部分计税。| 纳税人类型 | 计税方式 | 征收率/税率 | 专票开具范围 |
|---|---|---|---|
| 一般纳税人 | 全额计税 | 6% | 全额可开专票 |
| 一般纳税人 | 差额计税 | 5% | 仅管理费部分 |
| 小规模纳税人 | 全额计税 | 3% | 可开专票或普票 |
| 小规模纳税人 | 差额计税 | 5% | 仅管理费部分 |
劳务派遣差额征税怎么开票
差额计税是劳务派遣最常见的开票方式,因为工资和社保在资金流上只是过手,不构成派遣公司的实际收入,多数情况下,派遣公司会选择差额计税来降低税负。
差额开票的操作步骤
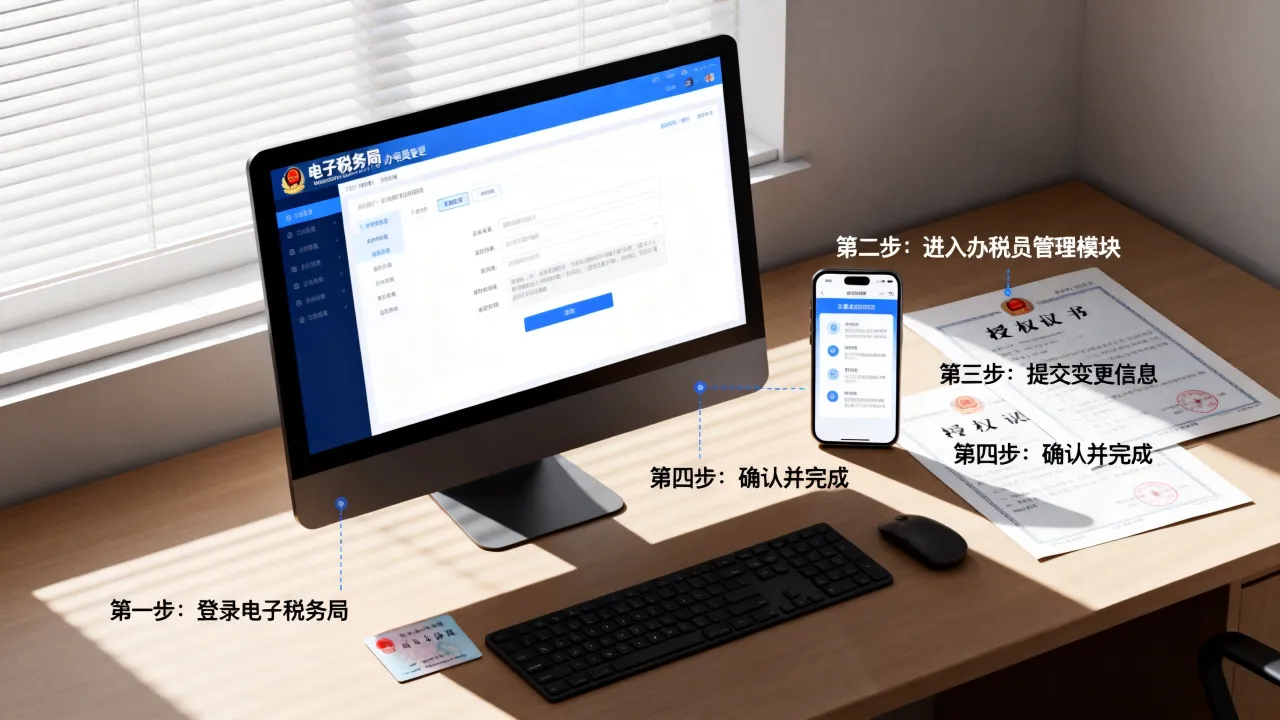
在增值税发票开票系统中操作如下: 1. 在“发票开具
差额部分专票这么开
这部分最容易让会计犯迷糊,行业共识认为,差额部分不能开专票的原因在于,它对应的进项在用工单位工资表里,不属于劳务派遣公司的增值额,具体操作上: - 管理费部分:开具增值税专用发票。 - 工资社保部分:合并开具一张普通发票(或者在同一张发票上分行开具)。 - 当月合同总额10万元,其中工资社保9万元,管理费1万元,差额计税下,按1万元计税并开具专票,工资社保部分开具普票。差额征税的法律依据
依据财税〔2016〕47号公告,劳务派遣服务可以选择差额纳税,以取得的全部价款和价外费用,扣除代用工单位支付给劳务派遣员工的工资、福利和为其办理社会保险及住房公积金后的余额为销售额。劳务派遣发票和劳务费发票的区别
很多财务人员分不清这两种票,实际上它们的税务编码和业务性质完全不同。
税务分类编码不同
- 劳务派遣发票:属于“人力资源服务—劳务派遣”,税率6%(一般计税)或5%(差额计税)。 - 劳务费发票:属于“劳务服务—加工劳务”或“建筑劳务”,税率通常为13%(加工修理修配)或9%(建筑服务)。业务实质不同
劳务派遣是“人”的派遣,劳动关系在派遣公司,用工单位只用人不养人,劳务费是“事”的承包,对方提供的是劳动成果,比如帮你修设备、做设计、盖楼房,前者按人头结算,后者按工作量结算。
劳务派遣代发工资怎么开票
这是实际业务中出现频率最高的场景,用工单位把钱打给派遣公司,派遣公司代发工资,发票怎么开要看合同怎么签。
全额开票模式
合同约定派遣公司收全款,开票金额包含工资、社保和管理费。 - 一般计税:全额按6%开票。 - 小规模纳税人:全额按3%开票。 - 用工单位需要取得专票抵扣时,派遣公司的税负压力较大,实际操作中较少采用。差额开票模式
合同约定派遣公司收取全部款项,但开票时扣除工资和社保,只针对服务费部分计税。 - 工资部分开普票或不开票(在差额扣除中体现)。 - 管理费部分开专票。 - 用工单位的抵扣额减少,但派遣公司的现金流压力小。实操中,建议在合同中明确约定“本合同采用差额计税方式”,否则税务稽查时可能被认定为未按规定开具发票。
劳务派遣异地开票的相关问题
跨省、跨市提供劳务派遣服务时,涉及预缴税款和开票抬头问题,不少外地项目的会计来问。
跨区域涉税事项报验
公司到外地提供劳务派遣服务,需要先在电子税务局办理《跨区域涉税事项报告表》,到经营地税务机关报验,预缴增值税时,按差额扣除后的余额计算。发票应在机构所在地开具
即使项目在北京,公司注册在上海,依然使用上海公司的发票,不可以拿项目所在地的发票来开,也不可以让当地分公司代开,建筑劳务派遣异地开票时尤其容易搞混,本质上是劳务派遣而非建筑服务,预缴规则按劳务派遣处理,而不是建筑服务简易计税。
Q:劳务派遣发票备注栏怎么写? A:差额征税的开票方式下,备注栏自动打印“差额征税”字样,全额开票时没有特别要求,但建议备注“劳务派遣服务”及服务月份,方便用工单位做账,增值税发票开具软件在差额征收功能下会自动填入,无需手工填写。
Q:劳务派遣发票能开专票给个人吗? A:不能,劳务派遣服务的接受方是作为用人单位的企业,个人不属于增值税一般纳税人的适用范围,且个人消费项目不得抵扣进项税,实操中,为个人提供家政服务等场景应开具增值税普通发票。
Q:差额征税模式下工资部分没开票,用工单位如何列支成本? A:可以凭派遣公司提供的工资表、银行代发回单和派遣合同作为企业所得税税前扣除凭证,据国家税务总局公告2018年第28号规定,无法取得发票但支出真实合法的,可凭相关证明材料扣除,但具体征管口径建议咨询当地税务局。
Q:劳务派遣公司和人力资源外包开票有什么区别? A:人力资源外包的税目是“经纪代理服务”,虽然也有差额计税选择,但扣除项目是代付的工资、社保、公积金、福利费等,劳务派遣的税目是“人力资源服务”,扣除项目是工资、社保、公积金,关键区别在于业务模式,一个管人,一个管薪酬发放流程,开票时品名应当相应区分。
核心上文归纳收尾:劳务派遣开票并不复杂,牢记“计税方式先定,差额扣除有据,专票范围有界”,就能规范开好每一张票,所有选择都应当在派遣服务合同中提前约定,避免税务稽查时被动调整。