佣金到底算哪类收入?先分清“劳务报酬”和“工资薪金”
很多人以为佣金就是“回扣”或“提成”,税务上没个准,税法对收入的分类很明确,你拿到的每一笔佣金,都要归入某个所得项目,适用的税率和扣除方式完全不同。
劳务报酬所得:独立个人拿佣金的主流方式
如果你不是公司员工,比如自由职业者、兼职中介、外部渠道合作方,通过介绍业务拿到的佣金,通常被认定为劳务报酬所得,这种情况下,支付佣金的企业有法定义务为你代扣代缴个人所得税。
计税规则并不复杂,每次收入不超过四千元的,减除八百元费用;四千元以上的,减除百分之二十的费用,剩下的金额就是应纳税所得额,再按劳务报酬预扣率表计算预扣税款,预扣率分三档:不超过两万元的部分预扣率百分之二十,两万到五万的部分百分之三十,超过五万的部分百分之四十,到了年度汇算时,这笔劳务报酬会和你其他综合所得合并,按年度税率表重新计算,多退少补。
举个例子,你给一家公司介绍了一单业务,拿到佣金一万元,支付方在打款时会先扣掉:10000乘(1减20%)等于8000元,这8000元是应纳税所得额,按20%预扣率扣1600元个税,你实际到手8400元,如果这是你全年唯一一笔综合所得,年度汇算时可能还能退回一部分。
工资薪金所得:内部员工的佣金走这条道
如果你是公司员工,销售提成、绩效佣金属于工资薪金的一部分,由公司并入当月工资一起预扣个税,适用的是累计预扣法,税率从百分之三到百分之四十五不等,这种模式下,佣金和你的底薪、奖金没有本质区别,年度汇算时一并处理。
顺便提一句,公司发给员工的佣金,公司自己也能在税前扣除,但必须满足真实、合理、有合同或协议支撑等条件,这不是我们要展开的重点,但了解这一点有助于你判断公司财务为什么非要让你开发票。
保险佣金个税扣除标准有什么特殊之处
保险营销员的佣金计税是个例外中的例外,行业共识认为,保险代理人、经纪人的佣金收入虽然属于劳务报酬,但税法给了特殊的展业成本扣除。
具体操作是这样的:保险营销员、证券经纪人取得的佣金收入,以不含增值税的收入减除百分之二十的费用后,再减去展业成本以及附加税费,剩余部分并入综合所得,展业成本按收入额的百分之二十五计算,换句话说,一万元不含税佣金,先减百分之二十剩八千,再减百分之二十五展业成本两千,应纳税所得额就剩六千,这个扣除力度比普通劳务报酬大不少。
这里需要引入一个实操中经常被问到的长尾问题:保险佣金个税扣除标准在2026年有变化吗,截至目前,这项政策仍在执行,没有官方文件宣布废止或调整,但要注意,增值税起征点和小规模纳税人免税政策每年可能有微调,附加税费会随之变动,最终影响个税基数。
拿到佣金后,个人要做什么?实操路径拆解
支付方代扣代缴并不意味着你万事大吉,年度汇算清缴时,你需要确认所有收入是否准确归集,该退的税有没有退回来。
第一步:确认支付方是否已代扣代缴
登录个人所得税APP,进入“收入纳税明细查询”,选择对应年度,查看“劳务报酬”或“工资薪金”栏目下有没有这笔佣金记录,如果支付方没申报,APP里就查不到,这时你需要联系支付方财务,要求其补申报,对方拒绝的话,可以拨打12366向税务机关反映。
第二步:判断是否需要自行申报
多数情况下,支付方代扣代缴后,你不需要再单独申报,但如果出现以下情形,就得留意:
- 支付方是境外企业,没有代扣代缴义务
- 你从多个渠道取得佣金,支付方各自扣税,但合并后适用更高税率
- 你注册了个体工商户或个人独资企业,以企业名义收取佣金
第三种情况尤其容易踩坑,以个体户名义收佣金,税负逻辑完全变了,走的是经营所得,不是劳务报酬,是否划算,得结合你的成本票、核定征收政策来算,不能一概而论。
第三步:年度汇算时核对退税或补税
每年三月到六月是综合所得年度汇算期,劳务报酬预扣率往往高于年度综合税率,所以相当一部分拿佣金的人会获得退税,尤其是佣金收入不高、全年总收入没超过六万元加专项扣除的人,预扣的税大概率能全额退回,反过来,如果你有多处佣金收入且总额较高,可能需要补税。
劳务报酬和工资薪金计税有什么区别?一张表看明白
为了更直观地对比,下面这张表把两种模式的关键差异列出来。
| 对比项 | 劳务报酬所得 | 工资薪金所得 |
|---|---|---|
| 适用人群 | 非员工、独立个人 | 公司员工 |
| 预扣方式 | 按次预扣,20%-40% | 累计预扣,3%-45% |
| 费用扣除 | 800元或20% | 每月5000元免征额 |
| 年度处理 | 并入综合所得汇算 | 并入综合所得汇算 |
| 增值税 | 通常需代开发票,可能涉及 | 不单独涉及 |
据国家税务总局公开信息,劳务报酬所得和工资薪金所得在年度汇算时合并计算,适用同一套综合所得税率表,区别主要在于预扣环节,劳务报酬的预扣率偏高,容易形成“先多扣、后少补”的局面。
北京佣金个人所得税计算方法有什么地域差异
经常有人问:北京佣金个人所得税计算方法和其他城市一样吗,答案是,个人所得税法全国统一,北京没有单独的计税规则,但北京有几个实操层面的特点值得注意。
一是北京对灵活用工平台的监管相对严格,通过平台结算的佣金,平
计算逻辑全国一样,但落地细节要看北京的征管口径,如果你在上海、深圳拿佣金,基本规则相同,区别主要在地方执行尺度和办税便利度上。
关于佣金计税的常见疑问
佣金收入个人所得税怎么算才能少交税?
合法前提下,几个方向可以考虑,一是用足专项附加扣除,子女教育、赡养老人、住房租金等都能降低综合所得应纳税额,二是确认支付方是否按劳务报酬预扣,如果误按工资薪金申报,可能影响你的扣除项目,三是如果佣金收入持续且金额较大,可以评估注册个体工商户的可行性,但必须基于真实业务和合规成本票,任何虚构业务、虚开发票的做法都不在讨论范围内。
支付方不代扣代缴佣金个税,我会被追责吗?
纳税义务在你身上,支付方只是代扣代缴义务人,如果支付方没扣,税务机关追缴时首先找你,你补缴税款和滞纳金后,可以向支付方追偿,实务中,拿到佣金时最好主动确认对方是否申报,个税APP里查得到记录才踏实。
佣金需要交增值税吗?
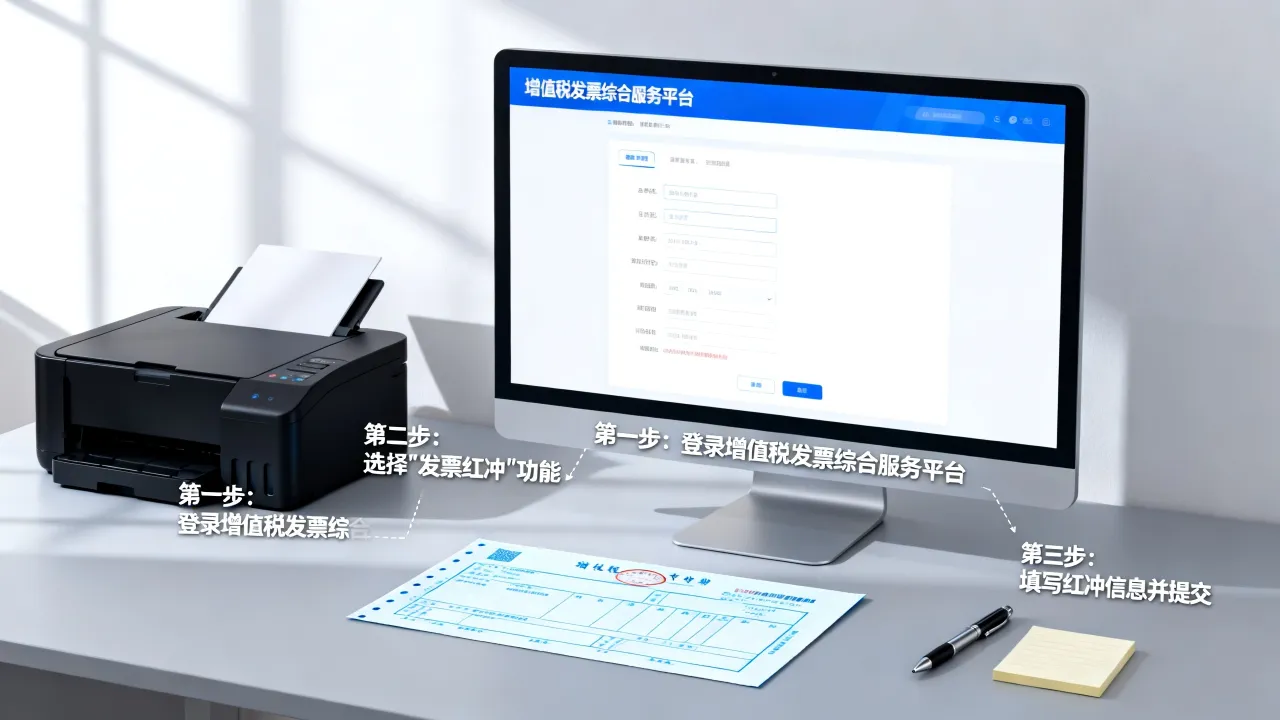
个人独立提供中介服务取得的佣金,属于增值税应税行为,每次销售额未超过五百元的,免征增值税;超过起征点的,需要缴纳,实务中,支付方往往要求你提供发票,这时你会接触到代开发票流程,增值税和附加税费一并处理,具体起征点和征收率以当地税务机关执行为准。
佣金计税的核心就一句话:先看身份,再定项目,劳务报酬先扣后汇算,工资薪金合并按月扣,搞清这条主线,再结合年度汇算多退少补,基本不会出大错。