应纳税额 = 不含增值税的租金收入 × 适用税率,个人出租住房按4%征收,非住房(商铺、写字楼等)按12%征收。不过实际操作中,房产税只是出租税费中的一环,还需同步考虑个人所得税、增值税及附加,以及部分城市特有的房产税“从租计征”与“从价计征”切换规则,下面按2026年政策口径,拆解不同场景下的具体算法与申报路径。
2026年出租房产税怎么算:税率与计税依据拆解
理解出租房产税的核心,在于分清“谁在收、按什么收、收多少”,当前行业内共识是,出租房产税按租金收入计算,但计税依据并非简单用“合同金额”乘以税率,需要先剔除增值税。
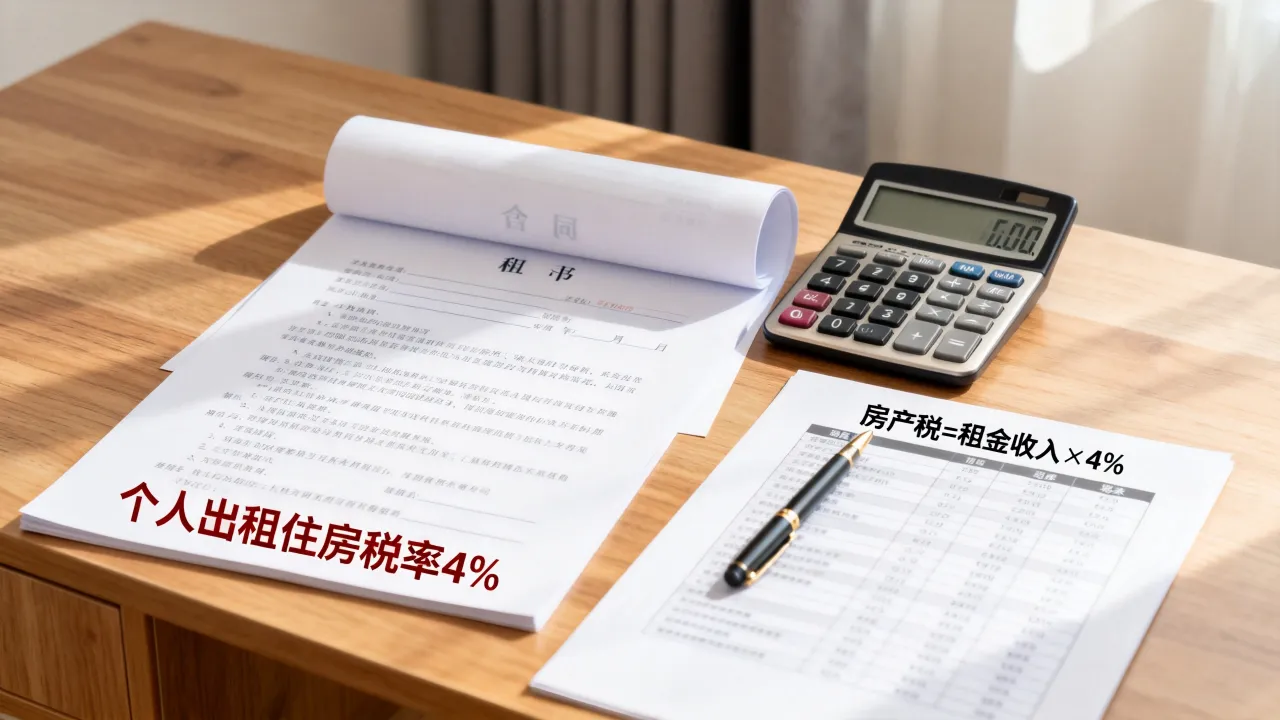
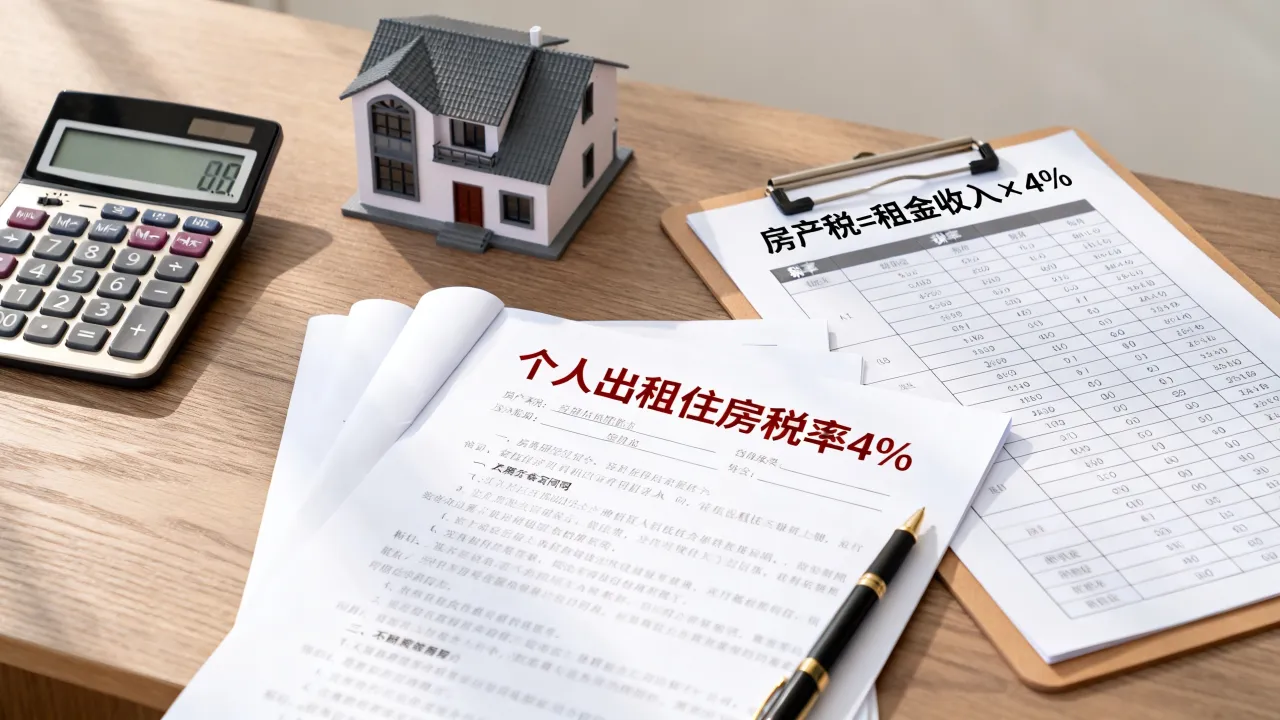
个人出租住房的房产税税率为什么是4%
个人将自有住房对外出租,房产税适用4%的优惠税率,这个政策依据是财税〔2008〕24号文,且在多数城市的实际执行中,对个人出租住房一直沿用至今。
- 计税依据:租金收入不含增值税,如果月租金低于10万元(按季申报则季度低于30万元),免征增值税,那么直接以实收租金作为计税依据。
- 计算示例:月租金5000元,房产税 = 5000 × 4% = 200元/月。
- 减免情形:部分城市对个人出租住房房产税实行减半或免征,例如上海按4%再减半即2%,建议登录当地电子税务局查看“房产税税源信息采集”模块,系统会带出减免性质代码。
商铺出租房产税计算方法与住房有何不同
个人出租商铺、写字楼、厂房等非住房,房产税税率直接翻三倍,为12%,非住房出租通常需要缴纳增值税(征收率5%)及附加税费,这些税金是否含在租金内,直接影响计税依据。
- 含税租金拆分:假设合同约定租金总额为每月10000元(含税),需先换算为不含税收入:10000 ÷ (1+5%) ≈ 9523.81元,再乘以12%,应缴房产税约为1142.86元。
- 与住房的核心差异:住房有4%优惠税率且增值税大多免征;商铺不仅税率高,且部分城市要求房产税按季或半年申报,需提前做好资金预留。
出租房产税从租计征的申报周期与地点
房产税从租计征的申报周期并非全国统一,据行业惯例,大多数地区实行按半年或按年申报,少数城市(如深圳、杭州)按季申报,申报地点为房产所在地的主管税务机关,而非承租人所在地。
- 实际操作路径:登录电子税务局 → 搜索“房产税申报” → 进入“税源信息报告” → 新增或变更出租信息 → 填写租金收入 → 系统自动计算税款。
- 逾期风险:未按时申报会产生每日万分之五的滞纳金,且影响企业或个人纳税信用等级。
企业出租房产税与个人出租房产税的区别
很多房东以公司名义持有房产用于出租,此时房产税计算逻辑完全不同,企业出租房产税的计算涉及“从租计征”与“从价计征”的边界问题。
企业出租房产税的税率与小微企业优惠
一般纳税人出租其取得的不动产(不含住房),适用9%的增值税税率;房产税仍按租金收入的12%缴纳,但小规模纳税人以及小微企业,可享受“六税两费”减半征收优惠,即房产税实际按6%缴纳。
- 关键区分:如果企业出租的房产属于2016年4月30日前取得的老项目,可选择简易计税,增值税征收率为5%,房产税计税依据相应调整为不含税租金。
- 行业共识指出,企业出租房产时,房产税与增值税的计税依据一致,均以不含税租金为准,但企业所得税需单独按出租收入计算。
免租期和租金打折时房产税怎么计算
免租期是出租场景中极易引发税务争议的环节,行业共识认为,免租期内房产税应按房产原值从价计征,而非按零租金从租计征。
- 实操规则:合同约定免租期1个月,则该月房产税 = 房产原值 × (1-扣除比例) × 1.2% ÷ 12,扣除比例通常为10%~30%,由省级政府确定。
- 打折租金的处理:如果合同约定“月租金10000元,前三个月打五折”,税务机关大概率会按合同约定金额核定租金收入,但需要留存完整的租赁合同和收款凭证备查。
从价计征与从租计征的转换时机
同一套房产,自用时按从价计征(房产原值 × 扣除比例 × 1.2%),出租后按从租计征(租金 × 12%),转换时机以实际交付使用为准。
- 申报细节:出租当月即应停止从价计征,改为从租计征,如果合同签订日与实际收租日不一致,以合同约定的租赁开始日期为准。
- 常见错误:部分纳税人全年均按从价计征,导致出租后补缴税款,建议在房产税税源信息中及时维护“出租状态”和“租赁期间”。
出租房产税的计算案例:住宅、办公、厂房三组对比
通过具体数字,能更直观地理解不同房产类型的税负差异,以下计算均假设不含税月租金1万元。
| 房产类型 | 房产税税率 | 月房产税 | 增值税 | 个人所得税 |
|---|---|---|---|---|
| 个人出租住宅 | 4% | 400元 | 免征 | 10%(按财产租赁所得) |
| 个人出租商铺 | 12% | 1200元 | 5%(可分摊) | 20% |
| 企业出租办公楼 | 12% | 1200元 | 9%(一般计税) | 并入企业所得税 |
个人出租住房的月税负总额估算
以月租金10000元(不含税)为例,个人出租住房涉及的税费包括:
- 房产税:10000 × 4% = 400元
- 个人所得税:多数城市按租金收入的10%核定征收,即10000 × 10% = 1000元(注意:部分城市允许扣除修缮费用和800元费用后计算)
- 增值税及附加:月租金未达起征点则免征,合计税负约1400元/月
出租商铺的房产税占租金比例大致在什么范围
商铺出租的税负明显偏高,多数情况下,房产税、增值税及附加、个人所得税三项合计占租金收入的25%~30%。
- 不含税月租金10000元,房产税1200元,增值税500元(10000×5%),附加税约60元,个税约2000元(按原值或费用扣除后的20%),总计约3760元。
- 如果合同约定由承租人承担税费,则需将税费折算进租金,形成“税上税”,此时房产税计税依据会相应提高,实际税负可能超过租金的30%。
出租厂房房产税与房产原值的关联
厂房出租时,部分地区税务机关会关注“租金是否明显偏低”,如果租金低于同类市场水平且无正当理由,税务机关有权按房产原值从价计征核定税款。
- 从价计征公式:年房产税 = 房产原值 × (1 - 30%) × 1.2%,假设厂房原值500万元,扣减30%后,年房产税 = 500万 × 70% × 1.2% = 42000元,相当于月均3500元。
- 对比从租计征:如果实际月租金3000元,从租计征年税负仅4320元,远低于从价计征,此时按从租申报反而有利。
- 判断逻辑:租金偏低时,从租计征可能不被认可,需准备同类房产租金的市场参考数据。
出租房产税减免政策与常见避税误区
减免政策不是“万能挡箭牌”,很多房东因理解偏差导致补税,以下梳理出高频适用的减免规则与雷区。
哪些情形可以免征出租房产税
并非所有出租行为都需缴纳房产税,行业共识认为,以下三种情况可合理适用减免:
- 公租房、廉租房出租:按国家规定免征房产税。
- 个人出租住房且月租金低于增值税起征点的:虽然房产税仍应缴纳,但部分城市(如北京、广州)对个人出租住房综合征收率已包含房产税,实际综合税负在2.5%~5%之间。
- 非营利性机构出租自用房产:如学校、医院、福利机构出租自有房产用于非经营目的,可申请减免,需向主管税务机关提交书面申请,并在电子税务局完成减免备案。
房屋出租后是否仍需缴纳从价计征房产税
不需要,同一房产在同一期间内,只能选择一种计税方式,出租期间按从租计征,自用期间按从价计征,二者按月切换,不可同时缴纳。
费用扣除对个人所得税与房产税的影响
房产税本身不允许从租金收入中扣除后再计算,但在计算个人所得税时,房产税可作为“财产租赁所得”的税费扣除项,例如月租金10000元,房产税400元,则个税计税所得为10000 - 400 - 800(法定修缮费扣除)= 8800元,再按10%计算个税。
出租房产税申报操作指南与风险提示
纸上谈兵没有意义,关键在于知道每一步怎么做,按以下流程可高效完成申报。
电子税务局申报出租房产税的具体步骤
操作路径因省份略有差异,但核心逻辑一致:
- 登录电子税务局,选择“我要办税” → “税费申报及缴纳”。
- 进入“房产税申报”模块,点击“税源信息采集”,新增或修改房产信息。
- 在房产信息中勾选“出租”,填写承租方信息、租赁期起止、租金总额及增值税金额。
- 系统自动带出适用税率(住房4%或非住房12%),确认无误后提交申报,点击“全申报”。
- 通过“税费缴纳”模块完成扣款,保存完税凭证。
房产税逾期申报的后果与补救
逾期申报会面临两项后果:每日万分之五的滞纳金以及税务机关责令限期改正的处罚,补报路径为“申报错误更正”或“逾期申报”入口,但滞纳金不可避免,如果因系统问题导致申报失败,可拨打当地12366税务服务热线进行更正。
跨省出租房产税缴纳地点冲突怎么办
房产税属地管理原则适用于所有不动产出租,如果房产在A省,房东在B省,税款缴纳地点应为房产所在地A省税务机关,可以在电子税务局进行“跨区域税源登记”,实现远程申报,无需前往房产所在地办税服务厅。
出租房产税常见问题解答:从计征方式到税负优化
出租房产税怎么算才能避免多缴冤枉税
关键在于确认三个前提:一是租金是否含增值税,二是房产所在地是否有综合征收率政策,三是个人出租住房是否适用优惠税率,建议登录电子税务局查看“税种认定信息”,确认税务机关核定的征收方式后再计算,目前多数城市对个人出租住房采用综合征收率,房产税已打包在内,无需单独计算。
出租房产税是租客交还是房东交
房产税的纳税义务人是产权所有人,即房东,即使合同约定“税费由承租方承担”,税务机关仍会向房东征收,房东可依据合同向承租方追偿,但不得以追偿失败为由拒绝缴税,实务中,部分城市将出租住房的综合征收率设为2.5%,其中已包含房产税与个税,房东实际承担的税负并不高。
2026年出租房产税是否有新政策落地
截至2026年,房产税未出台全国性新税率调整,核心文件仍是《中华人民共和国房产税暂行条例》,但地方层面,上海、重庆、深圳等城市在不动产租赁管理上强化了“以租计征”的核查力度,电子税务局新增了“租赁合同编号”必填项,意味着租金数据的跨部门比对更为严格,当前出租房产税的最低税负路径仍是:个人住房出租4%税率 + 月度租金低于增值税起征点免税,建议每季度登录电子税务局核查一次税源信息,避免因合同变更未更新而产生滞纳金。