地税定税到底看什么?先把底层逻辑搞明白
很多个体户和小微企业主第一次接触定税,最困惑的就是“凭什么给我定这个数”,税务机关不是随机喊价,背后有一套相对固定的评估模型。
核定征收和查账征收是两条完全不同的路
税务局判断你该交多少税,第一步是看你的账务能力,账簿齐全、能准确核算收入和成本的,走查账征收,按实际利润算税,账簿不健全、收入成本说不清楚的,走核定征收,由税务机关按一定方法推算你的应纳税额。
多数个体工商户和小规模纳税人适用核定征收,业内专家指出,核定征收的本质是在纳税人无法提供完整纳税资料时,税务机关依法行使的一种推定权,它不是惩罚,而是一种折中方案。
定期定额是核定征收里最常见的形式
定期定额,简称“双定”,就是你熟悉的“每个月固定交多少钱”,它适用于经营规模小、收入波动不大、没有专职会计的个体户。
税务机关会参考几个维度来定额:
- 经营面积和地段:临街商铺和社区内铺的定额基准不同,核心商圈和城郊结合部也有差异。
- 行业类型:餐饮、零售、理发、维修,各行业的毛利率和周转率不一样,定额标准也不同。
- 房租和人工:这两个数据是最直接的经营规模信号,税务机关会通过租赁合同和社保缴纳情况交叉验证。
- 发票使用量:你领多少票、开多少票,系统里都有记录,这是动态调整定额的重要依据。
- 同地段同行业参照:税务系统内部有分行业分地区的定额参考区间,不是针对你一家单独定。
行业共识认为,定额的准确度取决于数据采集的颗粒度,近年来随着电子发票普及和税务大数据打通,定额的精准度在提升,人为调整空间在收窄。
个体工商户地税定额怎么核定?手把手走完流程
如果你是新办个体户,或者想重新核定定额,下面这套流程是实际能走通的。
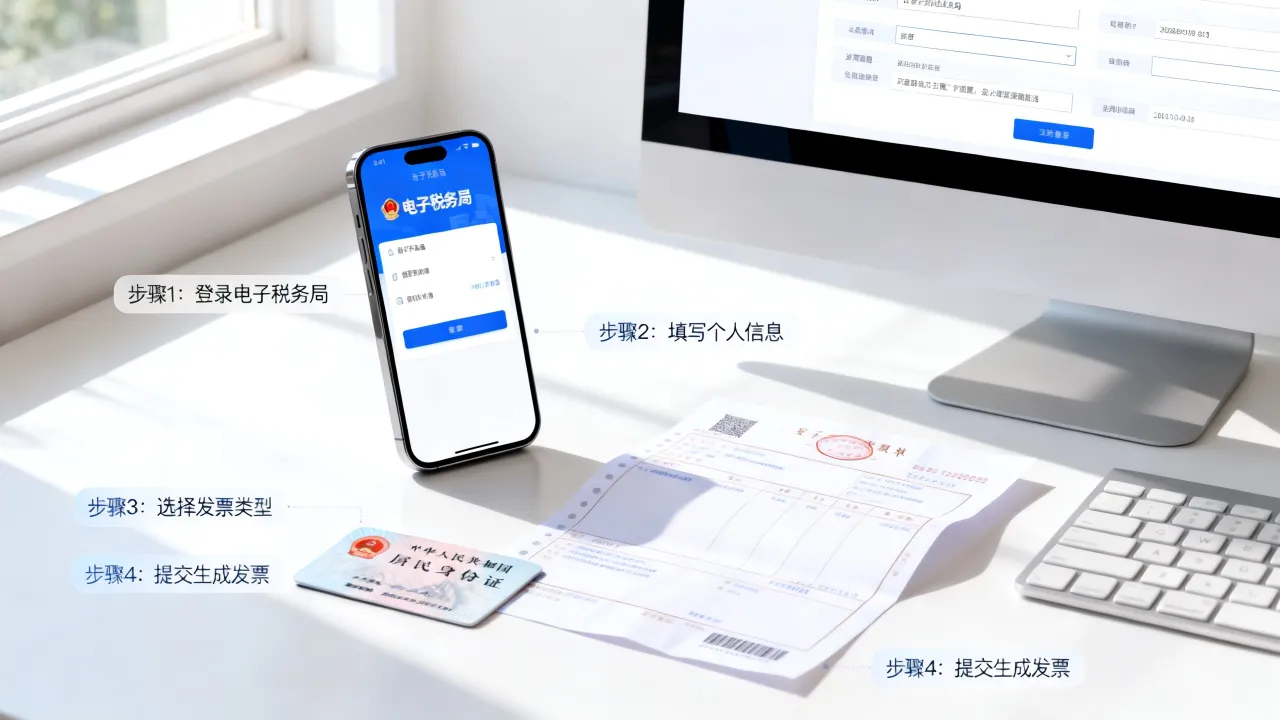
第一步:税务登记和税种认定
拿到营业执照后30天内,到电子税务局做税务登记,系统会根据你的经营范围自动匹配税种,个体户通常涉及增值税、个人所得税(经营所得)、附加税费,国地税合并后,这些都在一个系统里完成,不用跑两个局。
操作路径:电子税务局→我要办税→综合信息报告→税种核定,确认消费税种和申报期限,通常是按季申报。
第二步:提交定额核定申请
在电子税务局找到“定期定额户核定”模块,填写《个体工商户定额核定申请表》,需要填的信息包括:
- 经营地址和面积
- 从业人数
- 月租金
- 主要经营项目
- 预计月销售额
这里有个实操细节:预计月销售额不要拍脑袋写,可以参考同地段同行的开票情况,或者按房租倒推,比如月租8000元,餐饮行业房租占比通常在15%到25%之间,倒推月营业额大概在3.2万到5.3万之间,这个逻辑税务机关也认。
第三步:税务机关实地核查
提交申请后,税管员可能会实地看场地,重点看什么?看你的实际经营面积和申报是否一致,看有没有隐蔽的经营区域,看设备数量和申报规模是否匹配。
这一步不用紧张,如实说明经营情况就行,如果是纯线上经营没有实体店铺,提供平台后台数据或收款记录也可以作为核定依据。
第四步:定额公示和下达
核定结果会在办税服务厅或电子税务局公示,通常公示5个工作日,公示期无异议,下达《核定定额通知书》,明确你每月应纳税额和申报期限。
定额不是永久不变的,通常一个定额执行期是1年,到期前税务机关会重新评估。
地税定税和查账征收有什么区别?选哪个更划算
这是很多老板纠结的问题,直接说上文归纳:如果你的实际利润率高于行业核定利润率,查账征收可能更划算;如果实际利润率低或者成本票据不全,核定征收通常更省税。
| 对比维度 | 核定征收(定期定额) | 查账征收 |
|---|---|---|
| 适用对象 | 账簿不健全的小个体户 | 账务规范的企业和个体户 |
| 计税依据 | 税务机关核定销售额×核定率 | 实际收入-实际成本费用 |
| 申报方式 | 简易申报,多数自动扣款 | 需完整填报收入成本表 |
| 发票影响 | 开票超定额需补税 | 开票即计入收入 |
| 税负弹性 | 固定,可预期 | 随利润波动 |
举个例子:你开一家小面馆,月营业额实际8万,成本6万,实际利润2万,如果按查账征征收,按经营所得算个税,税率大概在10%到20%之间,如果税务机关核定的月销售额是6万,核定率按餐饮行业常见的10%算,应纳税所得额6000元,适用最低档税率,两者差多少,得拿计算器按一下。
地税定税一般多少钱?这个问题没有统一答案,一线城市核心地段的餐饮店,定额可能到每月1500到3000元;社区小超市可能每月300到800元;理发店介于两者之间,具体看当地税务机关的定额标准表。
2026年地税定税的新变化和地域差异
国地税合并后,“地税”作为独立机构已经不存在,但业务口径上,原来地税管辖的税种(如个人所得税经营所得、房产税、土地使用税等)现在统一由税务局征管,2026年的实操中,几个变化值得注意。
金税四期对定额的影响
金税四期系统打通了银行、社保、市场监管等多部门数据,你的微信支付宝收款、银行流水、社保人数,系统都能交叉比对,以前定额偏低但实际流水很大的情况,现在容易被系统预警。
如果系统发现你的开票金额连续超过定额,会自动触发定额调整流程,不需要人工举报,系统自己就会推任务给税管员。
各地定额标准差异明显
广州地税定税流程和北方城市就有区别,广州电子税务局支持全流程线上核定,部分区局甚至不需要实地核查,凭租赁合同和平台数据就能出定额,北方一些城市仍保留实地核查环节,周期可能多出5到10个工作日。
同一个省内,不同区县的定额基准也不同,以餐饮为例,省会城市核心区和地级市市区的定额系数可能差一倍,跨区经营的话,每个经营地址都要单独核定。
定税后要注意的三个实操要点
- 开票不能超定额太多:多数地区规定,实际开票额连续超过核定定额一定比例(通常是20%到30%),系统会提示调整定额,超太多不申报,可能被认定为偷税。
- 定额调整有申请窗口:经营情况发生重大变化,比如店面扩大、新增品类、房租翻倍,可以主动申请重新核定,不要等税务局找上门。
- 零申报不等于不用管:即使当月没有收入,也要按时做零申报,连续多期零申报可能触发税务异常监控。
关于地税定税的常见疑问
地税定额核定后可以改吗?
可以,定额执行期内如果经营情况发生重大变化,比如营业额持续低于定额的70%,或者因拆迁、修路导致客流骤降,可以向主管税务机关提交《定额调整申请表》,附上相关证明材料,税务机关核实后会重新下达定额。
个体工商户地税定额怎么核定,自己算的数和税务局定的不一致怎么办?
公示期内可以提出异议,带上租赁合同、银行流水、进货单据等能证明实际经营情况的材料,到办税服务厅提交复核申请,税务机关会重新评估,如果公示期已过,也可以在下次定额调整周期提出。
月销售额没超过10万,是不是不用交地税?
增值税小规模纳税人月销售额未超过10万(按季30万)确实免征增值税,但个人所得税经营所得不一定免,核定征收的个体户,即使增值税免了,个税仍按核定定额缴纳,具体看当地税务机关的定额通知书上注明的税种和金额。