施工企业纳税的核心在于按“建筑服务”税目申报增值税,并根据项目所在地与机构所在地的差异完成预缴与申报双重义务;企业所得税则遵循法人税制,按季度或月度预缴、年度汇算清缴。
当前建筑行业上下游链条长、项目周期跨期久,涉税环节远比普通商贸企业复杂,很多财务人员面对异地项目、挂靠经营、甲供材、清包工等场景时,往往在税种认定、纳税地点、计税方法上犯迷糊,把纳税框架理顺,比研究任何“节税技巧”都管用。
施工企业增值税怎么算:从计税方法到申报逻辑
增值税是施工企业第一大税种,企业第一步要分清自己是一般纳税人还是小规模纳税人,两者在计税逻辑和发票开具上完全不同。
一般纳税人的两套税率体系
一般纳税人提供建筑服务,法定税率为9%,但根据项目具体情况,可以选择两种计税方法:
- 一般计税:适用9%税率,进项税额可以抵扣,适用于大多数正规项目,要求供应商尽量开具专用发票。
- 简易计税:适用3%征收率,进项不可抵扣,适用于清包工、甲供工程、建筑工程老项目(行业共识认定2016年4月30日前开工的项目)。
选择简易计税时,企业需要向主管税务机关提交备案,并以合同注明开工日期作为老项目判定依据,实际操作中,不少企业误以为合同金额大就必须用一般计税,其实甲供材项目无论金额大小都可以选择简易计税。
小规模纳税人与异地预缴
小规模纳税人征收率统一为3%,近年来部分阶段有减免政策,但季度销售额超过一定标准后需全额计算缴纳,无论一般纳税人还是小规模纳税人,跨县(市、区)提供建筑服务时,都必须在项目所在地预缴税款。
预缴操作的核心逻辑是:在项目地按差额或全额预缴,月末或季末回机构所在地申报,已预缴税款可抵减应纳税额。
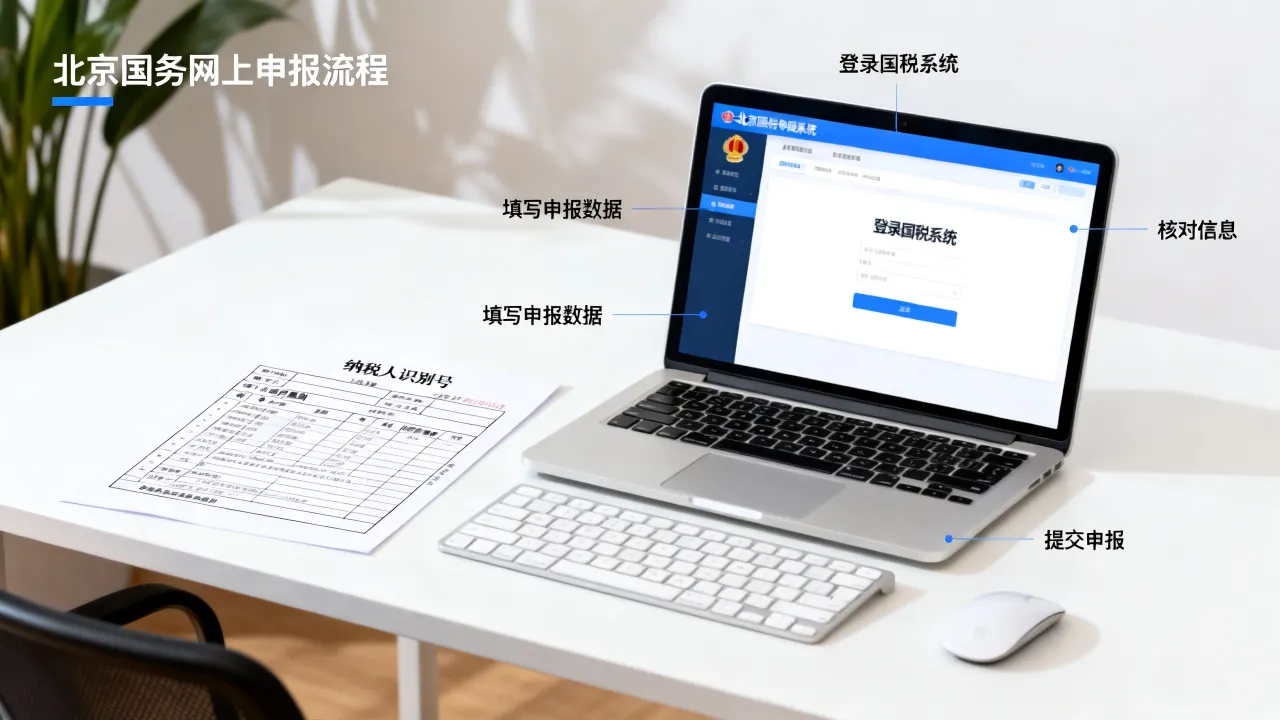
预缴时需要手持增值税预缴税款表、分包合同及发票复印件到项目地税务局办理,多数地区已支持电子税务局线上预缴,但个别省份仍需线下办理,具体到建筑企业异地施工预缴税款流程,财务人员最常忽略的是分包款的扣除凭证——必须在分包合同签订后30日内完成税务登记报验,否则差额扣除容易产生争议。
施工企业企业所得税税负率与控制要点
企业所得税按应纳税所得额计算,税率分三档:25%(基本税率)、20%(小型微利企业实际税负优惠)、15%(高新技术企业),施工企业大多是查账征收,按季度预缴、年度汇算清缴。
收入确认与成本归集的错位
建筑企业最大的所得税难题是收入与成本的错位,项目工期跨年,甲方按进度付款,但成本发票可能滞后几个月才取得,行业共识认为:企业所得税的申报口径应以完工进度为准,而非开票进度。
实操中出现税负忽高忽低的根本原因,在于“按开票确认收入”还是“按完工进度确认收入”的口径不一致。
建议建立项目收入成本台账,按合同金额、累计完工百分比、累计已收款、累计已开票、累计已取得成本发票五个栏目逐笔登记,季度预缴时按会计利润申报,年度汇算时再调增调减,多数情况下,税负稳定在2%-3%区间的施工企业,其所得税与增值税的匹配度是合理的。
小型微利企业的认定价值
资产总额不超过5000万、从业人数不超过300人、年应纳税所得额不超过300万的企业,可以享受小型微利企业优惠,很多挂靠性质的施工队,若归属到自有公司主体下而非“挂靠经营”,很容易满足上述条件,但要注意,分公司是独立申报主体,如果总部汇总纳税,则分公司的数据须并入总部口径统一计算。
施工企业其他税费的实操细节与纳税申报常见误区
增值税和所得税之外,施工企业还需缴纳城市维护建设税、教育费附加、印花税、个人所得税以及环境保护税(涉及扬尘、噪音的施工项目),这些“小税种”金额不大,但逾期申报带来的罚款和滞纳金往往比税本身还高。
跨区域项目的个税处理
异地项目部人员的工资薪金,个税在项目所在地代扣代缴,总机构管理人员工资在机构所在地缴纳,没有建立工资表、也没有申报个税的零申报企业,在预缴增值税时容易被系统提示“个税申报与预缴人数不匹配”,每年年底,各省税务系统会进行跨区域项目信息汇总,施工企业项目部人员个税的“全员全额明细申报”是合规底线。
印花税的合同管理
建筑合同印花税按承包金额的万分之三缴纳,不少企业在补签补充协议时忽略了补充合同的计税问题,导致后期税务稽查时被要求补税,实际操作建议:每份建筑施工合同(含补充协议)在签订后15日内完成印花税申报,电子税务局支持一键采集合同信息,不要等到开票时才处理。
挂靠项目怎么交税与风险隔离
挂靠经营是施工行业“公开的秘密”,从税法角度,挂靠人与被挂靠方之间的资金流、发票流、合同流必须“三流合一”才算合规。
挂靠项目的纳税主体认定
行业通行做法是:以被挂靠方名义对外签订合同、开具发票、收取工程款,挂靠方按合同金额向被挂靠方提供成本发票,被挂靠方按实际管理费比例确认收益,纳税义务人始终是被挂靠方,挂靠方自行购料、支付人工费时,必须取得合规发票交回公司做账,否则相应成本不得税前扣除。
挂靠项目的最大涉税风险在于“白条入账”,一旦下游供应商无法提供发票,被挂靠方则需全额承担企业所得税和增值税的成本损失。
挂靠经营下的税负测算
业内专家指出,挂靠项目按综合税负测算,普遍落在5%-6%之间,视乎材料票的取得比例,挂靠方若提供不了足额进项发票,被挂靠方则须按9%全额缴增值税,叠加25%企业所得税,整体税负将高到无法接受,因此在挂靠协议签订前,双方就要锁定“发票提供清单”和“缺失发票的补偿方案”,否则结算时极易产生纠纷。
施工企业纳税筹划的三个底层逻辑
纳税筹划并非钻空子,而是把交易结构理清楚,施工企业做好以下几点,税负自然合理。
适度拆分合同
将建筑服务合同拆分为硬件采购与安装服务,分别适用13%和9%的税率,可降低整体增值税税负,但这需要真实交易和物流支撑,而非单纯拆分发票,设备采购金额占比较大的EPC工程尤其适用此策略。
善用分包扣除政策
建筑服务适用差额征税时,以取得的全部价款和价外费用扣除支付给分包单位的款项后的余额为销售额,这一政策在简易计税项目中尤为关键,财务人员要做的是:收到分包发票后3日内在税务系统完成差额扣除登记,而非等到月底集中处理。
延迟纳税的合理空间
确认纳税义务发生时间的标准是“收款日、开票日、合同约定付款日”三者孰先,在合同中不约定预付款的纳税时间节点,并在实际收款后再开票,是多数企业常用的合规节奏,但行业共识认为:单张发票金额超过500万时,开票系统会自动预警,企业需提前准备合同原件备查。
施工企业税务稽查重点与Q&A
近几年税务机关对建筑行业的风险识别主要集中在这三点:进项发票异常(顶额开票、品名不符)、项目收入与成本长期倒挂、异地项目不预缴直接回机构所在地申报,大数据平台已实现全国项目信息联网,未预缴的异常数据会在次月自动推送至机构所在地税务机关。
施工企业增值税怎么算才正确
问:施工企业增值税怎么算,材料费占大头、人工费少,却感觉税负特别高? 答:因为一般计税下,人工成本没有进项抵扣路径,若劳务分包能取得3%专用发票,则税负可明显下降,否则需评估简易计税的适用条件,通过甲供材或清包工合同身份来转换计税方法,若无法转换,只能在报价环节将税负成本消化掉,而非事后找发票抵税。
建筑企业异地施工预缴税款流程是什么
问:建筑企业异地施工预缴税款流程中,最容易忘掉的是哪一步? 答:最容易遗漏的是“跨区域涉税事项报告表”的开具,电子税务局搜索“跨区域涉税事项”,首次办理需在项目开工前完成报告,后续预缴、申报、核销都依托该编号,若没有做报告,直接到项目地税务局预缴,系统会提示“未报验登记,无法预缴”;且报告表需在项目结束后30天内完成核销,否则会产生一条“未核销”的风险记录。
施工企业企业所得税税负率太低会怎样
问:施工企业企业所得税税负率低于行业平均水平会不会被查? 答:税务系统没有硬性指标线,但会参考同地区同行业预警值,若按利润总额÷营业收入计算,税负率低于1%且连续亏损三年以上,系统会自动推送风险任务,多数情况下,税负率在5%-3%范围内不会触发提示,而长年“微利”却持续承接新项目的企业,往往被要求提供毛利分析表和账户流水佐证,应对逻辑是:保留足够的分包合同、成本发票及银行付款回单,形成完整证据链,最终上文归纳始终是:施工企业的税务管理,本质是项目管理和发票管理的延伸,把前端业务规范好了,纳税自然清晰合规。