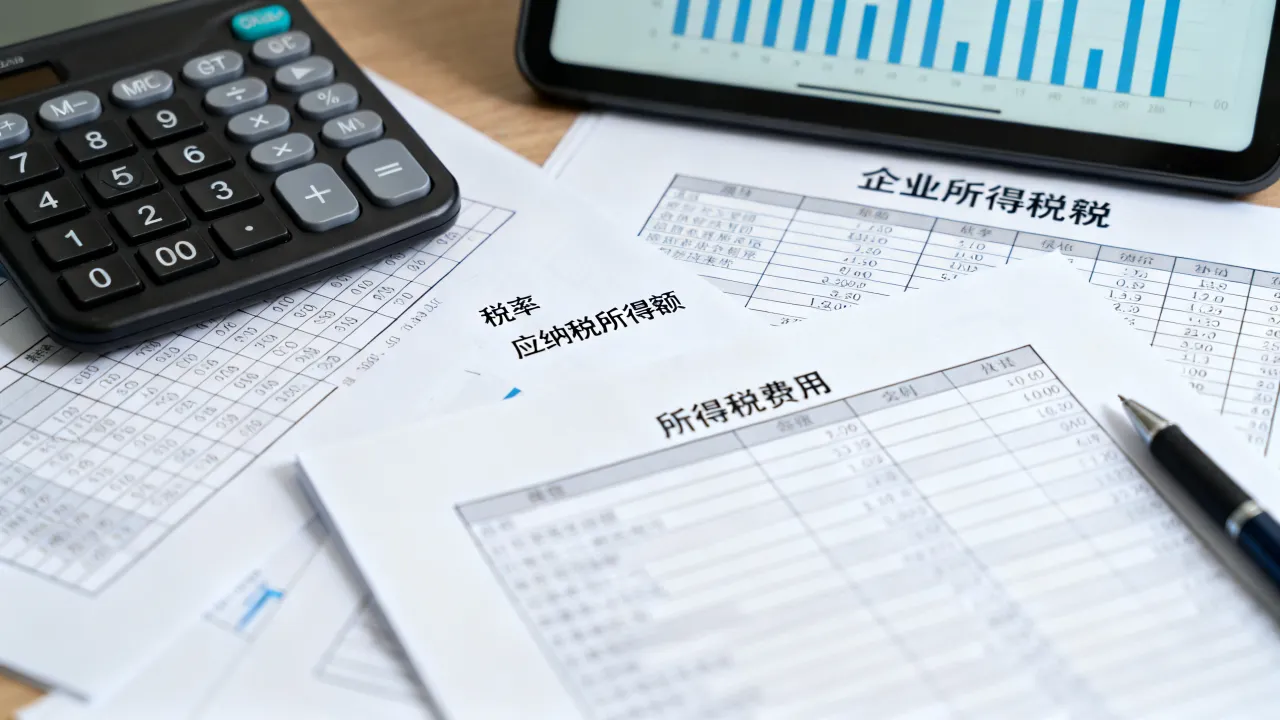
纳税调整项目明细表、职工薪酬纳税调整明细表、广告费和业务宣传费跨年度纳税调整明细表、资产折旧摊销及纳税调整明细表等,填表顺序通常为先填附表,后生成主表数据。
确认递延所得税的账务处理
汇算清缴完成后,如果会计口径和税务口径的暂时性差异金额发生变化,需要调整递延所得税资产或负债的账面价值,会计分录为借记“递延所得税资产”或“递延所得税负债”,贷记“所得税费用”或其他综合收益,这里尤其要注意,权益类交易产生的暂时性差异不影响损益,应计入其他综合收益而非所得税费用。所得税费用分录大全:从计提、缴纳到汇算调整
实务中,所得税费用的账务处理贯穿全年,很多会计人员在月末计提所得税时,容易忽略递延所得税的影响。月度或季度计提的分录
按实际利润预缴时,直接按会计利润总额乘以适用税率计提:借:所得税费用
贷:应交税费——应交所得税
次月实际缴纳税款时:
借:应交税费——应交所得税
贷:银行存款
年末汇算清缴的调整分录
如果汇算清缴后企业需要补税,比如纳税调增项目较多导致应纳税所得额大于会计利润,分录为:借:所得税费用(当期所得税费用部分)
贷:应交税费——应交所得税
如果存在以前年度多缴税款退税的情况,红字冲销计提分录即可,所得税费用的最终金额,应当等于当期应交所得税加(减)递延所得税费用。
所得税费用和利润总额的关系是什么
利润表上,所得税费用列示在利润总额之后,用利润总额减去所得税费用,得出净利润,有些企业利润总额为正,但所得税费用为负,原因往往在于前期确认了较多的递延所得税资产,本期转回时冲减了所得税费用,另一种常见情况是,企业存在未弥补亏损,按规定可以用以后年度的所得弥补,确认递延所得税资产时借记“递延所得税资产”,贷记“所得税费用(递延所得税费用)”。
实操中常见的所得税费用计算误区
- 用利润总额直接乘以税率计算所得税费用,忽略了纳税调整,导致少计提或多计提
- 混淆递延所得税资产与递延所得税负债的确认条件,在可抵扣暂时性差异无法预期转回时不确认资产
- 收到政府补助计入营业外收入后,未区分征税收入与不征税收入,导致申报表填报错误
- 资产减值准备在计提当期不确认递延所得税资产,或者确认后未在实际发生损失年度转回