收购农产品抵扣进项税,核心答案一句话:一般纳税人收购农产品,凭收购发票或销售发票,按买价乘以9%计算进项税额;如果这些农产品用于生产或委托加工13%税率货物,生产领用当月再加计1%,实际按10%扣除率抵扣。 下面直接拆解不同场景,告诉你每一步怎么操作。
收购农产品增值税抵扣,先分清这三种凭证
能不能抵、按什么比例抵,第一步不是算数,而是看你手里拿的是什么票,很多财务人员栽跟头,就是没分清“收购发票”和“销售发票”。
农产品收购发票怎么抵扣?关键在“自产”二字
你直接向农民个人收购自产农产品时,可以自己申请领用农产品收购发票,并在收购时开具。
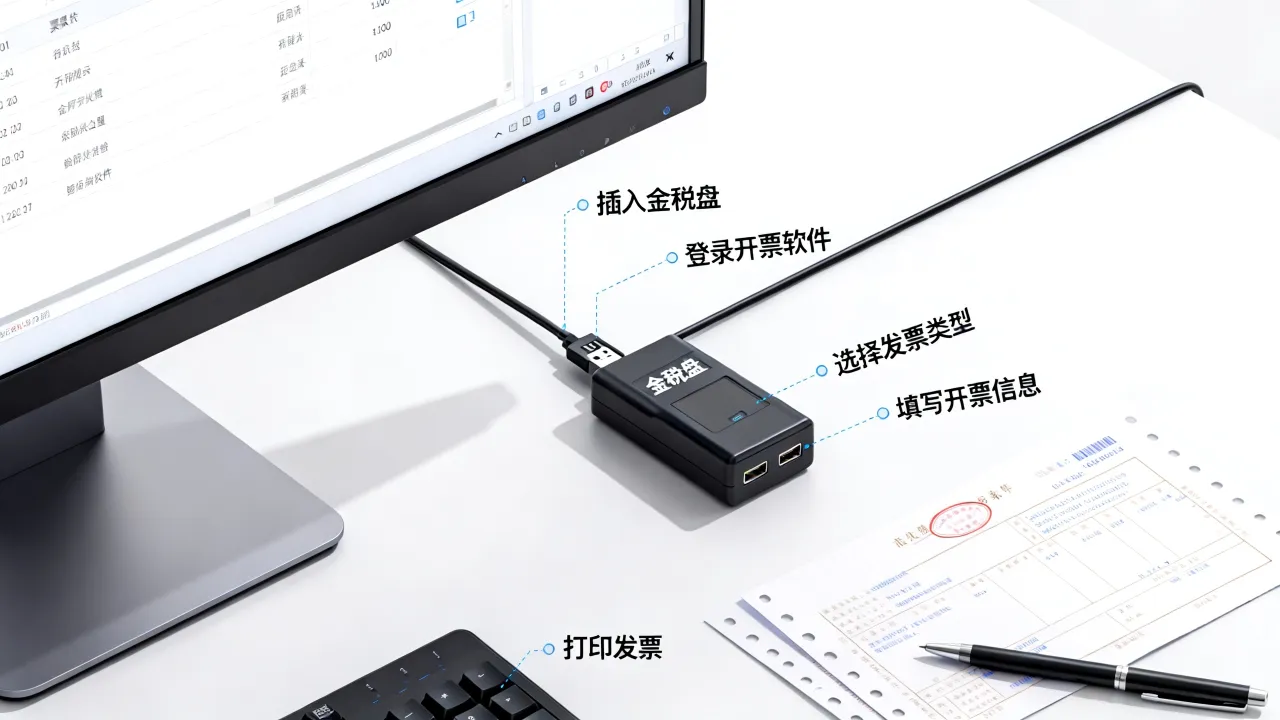
操作路径是这样的:
- 向主管税务机关申请票种核定,勾选“农产品收购发票”;
- 在税控系统或电子税务局开票时,如实填写收购日期、销售方姓名、身份证号、农产品品名、数量、单价、金额;
- 逐笔登记收购台账,留存农户身份信息复印件和付款凭证;
- 申报增值税时,把收购发票注明的买价填入附表二对应栏次。
抵扣规则:不价税分离,直接用买价乘9%,你收购小麦花了100万元,进项税额就是100万乘以9%,等于9万元。
但这里有个硬前提:对方必须是“自产农产品”的农业生产者个人,如果对方是贩子、中间商,你开收购发票就属于虚开,进项税不仅不能抵,还会被处罚,业内专家指出,收购发票是税务稽查中焦点中的焦点,合规性必须放在第一位。
从合作社和农业公司购进,用销售发票也能抵
如果你从农民专业合作社、农业公司购进自产农产品,对方免征增值税,会给你开一张税率栏为“免税”的增值税普通发票,这张票也叫农产品销售发票,你同样可以按票面买价乘9%计算进项税额。
需要留意的是,如果对方开的是增值税专用发票,你不能再按买价计算,只能按专票上注明的税额抵扣,因为专票的税控功能已经替代了计算抵扣。
从小规模纳税人购进:只有专用发票能算抵扣
从小规模纳税人手里收购农产品,对方只能开普票或者去税务局代开专票,这里有个容易混淆的点,也是提问很多的场景:小规模纳税人收购农产品怎么抵扣?
先说上文归纳:只有取得增值税专用发票,你才能按发票上的金额(不含税)乘9%计算进项税额,而不是按票面税额抵,如果对方只开了普通发票,那这张发票不能让你抵扣,只能作为成本凭证。
这是因为,农产品计算抵扣政策只认可“收购发票、销售发票、专票”三种凭证,小规模纳税人开的普票不在这之列。
一张表看清凭证、扣除率和操作要点
| 凭证类型 | 适用情形 | 抵扣方式 | 是否需认证 |
|---|---|---|---|
| 农产品收购发票(自行开具) | 向农民个人收购自产农产品 | 买价×9% | 否,留存台账备查 |
| 农产品销售发票(免税普票) | 从合作社或自产农业公司购进 | 买价×9% | 否 |
| 小规模纳税人开出的增值税专用发票 | 从小规模纳税人购进农产品 | 不含税金额×9% | 是,需勾选 |
| 一般纳税人开出的增值税专用发票 | 从一般纳税人购进 | 发票注明税额 | 是,需勾选 |
收购农产品进项税额怎么计算?记住9%和10%
两个数字就够:常规情况是9%,深加工是10%,下面把两条计算路径拆开讲。
常规业务:买价×9%
你收购黄豆后直接转卖,或者生产销售9%税率的初级农产品,比如做豆腐、豆芽,那么进项税额就是收购发票或销售发票上的买价乘以9%。
这里有个细节:买价是含税金额,计算时不需要先除以1.09,直接乘9%即可,也就是说,100万元买价能抵9万元,计入成本的金额是91万元。
农产品深加工加计扣除怎么算?三步走
如果你收购的农产品是用于生产或委托加工13%税率货物,比如用苹果做罐头、用小麦做面包、用牛奶做乳饮料,那就在9%基础上再加计1%。
计算公式和操作步骤:
- 收购当期,先按买价×9%申报进项税额;
- 生产领用当月,在增值税申报表附表二“加计扣除农产品进项税额”栏次,再填写买价×1%的税额;
- 合计下来,进项税额等于买价×10%。
举个例子:你收购苹果100万元,收购入库时先抵9万元;三个月后把苹果全部领用生产水果罐头(适用13%税率),那么在领用当月,你还能再抵1万元,最终为这批苹果合计抵扣进项税10万元。
注意,这1%加计只能享受一次,且必须在“生产领用”环节申报,不是收购后马上就能拿到的。
小规模纳税人收购农产品怎么抵扣?直接说答案
小规模纳税人采用简易计税,进项税额不得抵扣,所以这个问题的答案很干脆:不能抵扣,收购农产品支付的款项,全额计入存货成本,对外销售时,按征收率计算缴纳增值税,不能扣减任何进项。
如果小规模纳税人后来转登记为一般纳税人,从转登记生效之日起新发生的收购业务,可以按上述9%或10%规则抵扣;但转登记之前收购且未销售的农产品,因当时未取得合规抵扣凭证,就不能再补抵了。
实操中容易踩的4个坑
政策不复杂,复杂的是执行,以下四个坑,收购企业和财务人员几乎都遇到过。
坑一:收购发票开给了中间商
收购发票只能用于收购个人自产农产品,你把发票开给贩子、经纪人、购销公司,品名再真实也没用,行业共识认为,这类发票是虚开风险最集中的区域,一旦被认定为虚开,不仅进项转出,还可能涉及行政责任。
坑二:农户身份信息和付款凭证不齐
税务人员上门核查时,第一件事就是看收购台账是否与发票一致,如果农户身份证号缺失、电话地址不全,或者大额收购没有银行付款记录,进项税额会被直接调出。
建议你建立“一票一单”制度:每张收购发票背后,附上农户身份证复印件、过磅单、入库单、付款凭证,缺一不可。
坑三:申报表填错栏次,加计1%没拿到
常规9%部分填在附表二“农产品收购发票或者销售发票”栏,加计1%部分填在“加计扣除农产品进项税额”栏,不少会计把两笔合在一起填,系统校验不通过,或者直接丢掉了加计部分,白白损失1%的税额。
坑四:核定扣除行业还在凭票硬抵
部分行业,如乳制品、酒、植物油初加工等,在多数地区适用“投入产出法”或“成本法”核定扣除进项税额,这种情况下,你不需要也不能再凭收购发票计算抵扣,而是按核定扣除标准申报,如果你所在企业属于这类行业,先向主管税务机关确认适用哪种方法,别用错公式。
收购农产品抵扣常见疑问解答
收购农产品没有发票,还能抵扣吗?
不能,凭票抵扣是基本规则,收购发票、销售发票、增值税专用发票三者至少得有其一,除非你所在的行业适用核定扣除且已向税务机关备案,否则没有任何合规凭证,进项税无法计算。
收购农产品用于直接销售和深加工,抵扣区别到底在哪?
直接销售或加工成9%税率产品,按买价9%抵扣,用于生产13%税率货物,生产领用当月再加计1%,合计按10%抵扣,区别在于加计的时间点和申报栏次,买价相同,最终税额相差1%。
收购发票上的金额包含运费,能一起计算抵扣吗?
不能,可用于计算抵扣的买价,指农产品收购价款,不含运费,运费部分如果单独取得增值税专用发票,可以按发票上注明的税额抵扣,但不要混入农产品买价,否则会造成进项税额计算错误。