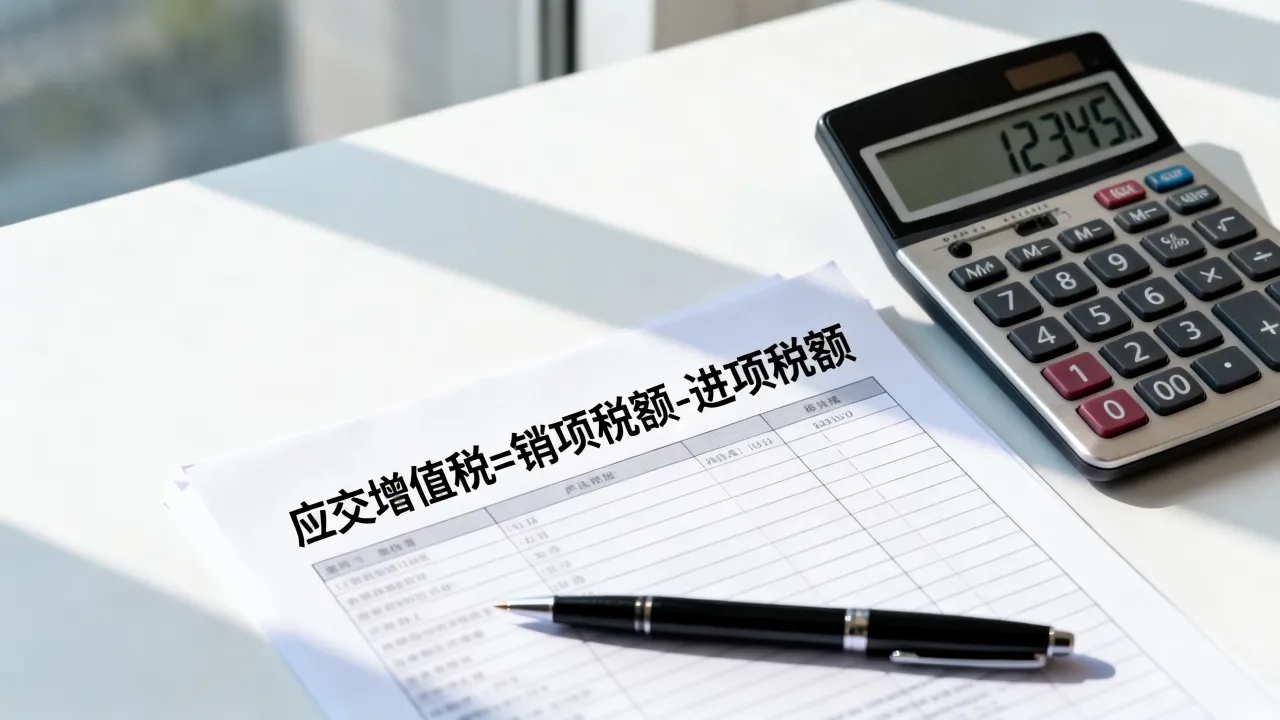
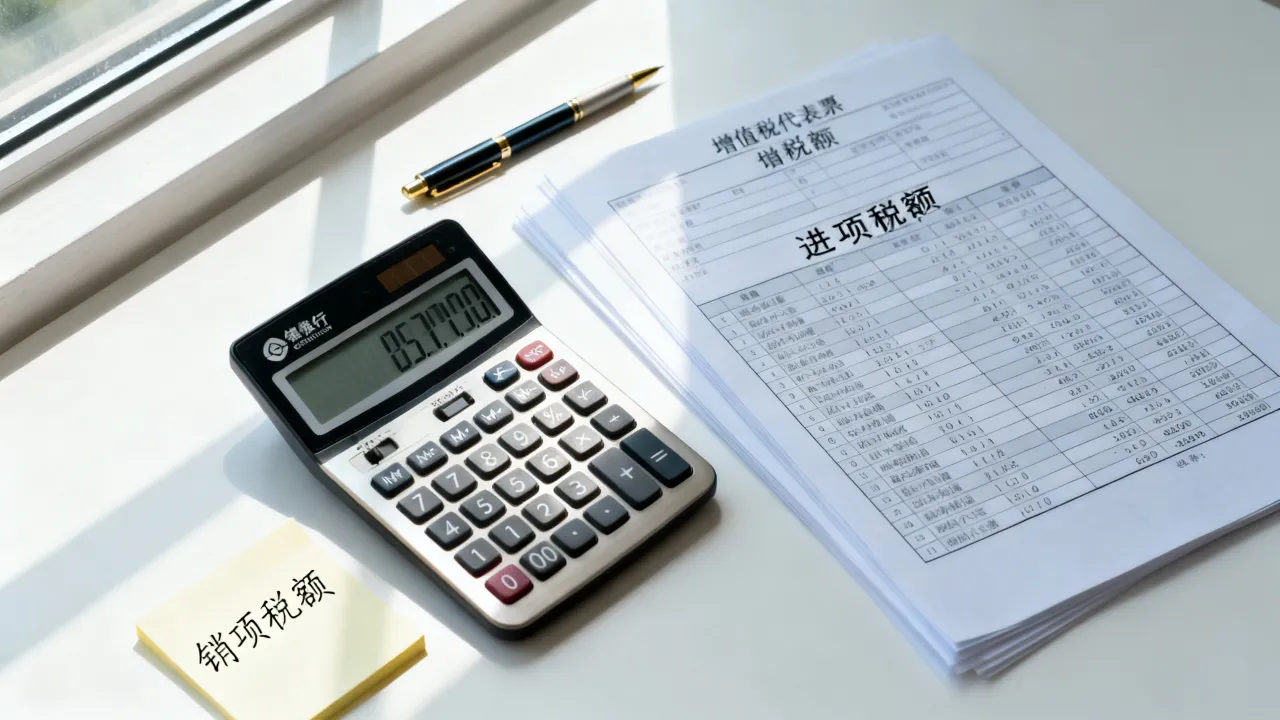
这里的销项税额,是销售货物或服务时向购买方收取的税额;进项税额,是采购时取得增值税专用发票上注明的税额,两者相抵,如果结果为正数,就是本期要交的税;如果为负数,差额自动留抵到下期继续抵扣。
销项税额计算实操
假设某公司本月销售额(含税)为113万元,适用税率13%,则销项税额为:113万 ÷ 1.13 × 13% = 13万元
注意,必须先除以1.13换算成不含税销售额,再乘以税率,不少新手直接拿113万乘以13%,结果多算了一倍,这是最常见的错误。进项税额抵扣的三大门槛
进项不是所有发票都能抵扣,必须同时满足三个条件:- 取得合法有效的增值税专用发票(或海关进口增值税专用缴款书)
- 用途属于应税项目,用于集体福利、个人消费的不能抵扣
- 在规定期限内完成认证或勾选确认
小规模纳税人:简易计税,征收率直接算
小规模纳税人的计算简单直观:应交增值税 = 不含税销售额 × 征收率
征收率通常是3%,部分特定业务(如不动产出租)适用5%,2023年起,增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收(该政策延续至2027年底,具体以最新公告为准)。月销售额10万以下免税的临界点
小规模纳税人月销售额未超过10万元(季度销售额未超过30万元)的,免征增值税,这里的销售额是指不含税销售额,假如你一季度开了30.5万元的发票,哪怕只超了5000元,整个季度都要全额交税,而不是只对超出部分交税,控制开票节奏、避免临界点超限,是实务中的关键操作。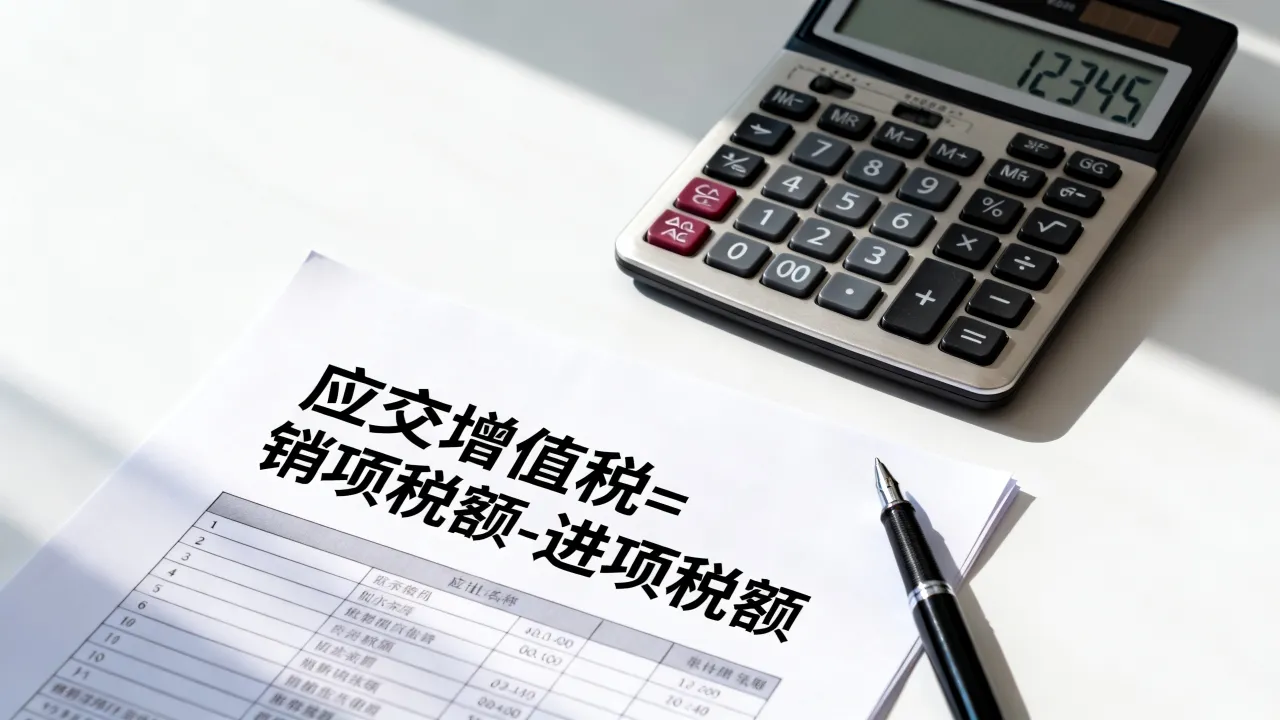
很多创业者纠结选哪种身份更划算,实际上两者各有利弊,取决于毛利率和客户需求。
| 对比维度 | 一般纳税人 | 小规模纳税人 |
|---|---|---|
| 计税方法 | 销项 - 进项 | 销售额 × 征收率 |
| 适用税率 | 13%、9%、6%等 | 3%(可减按1%)、5% |
| 进项抵扣 | 可以抵扣 | 不可以抵扣 |
| 年销售额标准 | 500万元以上强制认定 | 500万元以下可选择 |
| 发票开具 | 可开专票,可自开 | 可自开专票(部分行业) |
毛利率低于23%时,小规模更划算
简单测算:当毛利率低于约23%时,小规模纳税人的实际税负通常低于一般纳税人;毛利率高于23%时,一般纳税人通过进项抵扣更有优势,因为小规模按收入全额乘以征收率,而一般纳税人只对增值部分交税,如果你的客户主要是大企业,要求取得增值税专用发票用于抵扣,那么选择一般纳税人更有利于业务开展。特殊场景下的增值税计算:视同销售、混合经营与价外费用
视同销售:没收到钱也要交税
将自产货物用于职工福利、对外捐赠、投资分配,虽然没有实际收到货款,税法上视同销售处理,计算时按同类货物平均售价或组成计税价格确定销售额,食品厂将自产月饼发给员工,需要按市场售价计算销项税额。混合销售与兼营:税率适用规则不同
申报期必看:增值税申报表填写要点
所有计算最终要落到申报表上,增值税申报表主表(一般纳税人适用)的核心逻辑是:销售额 → 销项税额 → 进项税额 → 应纳税额 → 实际缴款。
关键行次对照
- 第1行“按适用税率计税销售额”:填写不含税销售额
- 第11行“销项税额”:自动带出或手工填报
- 第12行“进项税额”:根据勾选确认的专票数据填写
- 第19行“应纳税额”:第11行减第12行的结果
增值税怎么算才不出错:常见陷阱与应对
含税收入未换算
这是频率最高的错误,凡是发票上价税合计金额,计算时一律换算为不含税金额:不含税价 = 含税价 ÷(1+税率),如果直接用含税价乘以税率,相当于多交了税。进项发票未及时认证
增值税专用发票勾选确认后,才能抵扣进项,目前勾选平台已极大简化流程,但仍需在申报期内完成操作,建议设置每月5日前完成上月进项发票的核对与勾选,留足时间处理异常发票。简易计税项目与一般计税项目混淆
部分业务适用简易计税(如清包工、甲供工程、不动产老项目),其进项不得抵扣,企业应当分别核算两类项目的销售额和进项,否则会导致多抵扣进项被税务机关处罚。