只要你的公司是一般纳税人、取得了合规的运费增值税专用发票、并且这笔运输服务确实用于可抵扣的应税项目,那就能正常抵扣进项税额,运费本身不单独算“几个点”,它跟着你拿到的发票类型走——拿到9%的运输专用发票就抵9%,拿到3%的简易征收专用发票就抵3%,要是只有普通发票,那就一分钱都抵不了。
很多老板和会计一碰到运费发票就头疼,尤其是物流行业层层转包、司机个人代开、平台开票这些情况,到底能不能抵、怎么抵、抵扣多少,确实容易绕晕,下面直接把运费抵扣的规则拆开揉碎,从税率、票据、操作步骤到特殊场景全过一遍。
运费增值税抵扣最常见的问题:税率和发票类型怎么对应
运费不是单一税率,交通运输服务的增值税税率是9%,但实际业务里你会碰到多种票面情况,能否抵扣完全取决于发票上写的税率和你是否拿到专票。
一般纳税人取得9%的运输增值税专用发票
这是最标准的情况,物流公司或者运输企业给你开了一张9%的增值税专用发票,只要你是一般纳税人,用途是生产经营,直接勾选认证抵扣就行,9%的进项税全额进入应交增值税的进项抵扣科目。
取得3%征收率的运输发票也可以抵
小规模纳税人提供的运输服务,可以到税务局代开3%的增值税专用发票,或者部分符合条件的物流企业选择简易计税,同样开3%的专票,这张票照样能抵扣,只是抵扣金额按3%算,整体税负成本高于9%的发票。
运费普通发票和电子普通发票怎么处理
普票完全不能抵扣进项税,这是硬规定,但有一种例外需要单独记忆:增值税电子普通发票的通行费(过路、过桥、过闸)可以计算抵扣,至于货物运输服务,如果是网约车平台开来的电子普票,那属于“国内旅客运输服务”,不属于货物运费,不在本文讨论范围。
运费发票备注栏写错一个字都可能被作废
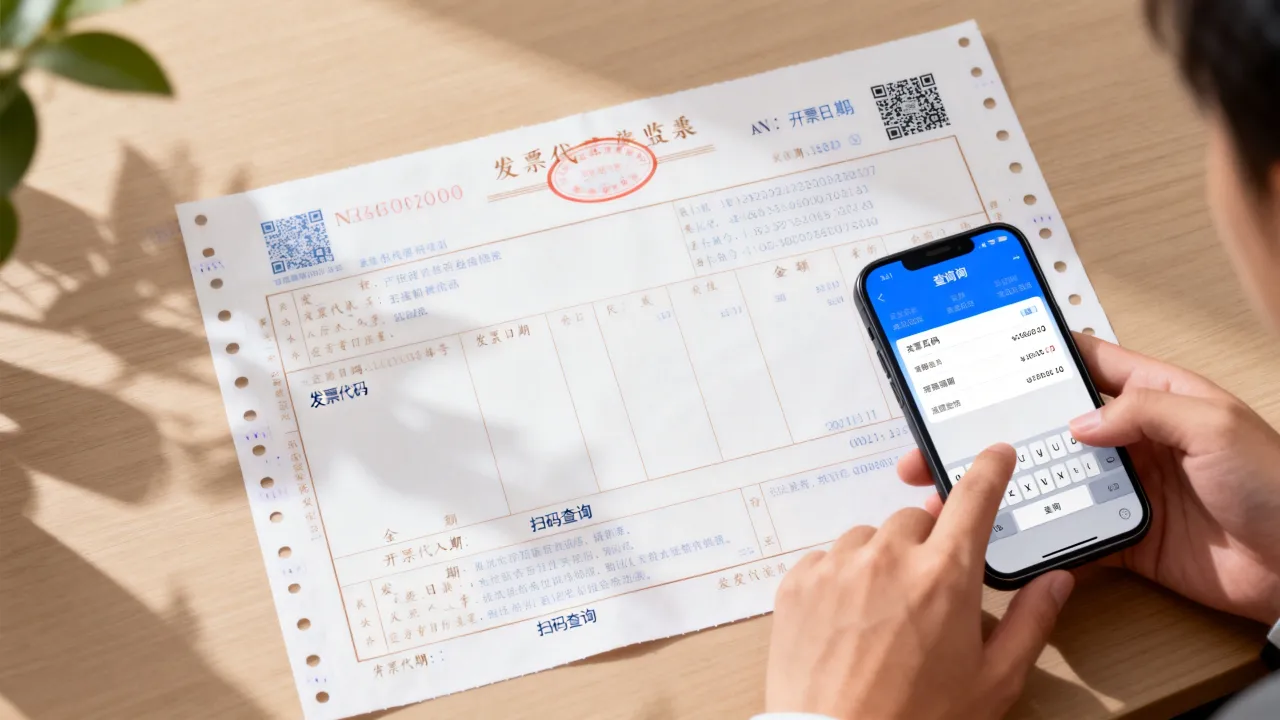
运输发票最容易被税务系统“盯上”的就是备注栏,行业共识是:增值税专用发票开运输费用时,备注栏必须填写起运地、到达地、车种车号以及运输货物信息较多,备注栏写不下,可以另附清单,但税务系统能核验的只有发票票面,实操中经常出现备注栏只写了“运费”两个字,这种票在勾选时会被系统拦截,或者被税务风险扫描识别为异常凭证,想顺利抵扣,第一步是检查备注栏信息是否齐全。
运费增值税抵扣的操作实操:从收到票到申报完成
光知道能不能抵没用,关键是系统里怎么操作,整个过程清晰分四步。
第一步:确认抵扣资格和用途
先看自己是不是一般纳税人,再看运输的货物是什么,如果你的货是用于集体福利、个人消费、简易计税项目或者免税项目,那运费专票即使拿到手,进项税也要做转出,不能抵扣,比如公司用卡车运输一批节日发给员工的福利品,这笔运费对应的进项税就不能抵扣。
第二步:发票勾选认证
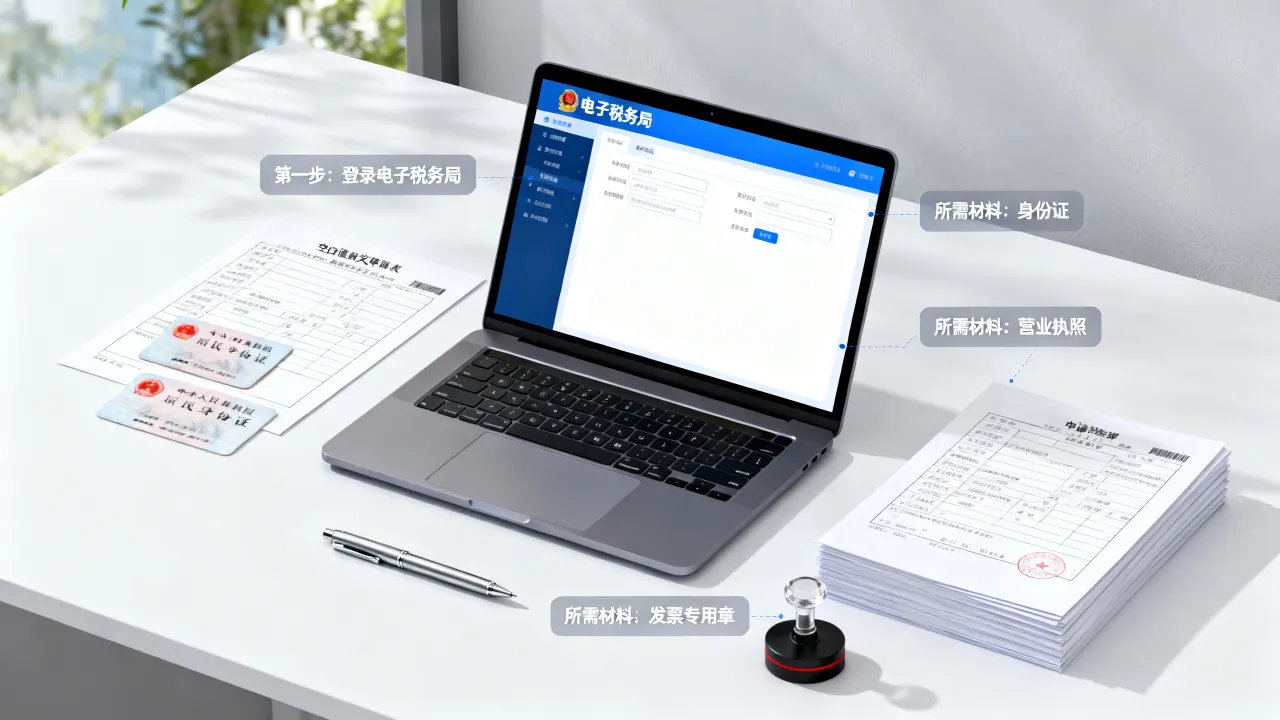
登录增值税发票综合服务平台(各省电子税务局都有入口),找到“抵扣勾选”模块,输入发票代码和号码,系统会自动调出这张运输专票的信息,核对税率、金额、备注栏后勾选提交,现在全面数字化电子发票(数电票)推广后,运输发票同样在“税务数字账户”里做用途确认,流程逻辑一样,只是入口变成了“我要办税-税务数字账户-发票勾选确认”,勾选完成后,系统显示“已确认”,这一步就算结束。
第三步:填写增值税纳税申报表
确认勾选的数据会自动同步到申报系统,一般纳税人申报增值税时,附表二(进项税额明细)里的第1栏“认证相符的增值税专用发票”会自动带出你确认过的运费进项,如果你有通行费电子普票需要计算抵扣,那在附表二的第8b栏“其他”里手动填写计算出的税额。
第四步:留存备查资料
运费抵扣虽然不强制要求提前备案,但建议把运输合同、付款流水、过磅单(或者物流轨迹截图)、入库单这四样东西串起来存档,税务稽查检查运费时,重点看业务真实性:有没有真实货物运输、资金流是不是对得上、发票金额和合同是否一致,留存齐全,一年后税务来查你也有底气。
运费增值税抵扣的特殊场景和疑难杂症
实际工作里永远会碰到教材上没写的怪情况,这里挑几个问得最多的重点讲。
通过货运平台找的车,拿到平台开来的发票能抵吗
近年来越来越多企业通过网络货运平台叫车,平台开票分两种,一种是有运输资质且实际承运的平台,给你开9%或3%的货物运输专票,这种肯定可以抵扣,另一种是平台只做信息撮合、司机是个体户,平台代开增值税专用发票,备注栏会注明“会员代开”之类字样,这种也属于合法抵扣凭证,但要注意:
油费、过路费能不能跟着运费一起抵
油费和过路费跟运输业务高度相关,但不属于运费发票本身,油费如果你取得加油站开具的成品油专票,自然可以正常抵扣,过路费方面,高速公路通行费取得电子普票后,可以按票面税额计算抵扣;一二级公路、桥闸通行费同样有对应的计算抵扣规则,这些跟运费发票是独立抵扣的,不用混在一起,各算各的进项。
跨境运输、国际货代的运费处理
国际货物运输代理服务适用免税政策,代理公司开给你的通常是一张0税率的普票或者免税发票,这种票不能抵扣进项,但如果是你公司直接找境外运输公司承运,由境内代理公司代垫运费并取得增值税专用发票,那要看发票抬头是谁,发票抬头开给你公司,代垫款走你公司账户,可以抵扣;如果抬头是代理公司自己,那这笔业务属于转售运输服务,你只能取得代理公司开给你的运输发票才能抵。
运费增值税抵扣的常见误区:这三个坑千万别踩
把“代垫运费”当成自己的进项抵扣
销售方在销售货物时帮购买方垫付运费,运输公司把发票开给了销售方,销售方再把这笔钱跟货款一起收回来,这种情况下,购买方拿不到运输发票,自然不能抵扣,如果销售方额外开具“代垫运费”的收据或普票,也不属于可抵扣凭证,正确的做法是:运输公司直接开票给购买方,购买方付款给运输公司,这样购买方才有合法抵扣凭证。
运费金额和货物金额混在一张发票上
实务中有企业把运费直接并入货款,开成“货物*运费”或者直接抬高单价,这种做法会影响进项抵扣吗?如果发票品名写成“运输费”,但实际业务是销售货物,那这张票本身就属于销货方虚开,购买方拿到后抵扣存在风险,正确的开票方式应该分开:货物发票按货物类目开,运输服务由运输方单独开具运输发票,混开导致发票品名与业务实质不符,认证后可能被税务预警系统扫描出来,要求做进项转出。
运费专票认证后忘记做进项转出
这主要发生在运输的货物既用于应税项目又用于免税项目的情况下,比如医药公司运输药品,一部分药品是免税的避孕药品,一部分是应税药品,运费专票全额抵扣就暴雷了,按照行业通行做法,应该按销售额比例计算不得抵扣的进项税额,把对应部分做转出,很多会计嫌麻烦直接全额抵扣,这就是给将来查账埋雷。
运费增值税抵扣的常见问题快问快答
运费专票抵扣期限是多久?过期还能抵吗
过去是360天内必须勾选认证,但2019年之后全面取消了认证期限,现在通过增值税发票综合服务平台(税务数字账户)可以随时勾选以前年度的发票,不过实操建议是尽快勾选,拖太久容易引发业务真实性核查,一般建议当年发票当年处理完毕。
老板用个人车辆送货,取得运费发票可以抵扣吗
如果老板个人名下的车辆与公司签订了租赁协议或运输服务合同,车辆发生的运输费用通过公司账户支付并取得公司抬头的运输专票,可以抵扣,如果没有任何协议、资金也走个人账户,那公司拿到的发票即使抬头正确,也因业务真实性存疑而存在抵扣风险。
支付的运费中含装卸费、仓储费,能一并抵扣吗
需要看发票品名和业务实质,装卸搬运服务属于物流辅助服务,税率6%,仓储服务同样属于物流辅助服务,也是6%,如果运输公司统一开具“物流辅助服务装卸费”专票,按6%抵扣;如果开的是“交通运输服务运费”,里面含了装卸费,那要看合同是否单独列明装卸费金额,税务口径认为,运输发票上单独列明的装卸费、仓储费应该按照各自的税率分别开票和抵扣,混在一起按运输费9%抵扣存在被认定为税率适用错误的风险,稳妥做法是要求对方分项开票。
运费抵扣这事,说到底就是三句口诀:专票才能抵,用途要清净,备注写清楚。把握住这三点,再复杂的业务也能理顺,无论你是刚开始搞运输结算的新手会计,还是负责公司物流采购的业务人员,记住一个动作就够——拿到每张运费发票前,先问一句“这是专票还是普票”,然后低头看一下备注栏,业务真实的票基本都是好票,可以踏实地走勾选认证流程。