律师如何纳税,核心答案就一句话:先认准自己的执业身份——授薪律师按工资薪金所得,提成律师在提成收入扣除办案费用后计税,合伙人律师按经营所得适用5%到35%累进税率,身份认错了,后面全盘皆错。
律师这行的本事,多半在嘴皮子和逻辑上,但每年三四月,一谈到个税汇算,不少同行立刻从“辩护律师”切换成“沉默的当事人”,其实税制没想象中复杂,关键是把“你是谁”搞清楚。
律师个人所得税怎么算?先看清三种执业身份
同样挂着“律师”头衔,税法上给你贴的标签可能完全不同,身份不同,计税方式就不同,别拿别人的表往自己身上套。
授薪律师:工资薪金所得,和普通白领一个路数
拿固定工资的授薪律师,每月由律所代扣代缴个税,收入减掉5000元基本减除费用,再减三险一金和专项附加扣除,剩下的部分套用3%到45%的七级超额累进税率,年终奖还可以选择单独计税。
这类律师基本不用自己操心申报,但有个老问题:相当一部分人从没在个税APP里填过专项附加扣除,房贷利息、子女教育、赡养老人,每一项都是真金白银,不填,等于主动放弃退税机会。
提成律师:提成收入先扣办案费,再谈交税
提成律师没有固定工资或只有少量底薪,收入大头是办案提成,计税逻辑也很直接:提成收入减去办案费用,剩余部分并入综合所得,行业共识认为,办案费用多数地区允许按提成收入的20%到30%估算扣除,但这不是全国统一标准,具体比例和凭证要求要看当地税务机关的执行口径。
实操中,律所往往先按较高税率预扣你的个税,季度内看着交了不少,别慌,等年度汇算清缴时,办案费用一扣除,多缴的部分会自动退回来。
合伙人律师:经营所得,五级超额累进
合伙人律师不领工资,分的是事务所利润,适用经营所得5%到35%的五级超额累进税率,事务所的房租、行政人员工资、办公设备折旧,都能在计算利润前扣除,申报方式是季度预缴加年度汇算,责任落到合伙人自己头上。
三种身份,对应的是“律师个人所得税怎么算”这道题的三种解法:授薪看工资条,提成看费用票,合伙人看事务所账本。
授薪律师和提成律师的纳税对比:哪种更划算?
这是被问得最多的问题,直说上文归纳:没有绝对的划算,只有匹配不匹配。
收入结构不同,税基逻辑差异很大
授薪律师收入稳定,但基本没有成本扣除空间,每天跑法院的交通费、中午的工作餐、自费报的培训班,全部是税后收入买单,提成律师看着预扣狠,但年度汇算时把办案费一扣,实际税负往往低于表面数字,业内专家指出,在收入体量相近的前提下,提成律师若费用凭证齐全,综合税负通常比授薪模式更低。
成本扣除的灵活度对比
两类模式的核心差异,我整理了一张表,一看就明白:
| 对比维度 | 授薪律师 | 提成律师 |
|---|---|---|
| 计税依据 | 工资薪金全额 | 提成收入减办案费后并入综合所得 |
| 适用税率 | 3%-45%七级累进 | 3%-45%七级累进 |
| 成本扣除 | 基本无空间 | 按比例或据实扣除办案费 |
| 申报方式 | 单位代扣代缴 | 预扣加年度汇算自行清缴 |
| 税负弹性 | 稳定但没下限 | 前期压力大,汇算后见真章 |
实操推演:律师年收入100万交多少税?
具体数字没法给全国统一答案,城市不同、事务所账务处理不同,结果差异不小,但可以做一个典型情景推演,让你看清整个计算链条。
提成律师的年度测算过程
假设你是一位提成律师,年度提成收入100万,先按多数地区允许的30%计提办案费用,税基降到70万,再减6万元基本减除费用,以及房贷利息加赡养老人等专项附加扣除,按中位数估算约2.4万到4.8万,剩余应纳税所得额在60万上下。
按综合所得税率表阶梯计算,全年个税在13万元左右,实际税后到手约87万,综合税负率约13%,注意,这只是预扣估算,汇算清缴时若补充更多费用凭证或调整扣除项,应退应补的差额都可能出现。
北京律师纳税标准在整体框架上与其他地区没有本质差异,但汇算时对办案费用凭证的查验比较细致,大额差旅、委托外部调查的费用,务必保留完整发票和转账记录,别在汇算时拿不出依据。
专项附加扣除:顺手就能省一笔
在个税APP里把房贷、租房、子女教育、继续教育、赡养老人几项填完整,是成本最低的减税操作,很多律师专项扣除没用满,纯粹是懒得传材料,这个习惯,值得改一改。
汇算清缴最容易漏的三项抵扣
- 个人养老金账户:每年缴存的部分可在税前扣除,开户和缴存记录在银行APP即可查询。
- 税优型商业健康保险:保单上有专门的税优识别码,填报时直接输入即可。
- 继续教育支出:律师每年参加的合规培训、考取的职业资格相关费用,符合条件可按规定扣除。
律师个税筹划的合法边界在哪?
收入越高,筹划想法越强,但红线非常清晰。
合规且值得做的操作包括:建立规范的办案费用票据管理习惯,电子发票及时归档;通过个人养老金账户做长期储备;合规的公益捐赠凭票据在限额内扣除。
绝对不能碰的操作包括:用私人账户收取律师费、虚报差旅费、跟事务所签“阴阳合同”,近年来税务稽查对律师事务所的关注度明显提高,金税系统对高收入群体的收入比对越来越精准,别拿执业资格赌那点税款,真的不划算。
回到开头那句话
律师如何纳税,说到底是个“分清身份、留好凭证、按期汇算”的流程问题,把这三步理清楚,报税季就不再是年度焦虑时刻。
关于律师纳税的3个高频问题
律师开庭的差旅费自己垫付,怎么在税前扣除?
如果你是按比例扣除办案费的提成律师,差旅费已在比例内消化,不需要额外提交单据,但如果实际费用明显超出比例扣除额,汇算清缴时可以尝试据实扣除,前提是保存好每一张票据,并提供事务所盖章确认的办案支出明细表。
律师在外面讲课、写书的收入怎么计税?
讲课费属于劳务报酬所得,并入年度综合所得汇算清缴,计税前先扣除20%的费用,写书收入属于稿酬所得,减除20%费用后再打七折计入,这类收入律所不会代扣,需要你自行申报,别等税务通知才想起来。
刚独立的提成律师,第一年只有提成收入,要自己报税吗?
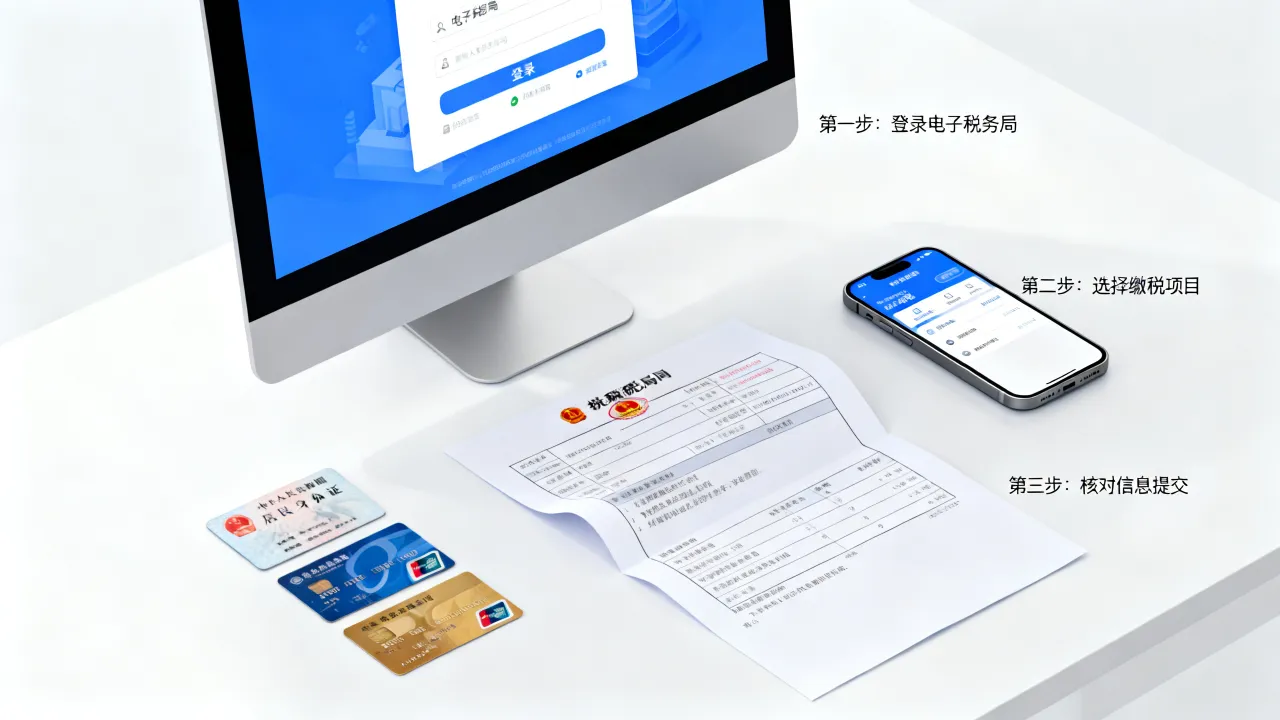
原则上需要,律所通常只做了预扣,年度汇算时你要登录自然人电子税务局,确认办案费用扣除比例和专项附加扣除信息,只有当全年收入低于12万且应补税额不超过400元时,才可以免于办理汇算申报。