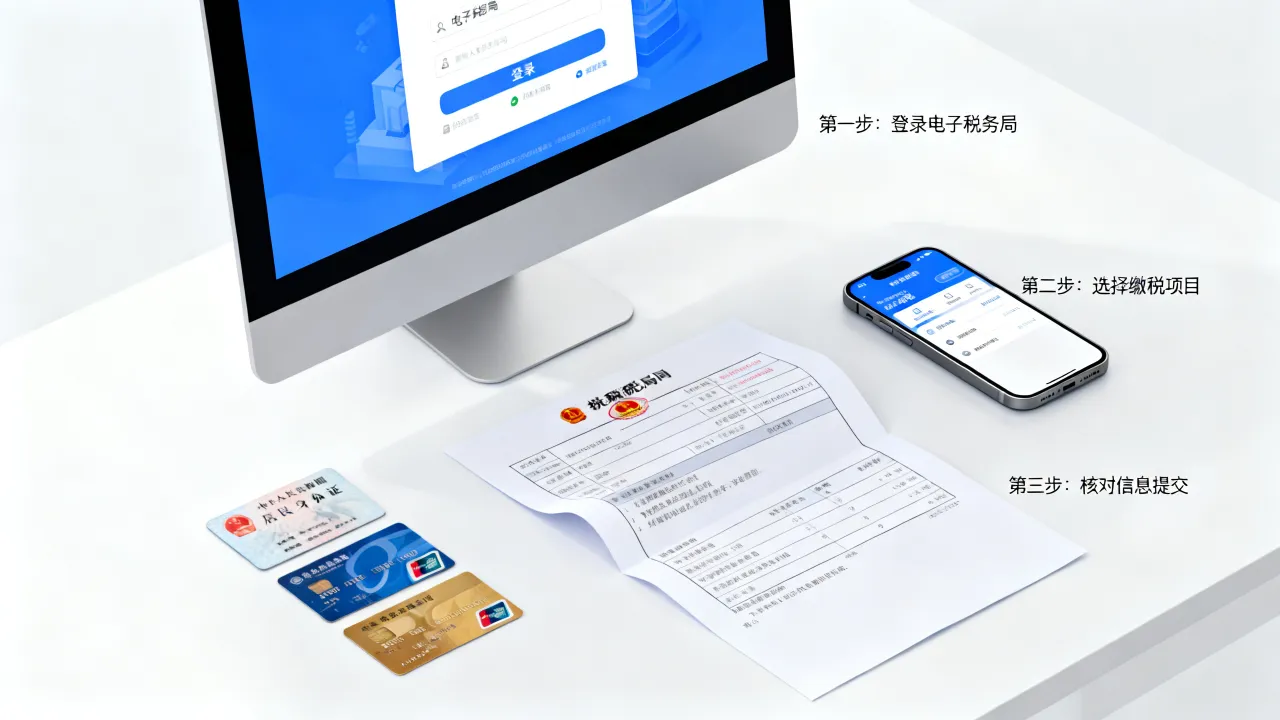
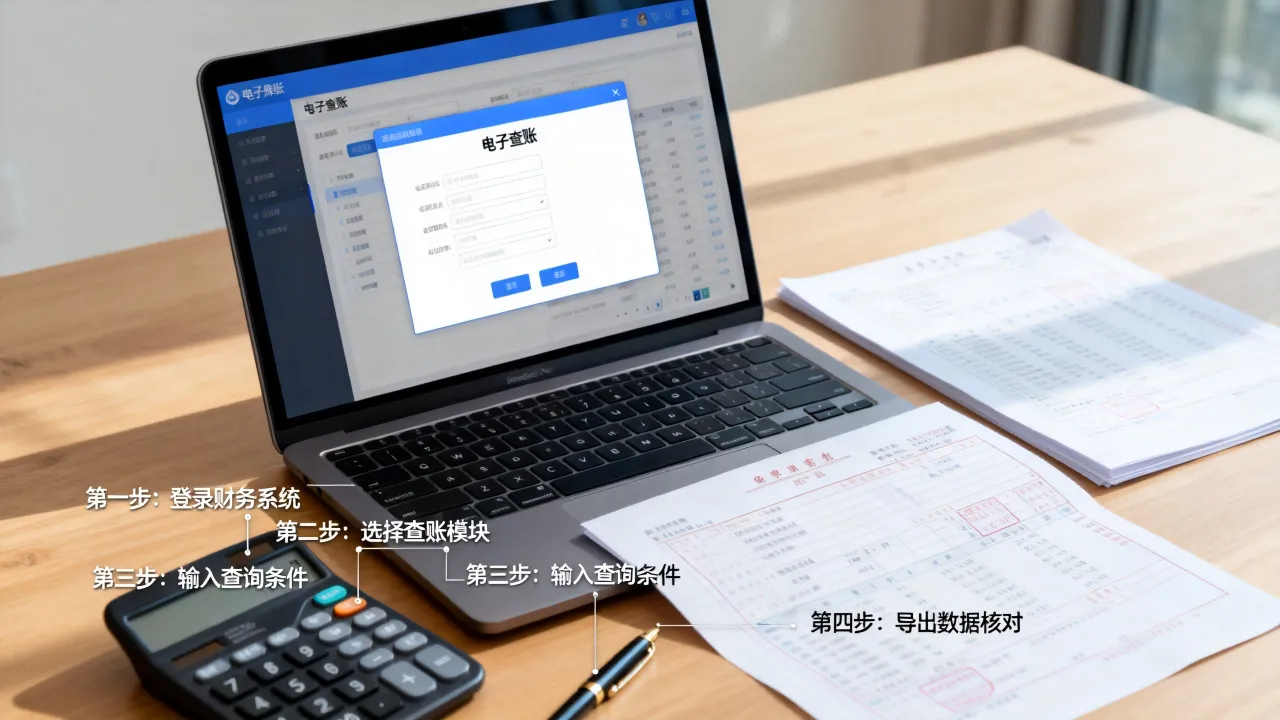
先查票面信息是否完整准确,再通过官方渠道验证真伪,最后检查金额、税率、抬头等关键字段与实际业务是否相符。
很多朋友拿到发票后随手一放,等到报销或抵扣时才发现问题,作为从业多年的财税工作者,我把日常积累的核对经验梳理成一套可以照做的流程,帮你避开那些常见的小坑。
发票真伪怎么查询,借助官方渠道最稳妥
拿到发票先别急着拍照发朋友圈,第一步确认这张票是不是真的,现在假发票技术不断翻新,肉眼很难分辨,直接交给官方系统验证最靠谱。
全国增值税发票查验平台操作路径
(1)打开浏览器,访问国家税务总局全国增值税发票查验平台 (2)在页面相应位置输入发票代码、发票号码、开票日期、开票金额(不含税金额)和校验码 (3)点击查验,系统会返回发票的详细信息,包括销方名称、购方名称、开票项目等 (4)核对返回的信息与纸质发票或电子发票显示的内容是否完全一致
近年来电子发票普及率大幅提高,查验平台也支持电子发票的查验,如果开的是数电票,还可以通过电子税务局【税务数字账户】直接查询对应发票的状态,行业共识认为,以税务机关查验平台的结果为准,这是判断真伪的最终依据。
一个简单实用的辅助判断方法
除了平台查验,有一个速度快又不容易出错的技巧:观察发票左上角的发票代码。
以增值税普通发票为例,代码第1-4位代表地区行政编码,第5-6位代表年份,第7位代表发票种类,如果代码显示的地区与该省份的行政区划代码对不上号,或者年份明显超前,就要多留个心眼了。
不用死记硬背,只需要记住粗略规律,再配合平台查验,绝大多数问题上都能及时拦住。
增值税专用发票和普通发票怎么核对,认准共性与差异
专票和普票的基本框架一致,但专票多了一些关键字段,核对时先搞清楚自己手里拿的是哪一种,再对照相应的要点。
专票与普票的共同核对项
- 票面左上方:发票代码、发票号码、机器编号是否齐备,印刷是否清晰
- 购买方信息:名称、纳税人识别号、地址电话、开户行及账号,普票一般只需前两项
- 销售方信息:名称、纳税人识别号、地址电话等项目是否完整
- 货物或应税劳务名称:规格型号、数量、单价、金额、税率、税额
- 开票人、收款人、复核人签名区域(实际场景中复核人和收款人经常为空,但开票人必填)
- 加盖发票专用章,章内名称要与销售方名称完全一致,不能用公章或财务章代替
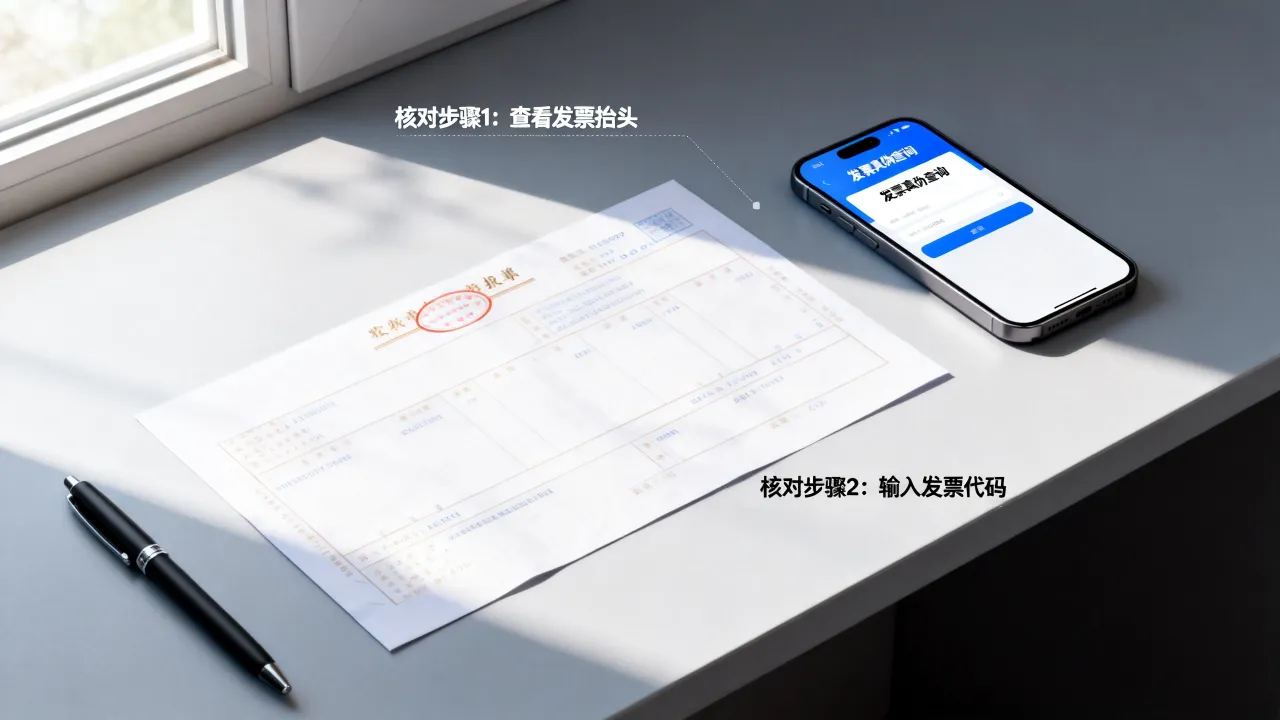
专票特有的偷税漏税风险点
(1)税率是否按商品适用档位填写:常见档位为13%、9%、6%和3%,如果购入办公用品却出现9%税率,大概率不太对劲
(2)价税合计是否与合同约定相符:把金额和税额加起来,看与合同报价是否一致,有的供应商故意只写不含税价,让购买方以为占了便宜,实际上还需要另补税点
(3)是否属于不得抵扣的情形:比如集体福利、个人消费类项目开来的专票,即使票面没问题也不建议抵扣进项税额,稍不注意,被税务部门提示风险就很麻烦了
普票的备注栏是一个高频扣分点
普通发票虽然比专票简单,但备注栏经常被忽略,运输发票需要备注起运地、到达地、车种车号以及运输货物信息;建筑服务类发票需要备注建筑服务发生地县(市、区)名称及项目名称;销售不动产的发票需要备注不动产的详细地址,上述几类业务如果备注栏空白,收到这样的发票基本可以要求对方重新开具。
电子发票和纸质发票的核对有什么不同
电子发票的普及让交付效率提高了很多,但也带来了新的核对习惯要求,两者核心字段一致,但电子发票多出几道特殊的检查工序。
电子发票要重点核对版式文件与查验码
- 电子发票的文件格式通常为OFD或PDF,收取后应保留原始板式文件,不要只截图保存
- 发票监制章需清晰完整,来源于税务局颁发,伪造的监制章较模糊,细节上会有缺失
- 查验码或二维码对应发票号码,扫描后跳转到税务局官网或查验平台,不要扫到第三方广告页面
- 电子发票重复打印报销是个老问题,财务人员需登记发票代码与号码,避免同一张票多次入账
原文件与打印件的对应关系
日常报销时,电子发票员工通常打印一张A5纸附在后面,这里有一个容易忽略的小常识:
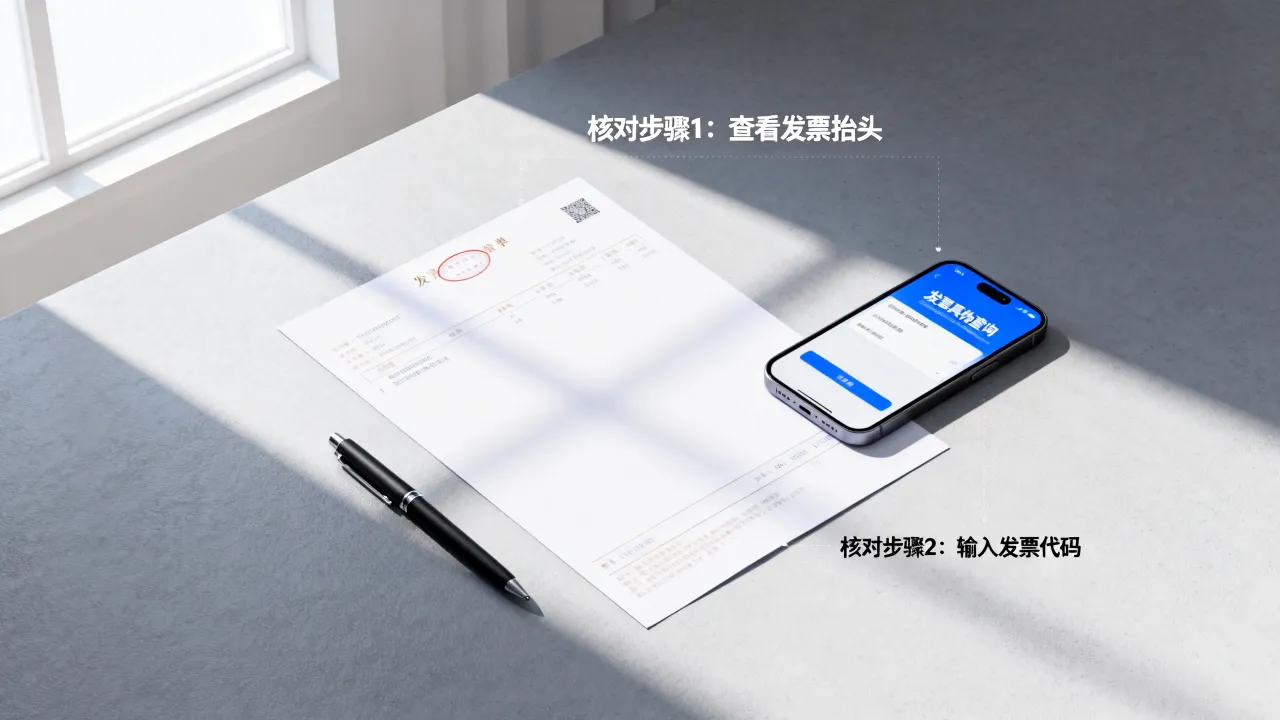
齐活的标准操作是:在电脑上打开电子发票原件,核对文件属性里的创建时间与开票日期是否基本一致,再在税务平台查验票面真伪,最后拿着打印件对照原件看有没有扫描不全或模糊的字段。
发票核对实操流程清单,跟着走不会漏
前面拆分了很多注意点,这里把这些步骤整合成一条线,照着走就能有条理地完成核对。
第一步:收到发票先梳理信息
| 核对项目 | 核对要点 | 常见问题 |
|---|---|---|
| 抬头(购方名称) | 与营业执照或纳税人名称完全一致 | 简称、漏字、繁体字 |
| 税号 | 统一社会信用代码准确无误 | 多一位、少一位、字母O与数字0混用 |
| 开票项目 | 与实际业务内容相符 | 会议费里混进餐饮费 |
| 金额与税额 | 价税合计等于合同约定金额 | 小数位四舍五入误差过大 |
第二步:发票查验平台验证真伪
- 登录国家税务总局查验平台,输入关键字段
- 核对返回结果与票面一致
- 查验时间选开票日期前后几天内,遇到跨年发票建议同时查验两次
第三步:根据业务属性做针对性检查
如果你是采购方,重点核对商品名称和数量是否与入库单对应;如果你是销售方,重点核对税率适用是否准确、发票是否在申报期内及时开具,不同业务类型的发票有不同的侧重点,分类处理效率更高。
第四步:标记可抵扣与不可抵扣属性
专票能不能抵扣、普票需不需要冲红,这些直接关系到税务成本,财务人员在核票时顺手做一步分类:
- 可抵扣进项:经营性支出,属于增值税应税项目
- 不可抵扣进项:集体福利、个人消费、免税项目
- 异常凭证:无法查验、缺失编码、税率填写错误等情况
分完类再登记到报销单或台账里,后面做账会顺手很多。
企业财务人员核对发票的常见误区
很多新手看似认真核票,实际上容易卡在一些固定的惯性思维里。
过度依赖查验平台而忽略肉眼检查
平台能判断真伪,但无法替你判断业务逻辑,比如某公司购买一批办公用品,开票项目显示为“咨询服务费”,金额还不小,平台查验肯定能过,但业务实质明显不符,业内专家指出,税务机关风控系统关注的就是“票表比对”和“业务实质关联”,只验真不看业务内容,等于白核。
忽略发票清单与汇总发票的对应关系
当开票项目较多时,销方通常汇总开一张票,再附带清单,清单需要从税控系统里打印出来,并加盖发票专用章,很多人核对时只看汇总发票,清单连章都没盖就直接收下,后续被退票的案例挺多的。
对电子发票重复报销的防范不够细
同一个电子发票文件打印两次,肉眼看不出来,财务系统如果没有查重锁重逻辑,就会造成费用虚增,正确的做法是建立发票登记Excel或使用报销系统的发票查重功能,按票号唯一性标记,建议养成收票当日登记的习惯,拖得越久越容易重。
关于发票核对的几个高频问题
发票真伪怎么查询最快?
针对单张发票查验,直接访问国家税务总局全国增值税发票查验平台扫码或手动输入关键信息,正常情况下10秒内就能返回结果,批量查验则通过电子税务局税务数字账户导入文件,系统会自动匹配每张发票状态,您只需关注标记异常的记录即可。
发票抬头字号有细微差别,还能报销吗?
不能,发票购买方名称必须以营业执照或税务登记信息为准,一字不差,抬头开成简称、含分公司后缀或错别字的发票,在税务合规层面属于不合规发票,企业所得税前不能扣除,增值税专票也影响进项抵扣。
电子发票打印的纸质版丢了可以重新打印吗?
可以,只要电子文件保存完好,重新打印即可报销,原电子文件仍然有效,但票据登记时需沿用原票号,不能重复登记,财务人员入账用打印件并附上查验结果即可满足内部存档要求。