小饭店如何纳税?核定征收和查账征收怎么选
小饭店常见主体有个体工商户、有限责任公司、个人独资和合伙制,主体不同,所得税完全不同。
个体工商户、公司、合伙制,税种不一样
- 个体工商户:增值税及附加、个人所得税经营所得、印花税、房产税和城镇土地使用税等,不交企业所得税。
- 有限责任公司:增值税及附加、企业所得税、分红个税、印花税等,利润先交企业所得税,分红再交个税。
- 合伙制:增值税及附加由门店交,合伙人分别按经营所得交个税。
核定征收和查账征收的实操差别
核定征收常见于小餐饮,税务局按行业、面积、地段、座位数等核定营业额或应税所得率,查账征收则按账本利润算,能不能核定,要看当地征管要求,不是老板自己挑。
| 征收方式 | 常见场景 | 申报重点 |
|---|---|---|
| 定期定额 | 小店、收入零散、账目不健全 | 按核定税额申报,超定额要补报 |
| 核定应税所得率 | 有一定收入,但成本票据不全 | 按收入乘所得率算经营所得 |
| 查账征收 | 公司、连锁店、账务规范门店 | 按利润申报,成本票据要齐全 |
业内专家指出,核定征收只是税款计算方式,不代表不用记账、不用申报,金税系统会比对开票、申报、平台流水和银行流水。
饭店纳税申报流程怎么走?堂食和外卖收入要分开算吗
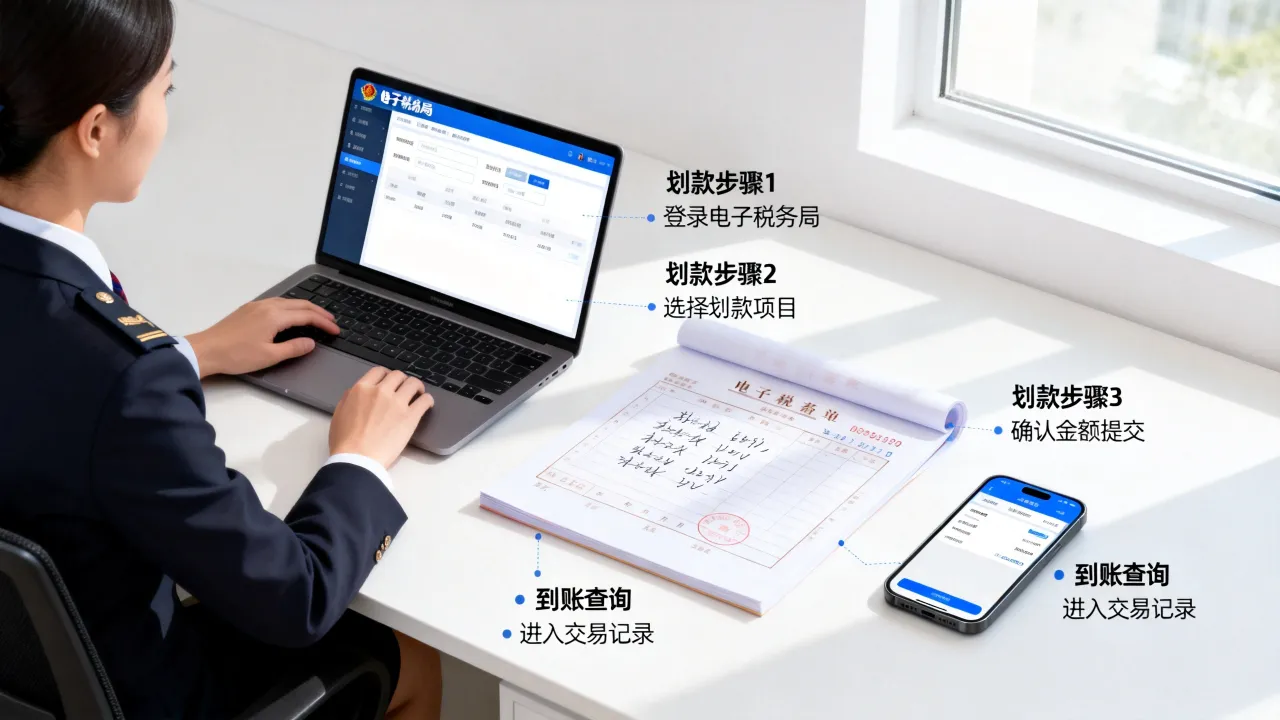
流程不复杂,难在坚持,开业后先把税务基础事项办完,再按月或按季申报。
开业后要办的税务事项
- 营业执照办好后,在电子税务局做首次办税或税务登记信息确认。
- 签三方协议,绑定对公账户或个体户经营者银行卡。
- 做财务会计制度备案,选择小企业会计准则或个体简易账。
- 申请发票额度,领用数电票或税控设备。
- 确定申报周期:小规模多数按季,一般纳税人按月。
堂食、外卖、酒水饮料的增值税处理
堂食按餐饮服务缴增值税,一般纳税人税率6%,小规模征收率3%,据财政部、税务总局公告2023年第19号,2023年1月1日至2027年12月31日,小规模纳税人月销售额10万元以下免征增值税,3%征收率减按1%。
外卖食品,如果是饭店制作并销售,通常按餐饮服务缴税,依据是国家税务总局公告2019年第31号,单独卖预包装食品、礼品、烟酒,可能按销售货物处理,税率13%或小规模征收率,外卖平台佣金、配送费,取得合规发票,一般纳税人可抵扣进项;小规模不能抵扣,但可计入成本。
申报期限和操作路径
电子税务局常用路径:我要办税—税费申报及缴纳—增值税及附加税费申报,小规模按季,季度终了15日内,一般纳税人按月,次月15日内,企业所得税季度预缴,年度汇算清缴在5月31日前,个体户经营所得年度汇算在3月31日前。
附加税费随增值税申报,城建税按所在地分为
开饭店一年要交多少税?常见税费成本拆解
“一年交多少”没有统一答案,取决于收入、主体、征收方式、房屋自有还是租赁、开票多少、利润多少。
增值税及附加
- 小规模:季度销售额未超30万元,通常免增值税;超过则按1%或3%征收率,开专票部分一般不享受免税。
- 一般纳税人:餐饮服务6%,销项减进项,食材、设备、装修、水电、房租专票等,符合条件可抵扣。
- 附加税费:以增值税为基数,增值税免,附加也免。
所得税:企业所得税与经营所得
公司交企业所得税,小型微利企业年应纳税所得额不超过300万元,据财政部、税务总局公告2023年第12号,减按25%计入应纳税所得额,按20%税率,政策执行至2027年12月31日,个体户交经营所得个税,适用5%—35%超额累进税率,按利润或核定应税所得率计算,业主工资不能税前扣除,但可扣生计费。
房产税、土地使用税、印花税等
自有房产,房产税按原值减除一定比例后2%,或出租按租金12%,城镇土地使用税按面积和地段,租赁合同印花税千分之一,小规模可享减半,垃圾处理费、油烟治理费不属于税,但也是门店成本。
北京开饭店纳税和上海有区别吗?地域性政策差异
我国主要税种规则全国统一,北京、上海、成都、杭州的增值税、所得税框架一致,区别多在地方附加、核定定额、财政奖补、垃圾处理费和油烟排放要求。
- 核定定额:各地税务局按行业、地段、面积定,北京核心商圈和郊区不同。
- 附加税费:城建税率看市区、县城、镇,不同地点不同。
- 财政返还:部分园区有奖补,但普通餐饮门店通常不适用。
- 申报入口:全国统一电子税务局,但资料清单和本地口径有差异。
行业共识认为,跨地域开饭店要按门店所在地独立做税务登记和申报,不能把总部一套账直接套到所有门店。
饭店纳税的底线是收入真实、申报及时、发票合规,把纳税人身份、征收方式、申报日历和成本票据这四件事固定下来,比临时找“税点”更稳。
饭店如何纳税常见问答
小饭店月收入不到10万,还要申报吗?
要,免征增值税不等于免申报,多数小规模纳税人仍要按季做增值税及附加税费申报,即使销售额填0或填免税栏,未按期申报可能产生罚款和纳税信用扣分。
饭店用微信、支付宝收款,需要报税吗?
需要,税务上按经营收入确认,不以是否进对公账户为唯一标准,金税系统会比对平台流水、开票数据和申报收入,长期少报,可能被核定调整。
饭店不开发票,是不是就不用交税?
不是,未开票收入同样属于增值税、企业所得税或经营所得的应税收入,顾客没要发票,只影响开票动作,不影响纳税义务。