在实际经营场景里,判断一家合作方靠不靠谱,最直接的标尺就是它的企业评级,查询企业评级并非只有一条路,官方公开渠道是基准,第三方平台是补充,而看懂报告本身才是关键,本文直接给出答案:优先查“信用中国”与国家企业信用信息公示系统,其次看交易所或银行间市场的披露文件,最后参考商业征信机构的评分作为风险预警。
企业评级的第一手来源:官方数据平台
很多人一上来就打开搜索引擎找“企业评级查询入口”,结果被各种广告页带偏,行业共识认为,政府搭建的数据平台才是唯一能作为法律证据的来源,商业平台的分数只能当作旁证,这些官方渠道覆盖了从行政处罚到司法诉讼的完整记录,且免费开放,不存在信息滞后的问题。
信用中国:行政处罚与红黑名单的权威出口
信用中国(creditchina.gov.cn)由发改委和央行牵头建设,是所有企业信用信息的汇总门户,实际操作中,输入企业全称后,页面会直接显示该企业是否被列入经营异常名录、严重违法失信名单,以及近三年的行政处罚记录,这里有一个很多人不知道的细节:查询结果里带“失信被执行人”标签的企业,无论它的商业评级多漂亮,都意味着法院已判定其有履行能力却拒不履行,这是合作层面的绝对红灯。
要查得更深,可以在“信用信息”分类下切换“行政许可”和“行政处罚”标签,如果一家企业频繁被环保或税务部门处罚,即便其主体信用评级维持在AA级,也说明内部管理存在系统性漏洞,这个信息在商业评级报告里往往会被弱化。
国家企业信用信息公示系统:年报数据里的隐形信号
另一个必须查的官方渠道是“国家企业信用信息公示系统”(gsxt.gov.cn),这个平台的核心价值不在评级本身,而在年报的交叉验证,具体操作方法是:查询到目标企业后,点开“企业年报”栏目,连续查看近三年的社保缴纳人数变化,如果评级的资产规模在增长,但社保人数却逐年下降,大概率存在劳务外包或人员优化,这对依赖其持续交付能力的合作方来说是个危险信号,这个系统里“变更记录”比评级报告更诚实——实缴资本是否到位、股权是否频繁质押,这些信息在评级机构的报告里通常只是一笔带过。
评级机构与资本市场披露的查询路径
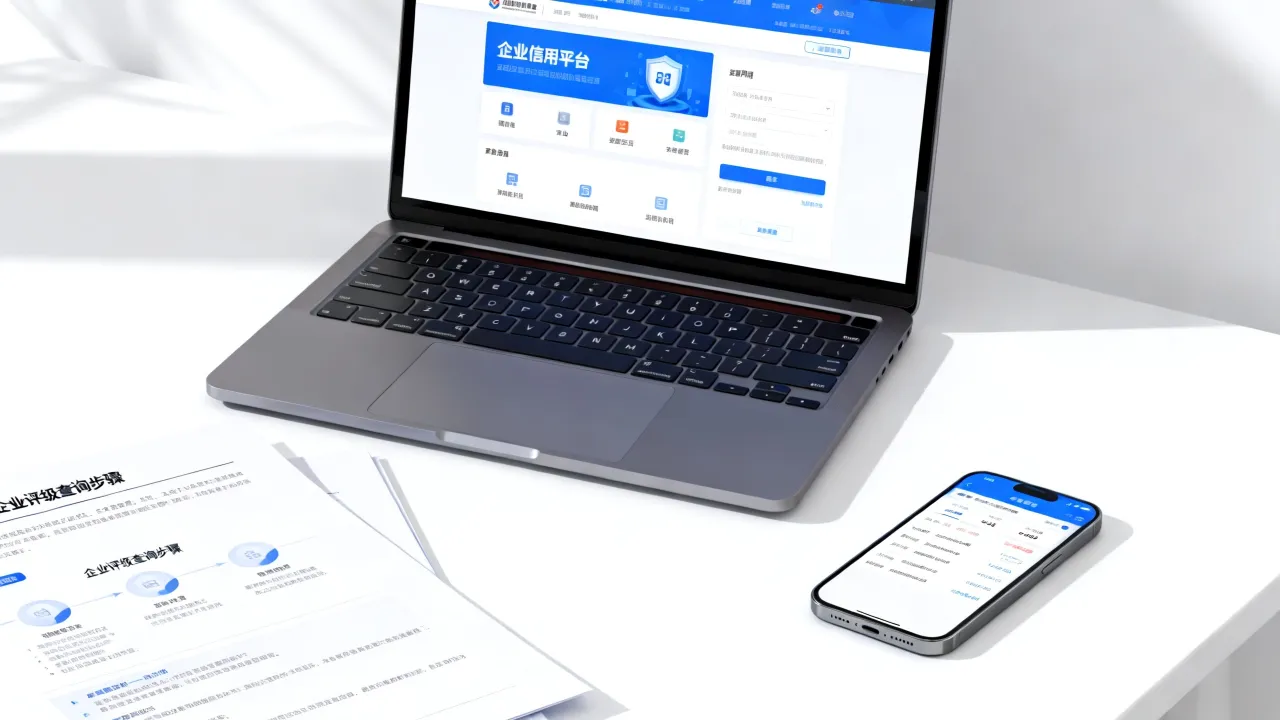
企业信用评级怎么查询:评级机构的官网索引
目前国内主要评级机构包括中诚信国际、联合资信、大公国际、新世纪评级等,均受交易商协会和证监会监管,它们的官网都设有“评级信息公开”栏目,支持按企业名称或债券代码检索,这里要提醒的是,企业主动公布的评级结果与评级机构主动披露的跟踪评级报告,含金量完全不同,主动公布的通常只截取上文归纳页,而被监管要求披露的跟踪评级报告会包含财务分析、经营风险、偿债能力等完整论证过程,查询技巧在于:去评级机构官网下载PDF原件,看“评级观点”之后的“关注点”章节,这部分列出的风险因素往往比评级符号本身更值得细读。
企业评级在哪里查:交易所与银行间市场的差异
如果目标企业发过债,那么查询路径就更清晰了,上交所和深交所的官网都有“债券信息”专区,输入债券代码或企业简称,就可以找到发行时的信用评级报告和后续的跟踪评级公告,而银行间市场交易商协会的“信息披露”系统则覆盖了短期融资券、中期票据等产品,主要针对AA级以上的发债主体,两个市场披露频率不同,交易所市场要求每年至少披露一次跟踪评级,而银行间市场在债项存续期内要求每半年更新一次,企业评级查询的精确度取决于你找对了市场归属。
主体评级与债项评级的差异解读
查询到结果后,很多人会被“AA+”和“AAA”这类符号搞晕,企业主体评级衡量的是这个企业自身的偿还债务能力,而债项评级衡量的是这支具体债券的安全性,后者可能因为增信措施而高于主体评级,此时更需要关注“评级展望”这个附加项,它分正面、稳定、负面三档,如果一家企业主体是AA级但展望被调整为“负面”,这说明在未来一两年内存在评级下调压力,其融资成本大概率会上升,这对上下游合作商的账期是潜在威胁,行业专家指出,近年的违约案例中,大多数企业在爆雷前的评级仍维持在AA级,真正提前预警的信号正是评级展望的突然转负,而非评级本身的下调。
商业征信平台与专项报告查询
除官方渠道外,商业征信平台的使用场景集中在快速尽调阶段,这类平台的数据来源包括工商信息、司法记录、知识产权、招聘动态等多个维度,虽然没有官方权威,但在效率层面有优势。
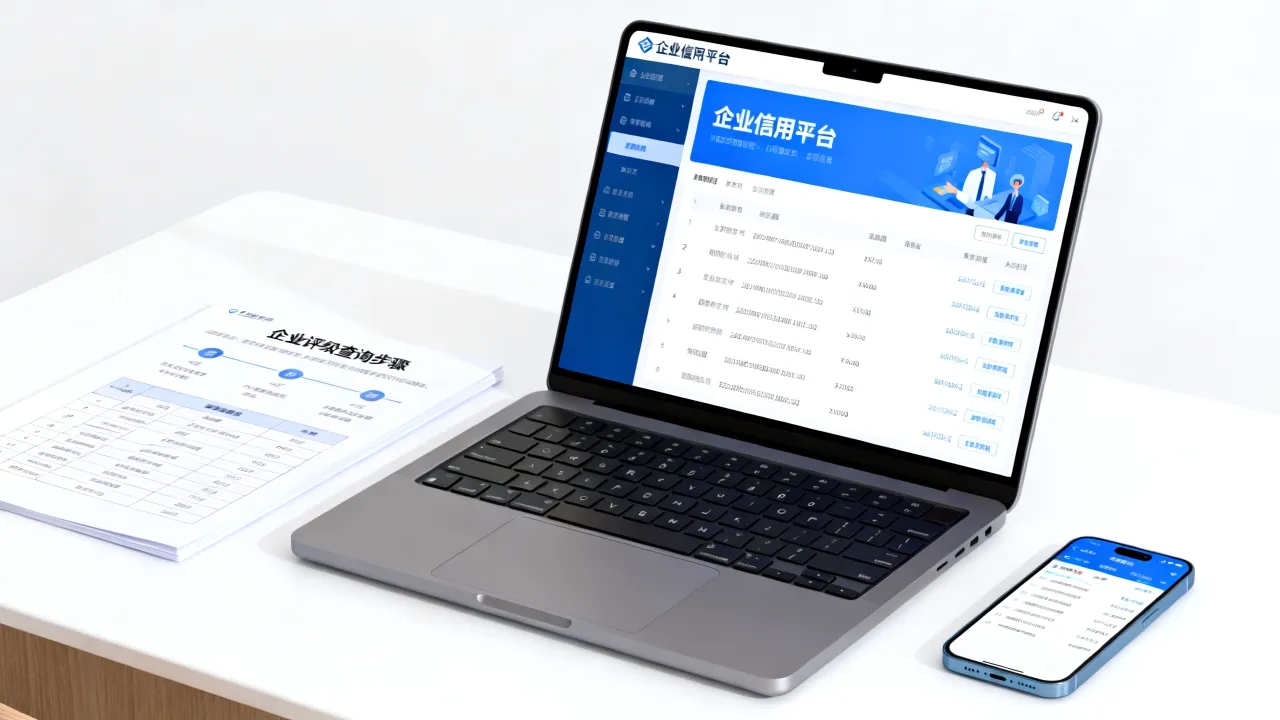
天眼查、企查查的评分体系如何看
这类平台会给出一个综合评分,算法涉及的变量通常有数百个,包括注册资本变化、对外投资风险、法律诉讼数量等,需要理解的是,这个分数是动态的,而且受舆情信息影响极大,一条未判决的合同纠纷新闻可能导致评分骤降,但企业实际经营并未受到影响,在使用第三方评分时,更合理的策略是关注“风险提示”栏目的具体条目,而不是给总分赋予过高权重。
企业信贷评级与融资场景中的查询差异
当你需要了解一家企业真实贷款违约概率时,央行征信中心的“企业信用报告”才是标准答案,但目前个人无法直接查询他人企业的信用报告,需要企业自行授权打印或由合作银行内部查询,这就是所谓的企业信贷评级,常见于授信审批流程,适用场景是:你准备给某家供应商提供预付款或延长账期,此时让对方提供央行征信报告,比任何商业App的截图都更有说服力,实际操作中,报告里最核心的数据是“未结清贷款余额”和“对外担保余额”,这两个数字直接决定其隐性负债规模。
不同场景下的评级查询实操路径
针对不同诉求,查询策略应当有所区分,下面的场景化拆解能帮你看懂每一步的用意。
招投标前的对手分析
此时需要快速横向对比,建议路径为:先用企查查或天眼查查看目标企业的自身风险提示,再切到信用中国查看行政处罚记录,最后去评级机构官网检索最新跟踪评级,执行时间为15分钟,覆盖范围包括工商、司法、行政、资本四个层面。
大宗交易前的事前风控
大宗交易建议增加一个动作:委托专业征信机构出具深度报告,这类报告价格通常在数百元到数千元不等(价格会因报告深度和覆盖范围浮动),但可获取的数据维度远超免费渠道,比如关联公司网络图谱、实际控制人对外投资路径、上下游主要客户分布,在签约前的风险排查阶段,这笔投入是划算的,核心方法是,拿到报告后,将企业提供的财务报表与征信报告里的纳税数据做交叉比对,两者差异超过一定范围就应触发预警。
查询报告中极易忽略的三个细节
企业评级多久更新一次”与查询时效问题
评级结果并非终身有效,所有评级都有有效期,这直接影响查询时的判断基准,企业主体评级通常每年更新一次,跟踪评级报告也按年度出具,债项评级则随着债券存续期延续、在每次付息或兑付时点触发更新,商业征信平台的评分则随时可能因新增司法记录或新闻舆情而调整。
Q&A:企业评级查询常见疑问
企业评级和征信报告是一回事吗
不是,企业评级是专业评级机构对偿债能力的评估,用符号表示(如AAA、AA、A);征信报告则是央行征信中心记录的信贷和履约历史,表现为连续的信用记录而非等级符号,查询渠道也不同,前者在评级机构官网或交易所披露平台可查,后者需要企业授权打印,两者信息互有参考价值,但征信报告更能反映日常经营的还款意愿。
第三方平台的评分可信度有多高
商业平台的评分适合作为初筛工具,不适合作为最终决策依据,它的优势是覆盖企业数量广、查询门槛低,短板是算法不透明且受非财务信息干扰较大,建议将其定位为“风险雷达”,当评分出现断崖式下跌时,回到官方渠道去核实是否存在行政处罚或法律诉讼,以官方公示结果为准,第三方数据出现误差的概率相当大,尤其在股权穿透和关联企业识别方面,因而不能单独用于法律用途。
查询企业评级是否会产生费用
官方渠道完全免费,包括信用中国、国家企业信用信息公示系统、交易所披露平台,评级机构官网的PDF报告下载也免费,产生费用的场景只有两类:一是委托征信机构定制深度分析报告,二是购买商业平台的企业信用报告增值服务(如导出完整股权链或风险扫描),在常规商业合作中,免费渠道基本能满足九成以上的核查需求。
评级查询的最终目的不是看符号,而是透过符号看懂背后的经营痕迹,用好官方免费的底牌,辅以第三方工具的效率,将每次查询都落到具体风险点的排除上,才能真正让企业评级为决策服务。