运输企业抵扣增值税的关键在于取得合规扣税凭证、区分运输服务与车辆购置等不同业务类型,并严格按用途划分可抵扣与不可抵扣项目。
现在运输行业的竞争越发激烈,油费、路桥费、修车费、司机工资,哪一样都在咬利润,很多老板只知道交了税,却不知道其实很多该抵的税没抵回来,我干运输财务这些年,见过太多企业把能抵扣的进项票当废纸扔了,也见过不少因为抵扣错了被税务稽查盯上的,说到底,抵扣这事儿,不是会计一个人的事,是老板和司机都得懂点的生存技能。
运输企业哪些进项票能抵,哪些不能抵
说到抵扣,第一道坎就是搞明白什么票能用,很多运输老板拿着增值税专用发票就觉得能抵,其实不然,运输企业的进项抵扣,得看具体业务场景。
油费、路桥费、修车费是三大主项
运输成本里,油费占比相当大,路桥费和修理费也是大头,这三项的增值税专用发票,只要抬头是公司全称,业务真实,都可以正常抵扣。
油费抵扣要注意,必须取得增值税专用发票,普通发票抵不了,现在很多加油站都有电子专票,加油后记得让加油员开一下,别嫌麻烦,很多车队老板觉得一张票几百块,懒得开,一年下来丢掉好几千的进项。
路桥费这块,通行费电子普通发票可以抵扣,这一点跟油费不太一样,ETC充值的预付卡发票不能直接抵扣,得等实际消费后开具通行费电子发票才行,很多财务不清楚这点,拿着预付卡发票就入账,稽查的时候全被踢出来。
修车费抵扣需要关注维修清单和发票内容一致,如果发票开的是“汽车配件”但实际是整车改造,税务认定时会有风险,维修费专票没问题,但如果是保险公司赔付的维修费,公司实际没花钱,那这部分就不能抵扣。
车辆购置与租赁的抵扣规则
买新车、新货车,取得的机动车销售统一发票可以抵扣进项税,这算是运输企业最大的一笔进项,二手车交易,取得二手车销售统一发票,抵扣要谨慎,因为二手车发票不是专票性质。
融资租赁租入的车辆,如果取得了增值税专用发票,承租方可以按规定抵扣,但经营租赁的车辆,出租方开票,承租方按租金金额抵扣,这跟自有车辆的折旧逻辑完全不同。
不可抵扣的项目要心里有数
集体福利、个人消费的进项,比如给司机发的福利品、食堂采购的物资,这些专票不能抵扣,用于简易计税项目或免税项目的运输服务,进项也不得抵扣。
贷款利息、餐饮娱乐服务的进项,即使取得专票,也不能抵扣,运输企业跟银行打交道多,融资利息的进项税是不得抵扣的,这是增值税链条的设计决定的。
简易计税与一般计税的抵扣对比
运输企业可以选择一般计税,也可以选择简易计税,很多老板不知道这两者的抵扣逻辑完全不一样,选错了直接影响税费。
一般计税:进项税额可以充分抵扣
一般计税方法下,销项税额减去进项税额,差额就是应纳税额,运输企业年应税销售额超过500万元,一般就会被认定为一般纳税人,在这种模式下,油费、路桥费、修车费、购置车辆等取得专票,统统可以抵扣。
看起来很美,但一般计税对票据管理要求很高,如果供应商不给开票,或者开的是普票,那进项就白白损失,行业测算显示,运输企业的实际税负率往往高于名义税率,很大原因就是进项票取不齐。
简易计税:不能抵扣进项,征收率固定
小规模纳税人可以选择简易计税,征收率通常为3%,特殊情况如二手车经销,减按0.5%征收,但简易计税最大的坑在于,所有进项税额都不能抵扣,哪怕你拿到了专票。
一些新成立的小型运输公司,开票额度不大,觉得简易计税省事,但如果业务量增长快,油费支出大,简易计税反而吃亏,这时候就要权衡:是按简易计税少交税但放弃进项,还是按一般计税多扣点进项。
运输企业抵扣选择实操建议
如果你的客户都是大企业,要求开9%或13%的专票,那基本就得选一般计税,如果你的客户主要是个人或小商户,对发票税率不敏感,那简易计税可能更划算。
关键判断标准:
- 预计年应税销售额是否超过500万元
- 上游供应商能否稳定提供增值税专用发票
- 油费、路桥费、修车费等成本占总成本比例高低
- 客户对发票税率的需求
运输企业抵扣的发票类型与流程梳理
很多人把抵扣理解成“有发票就行”,其实从取得发票到申报抵扣,有一套完整的操作路径,任何一个环节出错,都可能让进项票失效。
增值税专用发票、电子发票与通行费发票
运输企业日常接触的抵扣凭证,主要包括:
- 增值税专用发票(纸质或电子)
- 机动车销售统一发票
- 收费公路通行费增值税电子普通发票
- 海关进口增值税专用缴款书
电子普票里,只有通行费发票可以抵扣,而且是按票面税额全额抵扣,其他电子普通发票,比如住宿费、餐饮费的电子普票,都不能抵扣,这是运输企业财务最容易搞混的地方。
勾选认证操作路径
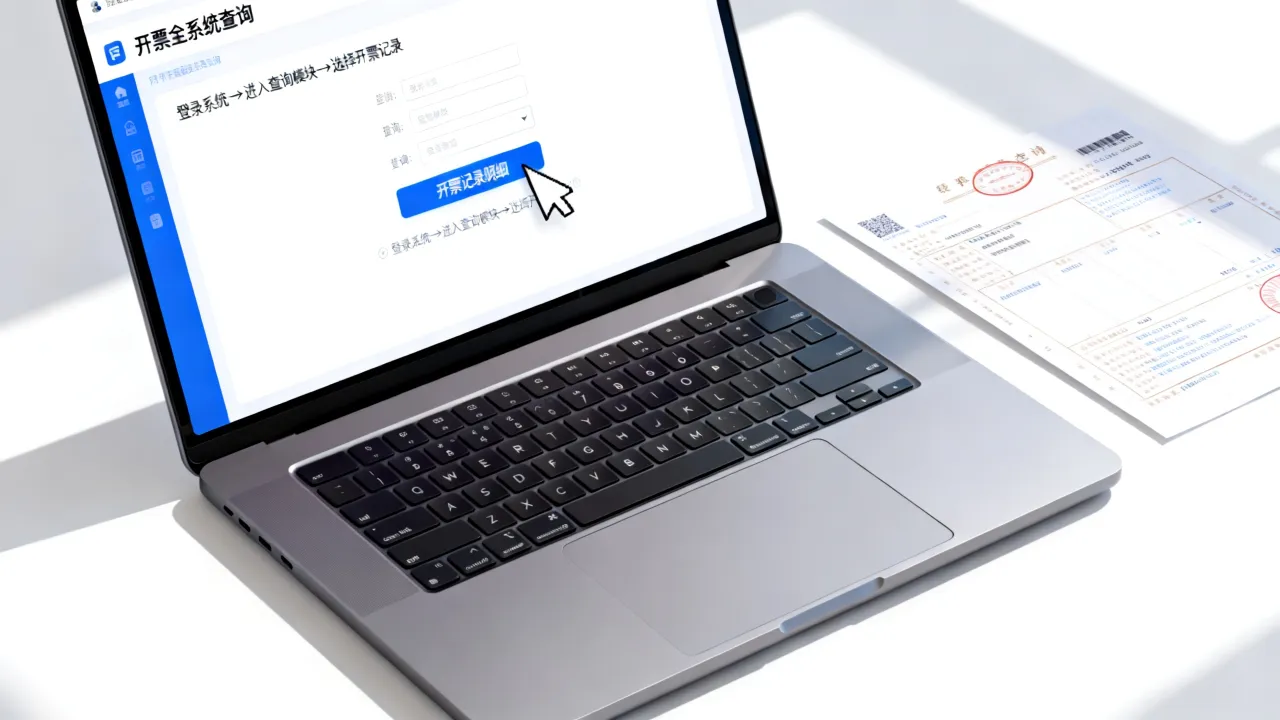
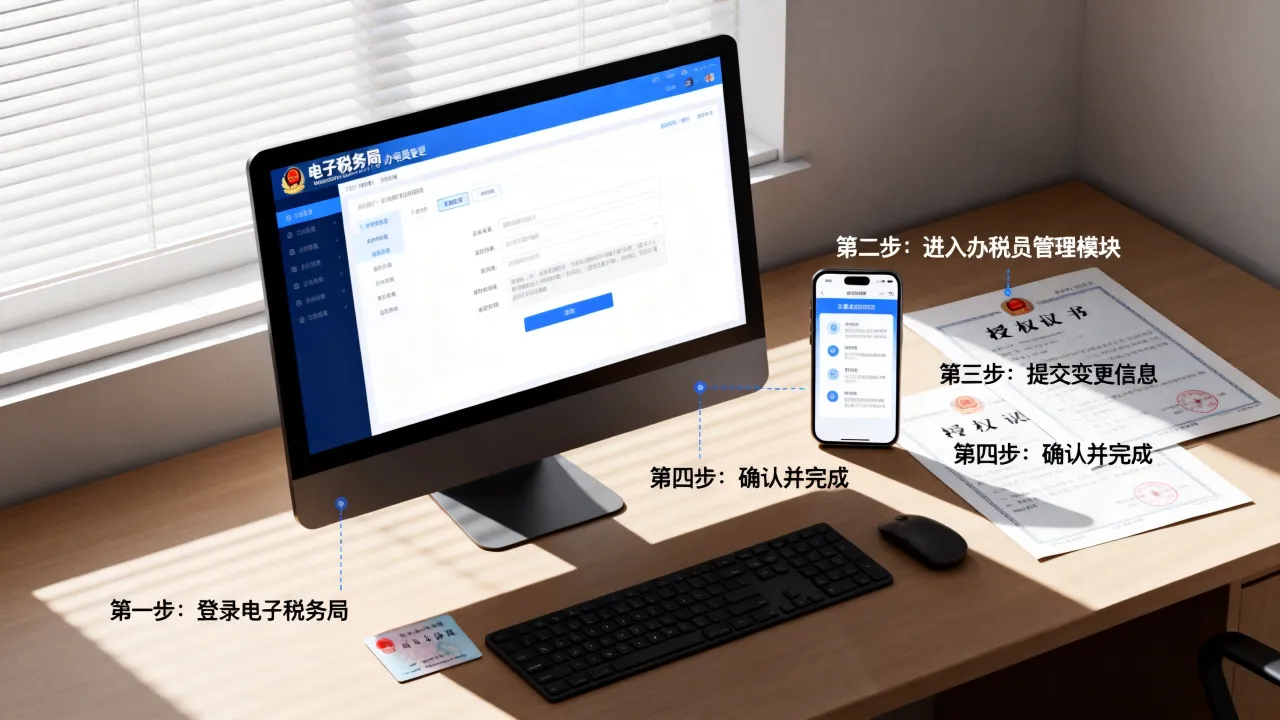
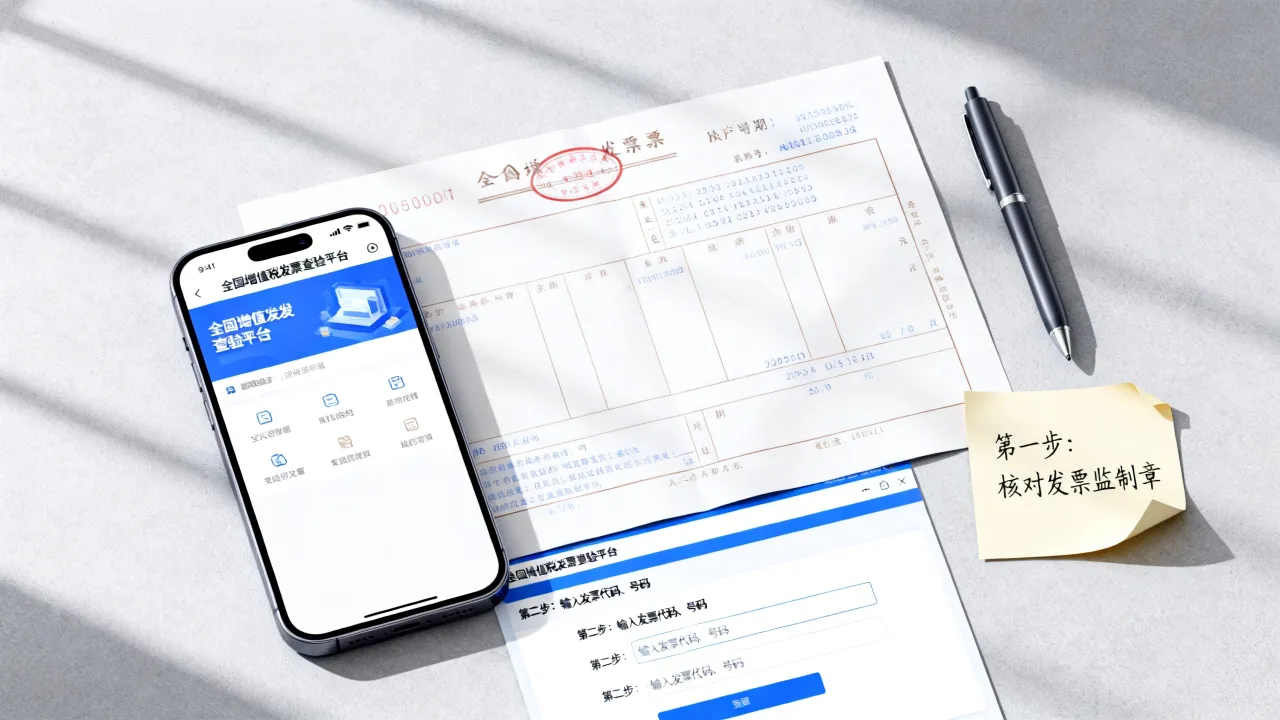
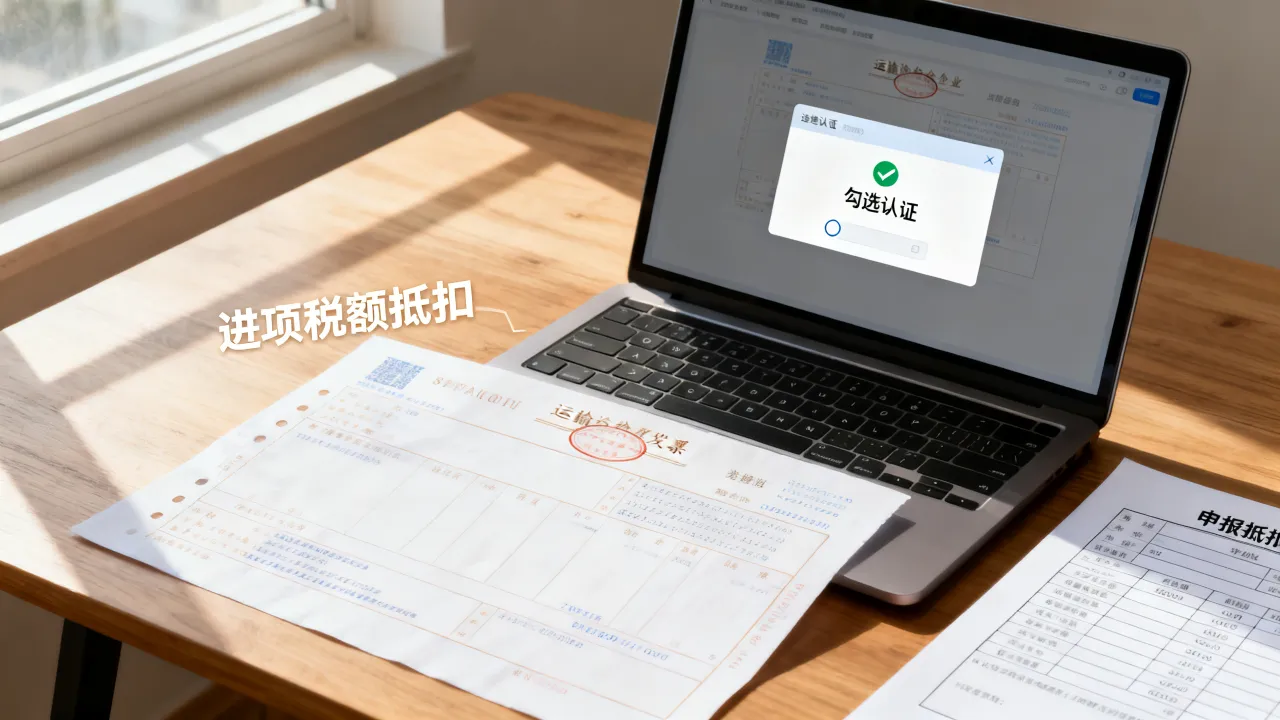
取得增值税专用发票后,需要登录增值税发票综合服务平台进行勾选确认,确认后才能在申报时体现进项税额,具体路径是:登录电子税务局,进入发票综合服务平台,选择“抵扣勾选”,找到对应发票,提交确认。
这里有几个容易踩的坑:
- 超过认证期限未勾选,发票失效
- 发票开具有误,勾选时提示不通过
- 红字发票未处理,造成重复抵扣嫌疑
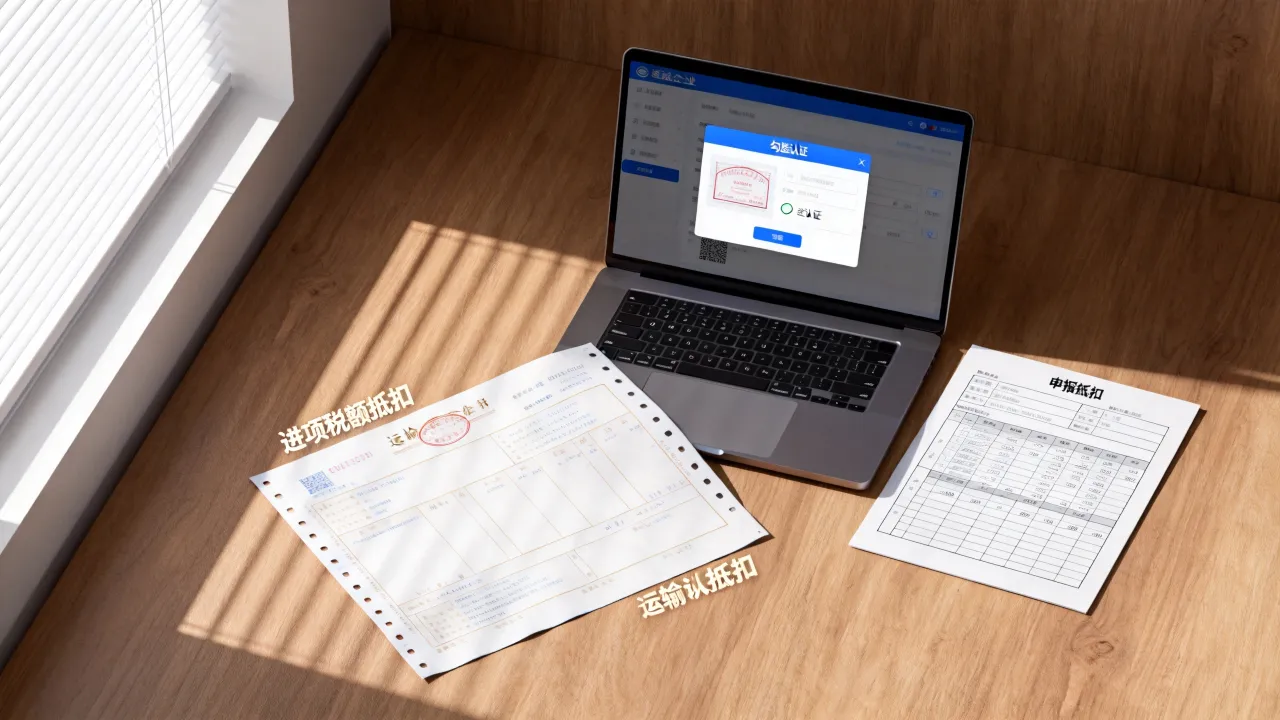
近年来,税务系统对发票异常比对越来越严格,行业共识认为,财务人员每月结账前核对一次待勾选发票清单,能减少大量麻烦。
运输发票抵扣的申报表填写
进项税额填在增值税纳税申报表附列资料(二)中,需要区分专票、通行费发票等不同类型,分别填入对应栏次,如果填写位置错误,税务局系统比对不过,会触发异常核查。
申报表填写关键是按栏次归集,比如通行费电子发票填入“其他扣税凭证”相关栏次,而不是填入“增值税专用发票”栏次,很多会计随手一填,等到被税务要求转出时才发现问题。
运输企业抵扣频发的税务风险
抵扣环节里,风险往往藏在细节中,有些是知识盲区,有些是操作失误,但税务层面不会区分动机,查到了就可能面临补税和滞纳金。
虚开发票与资金流不一致风险
运输行业是虚开发票的高发领域,有些个体司机挂靠运输公司,用公司的资质接活,票却由公司开给客户,这就容易形成“三流不一致”,税务核查时会关注资金流、发票流、货物流是否统一,如果司机个人收了运费但发票是公司开的,缺乏委托结算协议,公司就会面临虚开认定风险。
规避思路是:挂靠车辆以公司名义经营时,签订挂靠协议,运费进入公司账户后再转付给司机,保留完整的资金付讫凭证,这样发票流、资金流、业务流才能对应上。
油票进项占比过高被预警
运输企业的油费发票是合理支出,但如果油费比例超过行业正常水平,税务系统会自动预警,因为正常运输企业的油费占比大概在30%-40%左右,如果油票抵扣比例异常高,税务会怀疑是不是存在买卖发票。
有些企业用购买加油卡的方式充成本,但预付卡发票不能抵扣,且实际消费时间与入账时间差异大,容易产生税会差异,业内专家指出,油费抵扣要结合车辆里程数、油耗标准做合理性说明,必要时建立油耗台账。
ETC发票与现金路桥费的抵扣困境
ETC电子发票可以抵扣,但人工车道取得的纸质通行费发票,大多数情况下不能抵扣,这就造成了一个尴尬:有些车辆走不了ETC,实际支付了路桥费,却拿不到可抵扣的票据。
解决思路:统一安装ETC,或者通过物流平台开具的电子通行费发票入账,如果实在不行,这部分成本就只能作为所得税税前扣除,但增值税进项无法抵扣,属于政策性损失。
运输企业长途干线场景下的抵扣策略
跑长途干线的运输企业,成本结构和短途城配有明显差异,单趟里程长、油费占比高、过路费覆盖省份多,相应的抵扣策略也完全不同。
跨省加油与油卡管理
长途司机到了外地,经常在民营加油站加油,民营加油站的发票开具比较随意,有些能开专票,有些只能开普票,财务要事先跟司机明确:加油必须要求开具增值税专用发票,如果加油站开不了,就换一家。
很多运输公司给司机配备统一的油卡,公司统一充值、统一开票,这样油费进项能得到集中管理,但油卡充值是预付性质,取得的发票是预付卡销售发票,不能抵扣,要在司机消费后由加油站开具实际消费金额的专票,才能抵扣。
路桥费集中抵扣与台账管理
跨省运输的路桥费发票,来自不同省份的ETC系统,开票分散,时间不一,财务每月整理一次,把所有通行费电子发票汇总后勾选抵扣,建议建立路桥费台账,按车牌号、通行时间、金额、发票号码归集,既方便申报,也方便应对税务核查。
运输企业货运平台代开发票的抵扣问题
近年来,网络货运平台兴起,很多运输公司通过平台接单,平台代开增值税专用发票的现象越来越常见,这种发票能不能抵扣?答案是肯定的,但前提是平台具备代开资质,且业务真实。
使用平台代开发票,运输企业要保留订单记录、运输轨迹、支付流水,形成完整的业务证据链,仅凭一张平台开的发票入账,税务核查时很容易被认定为接受虚开。
运输企业抵扣常见问题答疑
运输企业购买二手货车能抵扣增值税吗
取得二手车销售统一发票,一般不能用于增值税进项抵扣,但如果卖方是增值税一般纳税人,且自行开具了增值税专用发票,那么买方可以凭该专票抵扣进项税,实操中,个人卖二手车无法开具专票,二手交易市场代开的发票通常也不能抵扣。
司机报销的餐饮费和住宿费能抵扣吗
餐饮费无论是否取得专票都不得抵扣进项税,住宿费如果取得增值税专用发票,且属于因公出差发生的,可以抵扣,很多运输公司司机在外过夜,住宿费专票能抵就抵,但要注意抬头必须是公司全称。
运输企业车辆保险费的进项税额能抵扣吗
车辆保险费取得的增值税专用发票,可以抵扣进项税额,保费专票属于现代服务业中的财产保险服务,税率6%,但保险公司经常将车船税合并开在发票备注栏中,车船税部分不能抵扣,只能计入成本。
运输企业的抵扣问题,归根结底是票据管理和业务真实性的问题,把好这两关,该抵的抵到位,不该抵的坚决不碰,增值税税负就能控制在合理水平,无论是大车队还是个体老板,建议每个月留出专门时间核对一次进项票的完整度,算算还有多少该抵的没抵,这比多跑几趟业务来得更实在。