只要合同签订形式、用工管理权归属和结算方式符合"整体业务承包"特征,发包方就彻底摆脱了代扣个税和社保代缴的义务,全部纳税责任集中在承包方身上,发包方只需取得一张品名正确的增值税专用发票入账抵扣即可。
很多老板和财务一听"劳务外包"就觉得跟劳务派遣是一回事,其实在税务眼里,这两个玩法差的不是一星半点,搞清楚底层逻辑,纳税申报和开发票都不会再犯迷糊。
劳务外包和劳务派遣有什么区别:税务定性决定税负
咱们先聊个具体场景:某软件公司急需十个程序员应急上线一个项目,某工厂把整个装卸班组打包交给第三方管理,前者是派人来干活,后者是承包一件事,税务稽查最看重的就是这两者之间那条边界线。
合同标的与管理权决定纳税身份
外包签的是《业务外包合同》或《服务合同》,标的是"工作量"和"交付成果";派遣签的是《劳务派遣协议》,标的是"人"。实务中最容易栽跟头的是管理权归属,外包人员的考勤、排班、工作分配由外包公司自己的现场主管负责,发包方只能提验收要求,行业共识认为,凡是把员工算作外包公司编制,却由发包方直接下达指令和考勤记录的,大概率会被税务稽查认定为事实劳务派遣,届时发包方不仅要补缴个税,还得按日加收滞纳金。
发票税目完全不同
外包发票按服务内容走:建筑业是9%的"建筑服务",信息技术业是6%的"信息技术服务",保洁绿化是6%的"商务辅助服务"。 派遣发票则是属于"人力资源服务",且可以选择差额征税,开票时备注栏必须注明"差额征税"字样。建筑劳务外包如何纳税:不同主体税目解析
建筑行业是重灾区,总包把钢筋工、木工、架子工包给一个劳务公司去管理,这属于"建筑服务-其他建筑服务"。
注意:建筑劳务外包千万别开成"人力资源服务"发票,否则发包方取得进项票后,税务系统会自动比对项目异常,引发风险预警。
劳务外包税率是多少?算清增值税与个税
这个疑问词很多会计搜过,核心上文归纳是:外包公司的税负包含增值税和企业所得税两块,发包方的责任仅限于凭票抵扣。
增值税的点数取决于服务实质
外包公司是一般纳税人: 信息技术外包、设计外包、财务外包,适用6%。 建筑劳务外包,适用9%(可选简易计税3%)。 物流装卸外包,适用6%。外包公司是小规模纳税人: 征收率通常为3%,享受减征政策时按1%开票,但抵扣方只能按票面税额抵扣。
发包含一项无形负债:个税的扣缴义务已经转移给外包公司,外包人员由外包公司发工资、申报个税、缴纳社保,发包方银行流水里绝不能出现"代发劳务工工资"字样,否则会被认定直接用工,触发补税。
劳务外包发票几个点:专票与普票的抵扣逻辑
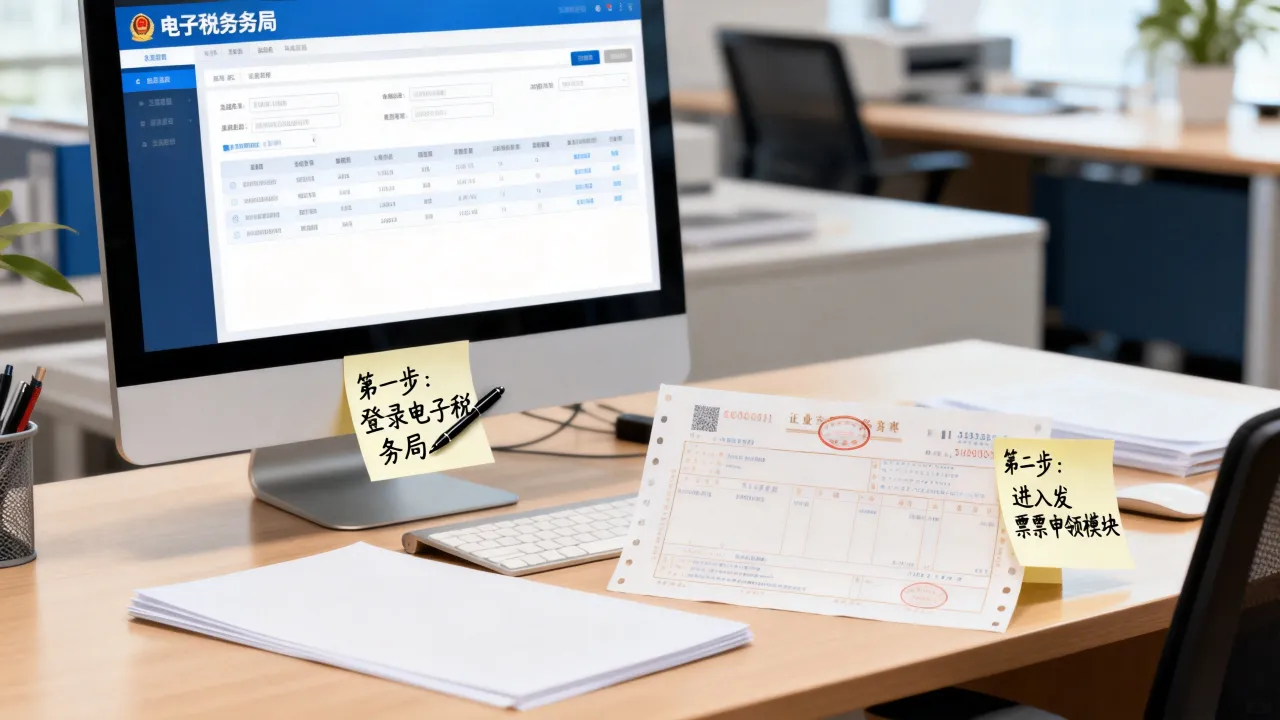
价格长尾词自然带出来,如果你是小规模纳税人,索取普票就好了,全额计入成本;如果你是一般纳税人,务必要求对方开专票。抵扣逻辑表格化处理:
| 发包方身份 | 取得发票类型 |
| 个税扣缴责任 |
|---|---|---|---|
| 一般纳税人 | 6%或9%专票 | 按票面税额抵扣 | 无 |
| 一般纳税人 | 3%专票(小规模代开) | 按票面3%抵扣 | 无 |
| 小规模纳税人 | 普票或0%免税票 | 不可抵扣,全额进成本 | 无 |
外包公司若不开票,发包方将无法在企业所得税前扣除这笔费用,相当于白干一年。
制造业劳务外包怎么交税:三个实操检查点
制造业常用外包解决产线辅助岗位的人力缺口,纳税动作其实就聚焦在三个检查点上。
检查点一:合同条款是否具备"事"的特征
合同必须约定"每小时产出量、废品率上限、月度验收标准"。 严禁出现"乙方派遣X名员工到甲方车间"字样。 合同中写明"乙方自行负责员工招聘、培训和劳动纪律管理"。检查点二:发票品名是否跟着实质走
车间清洗外包,品名开"商务辅助服务-清洁服务"。 生产线装配外包,品名开"劳务服务"或者"加工劳务"(按13%货物加工修理修配劳务计税,注意这里的外包通常涉及自带工具及材料)。 如果外包公司只是提供人手让工厂自己的班长管理,那必须改成"人力资源服务*劳务派遣"加差额征税。业内专家指出,跨区域建筑外包的预缴制度,是防止税源流失的核心机制,制造业虽不涉及跨区域预缴,但必须注意外包公司注册地在外省的情况,此时发包方需要核验对方当地税务局的《外管证》电子回单,确保税款已在异地足额缴纳。