购买收购发票没有正规零售渠道,唯一合规做法是通过真实业务向税务机关申请代开或自开,任何私下买卖发票都属于违法行为。
很多企业主和财务人员在实际经营中遇到过类似困惑:收购业务需要发票入账,但对方无法提供票据,于是把主意打到“购买发票”上,这篇文章先把上文归纳摆在最前面:市面上所有声称能代开收购发票的中介、个人或平台,均属于违法操作,一旦被税务稽查系统识别,企业将面临补税、滞纳金、罚款,严重的还会被列入税收违法黑名单,下面从风险、操作流程、合规替代方案和费用标准几个维度,把收购发票这件事彻底讲透。
收购发票怎么买才合规?先搞懂业务实质
为什么收购发票不能直接“买”?
收购发票是特定行业(如农产品收购、废旧物资回收)中,收购企业向个人出售者支付款项后,由收购方自行开具的抵扣凭证,它和普通增值税发票最大的区别在于:开票方是购买方,而非销售方。
税务机关对收购发票的管理极其严格,核心原因是它涉及进项税额抵扣和所得税税前扣除两大利益点,近年来,多地税务稽查部门利用金税四期系统对收购发票的开具品名、金额、流向进行实时比对,数据显示,相当一部分虚开发票案件集中在农产品和废旧物资收购领域,行业共识认为,收购发票是税务监管的高风险地带,没有真实收购业务支撑,任何购买行为都在大数据监控的射程之内。
合法取得收购发票的三种途径
如果企业确实需要收购发票用于入账,操作路径只有以下三条:
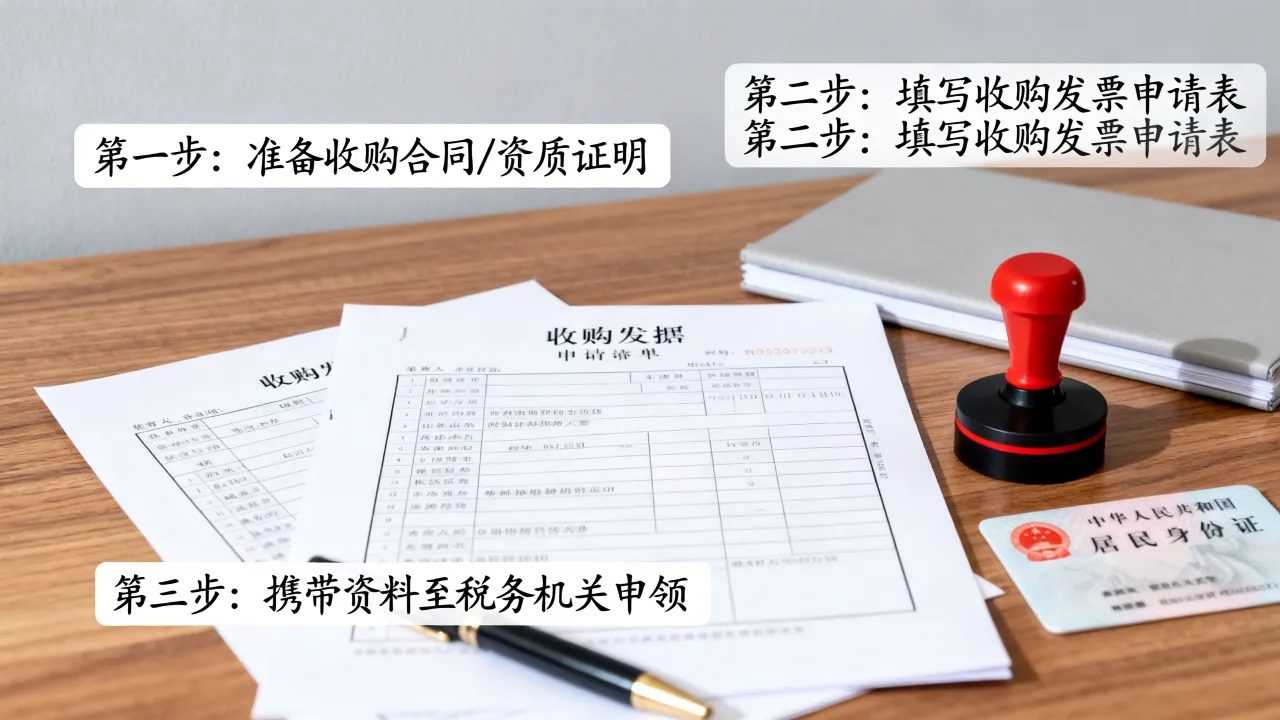
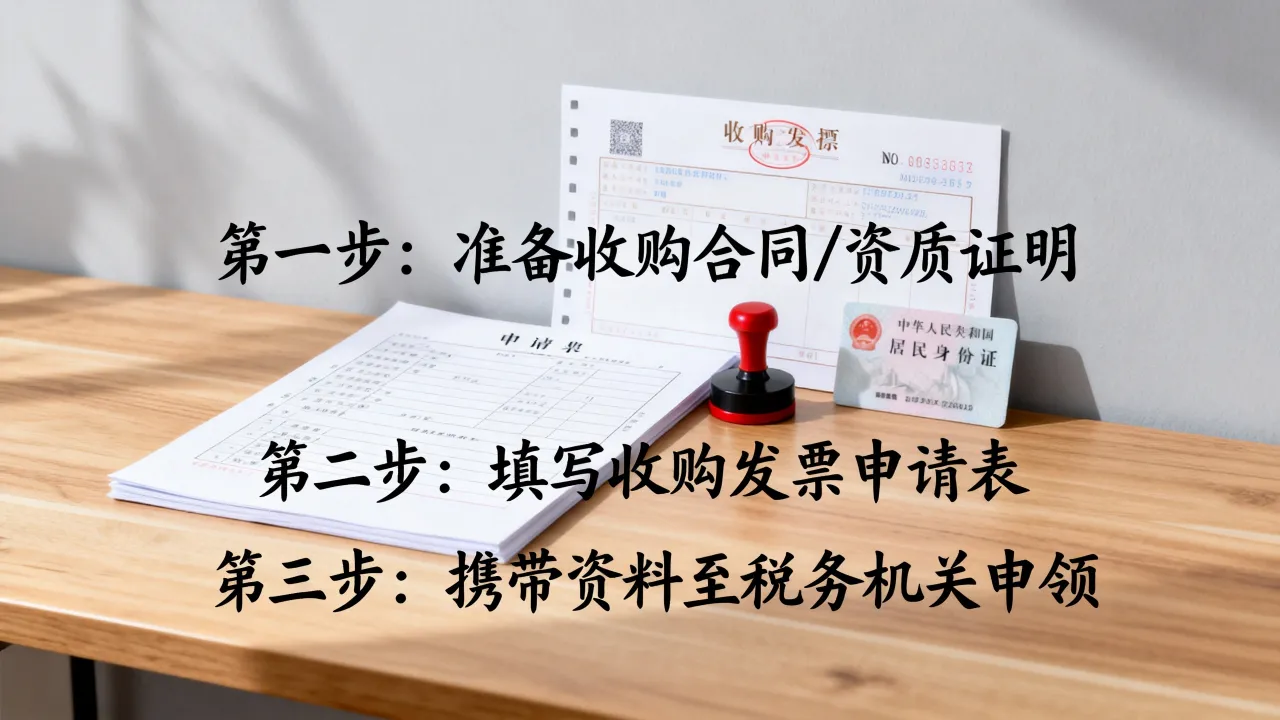
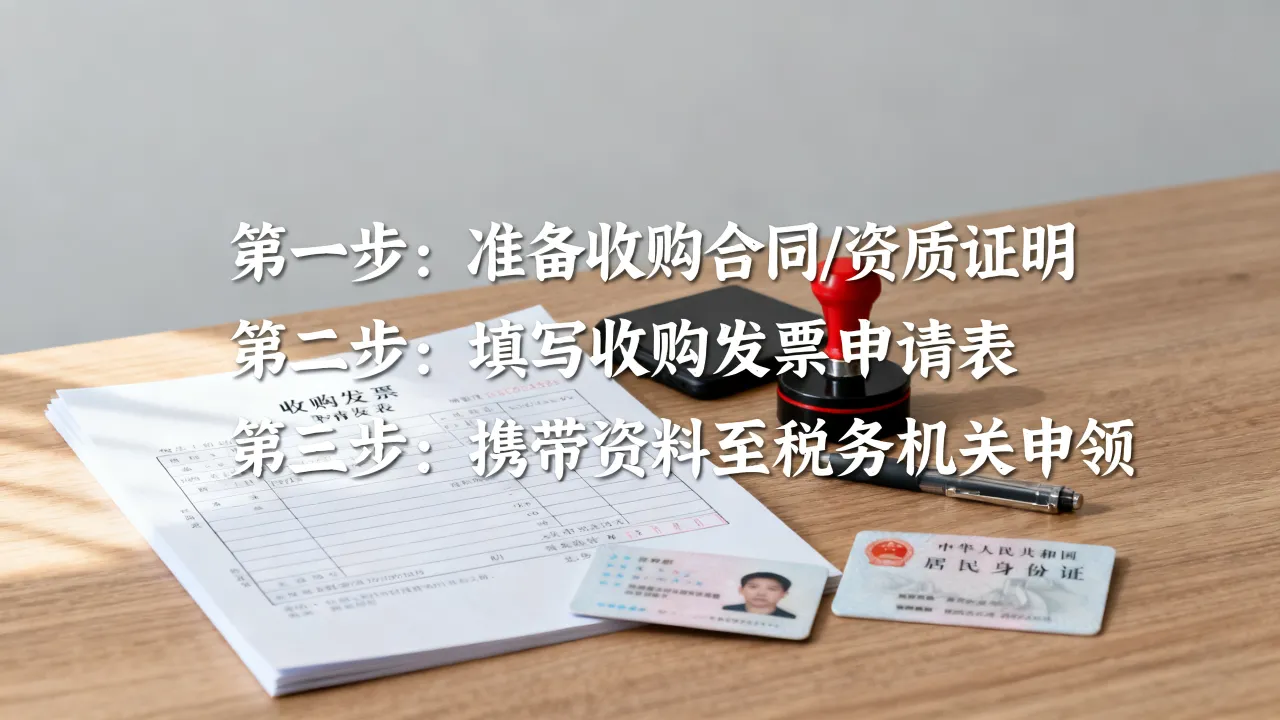
- 税务局代开:个人出售自产农产品或废旧物资,可携带身份证、收购合同、付款凭证到税务机关窗口申请代开,收购方企业凭代开发票入账抵扣。
- 企业自行开具:经税务机关认定具备收购发票开具资格的纳税人,在收购业务真实发生后,通过税务UKey或电子税务局自行开具。
- 收购方开具收购发票:目前部分省份试点电子收购发票,直接在电子发票服务平台选择特定业务类型开具。
收购发票代开费用是多少?
税务窗口代开收购发票,税务机关本身不收取手续费,但需要缴纳相关税费,具体包括:
- 增值税:个人按小规模纳税人标准缴纳,征收率通常为3%(2026年延续减按1%政策,以当地执行为准)
- 附加税费:按实缴增值税额的12%左右计算(含城建税、教育费附加、地方教育附加)
- 个人所得税:按“经营所得”或“财产转让所得”项目预扣,具体税率视金额和地区而定
综合税费成本大约在1.5%至4.5%之间,远低于市场上买卖发票的所谓“点子费”(通常3%-8%),更重要的是,代开发票完全合法,经得起税务检查。
收购发票和普通发票区别在哪?别再搞混了
票面格式和使用场景差异
| 对比项 | 收购发票 | 普通增值税发票 |
|---|---|---|
| 开票主体 | 收购方(买方) | 销售方(卖方) |
| 适用对象 | 向个人收购自产农产品、废旧物资等 | 企业或个人间销售商品、提供服务 |
| 抵扣方式 | 按买价×9%或10%计算进项税(农产品) | 凭票面税额抵扣 |
| 监管力度 | 极高,需登记收购明细台账 | 常规管理 |
收购发票税率怎么算?
农产品收购发票的进项税计算方式比较特殊,它不是按票面税额抵扣,而是按照收购价款×扣除率
- 用于生产销售或委托加工13%税率货物的农产品:按10%扣除率计算进项税
- 其他情形(直接销售或用于餐饮、住宿等服务):按9%扣除率计算进项税
举个例子:某食品加工企业收购农户苹果100万元,用于生产苹果汁(13%税率货物),可抵扣进项税为10万元,这笔税款由收购方自行计算申报,不需要卖方支付。
收购发票去哪开?实操流程一步步来
第一步:确认收购对象和业务真实性
收购发票的适用对象有严格限定:
- 收购对象必须是个人,农户、个体养殖户均可,但农民专业合作社不属于个人范围
- 收购物品限定在自产农产品或废旧物资两类
- 必须有真实的收购合同、过磅单/验收入库单、付款凭证
第二步:申请开票资质
尚未取得收购发票开具资格的企业,需向主管税务机关提交《收购发票领用申请》,同时提供:
- 营业执照副本复印件
- 收购业务说明(含收购品种、区域、规模)
- 仓储或加工场所证明
- 法定代表人身份证复印件
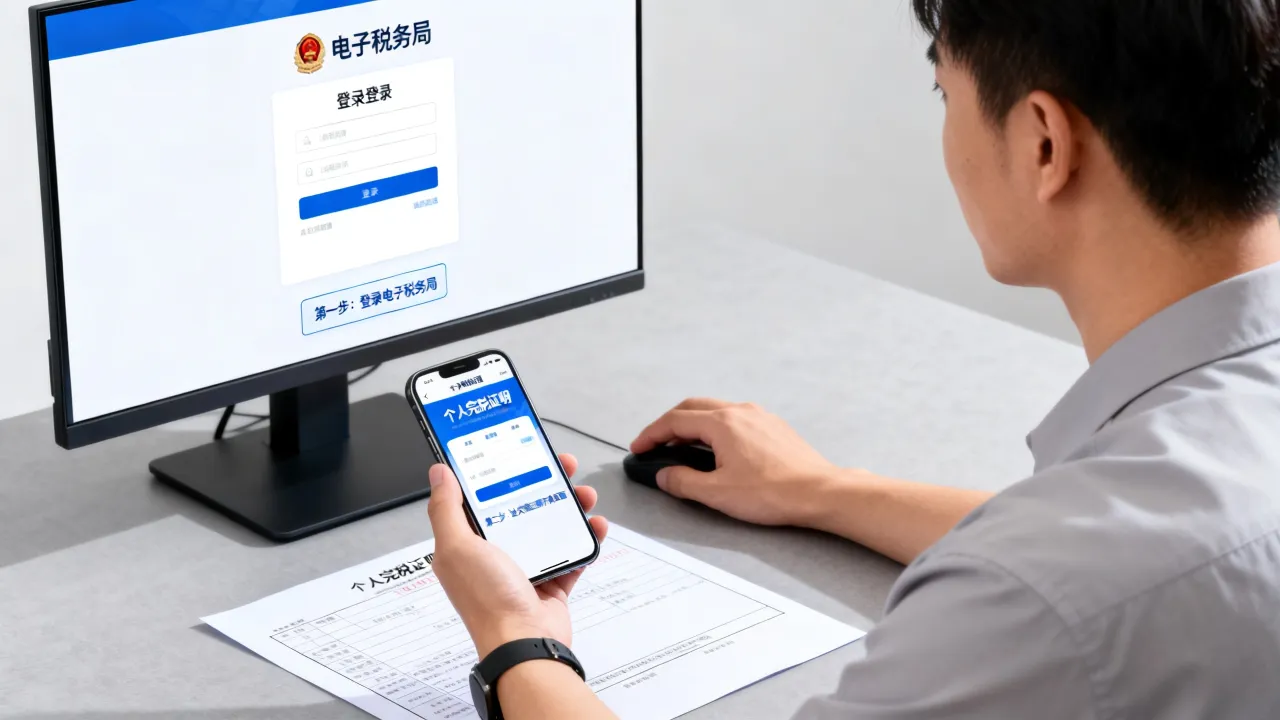
税务机关审核通过后,企业通过电子税务局领用收购发票电子票号,即可自行开具,部分地区要求企业先做“农产品收购企业备案”,流程大同小异。
第三步:正确填写收购发票
填写时注意以下关键字段:
- 销售方信息:填写出售人姓名和身份证号,不填写统一社会信用代码
- 货物名称:按实际收购品名填写,如“稻谷”“废钢”“苹果”
- 计量单位:按行业惯例填写(公斤、吨、个)
- 单价和金额:与收购合同一致,注明含税价
- 备注栏:建议注明出售人联系方式、收购地点、身份证复印件编号
第四步:留存备查资料
收购发票涉及的成本和进项抵扣,需要建立完整的备查档案:
- 收购业务明细表(逐笔记录出售人、品名、数量、金额)
- 付款凭证(银行转账记录优先,现金收购需出售人签收)
- 过磅单或验收入库单
- 出售人身份证明复印件
资料需按规定年限留存,税务检查时须能完整提供。
买收购发票的后果有多严重?账算给你听
税务稽查的三种后果
假设企业花费5万元从票贩子手中购买了一张面额100万元的收购发票,风险成本远不止5万元:
- 补税+滞纳金:进项转出补缴增值税约11.5万元(按9%扣除率计算),滞纳金按每日万分之五计收
- 罚款:处少缴税款50%至5倍罚款,取中间值约10万至30万元
- 信用降级:纳税信用直接判为D级,发票领用受限,享受不到留抵退税、即征即退等优惠政策
刑事风险不可忽视
虚开发票罪的标准是虚开税款数额5万元以上,一张100万元面额的收购发票,抵扣税款9万至10万元,已经达到刑事立案标准,企业在网上随便找个“代开收购发票”的渠道,等于把公司命运交给陌生人。
收购发票常见问题解答
个体户收购农产品需要开收购发票吗?
个体户收购农产品用于餐饮或零售的,不属于增值税一般纳税人的,不需要开具收购发票,直接凭付款凭证和收购记录入账即可,只有一般纳税人收购用于抵扣进项税时,才需要使用收购发票。
收购发票可以跨地区使用吗?
收购发票原则上仅限本省范围内开具,跨省收购农产品时,多数地区要求收购方在收购所在地税务机关代开,或向机构所在地税务机关报备后使用,具体以当地规定为准。
电子收购发票如何开具和查验?
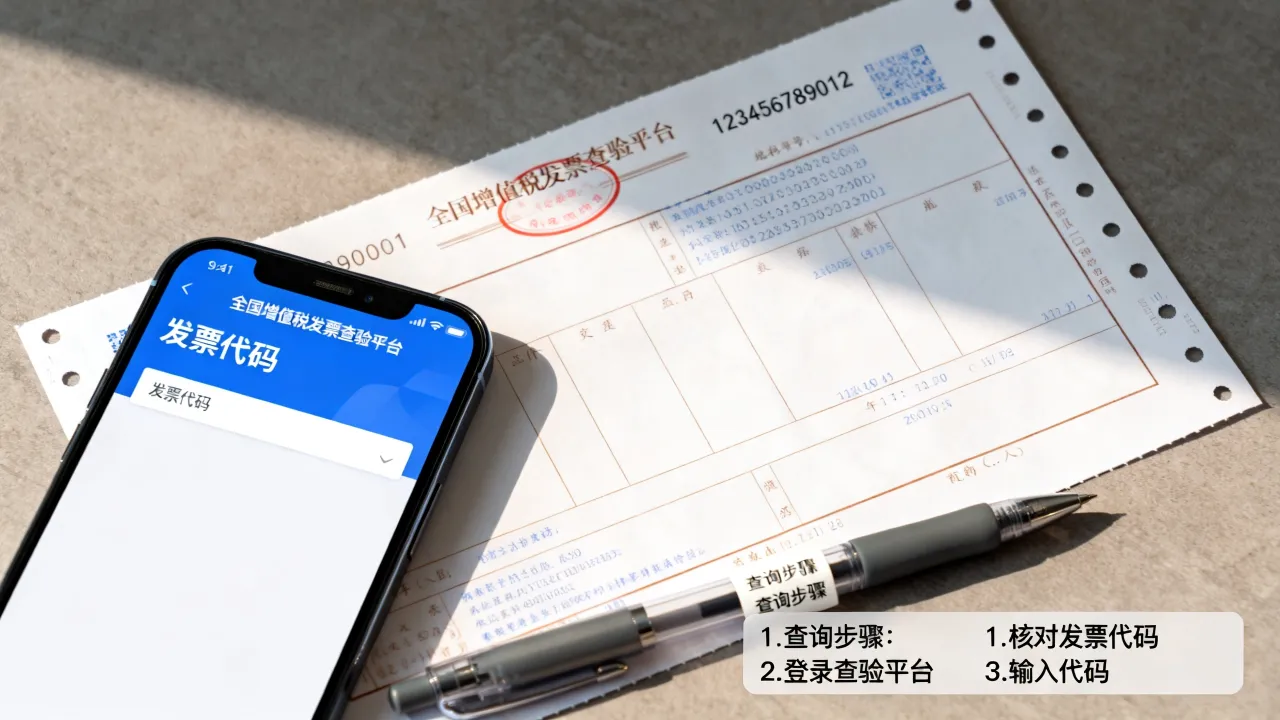
符合条件的企业登录电子税务局,在“开票业务”模块中选择“收购发票”类型,录入出售人信息和货物明细,系统自动生成电子发票,受票方可通过全国增值税发票查验平台录入发票代码和号码查验真伪,数据实时归集至税务系统中。
回到文章开头的问题:收购发票怎么买?答案依然是不能买,只能开,通过真实业务、合规路径获取收购发票,税费成本可控,法律风险为零,建议企业财务人员熟练掌握代开流程和自开规则,遇到收购业务时按本文步骤操作,为经营留一份安心。